Курсовая работа (т): Дебиторская задолженность предприятия
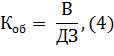
где Коб - коэффициент оборачиваемости дебиторской задолженности, количество оборотов;
В - выручка от реализации продукции, товаров, работ, услуг, млн. р;
ДЗ - средняя за отчетный период величина дебиторской задолженности по данным бухгалтерского баланса, млн. р.
Коэффициент соотношения дебиторской
задолженности и кредиторской задолженности рассчитывается по формуле (5):
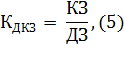
где КДКЗ - коэффициент соотношения дебиторской и кредиторской задолженности;
КЗ - кредиторская задолженность;
ДЗ - дебиторская задолженность.
Формула (5) показывает какую часть кредиторской задолженности, занимает дебиторская задолженность.
Превышение дебиторской задолженности над кредиторской означает отвлечение средств из хозяйственного оборота и в дальнейшем может привести к необходимости привлечения дорогостоящих кредитов банка и займов для обеспечения текущей производственно-хозяйственной деятельности предприятия. Значительное превышение кредиторской задолженности над дебиторской создает угрозу финансовой устойчивости предприятия.
Коэффициент соотношения дебиторской и кредиторской задолженности показывает, какая величина дебиторской задолженности приходится на 1 рубль кредиторской задолженности. Рекомендуемое минимальное значение − 1.
Темпы роста дебиторской задолженности должны быть сопоставимы с темпами роста кредиторской задолженности.
Алгоритм расчета способом цепной подстановки
формулы (6, 7, 8), представлен в описании после таблицы 3:
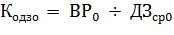 , (6)
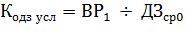 , (7)
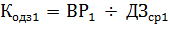 , (8)
где Кодз - коэффициент оборачиваемости дебиторской задолженности;
ВР - выручка;
ДЗср - средняя дебиторская
задолженность.
2. Анализ дебиторской задолженности в ООО «СТФК
КАМАЗ»
.1 Экономико-организационная характеристика ООО
«СТФК КАМАЗ»
Общество с ограниченной ответственностью «Склад ТОРГОВО−ФИНАНСОВОЙ КОМПАНИИ «КАМАЗ», далее именуемое «Общество», основано в 1998 году и является дочерним предприятием ОАО «КАМАЗ» в соответствии с положениями Гражданского кодекса РФ, и другим действующим законодательством РФ, в целях получения прибыли. Сокращенное фирменное наименование: ООО «СТФК КАМАЗ».
«СТФК КАМАЗ» является эксклюзивным поставщиком только качественных и оригинальных комплектующих в ООО «АвтоЗапчасть КАМАЗ», который в свою очередь обеспечивает запчастями всю дилерскую сеть, автоцентры, а также крупных корпоративных клиентов, предъявляющих повышенные требования к качеству продукции и поставщикам (Министерство Обороны, Газпром и т.д.).
Продажа запасных частей осуществляется во все регионы РФ по ценам дилера ОАО «КАМАЗ». Наша номенклатура более 15000 позиций. В которой только оригинальные запасные части КамАЗ, собственного производства ОАО «КамАЗ», производства заводов−смежников ОАО «КамАЗ» крупных импортных производителей.
Основной вид деятельности организации:
транспортные услуги;
перевозка и доставка запчастей.
В своей деятельности Общество руководствуется Конституцией Российской Федерации, Уставом, другими нормативными актами.
Место нахождения: 423800, город Набережные Челны
Республика Татарстан, Резервный проезд, 43/18.
Таблица 1 - Основные экономические показатели деятельности ООО «СТФК КАМАЗ», тыс. руб.
|
Показатель |
2013г. |
2014г. |
2015г. |
2014г. к 2015г. |
|
|
|
|
|
|
(+, -) |
% |
|
1 |
2 |
3 |
4 |
5 |
6 |
|
Выручка от реализации продукции |
337345,00 |
779985,00 |
+246715,00 |
131,63 |
|
|
Себестоимость проданной продукции (товаров, работ, услуг) |
293589,00 |
659660,00 |
898524,00 |
+238864,00 |
136,21 |
|
Валовая прибыль |
43756,00 |
120325,00 |
128176,00 |
+7851,00 |
106,52 |
|
Коммерческие и управленческие расходы |
10604,00 |
19598,00 |
35131,00 |
+15533,00 |
179,26 |
|
Прибыль от продаж |
33152,00 |
100727,00 |
93045,00 |
-7682,00 |
92,37 |
|
Прочие доходы |
71701,00 |
208696,00 |
326046,00 |
+117350,00 |
156,23 |
|
Прочие расходы |
72138,00 |
222720,00 |
344107,00 |
+121387,00 |
154,50 |
|
Прибыль до налогообложения |
24935,00 |
78335,00 |
61282,00 |
-17053,00 |
78,23 |
|
Чистая прибыль |
21490,00 |
57580,00 |
44079,00 |
-13501,00 |
76,55 |
|
Среднегодовая стоимость основных фондов |
75355,00 |
94609,00 |
125328,00 |
+30719,00 |
132,47 |
|
Фондоотдача, руб./руб. |
4,48 |
8,24 |
8,19 |
-0,05 |
99,39 |
|
Фондовооруженность, тыс.руб./чел. |
489,32 |
454,85 |
509,46 |
+54,61 |
112,01 |
|
Среднесписочная численность, чел. |
154,00 |
246,00 |
+38,00 |
118,27 |
|
|
Производительность труда, тыс.руб./чел. |
2190,55 |
3749,93 |
4173,58 |
+423,65 |
111,30 |
|
Рентабельность продаж, % |
9,83 |
12,91 |
9,06 |
-3,85 |
- |
|
Рентабельность издержек, % |
11,29 |
15,27 |
10,36 |
-4,91 |
- |
.2 Анализ динамики дебиторской задолженности на
предприятии
Большое влияние на оборачиваемость капитала, вложенного в оборотные активы, а, следовательно, и на финансовое состояние предприятия оказывает увеличение или уменьшение дебиторской задолженности. Резкое увеличение дебиторской задолженности и ее доли в оборотных активах может свидетельствовать о неосмотрительной кредитной политике предприятия по отношению к покупателям, либо об увеличении объема продаж, либо неплатежеспособности и банкротстве части покупателей.
Дебиторская задолженность может уменьшиться, с одной стороны, за счет ускорения расчетов, а с другой - за счет сокращения отгрузки покупателям. Анализ динамики дебиторской и кредиторской задолженности проводится с использованием относительных и абсолютных показателей.
Абсолютное изменение за анализируемый период
находится как разница между данными на конец периода и начала периода. Она
показывает, на какую сумму уменьшился показатель данного периода по сравнению с
прошлым, то есть позволяет сравнить показатели за разные периоды времени и
определить существующие тенденции. Расчет относительного изменения, так же как
и абсолютного позволяет сравнить показатели, но в отличие от него показывает во
сколько раз или на сколько процентов произошло изменение показателей.
Собственно, расчет динамики показателей является одним из типов метода
сравнения в экономическом анализе. Анализ динамики, состава и структуры пассива
ООО «СТФК КАМАЗ» за 2013 - 2014 год отражен в таблице 2.
Таблица 2− Анализ динамики, состава и структуры пассивов в ООО «СТФК КАМАЗ» за период 2013−2014 гг.
|
Пассив баланса |
2013 г. |
2014 г. |
Структурные сдвиг, % |
||||
|
|
Сумма, руб. |
Уд. вес, % |
Сумма, руб |
Абсолют. ∆, руб. |
Темп роста, % |
Уд. вес. |
|
|
1.Источники имущества всего |
23334657 |
100,00 |
26289236 |
+2954579 |
112,66 |
100,00 |
- |
|
Собственный капитал |
14519186 |
62,22 |
16946143 |
+2426957 |
116,72 |
64,46 |
+2,24 |
|
1.1.1.Уставный капитал |
37696 |
0,16 |
37696 |
|
100,00 |
0,14 |
-0,02 |
|
1.1.2. Добавочный и резервный капитал, фонды |
3634048 |
15,57 |
4046542 |
+412494 |
111,35 |
15,40 |
-0,17 |
|
1.1.3. Нераспределенная прибыль |
847442 |
46,49 |
+2014463 |
118,57 |
48,92 |
+2,43 |
|
|
1.2.З. Заемный капитал |
8815471 |
37,78 |
9343093 |
+527622 |
105,99 |
35,54 |
-2,24 |
|
1.2.1. Долгосрочные |
881640 |
3,78 |
1033427 |
+151787 |
117,22 |
3,93 |
+0,15 |
|
1.2.2. Краткосрочные |
0 |
|
0 |
|
|
|
|
|
1.2.3. Кредиторская задолженность |
7933831 |
34,00 |
83009666 |
+375835 |
104,74 |
31,61 |
-2,39 |
Изменение стоимости имущества предприятия, возросшей за отчетный период на 2954579 руб., было обеспечено, как увеличением величины собственного капитала, накопленного в ходе хозяйственной деятельности, на 2426957 руб., или на 16,72 %, так и ростом величины заемных средств предприятия на 527622 руб., или на 5,99%.
Однако темпы роста источников собственных средств (116,72%) выше, чем заемных (105,99%), по этой причине растет удельный вес собственного капитала, что оценивается позитивно.
Весомая часть собственного капитала, как в базисном периоде, так и на конец отчетного периода принадлежит нераспределенной прибыли, как одного из основного источника собственных средств, − 48,92%, на долю добавочного и резервного капитала приходится 15,4%, уставный капитал составляет лишь 0,14%. Абсолютная величина прибыли в течение анализируемого периода увеличилась на 2014463 руб., а ее удельный вес поднялся и составил 48,92%.
В составе заемных средств значительными темпами возросли долгосрочные обязательства по кредитам и займам, а их удельный вес возрос с 3,78% до 3,93%, то есть на 0,15%. Снижается удельный вес кредиторской задолженности с 34% до 31,61%.
На долю собственного капитала, образованного и накопленного в ходе хозяйственной деятельности в 2014 году приходится 64,46% всех источников средств, тогда как удельный вес заемных источников финансирования составил 35,54%.
В составе заемного капитала значительная часть
финансовых источников привлекалась в виде кредиторской задолженности, которая
за 2014 год возросла на 375835 руб., или на 4,74%. Увеличились заемные
средства, привлекаемые в виде долгосрочных кредитов и займов, что в целом
улучшает структуру источников, укрепляет финансовую устойчивость и финансовое
состояние предприятия.
Таблица 3− Структура дебиторской задолженности в ООО «СТФК КАМАЗ» по видам за 2013−2014
|
Показатели |
2013 г. |
2014 г. |
Структурные сдвиги |
||||
|
|
Сумма, Руб. |
Уд. вес |
Сумма, Руб. |
Абсол. ∆, Руб. |
Темп роста |
Уд. вес |
|
|
Покупатели и Заказчики |
4661733 |
36,73 |
7564106 |
+2902373 |
162,26 |
46,06 |
+9,33 |
|
Векселя к получении |
0 |
- |
613538 |
+612538 |
Х |
3,37 |
+3,73 |
|
Задолженность дочерних и зависимых обществ |
7862695 |
61,95 |
7714028 |
-148667 |
98,11 |
-14,98 |
|
|
Прочие дебиторы |
64304 |
0,51 |
184998 |
+120694 |
287,69 |
1,13 |
+0,62 |
|
Авансы, выданные поставщиками |
103350 |
0,81 |
347342 |
+243992 |
336,08 |
2,11 |
+1,30 |
|
Итого: |
12692082 |
100,00 |
16423012 |
+3730930 |
129,40 |
100,00 |
- |
В течение 2014 года дебиторская задолженность увеличилась на 3730930 руб., или на 29,4%. Данное изменение вызвано, прежде всего, значительными темпами роста задолженности со стороны покупателей и заказчиков - на 62,26% или на 2902373 руб., прочих дебиторов (287,69%) и по авансам выданным поставщикам (336,08%). В 2014 году образовалась задолженность по векселям, полученным в размере 612538 руб.
Доля задолженности покупателей и заказчиков в 2014 году резко возросла и составила 46,06%. Возрос удельный вес задолженности по векселям к получению - на 3,73% и прочих дебиторов - на 0,62%, по авансам, выданным поставщикам - на 1,3%.
Значительное снижение удельного веса наблюдается лишь по задолженности со стороны дочерних и зависимых обществ - на 14,98%.
В составе дебиторской задолженности по данным Приложения к бухгалтерскому учету, просроченная задолженность отсутствует.
Таким образом, «замораживание» средств дебиторской задолженности ухудшает финансовое положение предприятия, ведет к его финансовой неустойчивости, неплатежеспособности.
Для анализа оборачиваемости была составлена расчётная таблица 4 «Анализ оборачиваемости дебиторской задолженности».
Данные для составления таблицы были взяты из
формы №2 «Отчёт о прибылях и убытках», формы №1 «Бухгалтерский баланс».
Таблица 4− Анализ оборачиваемости дебиторской задолженности ООО «СТФК КАМАЗ» за период 2013−2015
|
Показатель |
Условное обозначение |
2013 |
2014 |
2015 |
|
Выручка, т.р. |
ВР |
425089 |
1603651 |
141796 |
|
Количество дней анализируемого периода |
Т |
365 |
365 |
365 |
|
Средняя дебиторская задолженность |
ДЗср |
592622 |
1014370 |
151223 |
|
Продолжительность одного оборота дебиторской задолженности, дней |
Одз |
128 |
60 |
100 |
|
Коэффициент оборачиваемости дебиторской задолженности |
Кодз |
0,7 |
1,5 |
0,9 |
Вышеперечисленные показатели оцениваются с помощью факторной модели.
Алгоритм расчета способом цепной подстановки для
этой модели в 2013 году выглядит следующим образом:
Кодзо = Вр0: ДЗср0.= 425089:592622 = 0,7 оборота
Кодз усл = ВР1: ДЗсро = 1603651:592622 = 2,7 оборота
Кодз1 = ВР1: ДЗср1 = 160365,1:101437= 1,5
оборота
Из расчёта можно узнать насколько изменилась оборачиваемость за счёт увеличения выручки.
Для этого найдём разницу:
Таким образом, за счет увеличения выручки на 1178562 тыс. руб. оборачиваемость дебиторской задолженности увеличилась на 2 оборота.