Курсовая работа (т): Денежно-кредитная политика: цели, инструменты, эффективность
Экспорт достиг рекордного уровня. За апрель - август 2011 г. экспорт товаров и услуг составил 20,4 млрд долл. США, увеличившись к соответствующему периоду прошлого года в 1,7 раза (рисунок 2).
Темпы роста импорта снизились и существенно отставали от темпов роста экспорта. За апрель - август 2011 г. импорт товаров и услуг сложился на уровне 20,2 млрд. долл. США, увеличившись к соответствующему периоду прошлого года в 1,3 раза.
В результате наблюдается сокращение внешнеторгового дефицита. С учетом перечисления в российский бюджет пошлин за экспорт нефтепродуктов дефицит внешней торговли товарами и услугами* за апрель - август 2011 г. составил 1,3 млрд. долл. США против 2,9 млрд. долл. США за апрель - август 2010 г.
Дефицит текущего счета за апрель - август 2011 г. составил 1,5 млрд. долл. США, или 6% к ВВП. Чистый приток капитала сложился в объеме 2,0 млрд. долл. США и обеспечил покрытие дефицита текущего счета.
Положительная тенденция наблюдается также в динамике поступления валютной выручки. За январь - сентябрь 2011 г. ее объем составил 33,5 млрд. долл. США, что в 1,6 раза превышает уровень соответствующего периода прошлого года.
С мая отмечается устойчивый положительный уровень сальдо поступления и списания валютных средств. В целом за май - сентябрь сальдо поступлений-списаний составило плюс 2 млрд. долл. США.
Наряду с корректировкой внешнеэкономических дисбалансов обеспечивается корректировка внутренних диспропорций.
Осуществляется постепенная переориентация экономики с внутреннего на внешний спрос. Темпы роста физических объемов экспорта в августе 2011 г. к августу 2010 г. составили 131,9 % и существенно опережали темпы роста внутреннего спроса. В составе внутреннего спроса объем розничного товарооборота снизился на 0,2 %, реализация платных услуг населению увеличилась на 8,6%, инвестиции в основной капитал снизились на 8,5% (рисунок 3).
Положительные тенденции наблюдаются в денежно-кредитной сфере. С середины июня удалось стабилизировать и обеспечить приток срочных рублевых депозитов населения в банках. С 15 июня по 15 октября 2011 г. их объем вырос на 22,5%, или на 1,5 трлн. руб. В результате на 15 октября объем срочных депозитов физических лиц в национальной валюте превысил “докризисный” уровень и достиг 8 трлн. руб. (на 1 марта 2011 г. - 7,6 трлн. руб.).
Стоит отметить, что в последние годы наблюдается тенденция к увеличению прибыли, которую получают банки: за 2007 год она составила Br602,1 млрд., за 2008-й - Br729,8 млрд., за 2009-й - Br1084,2 млрд., за 2010 год - Br1714,9 млрд. По данным на 1 ноября текущего года, прибыль, полученная банками, достигла Br2522 млрд., превысив показатель за аналогичный период прошлого года в 1,8 раза. Убыток имеет один банк - ЗАО "Банк ББМБ".
Объем уставного фонда банков за январь-октябрь 2011 увеличился на Br846,1 млрд. и на 1 ноября составил Br12,9 трлн. (около $1,51 млрд. в эквиваленте).
Объем срочных депозитов населения в иностранной валюте с середины июня оставался относительно стабильным. С 15 июня по 15 октября он увеличился на 4%, или на 135,3 млн. долл. США, до 3 507,9 млн.долл. США.
Несмотря на достигнутые существенные результаты, сохраняются угрозы для устойчивого развития экономики и стабильности национальной валюты.
В части внешнеэкономического развития основными рисками ухудшения состояния платежного баланса и валютного рынка являются:
подорожание и сезонный рост объемов импорта природного газа;
сезонный рост неэнергетического импорта;
снижение возможностей привлечения иностранного капитала в условиях напряженной ситуации на мировых финансовых рынках и снижения суверенных кредитных рейтингов;
замедление развития мировой экономики, в том числе экономического роста России, что ограничит внешний спрос на белорусскую продукцию;
в среднесрочной перспективе - необходимость обслуживания и погашения ранее привлеченных кредитов (в том числе кредитов МВФ и Российской Федерации).
В части внутреннего развития экономики основным риском является сохраняющийся высокий уровень инфляции. Потребительские цены в сентябре 2011 г. к началу года выросли на 74,5%. За 18 дней октября прирост уровня цен составил 5%.
С учетом высокой кредитной активности банков сохраняются высокие темпы роста денежных показателей. Рублевая денежная масса за девять месяцев увеличилась на 46,2% (в соответствии с Основными направлениями денежно-кредитной политики Республики Беларусь прогноз прироста за 2011 г. - 27-29%). Рублевая денежная база за этот же период увеличилась на 54,4% при прогнозе на год 24-26%.
В этой связи Национальный банк сохранит курс на ужесточение денежно-кредитной политики. До конца 2011 г. будет ограничена ресурсная поддержка банков рефинансированием на рыночных условиях на срок до 7 дней в объеме, необходимом для обеспечения стабильности белорусского рубля.
С учетом сложных условий развития экономики возникает ряд следующих проблем, которые необходимо решить банковской системе:
дефицит ликвидности;
необходимость обеспечения выполнения нормативов безопасного функционирования;
рост проблемных активов и проблемной задолженности клиентов;
пересмотр кредитных отношений с физическими лицами;
рост наличных денег в обращении;
высокая внешняя дебиторская задолженность предприятий-экспортеров.
По мнению МВФ, Беларусь переживает экономический
кризис, семена которого «были посеяны в результате значительного ослабления
экономической политики» в период перед президентскими выборами. «История
кризиса в Беларуси - это история упущенных возможностей», говорится в докладе.
Вместо сохранения жесткой налогово-бюджетной и денежно-кредитной политики и
ускорения структурных реформ власти страны запустили поток новых кредитов,
повысили в 1,5 раза зарплаты в государственном секторе в 2010 г. и сохранили
фактическую привязку курса к доллару США, несмотря на все большее завышение
курса рубля. Когда разразился кризис, официальные органы все еще могли ввести
плавающий обменный курс и ужесточить денежно-кредитную политику, но не сделали
этого, считают в фонде. (Пресс-релиз № 11/368ДЛЯ НЕМЕДЛЕННОГО ВЫПУСКДЛЯ 17
октября 2011 года Заявление миссии МВФ в Республике Беларусь)
3.3 Направления совершенствования
денежно-кредитной политики в Республике Беларусь
В настоящее время разработаны и согласовываются проекты Прогноза социально экономического развития и Основных направлений денежно-кредитной политики на 2012 год. Они предполагают сохранение жесткой экономической и денежно-кредитной политики.
Прирост потребительских цен за 2012 г. должен составить не более 19%. На достижение установленной цели будут направлены денежно-кредитные инструменты, включая эмиссионную и процентную политику.
Будет повышена гибкость обменного курса. Интервенции будут носить точечный характер и будут направлены исключительно на сглаживание резких колебаний обменного курса. При этом Национальный банк воздержится от публичного объявления номинальных ориентиров курсовой политики.
Процентная политика будет направлена на обеспечение финансовой стабильности и снижение инфляционных процессов посредством достижения положительного уровня процентных ставок в реальном выражении. Ставка рефинансирования будет поддерживаться на уровне, способствующем замедлению в2012 г. инфляции до 19%.
Национальный банк будет рефинансировать банки исключительно на рыночных условиях и на короткие сроки с использованием стандартных инструментов регулирования ликвидности.
После утверждения Основных направлений денежно-кредитной политики на 2012 год Правление Национального банка рассмотрит развернутый прогноз денежно-кредитных показателей и показателей развития банковского сектора на 2012 г. По результатам
рассмотрения банки будут проинформированы о прогнозных значениях отдельных индикативных параметров, необходимых им для использования в разработке собственных планов развития на 2012 г.
При разработке планов развития банки должны учитывать, что условия функционирования изменились. Как и всей экономике, банкам нужно учиться жить по средствам и адаптироваться к происходящим изменениям. Необходимо обеспечивать максимальную бережливость финансовых ресурсов, повышать эффективность своих операций, работать над расширением спектра и повышением качества банковских продуктов и услуг. Кредитование, в том числе в рамках государственных программ, необходимо осуществлять исходя из возможностей и сроков привлечения финансовых ресурсов, не рассчитывая на поддержку Национального банка.
Для повышения эффективности инструментов регулирования текущей ликвидности банков и содействия своевременному проведению банками платежей клиентов Национальный банк планирует:
увеличить возможности банков по использованию стандартных инструментов для регулирования своей ликвидности на основе расширения форм приемлемого обеспечения;
распространить механизм усреднения резервных требований на весь объем резервных требований, подлежащих депонированию банками в Национальном банке;
сузить границы коридора, задаваемого ставками по постоянно доступным операциям регулирования текущей ликвидности, и придать ему симметричность относительно ставки рефинансирования;
совершенствовать процесс раскрытия информации об используемых инструментах регулирования текущей ликвидности и влияющих на нее факторах.
Национальный банк намерен использовать преимущественно стандартные инструменты регулирования текущей ликвидности:
постоянно доступные и двусторонние операции, основная роль которых по-прежнему заключается в ограничении колебаний краткосрочных ставок денежного рынка рамками коридора, задаваемого ставками по данным операциям;
операции на открытом рынке, проводимые на аукционной основе и являющиеся основным инструментом регулирования текущей ликвидности банков;
механизм усреднения резервных требований, позволяющий сглаживать краткосрочные колебания текущей ликвидности банков на бесплатной основе.
Среди денежно-кредитных инструментов роль процентной ставки будет постепенно повышаться. Реализация мер процентной политики ориентирована на обеспечение стабильного функционирования финансовой системы путем поддержания процентных ставок в реальном выражении на положительном уровне, обеспечивающем сохранность и привлекательность ресурсов в национальной валюте и доступность банковского кредита для нефинансового сектора экономики. По мере замедления инфляционных процессов и сохранения устойчивой ситуации на валютном рынке продолжится снижение процентных ставок.
Совершенствование монетарной политики должно сопровождаться дальнейшим повышением прозрачности ее проведения. Информирование общества о целях и задачах денежно-кредитной политики будет содействовать улучшению понимания участниками финансовых отношений намеченных параметров и реализуемых мер. Кроме того, благодаря четкому разъяснению подходов, лежащих в основе принимаемых в денежно-кредитной сфере решений, усилится воздействие денежно-кредитной политики на экономические процессы, в том числе за счет обеспечения более эффективного формирования рыночных ожиданий.
Вместе с тем для совершенствования монетарной политики в настоящее время и в среднесрочной перспективе необходимо создание ряда условий в других сферах и секторах экономики. Развитые банковская и финансовая системы также будут способствовать реализации политики по поддержанию ценовой стабильности.
Таким образом, банкам можно рекомендовать:
) Проанализировать негативные последствия, вызываемые выходом на единый курс белорусского рубля, в том числе связанные с соблюдением нормативов безопасного функционирования, состоянием текущей ликвидности, динамикой проблемных активов. Необходимо определить и обеспечить выполнение комплекса мер по их ликвидации.
) Оказывать содействие клиентам по снижению дебиторской задолженности предприятий-экспортеров и возврату экспортной выручки.
) Продолжить реализацию мер по недопущению чрезмерной нагрузки на физических лиц по погашению имеющейся кредитной задолженности.
) При осуществлении кредитования учитывать целесообразность первоочередной поддержки производства валютоокупаемой и импортозамещающей продукции.
Выполняя данные рекомендации, банки внесут существенный вклад в повышение устойчивости банковской системы и обеспечение сбалансированного развития экономики.
Таким образом, можно сделать вывод, что
возможности дальнейшего совершенствования денежно-кредитной политики в
Республике Беларусь во многом будут определяться темпами развития экономических
отношений в нашей стране. Структурные преобразования общеэкономического
характера призваны сыграть важную роль в процессах повышения эффективности
национальной экономики, восстановления и поддержания высоких устойчивых темпов
экономического роста, повышения на этой основе благосостояния населения.
ПРИЛОЖЕНИЕ А
Виды денежно-кредитной политики
Рисунок А.1 - Гибкая денежно-кредитная политика
Рисунок А.2 - Жесткая денежно-кредитная политика
Рисунок А.3 - Эластичная денежно-кредитная
политика
ПРИЛОЖЕНИЕ Б
Передаточный механизм денежно-кредитной политики
|
1 |
2 |
3 |
4 |
|
Изменение предложения денег |
Изменение ставки процента |
Изменение расходов (инвестиционных) в ответ на изменение ставки процента |
Изменение объёма выпуска в ответ на изменение совокупного спроса |
|
ЦБ покупает государственные облигации на открытом рынке |
|
|
|
Рисунок Б.1 - Передаточный механизм денежно-кредитной политики
денежный кредитный монетарный политика
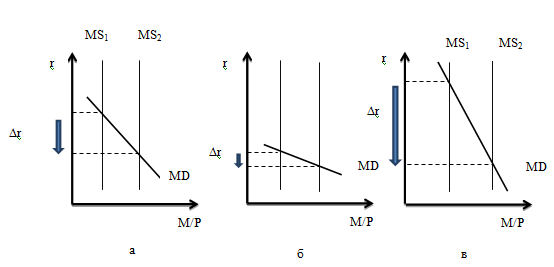
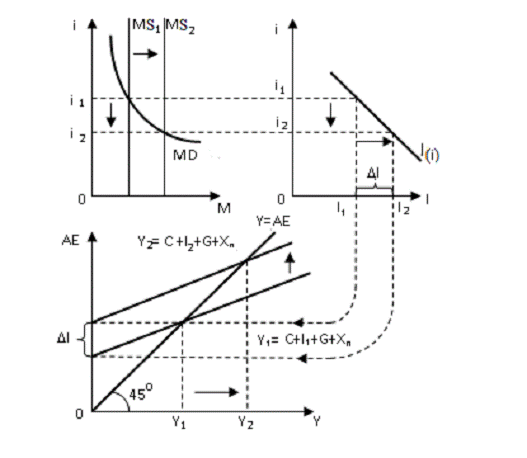
Рисунок Б.3 - Влияние «вливания» денежной массы
и снижение ставки процента на ВВП в кейнсианской модели
ПРИЛОЖЕНИЕ В
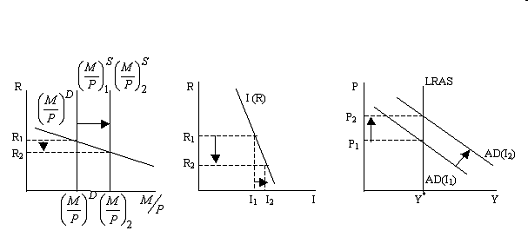
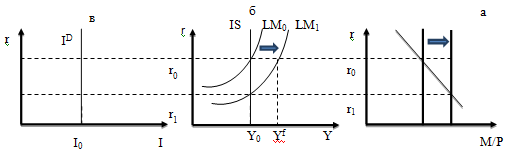
Рисунок В1 - Возможные сбои в действии механизма
денежной трансмиссии: а) денежный рынок, б) рынок инвестиций, в) модель
AD-AS
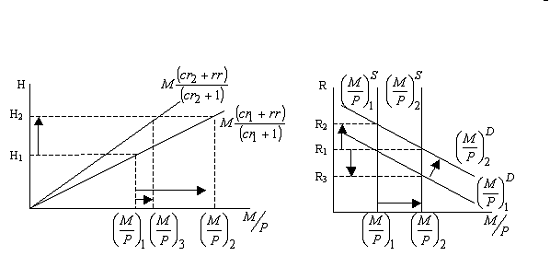
Рисунок В2 - Недостатки монетарной политики: а)
действие побочных эффектов, б) противоречивость целей
Рисунок В3 - Денежно-кредитная политика в модели
IS-LM
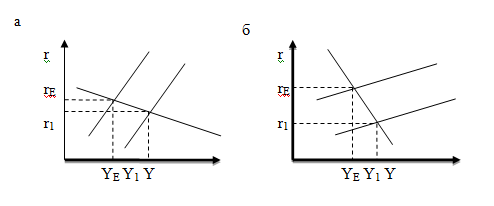
Рисунок В4 - Относительная эффективность
политики «дешевых денег»
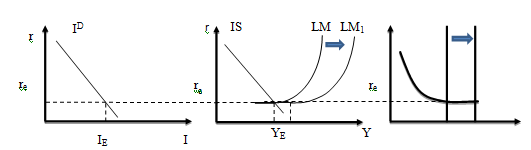
Рисунок В5 - Ловушка ликвидности