Курсовая работа (т): Дослідження ринкової вартості підприємства
Дослідження ринкової вартості підприємства
КУРСОВА РОБОТА
з дисциплін: "Фінансова діяльність суб’єктів господарювання"
на
тему: "Дослідження ринкової вартості підприємства"
Зміст
Вступ
. Теоретичні засади дослідження ринкової вартості підприємства
.1 Теоретико-суттєва характеристика ринкової вартості підприємства
1.2 Сутність, функції та роль цінних паперів в системі фінансів підприємства
.3 Методики оцінювання вартості підприємства
2. Аналіз фінансової діяльності підприємства та напрями практичного застосування цінних паперів
2.1 Техніко-економічна характеристика ПАТ "Харківський завод "Оргтехніка"
2.2 Аналіз фінансового стану підприємства
2.3 Розрахунок ринкової вартості ПАТ"Харківський завод "Оргтехніка"
. Шляхи підвищення ринкової вартості підприємства за рахунок фінансової діяльності
3.1 Напрямки підвищення ринкової вартості підприємства
3.2 Шляхи вдосконалення фінансової діяльності
.3 Шляхи підвищення фінансової стійкості в період емісії
Висновок
Список використаної літератури
Додатки
фінансовий ринковий вартість емісія
Вступ
Актуальність зазначеної теми обумовлюється тим, що на визначених етапах виробничого процесу майже всі підприємства випробують недолік засобів для здійснення тих чи інших господарських операцій, тобто виникає необхідність у залученні засобів ззовні. Залучення коштів через фондовий ринок - ефективніше та прибутковіше, ніж отримання кредиту. Це можна досягти лише за наявності входження підприємства на фондовий ринок і завдяки фінансовій діяльності підвищити ринкову вартість.
Об`єкт дослідження: ринкова вартість ПАТ
"Оргтехніка". Предмет дослідження: теоретичні, методичні та практичні
аспекти підвищення ринкової вартості підприємства за рахунок фінансової
діяльності в сучасних умовах ринку. Метою є узагальнення та подальший розвиток теоретико-методичних підходів
до фондового ринку та його вплив на вартість підприємства. Методи дослідження - порівняння,
синтетичного аналізу, діалектичний, фрактальний аналіз, графоаналітичний, метод
логічного узагальнення. Даному
питанню приділяється багато уваги з боку вчених-економістів: Г.Азаренкова, О.
Барановський, А. Гальчинський, І. Мозговой, В.Соболєв, С._Ткаченко О. Шевчук,
та ін. Інформаційною базою
дослідження є законодавчі та нормативно-правові документи з питань
функціонування фондового ринку, звітні дані Міністерства фінансів України,
Держкомстату України, Національного банку України, Національної комісії з
цінних паперів та фондового ринку, статистичні дані про ціни цінних паперів,
про значення фондових індексів, розповсюджувані закордонними та українськими
фондовими біржами, спеціалізованими інформаційними агентствами та
інвестиційними компаніями (Bloomberg, Cbonds), статистичні дані міжнародних
організацій, таких як Світовий Банк, Міжнародна асоціація бірж та ін.
1. Теоретичні засади дослідження впливу цінних паперів на ринкову вартість
підприємства
1.1 Теоретико-суттєва характеристика ринкової вартості підприємства
Тривалий час у вітчизняній економічній науці оцінка підприємства ототожнювалася з масштабом діяльності об'єкта, а для його характеристики використовувалися поняття розміру підприємства та його виробничої потужності. Тому з практикою оцінювання економічної одиниці виникають проблеми [10].
Вартість компанії аналітичний показник, що являє собою оцінку вартості компанії з урахуванням всіх джерел її фінансування: боргових зобов'язань, привілейованих акцій і звичайних акцій компанії.
Вартість підприємства = Вартість всіх звичайних акцій підприємства (розрахована за ринковою вартістю)
+ вартість боргових зобов'язань (розрахована за ринковою вартістю)
+ вартість всіх привілейованих акцій підприємства (розрахована за ринковою вартістю)
грошові кошти і їх еквіваленти
Після проведення оцінки вартості підприємства в цілому можна проаналізувати доцільність існування і перспектив його розвитку в ринковому економічному просторі - тобто визначити та підвищити ринкову вартість підприємства.
Концептуальні підходи до визначення поняття ринкової вартості наведені в додатку А. Ринкова вартість капіталу підприємства визначається здатністю підприємства, яке здійснює господарську діяльність, утворювати чисті грошові потоки (прибуток). Отже, аналіз вартості капіталу безпосередньо пов'язаний з визначенням дохідності корпоративних цінних паперів (акцій).
Поточна ринкова вартість акцій залежить від сумарної
теперішньої вартості дивідендів, які будуть виплачені за акціями:
 (1.1)
P - ринкова вартість акцій, грн.;- дивіденди, які виплачуються за акції протягом року, грн.;- річна дохідність альтернативних інвестицій;- час, рік.
Рівень реальних цін формується під впливом прогнозних оцінок, джерелом яких є - наявна інформація про ефективність діяльності підприємства та його дивідендної політики. Застосовувати метод дисконтування дивідендів на практиці й одночасно спростити завдання оцінювання ринкової вартості акцій можна за допомогою оцінювання ефективності використання основного й оборотного капіталу підприємства. Володіючи цією інформацією, потенційний інвестор має змогу об'єктивно оцінити розмір майбутніх дивідендів. Основою для прогнозування дивідендів є запланований розмір чистого прибутку та його частка, яка спрямовується на їх виплату, тобто коефіцієнт дивідендних виплат. До чинників впливу на величину чистого прибутку можна віднести рівень фінансових результатів до оподаткування в аспекті видів діяльності, ставки податку на прибуток. Коефіцієнт дивідендних виплат залежить від фінансового стану підприємства, який характеризується такими показниками: рівень рентабельності й забезпеченості активами, рентабельність акціонерного капіталу, забезпеченість запасів власними обіговими коштами, забезпеченість акцій активами, рівень платоспроможності, фінансової стійкості та незалежності підприємства. Поряд із цим, оцінка ринкової вартості акцій лише за одним критерієм прогнозованої дохідності може бути не зовсім об'єктивною, оскільки вона не враховує наслідків високого коефіцієнта дивідендних виплат на подальшу діяльність підприємства.
Більшість учених розрізняє три групи чинників, які формують ринкову вартість корпоративних цінних паперів: об'єктивні, спекулятивні й суб'єктивні. Отримати обґрунтовані оцінки стану підприємства можна на основі комплексного аналізу, який передбачає застосування спеціальних способів і засобів обробки економічної інформації, що формуються під впливом обраної системи показників, які відображають наявні господарські процеси та результати господарської діяльності.
Потрібно відзначити, що балансова і ринкова вартість підприємства не є рівними та повноцінними вартостями. Балансова вартість містить тільки частину ресурсного потенціалу підприємства, тобто активи зараховані в бухгалтерський баланс. Ринкова вартість - це вартість угоди, що відбулася, тобто вона відображає минулу оцінку об'єкта [10]. Ринковий підхід передбачає розрахунок вартості підприємства на основі результатів його зіставлення. Визначають не справедливу вартість компанії, а її вартість стосовно групи порівнюваних компаній. Ринкова вартість товару може утворюватися лише в межах галузі [11]. Головним тут є наявність прийнятної бази для порівняння та підприємств-аналогів. Основними джерелами інформації при застосуванні цього підходу є фондові біржі та позабіржові торговельні системи, на яких мають обіг права власності на подібний бізнес, дані фінансової звітності підприємств-аналогів, а також інформація про попередні транзакції з корпоративними правами на той бізнес, який оцінюється.
Найкращим інструментом оцінки вартості підприємства є ефективний ринок капіталів, оскільки він у цілому володіє інформацією, яка відсутня в окремих учасників ринку [12]. Саме тому в країнах з розвинутою ринковою економікою під час оцінки вартості підприємств за ринковим досить часто використовують інформацію про ринковий (біржовий) курс.
Ринковий курс - це вартість, за якою акції можуть купуватися і продаватися на біржах, позабіржових торговельно-інформаційних системах та позабіржовому ринку. У країнах з розвинутим фондовим ринком ринковий курс акцій здебільшого встановлюється на фондовій біржі.
Механізм визначення та фіксації ринкової ціни цінного папера називається котируванням. Котирувальна ціна - середньозважена ціна, яка розраховується протягом біржового дня до моменту, визначеного правилами біржі.
Ринковий курс залежить від співвідношення попиту та пропозиції на цінні папери. У свою чергу, покупці та продавці акцій при прийнятті відповідних рішень враховують такі чинники:
) очікування щодо майбутньої прибутковості та ліквідності об'єкта інвестування, які формуються на основі аналізу інформації про емітента;
) можливі зміни курсу акцій під впливом факторів, не пов'язаних з прибутковістю чи ліквідністю емітента;
3) наявність і прибутковість альтернативних об'єктів інвестування;
4) загальноекономічне становище в країні та тенденції його розвитку (кон'юнктура, зростання, стагнація тощо);
5) перспективи розвитку відповідної галузі;
) політичний вплив через політико-економічні рішення та державну фінансову політику;
) психологічні та спекулятивні чинники [8].
Акції не всіх емітентів можуть бути допущені до торгівлі на організованому фондовому ринку. Внесення акцій до списку цінних паперів, які котируються на фондовій біржі або можуть бути предметом укладення угод у торговельно-інформаційній системі, називається лістингом.
Існує кілька методів встановлення ринкової ціни акцій. Розглянемо метод бiржових замовлень. На першому етапі встановлення курсу біржовий маклер збирає всі біржові замовлення (визначений правилами біржі письмовий (на спеціальному бланку) або усний спосіб оголошення брокером відкритої пропозиції на купівлю чи продаж цінних паперів)
Біржовий курс встановлюється на основі зіставлення біржових замовлень на купівлю та продаж акцій на такому рівні, за якого можна досягти максимального обсягу угод щодо купівлі-продажу цінних паперів.
Підприємства прагнуть максимізувати ринковий курс корпоративних прав. Чим цей курс вищий, тим більше можливостей у підприємства залучити додатковий капітал на основі додаткової емісії. За високого ринкового курсу емітент може розмістити акції за достатньо високим курсом емісії та отримати значний емісійний дохід (ажіо). Навпаки, за низького ринкового курсу у підприємства можуть виникнути проблеми із залученням капіталу [8].
Ринковий курс корпоративних прав підприємства майже ніколи не збігається з балансовим курсом (показує величину чистих активів, які припадають на одну акцію і дорівнює вираженому в процентах відношенню між власним капіталом і статутним капіталом). Окрім іншого, це зумовлено тим, що сума власного капіталу майже ніколи не збігається із загальною ринковою вартістю акцій підприємства чи із вартістю, яку можна отримати в результаті продажу чистих активів або підприємства в цілому. Позитивну різницю між біржовим та балансовим курсом акції можна інтерпретувати як ринковий індикатор потенціалу прибутковості підприємства.
Проблематика використання методів оцінки в рамках ринкового підходу зумовлена тим, що в Україні реальні ціни купівлі-продажу підприємств в офіційній статистиці відображаються досить рідко, а фондовий ринок не досить розвинутий.
Ринкова вартість цінних паперів залежить від багатьох чинників, які впливають на його фінансовий стан. На фінансовий стан прямо діє фінансова діяльність, це її неопосередкований вигляд. Тому розглянемо поняття фінансової діяльності.
Фінансова діяльність - діяльність, яка призводить до змін розміру і складу власного та позикового капіталу підприємства [6].
Фінансова діяльність - це система форм і методів, які використовуються для фінансового забезпечення функціонування підприємств та досягнення ними поставлених цілей, тобто це практична фінансова робота, що забезпечує життєдіяльність підприємства, поліпшення її результатів [16].
Фінансовий капітал підприємства є головним мірилом ринкової
вартості підприємства. У цій своїй якості виступає не весь фінансовий капітал
підприємства, а тільки власний фінансовий капітал, що характеризує здатність
підприємницької структури формувати позаобігові та власні обігові активи.
Обсяги власного фінансового капіталу підприємства є відправною точкою для
використання позикових фінансових коштів, підвищення надійності й інвестиційної
привабливості підприємства, що формує базу оцінки його ринкової вартості. Отже, безпосередньо впливають на
ринкову вартість акцій такі показники: частка обігових коштів у покритті
запасів; коефіцієнт поточної ліквідності; коефіцієнт маневреності власного
капіталу; коефіцієнт співвідношення власного й залученого капіталу; оборотність
власного капіталу; оборотність запасів і засобів у розрахунках; рентабельність
продажу; рентабельність акціонерного капіталу; коефіцієнт дивідендних виплат;
величина прибутку на акцію;величина дивідендів на акцію. На найголовнішою
складовою ринкової вартості підприємства є його фінансова діяльність.
.2 Сутність, функції та роль цінних паперів в системі фінансів підприємства
Ринок фінансових послуг, як складова фінансової системи держави - ефективний механізм перерозподілу фінансових ресурсів між окремими суб’єктами підприємницької діяльності, державою та населенням, між учасниками бюджетного процесу, міжнародними фінансовими інститутами. Розвиток світових фінансових послуг доводить, що цей сегмент ринкової економіки відіграє провідну роль у забезпеченні економічного зростання, виступаючи механізмом акумуляції та перерозподілу вільних фінансових ресурсів [17].
Об’єкти ринку цінних паперів - це те, що призводить до виникнення послуги, тобто цінний папір, страховий поліс, безготівкові розрахунки, банківські кредити тощо. Далі розглянемо визначення цінних паперів.
Цінні папери - грошові документи, що засвідчують право володіння або відносин позички, визначають взаємовідносини між особою, яка їх випустила, та їхнім власником і передбачають, як правило, виплату доходу у вигляді дивідендів або процентів, а також можливість передавання прав, що зазначені в цих документах, іншим особам [35].
Вони поділяються на три основні групи.
. Пайові цінні папери, за якими емітент не бере зобов'язань із повернення грошових засобів, інвестованих у його діяльність, але які свідчать про участь у статутному фонді та наділяють їхніх власників правом на участь в управлінні виробництвом і отримання частки майна при ліквідації емітента.
. Боргові цінні папери, за якими емітент несе відповідальність повернути у призначений термін кошти, інвестовані у його діяльність, але які не наділяють їхніх власників правом участі в управлінні підприємством.
. Похідні цінні папери, механізм обігу яких пов'язаний з пайовими, борговими цінними паперами, іншими інструментами чи правами щодо них.
Згідно із Законом України "Про цінні папери та фондовий ринок" в Україні у цивільному обороті можуть бути такі групи цінних паперів (додаток П). Як видно з даного переліку цінних паперів, цей перелік є досить обмежений в порівнянні з тим різноманіттям цінних паперів, що обертаються в інших країнах, зокрема у Європейській Співдружності, США.
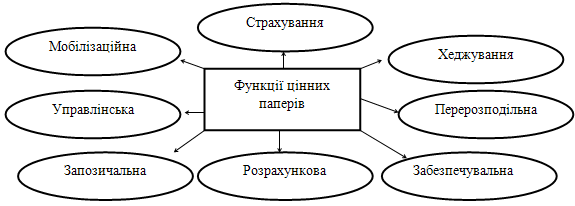
Рисунок 1.1. Функції цінних паперів
Перелік вище приведених функцій, що виконуються цінними паперами під час ринкової взаємодії, не є остаточним. З розвитком ринку цінних паперів з'являтимуться й інші функції, які підкреслюватимуть ще раз характерні тенденції розвитку тих чи інших ринків.
Суб’єкти ринку цінних паперів - це учасники фінансового ринку: з одного боку замовники, тобто споживачі фінансових послуг, а з другої - фінансові організації (юридичні та фізичні особи), які надають фінансові послуги (додаток В).
Роль цінних паперів в системі фінансів підприємства визначається її функціями, тобто це механізм залучення додаткових фінансових інвестицій, показник ринкової вартості підприємства, перерозподіл грошових коштів підприємства, забезпечення управлінської функції.