Курсовая работа (т): Дослідження ринкової вартості підприємства
Управління капіталом і активами зводяться до процесу оптимізації обсягу та структури капіталу, активів та до підвищення ефективності їх використання. Вплив на ринкову вартість підприємства через ці важелі є по-перше, короткотерміновим, по-друге, якщо підприємство є ефективним, тоді цей параметр буде характеризуватися не значною величиною.
Виходячи із вищесказаного, потрібно розробляти раціональну стратегію, що базується на принципах об'єктивності закономірних ринкових умов господарювання. Раціональна стратегія - це генеральний план дій по забезпеченню підприємства коштами . Вона охоплює як питання теорії, так і питання практики, формування фінансів, їхнього планування й забезпечення. Раціональна стратегія підприємства вирішує завдання, що забезпечують фінансову стійкість підприємства в ринкових умовах господарювання.
Раціональна стратегія підприємства охоплює всі сторони діяльності підприємства, у тому числі оптимізацію основних і оборотних коштів, розподіл прибутку, безготівкові розрахунки, податкову й цінову політику, політику в області цінних паперів і ін.
Раціональна стратегія забезпечує відповідність фінансово-економічних можливостей підприємства умовам, що зложилися на ринку продукції, з огляду на фінансові можливості підприємства й розглядаючи характер внутрішніх і зовнішніх факторів. У противному випадку підприємство може збанкрутувати.
Контроль над реалізацією раціональної стратегії забезпечує перевірку надходжень доходів, ощадливе й раціональне їхнє використання, тому що добре налагоджений фінансовий контроль допомагає виявляти внутрішні резерви, підвищувати рентабельність господарства, збільшуючи грошові нагромадження.
Важливою частиною раціональної стратегії є розробка внутрішніх нормативів, за допомогою яких визначаються, наприклад, напрямку розподілу прибутку. Такий підхід успішно використається в практиці закордонних компаній.
Таким чином, успіх раціональної стратегії підприємства гарантується при виконанні наступних умов:
) взаємне зрівноваження теорії й практики фінансової стратегії;
) відповідність фінансових стратегічних цілей реальним економічним і фінансовим можливостям через тверду централізацію фінансового стратегічного керівництва й гнучкість його методів у міру зміни фінансово-економічної ситуації.
Зазначена стратегія має на меті забезпечення зниження витрат
на виробництво і підвищення якості та надійності продукції шляхом придбання
нового технологічного обладнання та модернізації діючого.
.2 Шляхи вдосконалення фінансової діяльності
Успіх керування фінансовими ресурсами прямо залежить від комплексу чинників.
Наведемо класифікацію чинників підвищення ефективності підприємства:
1) управління витратами і ресурсами. Заходи: зростання продуктивності праці і зменшення зарплатомісткості виготовлення продукції; зниження загальної ресурсомісткості виробництва Тобто раціональне використання природно-сировинних ресурсів.
) напрямки розвитку і удосконалення виробництва та іншої діяльності. Заходи: прискорення впровадження результатів науково-технічного та організаційного прогресу в практику діяльності підприємства; удосконалення організаційної та виробничої систем управління, форм і методів організації діяльності, її планування і мотивації; підвищення якості і конкурентоспроможності виготовлюваної продукції; удосконалення і постійне коригування всіх видів діяльності для забезпечення їх вимогам сучасності.
) напрями удосконалення системи управпіння підприємством та всіма видами його діяльності. Внутрішні та зовнішні відносно до підприємства фактори. Факторами внутрішнього середовища можливо оперувати на рівні підприємства, а от зовнішніми факторами управляти майже неможливо, оскільки вони потребують зазвичай суттєвих структурних зрушень, розгалуження інфраструктури підприємства, залучення інституціональних механізмів для забезпечення належних передумов функціонування підприємства, і взагалі - удосконалення та розробки дієвих державних економічних та соціальних програм розвитку суспільства.
Для ПАТ "Оргтехніка" після проведеного аналізу винайдені такі шляхи покраення фінансового стану: зниження собівартості продукції - дозволить підприємству бути конкурентноспроможним на ринку збуту. Можливе за рахунок впровадження нової техніки, технологій, більш раціонального використання як матеріальних так і трудових ресурсів, зменшення питомої ваги постійних витрат в собівартості продукції, адже зниження собівартості продукції прямо пропорційно впливає на збільшення прибутку підприємства. Тому що в теперiшнiй час на ринку засобiв письма домiнують товари китайського виробництва, які набагато дешевші.
Ефективність використання фінансових ресурсів характеризується оборотністю активів і показниками рентабельності та фінансової стійкості. Отже, ефективність використання фінансових ресурсів можна підвищувати, зменшуючи термін оборотності і, підвищуючи рентабельність за рахунок зниження витрат і збільшення виторгу.
Успіх керування фінансовими ресурсами прямо залежить від
структури капіталу на підприємстві. Структура капіталу може бути перешкодою для
підприємства. Вона також прямо впливає на рентабельність, норму прибутку,
коефіцієнтів ділової активності та оборотності на підприємстві.
3.3 Шляхи підвищення фінансової стійкості в період емісії
цінних паперів
Для підприємств, що здійснюють нині свою діяльність на фондовому ринку України і потребують залучення додаткових грошових коштів, існує кілька джерел фінансування їх фінансової діяльності. Такими джерелами є кредитні ресурси і емісія цінних паперів. Емісія цінних паперів є ефективним способом збільшення оборотних коштів акціонерних товариств [26].
Основним завданням емісійної політики є формування достатнього обсягу капіталу підприємства для розширення діяльності. При цьому додаткова емісія акцій призводить до збільшення власного капіталу підприємства. В процесі залучення власного капіталу за рахунок емісії простих акцій слід мати на увазі, що за вартістю цей вид капіталу є найбільш дорогим, через те, що витрати на його обслуговування не зменшують базу оподаткування прибутку, а премія за ризик - найбільш висока, так як даний вид капіталу під час банкрутства є захищеним найменше.
Завдання, які вирішуються за допомогою цінних паперів:
−нарощування статутного капіталу емітента;
−зміни структури акціонерного капіталу;
−мобілізації інвестиційних ресурсів;
−погашення кредиторської заборгованості [26].
Емісійна політики підприємства передбачає такі етапи:
а) Дослідження можливостей ефективного розміщення майбутніх цінних паперів;
б) Визначення мети емісії (реальне інвестування, поліпшення структури використовуваного капіталу, намічене поглинання інших підприємств та інші цілі, що вимагають швидкої акумуляції значного обсягу власного капіталу);
в) Визначення обсягу емісії проводиться розрахунком потреби в залученні власних фінансових ресурсів за рахунок зовнішніх джерел;
г) Визначення номіналу, видів і кількості емітованих акцій;
д) Оцінка вартості створюваного акціонерного капіталу здійснюється за двома параметрами:
передбачуваному рівні дивідендів, який визначається виходячи з обраного типу дивідендної політики;
витрат з випуску акцій і розміщення емісії [26].
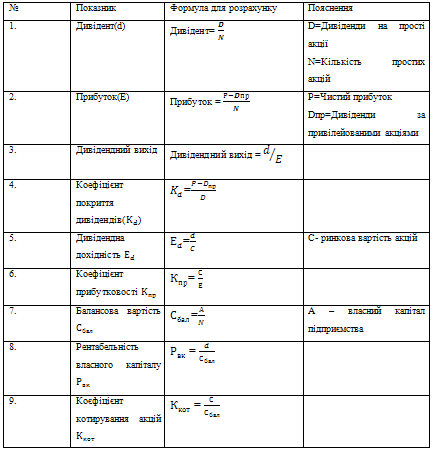
Якість емісійної політики визначає позицію підприємства на ринку цінних паперів. При оцінці підприємства на ринку цінних паперів вирішальними є показники: дохід на акцію, дивіденд на акцію, дивідендний вихід, коефіцієнт котирування акцій, ціна акції, дивідендна дохідність акцій. Показник дохід на акцію (Дак) поданий підприємством у Звіті про 10 фінансові результати за рядком 230 і показує, скільки чистого прибутку припадає на одну просту акцію. Показник дивіденд на акцію (Да) також є звітним і відображається у Звіті про фінансові результати за рядком 340 та показує, скільки оголошених дивідендів припадає на одну акцію. Коефіцієнт дивідендного виходу показує частку дивідендів до сплати у чистому прибутку.
В умовах ринкової економіки України виникає суперечність європейським принципам фінансування діяльності. Дана суперечність стосується вартості фінансування діяльності підприємства, оскільки в умовах нашої економіки самофінансування є набагато дешевше за залучення позикових коштів, а особливо це стосується облігаційних і вексельних позик. Тому підприємство має незначну кількість кредитів і щорічно їх частка зменшується, оскільки коефіцієнт фінансування має спадну тенденцію. Непокритий збиток може пояснюватись економічними зрушеннями в економіці України.
Наявний брак власних оборотних коштів поповнити за рахунок
чистого прибутку неможливо, тому підприємству потрібно залучати кошти
доведеться шляхом емісії облігацій або корпоративних прав.
Висновок
Проведене дослідження дало можливість отримати сукупність наукових висновків та результатів, які дозволити визначити основні тенденції розвитку ПАТ "Оргтехніка" та фондового ринку в посткризовий період.
Після розгляду вищевикладених питань та аналізу інфраструктури фондового ринку та його вплив на ПАТ "Оргтехніка", можна зробити наступні висновки: в умовах ринкової економіки України виникає суперечність європейським принципам фінансування діяльності. Дана суперечність стосується вартості фінансування діяльності підприємства, оскільки в умовах нашої економіки самофінансування є набагато дешевше за залучення позикових коштів, а особливо це стосується облігаційних і вексельних позик. Тому підприємство має незначну кількість кредитів і щорічно їх частка зменшується, оскільки коефіцієнт фінансування має спадну тенденцію. Непокритий збиток може пояснюватись економічними зрушеннями в економіці України.
Сьогодні контроль за фінансовими ринками кожна країна здійснює самостійно, а увага національних контролюючих органів цілковито зосереджена на внутрішніх ринках. Такий розвиток не є ефективним на сучасному етапі розвитку світових фінансів. Саме тому міжнародний контролюючий орган повинен бути єдиним.
Потенціал до розвитку українського фондового ринку великий. Для розвитку фондового ринку, Україні необхідно переоцінити ухвалені закони, постанови, інші правові та нормативні акти, інструкції з позиції оптимізації діяльності державних інститутів: апарату управління в центрі, адміністративних органів на регіональному й місцевому рівнях.
Поява на вітчизняному ринку Центрального депозитарію стало б суттєвим вкладом в реалізацію концепції формування в Україні міжнародного фінансового центру. Наявність державного депозитарію забезпечить інфраструктурі можливість росту оборотності цінних паперів, а також буде сприяти розвитку як біржового, так і позабіржового сегмента ринку, збільшить завдяки цьому кількість учасників інвестиційного процесу. Поява на ринку центрального депозитарію буде сприяти і консолідації, що позитивно вплине на ріст ліквідності ринку цінних паперів.
Необхідним є водночас укрупнення загальних управлінських
функцій, які пов’язані з плануванням соціально-економічного розвитку і
скорочення апарату, максимальне спрощення наявного неефективного механізму
дозвільної системи, яка передбачає багато численні бюрократизовані процедури,
розвиток нових фінансових інструментів допоможе пришвидшити розвиток.
Список використаної літератури
1.Закон України "Про цінні папери та фондовий ринок" від 23.02.2006 № 3480-IV (зі змінами і доповненнями) // http: // zakon.rada.gov.ua
2. Закон України "Про оцінку майна, майнових прав та професійну оціночну діяльність в Україні" // http: // zakon.rada.gov.ua
3.Закон України "Про приватизацію майна державних підприємств" // Відомості Верховної Ради (ВВР), 1992, N 24, ст.348. Документ3370-4, чинний, остання редакція вiд 19.01.2006 - [Електронний ресурс] - режим доступу: http: // www.rada.kiev.ua
.Закон України "Про Національну депозитарну систему та особливості електронного обігу цінних паперів в Україні" - [Електронний ресурс] - режим доступу: http: // www.rada.kiev.ua
. Закон України "Про Акціонерні товариства" // http: // zakon.rada.gov.ua
. Указ Президента України "Про Національну комісію з цінних паперів та фондового ринку" від 23 листопада 2011 року № 1063/2011 // http: // zakon.rada.gov.ua
7. Указ Президента України " Про затвердження
Методики оцінки майна" N 1253 від 07.12.2011 #"813421.files/image010.gif">
Система показників, які характеризують стан підприємства на ринку цінних паперів