Материал: Эффективность организации и управления промышленными предприятиями. проблемы и пути решения
УДК 658.5
Е. П. Енина
Воронежский государственный технический университет, г. Воронеж (Россия)
А. Е. Истомин
Медицинский центр Элмхерст, г. Нью-Йорк (США)
МЕТОДОЛОГИЯ ОЦЕНКИ ФИНАНСОВЫХ РИСКОВ НАУКОЕМКИХ ПРЕДПРИЯТИЙ МАШИНОСТРОЕНИЯ
В данной статье сделана попытка обосновать методологию оценки финансовых рисков наукоемких предприятий машиностроения на основе интегрированной системы управления рисками, системы сбалансированных показателей и финансово логистики.
Ключевые слова: финансовый риск, риск-менеджмент, наукоемкое предприятие, машиностроение, инвестиции, оценка рисков, методология, подходы, модели, обоснование.
E. P. Enina
Voronezh State Technical University,
Voronezh, Russia
A. E. Istomin
Medical center Elmhurst,
New York, USA
THE METHODOLOGY OF EVALUATION
OF FINANCIAL RISKS OF HIGH-TECH ENTERPRISES OF
MECHANICAL ENGINEERING
This article attempts to substantiate the methodology for assessing the financial risks of high-tech engineering enterprises on the basis of an integrated risk management system, balanced scorecard and financial logistics.
Key words: financial risk, risk management, high-tech enterprise, engineering, investment, risk assessment, methodology, approaches, models, justification.
Под финансовым понимается риск, возникающий при осуществлении финансового предпринимательства или финансовых сделок, исходя из того, что в финансовом предпринимательстве в роли товара
120
выступают денежные средства, или ценные бумаги, или валюта. К финансовому риску относятся:
кредитный риск; валютный риск; инвестиционный риск. Определим риск сделок как вероятность наличных валютных
убытков по конкретным операциям в иностранной валюте. Риск сделок возникает из-за неопределенности стоимости в национальной валюте в будущем. Данный вид риска существует как при заключении торговых контрактов, так и при получении или предоставлении кредитов и состоит в возможности изменения величины поступления или платежей при пересчете в национальной валюте.
Следует различать валютный риск для импортера и риск для экспортера. Риск для экспортера — это падение курса иностранной валюты с момента получения или подтверждения заказа до получения платежа и во время переговоров. Риск для импортера — это повышение курса валюты в отрезок времени между датой подтверждения заказа и днем платежа. Одним из важнейших видов рисков деятельности предпринимательской фирмы в условиях рыночной экономики является кредитный риск. Кредитный риск связан с возможностью невыполнения предпринимательской фирмой своих финансовых обязательств перед инвестором в результате использования для финансирования деятельности фирмы внешнего займа. Кредитный риск возникает в процессе делового общения предприятия с кредиторами: банком и другими финансовыми учреждениями; контрагентами: поставщиками.
Разнообразие видов кредитных операций предопределяет особенности и причины возникновения кредитного риска: недобросовестность заемщика, получившего кредит; ухудшение конкурентного положения предпринимательской фирмы, получившей коммерческий или банковский кредит; неблагоприятная экономическая конъюнктура; некомпетентность руководства предпринимательской фирмы и т. д.
Следующий вид финансового риска — инвестиционный риск. Данный вид риска связан со спецификой вложения предпринимательской фирмой денежных средств в различные проекты. В отечественной экономической литературе часто под инвестиционными подразумеваются риски, связанные с вложением средств в ценные бумаги. По нашему мнению, это понятие много шире и включает в себя все возможные риски, возникающие при инвестировании денежных средств.
Процессы, происходящие в настоящее время в России, изме-
121
нившиеся условия деятельности потребовали переориентации принципов работы предприятий на анализ и оценку многообразных внешних и внутренних факторов, влияющих на эффективность их деятельности.
Тема рисков чрезвычайно актуальна, т.к. как риск — это угроза того, что предприниматель понесет потери в виде дополнительных расходов или получит доходы ниже тех, на которые он рассчитывал.
Последствия риска чаще всего проявляются в виде финансовых потерь и невозможности получения ожидаемой прибыли, что проявляется в виде финансовых рисков. Под финансовым риском в общем случае понимают неопределенность финансовых результатов деятельности предприятия в будущем.
Стандарт наукоемкого предприятия по управлению рисками должен включать перечень методологий качественной и количественной оценки рисков в соответствии с картой рисков, единую терминологию при оценке и управлении рисками, систему контроля показателей риска, порядок установления лимитов по выявленным рискам, регламенты взаимодействия подразделений при управлении рисками.
Централизованное управление рисками — комплекс мероприятий, позволяющих проводить информирование по предмету риск-менеджмента среди всех сотрудников, причастных к системе риск-менеджмента в наукоемкой организации. Система риск-менеджмента направлена на реализацию следующих этапов:
-выявление рисков с одновременным заполнением списка рисков каждого конкретного проекта. Также на данном этапе фиксируются основные параметры и свойства каждого риска.
-каждому риску присваивается ранее разработанная категория сложности, от которой будут зависеть дальнейшие действия по предотвращению рисков. Как правило ограничиваются тремя или четырьмя категориями сложности.
-разработка мер по контролю и минимизации рисков, в результате которой должны появиться письменные последовательные инструкции и план мероприятий по уменьшению и нейтрализации последствий рисковых событий. Инструкции и планы охватывают перечень ответственных лиц и проектных групп, регламент и график мероприятий, а также перечни конкретных действий по минимизации того или иного риска.
122
После этапа организации проекта стартует процесс идентификации рисков. Эта процедура необходима для формирования реестра рисков, вероятных в данном проекте. Данный реестр служит основанием для мониторинга и системы реагирования на риски , так как перечень содержит всю актуальную информацию о рисках. Для целей составления реестра рисков предлагаются следующие мероприятия:
- по окончании каждого проекта формируется отчет о его выполнении, содержащий в том числе и характеристики рисков, возникших в связи с данным проектом, которые централизуются в общей информационной базе. Данная база может быть использована как источник для пополнения сведений о рисках текущего проекта.
Что касается методологий и алгоритмов управления рисками, то они могут быть представлены несколькими конкретными подтипами: методологиями построения интегрированных систем управления рисками (на базовых бизнес-процессах, протекающих в компании), методологии, опирающейся на систему сбалансированных показателей, и, наконец, методологии финансовой логистики.
Для управления финансовыми рисками в крупных, преимущественно промышленных компаниях, с дивизионной или штабной структурой, чаще всего формируются интегрированные системы управления рисками. Методологически, их формирование осложнено рядом проблем, главным образом, наличием практического корпоративного опыта построения подобных систем и отсутствием общей научно-методической базы.
Обобщая вышеизложенные материалы, можно сформулировать следующие выводы относительно особенностей создания и функционирования различных систем и механизмов управления рисками (таблица).
Вцелом, жизнеспособны все три подхода (активный, адаптивный и консервативный) к управлению рисками, хотя наиболее является активный подход, основанный на профилактике и упреждении возникновения рисков.
Врамках каждого из подходов могут существовать модели управления рисками, при этом статические модели могут присутствовать во всех трех подходах, а динамические – только в активном. Вместе с тем, эффективность статических моделей зависит, главным образом, от стабильности экономики: при стабильной
123
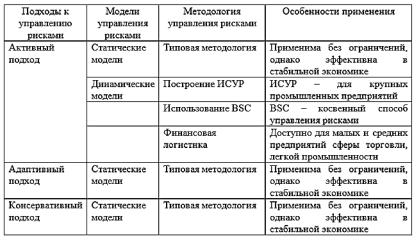
социально-экономической ситуации компании могут вполне ограничиться такими моделями.
Система подходов, моделей и методологий рискменеджмента
Наукоемкому предприятию целесообразно в процессе функционирования системы управления рисками выявлять наиболее значимые риски: производственные, коммерческие, финансовые, а также выбирать оптимальные ответные меры в случае негативных последствий, которые могут быть выражены следующими альтернативами: развитие организации производства; оптимизация бизнес-процессов; привлечение квалифицированных кадров; развитие корпоративной политики; учет интересов участников-инвесторов.
На основе суждений специалистов, основанных на их предпочтениях, определяется вероятность различных сценариев. Полученные данные представляются в матричной форме с целью получения оптимальных решений.
Литература
1. Енина Е.П. Управление рисками и страхование: учеб. пособие [Электронный ресурс]. Электрон. текстовые, граф. данные (2,46 МБ) / Е.П. Енина, Г.А. Лаврѐнова. Воронеж: ФГБОУ ВПО
124