Материал: Экономика и организация производства. практикум. Зеленская С.Г., Перцев Ю.А
И в этом случае при процентной ставке реинвестиций 12% фирма А выберет вариант III, а при процентной ставке 18% фирма В выберет вариант II.
На практике приходится сравнивать независимые инвестиционные проекты различной продолжительности.
Пример. Оцените привлекательность для инвестора следующих инвестиционных проектов при коэффициенте дисконтирования q%=24% (см. табл.8).
Таблица 6.8
№ проекта |
Инвестиции, млн.руб. |
Годовые поступления, млн. руб. |
|||||
1 |
2 |
3 |
4 |
5 |
6 |
||
1 |
800 |
600 |
400 |
300 |
|
|
|
2 |
1200 |
800 |
500 |
400 |
200 |
|
|
3 |
1400 |
1000 |
500 |
400 |
250 |
150 |
100 |
Прогнозируемая прибыль в первом варианте:
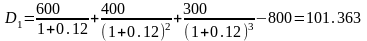
Продлим этот проект с периодическими инвестициями на 4-й год – 600 млн.,
5-й
.год – 400, 6-й год – 300, 7-й год – 600 млн. и
т.д.
на n
лет
при n
— ∞. В этом случае прибыль равна:
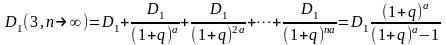
где а=3,
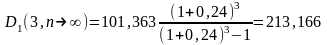 млн.,
 млн.
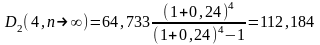 млн.
 млн.
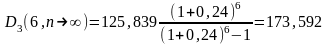 млн.
6.2. Экономический анализ вариантов коммерческих контрактов
Коммерческие контракты обычно кредитуются самим производителем товара или услуг либо банком или финансовой компанией.
Для выбора наиболее выгодного с точки зрения покупателя варианта контракта используется современная (текущая) стоимость платежей. При этом дисконтирование платежей происходит по единой процентной ставке, за которую обычно принимают действующую процентную ставку по кредитам.
Пример 6.4. АО планирует строительство объекта. Проектная стоимость объекта — 500 млн. руб. Срок сооружения – 0,5 года. Для финансирования строительства планируется взять кредит. Предлагаются следующие условия погашения кредита:
A) 20% стоимости объекта выплачивается при заключении контракта, 10% - при сдаче объекта. Остальная сумма кредита погашается равными годовыми платежами в течение 3 лет.
Б) 15% стоимости объекта выплачивается при заключении контракта, 15% - при сдаче объекта. Предусмотрен льготный период, за который выплачиваются только проценты, - 0,5 года. Остаток кредита погашается в течение 4 лет равными годовыми платежами.
B) 18% стоимости объекта выплачиваются при заключении сделки; 7% - при сдаче объекта. Предусмотрен льготный период 4 месяца. Остаток кредита погашается в течение 2 лет равными месячными платежами.
Процентная ставка по кредиту; для всех вариантов приведена в табл. 9, ставка сравнения – 30%.
Требуется оценить наиболее выгодный вариант погашения кредита.
Введем обозначения Q1,2 – стоимость аванса при заключении контракта и остатка кредита после окончания строительства объекта, t – продолжительность строительства объекта, n – срок погашения контракта, l – продолжительность льготного периода, i – процентная ставка по кредиту, q – процентная ставка сравнения, р – количество периодов платежей по кредиту в течение года.
Таблица 6.9
Варианты |
Q1, млн. |
Q2, млн. |
t, млн. |
n, лет |
р |
l, лет |
t%/100% |
Q %/100% |
А |
100 |
50 |
0,5 |
3 |
1 |
0 |
0,46 |
0,3 |
Б |
75 |
75 |
0,5 |
4 |
1 |
0,5 |
0,48 |
0,3 |
В |
90 |
35 |
0,5 |
2 |
2 |
1/3 |
0,42 |
0,3 |
Наиболее привлекательным является 1-й проект.
В условиях инфляции необходимо рассчитать процентную ставку дисконтирования с учетом годового уровня инфляции и применить новую ставку дисконтирования для расчета экономической эффективности проекта.
Пример. Рассчитайте целесообразность инвестирования в следующий проект: сумма инвестиций – 1,3 млрд.; денежные поступления по годам – 1 млрд., 0,9 млрд.,0,8 млрд.; коэффициент дисконтирования – 18%; годовой уровень инфляции – 24%.
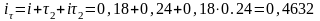 ,
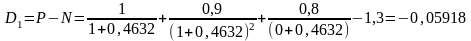 млрд.
Определим величину ежегодных платежей после окончания строительства объекта. Оставшаяся сумма платежей D равна:
D = P-Q1-Q2 = 500 - 0.2 • 500 - 0.1 • 500 = 350 млн. руб.
Ежегодные платежи представляют собой обычную ренту, текущая стоимость которой равна D:
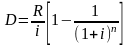 ,
где R- величина годового платежа.
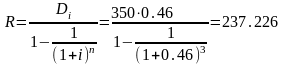 млн.
Так как величина ставки сравнения q = 0,3, то текущая стоимость финансовой ренты с годовым платежом R, процентной ставкой q и сроком n лет к моменту окончания строительства будет:
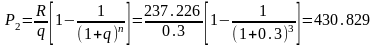 млн.
После дисконтирования к моменту выдачи кредита современная величина всех платежей равна:
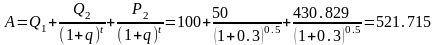 млн.
После окончания строительства объекта непогашенная сумма кредита равна:
D = P-Q1-Q2 = 500- 0.15 • 500 - 0.15 • 500= 350 млн. руб.
Сумма процентов за льготный период:
I = D(l + i)n -D = 350(1 + 0.48)0.5 -350 = 75.793 млн.
Величина ежегодного платежа:
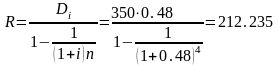 млн.
Текущая стоимость финансовой ренты к моменту окончания льготного периода по ставке сравнения q:
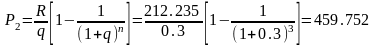 млн.
Современная величина всех платежей к моменту выдачи кредита, рассчитанная по ставке сравнения q:
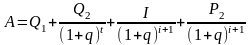 ,
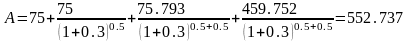 млн.
Вариант В
После окончания строительства объекта непогашенная сумма кредита равна:
D = P-Q1-Q2 = 500-0.18 • 500-0.07 • 500 = 375 млн.
Сумма процентов за льготный период:
|
млн. |
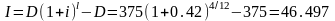
Величина ежемесячного платежа по формуле текущей стоимости обычной ренты с р - 12 платежами в течении года (пример 3.3) равна:
|
млн.
|
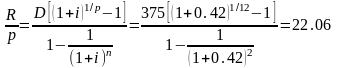
Текущая стоимость финансовой ренты к моменту окончания льготного периода по ставке сравнения q:
|
млн. |
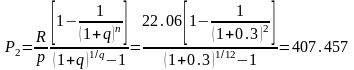
Современная величина всех платежей к моменту выдачи кредита, рассчитанная по ставке сравнения q:
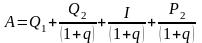 ,
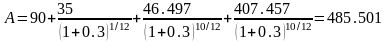 млн.
Из предложенных вариантов ддя АО наибольший интерес представляет вариант Б.