Материал: Экономика и организация производства. практикум. Зеленская С.Г., Перцев Ю.А
6. Экономический анализ эффективности инвестиций
6.1. Экономический анализ вариантов долгосрочного вложения капитала
Для оценки различных вариантов экономической эффективности долгосрочного вложения капитала используется метод расчета текущей стоимости. Если в результате осуществления инвестиционного проекта ожидаются денежные поступления R1, R2, ..., R2n, где п - срок амортизации объекта, то текущая стоимость денежных поступлений определится как
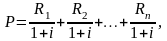
где i - процентная ставка дисконтирования.
Пусть N - сумма затраченных средств на инвестиционный проект. Тогда планируемая прибыль D будет равна:
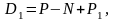
где P1 - прочие поступления.
Пример 6.1. Фирма приобретает новое оборудование. Денежные поступления, которые планируется получить за 5 лет в результате повышения производительности и сокращения затрат, приведены в табл. 6.1.
Таблица 6.1
Варианты |
Денежные поступления по годам R1, млн. |
Сумма |
||||
|
1 |
2 |
3 |
4 |
5 |
|
I |
100 |
150 |
300 |
4000 |
600 |
1550 |
II |
600 |
400 |
300 |
200 |
100 |
1600 |
III |
500 |
500 |
400 |
300 |
200 |
1900 |
Инвестиции в млн. руб. по вариантам в табл.6.2.
Таблица 6.2
Варианты |
I |
II |
III |
Покупка оборудования |
800 |
950 |
110 0 |
Установка оборудования |
20 |
20 |
20 |
После пяти лет эксплуатации оборудование предполагается реализовать по остаточной стоимости 40 млн. .руб. Анализ экономической эффективности трех вариантов замены оборудования начнем с расчета текущей стоимости денежных поступлений. При этом дисконтирование денежных поступлений от всех вариантов будем проводить по единым процентным ставкам в широком диапазоне от 12% и выше.
Для процентной ставки i = 12% текущая стоимость денежных поступлений:
|
млн. |
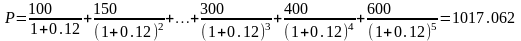
В табл. 6.3 приведены расчетные данные текущей стоимости всех вариантов при различных ставках дисконтирования.
Таблица 6.3
Варианты |
Текущая стоимость Р при ставке дисконтирования i %, млн. руб. |
||||||||
|
12% |
14% |
16% |
18% |
20% |
22% |
24% |
26% |
28% |
I |
1017.06 |
954.08 |
896.46 |
843.64 |
795.13 |
750.52 |
. |
- |
|
II |
1251.97 |
1206.94 |
1164.77 |
1125.2 |
1088.02 |
1053.04 |
1020.07 |
988.95 |
959.55 |
III |
1433.87 |
1374.82 |
1319.79 |
1268.43 |
1220.4 |
1175.5 |
1133.3 |
1093.73 |
1056.5 |
Текущая стоимость оборудования, после 5 лет эксплуатации реализованного по цене 40 млн. руб., дисконтированная по процентным ставкам i = 12%-28%, приведена в табл. 6.4.
Таблица 6.4
Текущая стоимость Р при ставке дисконтирования i=12%, млн. руб. |
|
||||||||
12% |
14% |
16% |
18% |
20% |
22% |
24% |
26% |
28% |
|
22.7 |
20.77 |
19.04 |
17.49 |
16.08 |
18.80 |
13.64 |
12.60 |
11.64 |
|
Прогнозируемая прибыль по ставке дисконтирования i=12% для варианта:
D=1017.06-820+22.70=219.76 млн.
З начения
D
для
трех вариантов и рассмотренных дисконтных
ставок
приведены в табл. 6.5.
Таблица 6.5
Варианты |
Планируемая прибыль D в млн. руб. для ставок дисконтирования, i '% |
||||||||
|
12% |
14% |
16% |
18% |
20% |
22% |
24% |
26% |
28% |
I |
219.76 |
154.85 |
95.50 |
41.13 |
-8.79 |
- |
- |
- |
- |
II |
304.67 |
257.71 |
213.81 |
172.69 |
134.1 |
97.84 |
63.71 |
31.55 |
1.19 |
III |
336.57 |
275.59 |
218.83 |
165.92 |
116.48 |
70.3 |
26.94 |
-13.67 |
- |
Как следует из табл. 5, I вариант дает прибыль при ставке дисконтирования – i1 < 20%, второй вариант - i2 < 28%. Соответственно за внутреннюю норму рентабельности IRR (отношение прибыли к себестоимости) можно принять для I варианта 20%, для II -28, для III-25%.
Введем показатель рентабельности, равный отношению текущей стоимости всех денежных поступлений к суммарным инвестиционным расходам:
 .
Его значения для рассмотренных вариантов приведены в табл. 6.6.
Таблица 6.6
Варианты |
Показатель рентабельности РI для ставок дисконтирования, i % |
||||||||
|
12% |
14% |
16% |
18% |
20% |
22% |
24% |
26% |
28% |
I |
1.268 |
1.189 |
1.165 |
1.05 |
0.989 |
- |
- |
- |
- |
II |
1.318 |
1.266 |
1.220 |
1.178 |
1.138 |
1.101 |
1.066 |
1.033 |
1.00 |
III |
1.333 |
1.246 |
1.195 |
1.148 |
1.104 |
1.063 |
1.024 |
0.988 |
- |
Чем выше показатель рентабельности, тем более привлекателен соответствующий вариант инвестиций. Поэтому при ставке дисконтирования i < 13% более рентабельным является программа III. Планируемая прибыль для нее – 336,57 млн.руб., что так же выше, чем для программы II.При ставке дисконтирования i>13% показатель рентабельности PI для программы II превосходит PI программы III.Планируемая прибыль D в программе II сравнивается с D программы III при i=17% и в дальнейшем так же превосходит D программы III.
Итак, наиболее привлекательными для инвестиций являются программа III при i < 13% и программа II при i > 13%.
Пусть имеются две фирмы A и В, заинтересованные в инвестиционном процессе. Денежные поступления фирмы могут реинвестировать: А по ставке 12%, а В по ставке 18%. Какой вариант они выберут?
Для этого нужно рассчитать наращенные стоимости поступлений Si к концу срока амортизации и наращенные суммы инвестиций и вычислить величину будущей прибыли для каждого варианта.
П = Si - SN,
где Si = R1 (1+i) n-1 + R2 (1+i) n-2 + …+ Rn SN = N (1+i) n
Соответствующий расчет для трех вариантов приведен в табл. 6.7.
Таблица 6.7
Годы |
Расходы и поступления |
Наращенные суммы инвестиций для % ставки |
||||||||
|
I |
|
III |
12% |
18% |
|||||
|
|
|
|
I |
II |
III |
I |
II |
Ш |
|
0 |
-820 |
-970 |
-1120 |
-1445.12 |
-1709.77 |
-1973.82 |
-1875.96 |
-2219.12 |
-2562.29 |
|
1 |
100 |
600 |
500 |
157.35 |
944.10 |
786.75 |
193.88 |
1163.27 |
969.39 |
|
2 |
150 |
400 |
500 |
210.74 |
561.97 |
702.46 |
246.45 |
657.21 |
821.51 |
|
3 |
300 |
300 |
400 |
376.32 |
376.32 |
501.76 |
417.72 |
417.72 |
556.96 |
|
4 |
400 |
200 |
300 |
448 |
224 |
336 |
472 |
236 |
354 |
|
|
|
|
|
|
|
|
|
|
|
|
Продолжение табл.6.7
|
||||||||||
5 |
600 |
100 |
200 |
600 |
100 |
200 |
600 |
100 |
200 |
|
6 |
40 |
40 |
40 |
40 |
40 |
40 |
40 |
40 |
40 |
|
Сумма |
387.29 |
536.62 |
593.15 |
94.09 |
395.08 |
199.57 |
||||