Материал: Фінанси_Посібник
Дефіцит бюджету може бути викликаний:
1)недоліками, пов’язаними з формуванням бюджету, коли брак коштів у бюджеті має місце при достатньому забезпеченні економіки фінансовими ресурсами та досить високому рівні доходів юридичних і фізичних осіб. За таких умов мова про фінансову кризу в країні не йде;
2)обмеженістю фінансових ресурсів, що пов’язане з виробленням незначних обсягів ВВП і, відповідно, низьким рівнем доходів юридичних і фізичних осіб. За таких умов існують всі ознаки фінансової кризи в країні.
Бюджетний дефіцит можна розглядати за формою прояву, причинами
виникнення та напрямками його фінансування, за зв'язком із державним боргом.
За формою прояву виділяють:
–плановий – запланований і затверджений у законі про державний
бюджет;
–фактичний – це реальне перевищення, офіційно зафіксоване як правило наприкінці бюджетного року;
–прихований дефіцити.
Прихований дефіцит – це занижена величина фактичного бюджетного дефіциту і державного боргу, що нерідко робиться цілеспрямовано і є результатом певної політичної ситуації (наприклад, перед виборами, щоб підвищити свої заслуги і примусити виборців проголосувати за них ще раз), а також він може бути результатом «жорсткого» курсу уряду на щорічно збалансований бюджет. Прихованість дефіциту є негативним і небезпечним для держави явищем, оскільки приховує реальні показники бюджету, піддає їх фальсифікації, що загалом впливає на її фінансові можливості.
За причинами виникнення розрізняють свідомий, вимушений, циклічний і структурний дефіцити.
Свідомий дефіцит виникає в умовах достатності ресурсів у суспільстві та досить високому рівні доходів юридичних та фізичних осіб. Він пов’язаний з політикою помірного оподаткування з метою зміцнення фінансової бази підприємницьких структур. За таких умов досить активною є політика позикових фінансів.
Вимушений дефіцит пов’язаний із необхідністю витрачати коштів більше, ніж їх можна мобілізувати, при низькому рівні виробленого ВВП, коли оподаткування не може забезпечити бюджет держави достатніми доходами. Як правило, він є наслідком економічної кризи, яка супроводжується дефіцитом фінансових ресурсів, стихійних лих, епідемій, воєн, гіперінфляції.
Циклічний дефіцит – це дефіцит, який є результатом циклічного падіння виробництва (скорочення національного доходу та обсягу виробництва) внаслідок кон’юнктурних коливань.
Структурний дефіцит – це дефіцит, який є результатом свідомої активної (дискреційної) політики держави, що передбачає маніпулювання податками і урядовими видатками з метою зміни реального обсягу національного виробництва і зайнятості, контролю над інфляцією та прискорення економічного зростання задля запобігання спаду виробництва в країні.
196
За напрямками дефіцитного фінансування дефіцит може мати пасивний та активний характер спрямування.
Пасивний характер дефіциту зумовлюється спрямуванням бюджетних ресурсів на фінансування поточних потреб держави.
Активний – на фінансування бюджетних інвестицій, і в першу чергу, капітальних вкладень у високоефективні інвестиційні проекти.
Уцілому різниця між цими видами дефіциту полягає в тому, що активний дефіцит дає змогу активізувати подальший розвиток економіки і зростання капіталу, а пасивний – спричинений інфляцією.
За зв'язком із державним боргом розрізняють первинний та операційний бюджетний дефіцит.
Первинний дефіцит – різниця між величиною дефіциту бюджету і виплатою відсотків за борг.
Увипадку випуску урядом державних цінних паперів для фінансування первинного бюджетного дефіциту зростають основна сума державного боргу і коефіцієнт його обслуговування.
Операційний дефіцит – дефіцит державного бюджету із вирахуванням інфляційної частини відсоткових платежів з обслуговування державного боргу.
Уцілому основною причиною виникнення бюджетного дефіциту є випередження темпів зростання бюджетних видатків порівняно зі зростанням доходів бюджету.
Дефіцит державного бюджету – неоднозначне явище. Представники кейнсіанської школи стверджують, що поміркований бюджетний дефіцит – це благо, оскільки він дає можливість збільшити сукупний попит шляхом дефіцитного фінансування державних видатків.
Для відповіді на питання про бажаність бюджетного дефіциту для суспільства треба вирішити дві проблеми:
1)дефіцит – це наслідок спаду виробництва в країні або наслідок фінансової політики держави;
2)зменшує дефіцит бюджету приватні інвестиції або заохочує їх. Характеризуючи бюджетний дефіцит, треба відзначити, що в його основі
завжди лежить банальна причина – намагання використати коштів більше, ніж є реальних доходів.
Теоретично вирішити проблему дефіциту досить просто – збільшити надходження до доходної частини бюджету, зокрема за рахунок оподаткування, або скоротити видатки.
Однак насправді все набагато складніше: збільшувати податки або недоцільно, оскільки це призведе до зниження ділової активності та тінізації економіки, а скорочувати видатки теж неможливо, бо вони досягли критичного мінімуму. Тому система дефіцитного фінансування державних потреб є досить звичайною практикою у країнах з різними фінансовими можливостями, навіть в економічно розвинених.
Слід зауважити, що розмip бюджетного дефiцитy, який перевищує 3 % ВВП, призводить до зниження iнвестицiйної активності та розвитку інфляції. Хронічні бюджетні дефіцити гальмують економічну діяльність в країні, а отже
197
й економічне зростання держави, та підвищують потенційний ризик монетизації і дефолту.
Дефолт – це невиплата країною фінансових зобов’язань за державними запозиченнями.
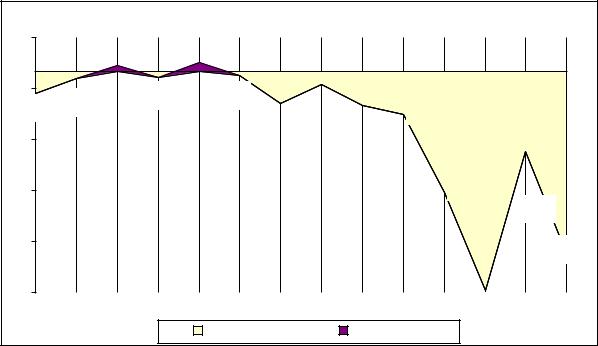
Динаміку процесу дефіцитного фінансування наведено на рис. 7.1.
млрд. грн. |
|
|
|
|
|
||
10 |
|
|
|
1,1 |
|
|
|
|
|
|
0,7 |
|
|
|
|
|
|
|
|
|
|
|
|
-5 |
|
-2,0 |
-1,8 |
-1,0 |
-3,8 |
-9,8 |
|
-6,3 |
|
|
|||||
|
-9,2 |
-12,5 |
|
||||
1997 |
1999 2000 2001 |
2002 2003 2005 2006 2007 2008 2009 2010 2011 2012 |
|||||
-20 |
|
|
|
|
|
|
|
-35 |
|
|
|
|
|
-35,5 |
|
|
|
|
|
|
|
|
-23,6 |
-50 |
|
|
|
|
|
|
-53,5 |
|
|
|
|
|
|
|
|
-65 |
|
|
|
|
|
-64,3 |
роки |
|
|
|
|
|
|
||
|
|
|
|
|
|
|
|
|
|
|
|
Дефіцит (-) |
|
Профіцит (+) |
|
Рис. 7.1 Динаміка показників дефіциту / профіциту бюджету в Україні |
|||||||
Як свідчать наведені на рисунку дані, за оперативними даними Міністерства фінансів України номінальний показник дефіциту державного бюджету за 2012 р. склав 53,5 млрд. грн., що перевищує граничний розмір, установлений законом про Державний бюджет України на 2012 р. в сумі 38,8 млрд. грн., на 2,4 млрд. грн., тобто на 7,2 % [3].
За роки незалежності у політиці дефіцитного фінансування можна умовно виділити декілька етапів.
Перший етап (1992–1999 рр.) характеризується тенденцією до скорочення бюджетного дефіциту з 6,3 до 2 млрд. грн. Цей період пов'язаний з глибокою економічною кризою і негативним її впливом на обсяги дефіциту,
Другий етап (2000–2002 рр.) характеризується тим, що в окремі роки (2000 р. та 2002 р.) в економіці України зафіксовано бюджетний профіцит, що є позитивним явищем.
Третій етап (2003–2007 рр.) пов'язаний з проголошенням політики пріоритетного соціального розвитку та реалізацією соціальних програм, внаслідок чого спостерігається тенденція до зростання обсягів дефіциту бюджету.
Четвертий етап (2008–2010 рр.) пов'язаний зі збільшенням обсягів бюджетного дефіциту у зв’язку з фінансовою кризою та політичною нестабільністю в державі.
198
Основними причинами бюджетного дефіциту в Україні є:
зменшення приросту національного доходу внаслідок економічної кризи і спаду виробництва;
збільшення державних витрат;
зменшення надходжень до бюджетів усіх рівнів порівняно з видатками;
відсутність чіткої фінансової стратегії;
інфляційні процеси;
падіння доходів в умовах кризового стану економіки;
циклічні спади в економіці, особливо якщо вони глибокі і тривалі;\
непослідовна фінансово-економічна політика, що веде до зростання державного боргу;
нераціональне використання залучених на умовах боргового фінансування коштів;
зменшення оподаткування з метою підвищення ділової активності та стимулювання економіки (без відповідного корегування бюджетних витрат).
7.2. Основні концепції збалансованості бюджету
За наявності бюджетного дефіциту держава може дотримуватися певної системи заходів щодо його ліквідації.
У світовій практиці для боротьби з бюджетним дефіцитом застосовуються три основні концепції збалансованості бюджету:
–на щорічній основі;
–на циклічній основі;
–концепція «функціональних фінансів».
Збалансування бюджету на щорічній основі знижує або зовсім виключає ефективність фіскальної політики держави, оскільки суперечить з антициклічною та стабілізуючою її спрямованістю.
Наприклад, в період спаду виробництва та безробіття доходи населення падають, тобто зменшуються й податкові надходження до бюджету. У цьому випадку держава повинна або збільшити податкові надходження шляхом впровадження нової податкової політики, або зменшити видатки, або поєднати обидва ці заходи у сукупності.
В умовах інфляції при номінальному підвищенні грошових доходів автоматично збільшуються й податкові надходження. Якщо брати за мету щорічне збалансування доходів і видатків бюджету, то треба негайно збільшувати державні видатки. Тому оперативне державне регулювання доходів і видатків, яке передбачає втручання держави у сферу податковофіскальної політики на протязі року, призведе до нестабільності в економіці країни та бізнесі.
199
Збалансування бюджету в ході економічного циклу передбачає, що уряд розробляє і впроваджує антициклічну політику і водночас балансує бюджет.
Економічний цикл може займати у різних країнах від чотирьох до восьми-десяти років. Дії уряду, пов’язані з протистоянням спаду, повинні бути спрямовані на зниження податків, що призведе до підвищення ділової активності, отже до збільшення податкових надходжень. На цьому етапі потрібно урізати видатки уряду. Позитивне бюджетне сальдо, що виникне на цій основі, може бути використане на покриття державного боргу, що виник у період спаду. Таким чином, урядові фіскальні дії повинні створити позитивну антициклічну силу й допоможе збалансувати бюджет не на щорічній основі, а за період у декілька років.
Ключова проблема даної концепції полягає в тому, що періоди підйому та спаду можуть бути неоднаковими за глибиною та тривалістю й, тоді завдання стабілізації економіки вступає у протиріччя із завданням збалансування бюджету у ході циклу. Наприклад, якщо занепад економіки буде довгим і глибоким, а період підйому коротким, це призведе до появи великого дефіциту у період спаду, незначного або зовсім ніякого позитивного сальдо у період розквіту і, таким чином, до виникнення циклічного дефіциту бюджету.
Сутність концепції функціональних фінансів полягає в тому, що держава повинна турбуватися не про збалансованість бюджету, а про макроекономічну стабільність економіки.
Прибічники цієї концепції стверджують, що податкова система повинна автоматично стимулювати збільшення податкових надходжень у період економічного зростання (недискреційна фіскальна політики), що призведе до самоліквідації бюджетного дефіциту.
Крім того, можливості уряду з питань позик та емісії грошей – безмежні. Фактично уряд може фінансувати будь-який дефіцит, тобто держава не може збанкрутити.
Вважається також, що при великому обсязі національного багатства, у тому числі накопиченого на руках у населення, проблема державного боргу не є обтяжливою і гострою для національної економіки.
Держава свою фінансову політику будує таким чином, що періодично використовує усі три концепції.
7.3. Методи фінансування бюджетного дефіциту
Відповідно до Бюджетного кодексу України затвердження бюджету з дефіцитом дозволяється у разі наявності обґрунтованих джерел фінансування бюджету.
У світовій практиці всі методи подолання бюджетного дефіциту поділяються на дві великі групи:
– емісійні;
200