Материал: Фінанси_Посібник
– беземісійні.
Емісійні методи фінансування бюджетного дефіциту включають кредитно-грошову емісію (монетизацію).
Беземісійні методи фінансування бюджетного дефіциту включають методи, що дозволяють вирішити проблему бюджетного дефіциту неемісійним шляхом – за рахунок внутрішніх або зовнішніх джерел, – через боргове фінансування та фінансування за рахунок податкової політики.
Кредитно-грошова емісія пов’язана з випуском додаткової маси грошей
вобіг для фінансування саме бюджетного дефіциту. Емісія грошей посилює інфляцію, погіршує стан грошового обігу, викликає тяжкі наслідки у сфері економічних та соціальних відносин.
За рахунок монетизації дефіциту бюджету держава може отримати сеньйораж – дохід від друкування та карбування грошей. Він виникає якщо темпи зростання грошової маси перевищують темпи зростання реального ВНП
врезультаті чого середній рівень цін збільшується і в країні починає наростати інфляція. В результаті усі економічні агенти платять своєрідний інфляційний податок, який з’являється за рахунок перерозподілу частини їх доходів на користь держави через зростаючи ціни.
Інфляційний податок – це втрата капіталу власниками грошових коштів внаслідок інфляції.
Тому Бюджетним кодексом України (ст. 15) визначено, що джерелом
фінансування бюджету не можуть бути емісійні кошти Національного банку України [1].
Внутрішніми джерелами покриття бюджетного дефіциту можуть бути:
–кредити Національного банку України;
–кошти від приватизації державного майна;
–доходи від операцій з цінними паперами;
–вільний залишок бюджетних коштів тощо.
Як один з механізмів скорочення бюджетного дефіциту пропонується секвестрування бюджетних видатків.
Секвестр – це обмеження видатків шляхом пропорційного їхнього скорочення (наприклад, на 5 %, 10 %) всіх статей видатків, крім захищених (видатків на сплату заробітної плати працівникам бюджетної сфери, а також видатків на соціальний захист і соціальне забезпечення, тобто на сплату пособій та пенсій), яке встановлюється державною владою, і здійснюється щомісячно до кінця поточного фінансового року у випадку невиконання дохідної частини бюджету.
Зовнішніми джерелами покриття бюджетного дефіциту можуть слугувати:
–кредити міжнародних фінансових установ та іноземних держав;
–безоплатна та безповоротна фінансова допомога під цільові програми.
Покриття бюджетного дефіциту за допомогою боргового
фінансування, тобто випуску державних позик при визначених умовах, виштовхує частину інвестицій із виробничого процесу, призводить до падіння чистого експорту, збільшення ринкової ставки процента і до зниження
201
споживчих видатків.
Державні цінні папери, «зв'язують» частину грошових коштів населення та фінансових ресурсів підприємств, зокрема комерційних банків, які внаслідок цього проводять менше активних операцій, тобто згортають обсяги кредитних та інвестиційних операцій. Грошовий ринок реагує на підвищення попиту на гроші зростанням відсоткової ставки. Це зростання скорочує приватні інвестиції, що пов’язане з виникненням так званого «ефекту витіснення» коштів з економіки, який значно послаблює стимулюючий ефект фіскальної політики.
Ефект витіснення визначається тим, що чим більшим є дефіцит, тим вищим є обсяг фінансування державних видатків і тим меншою – величина коштів, що доступні для фінансування інвестицій.
Таким чином, розширення масштабу використання державних цінних паперів для покриття бюджетного дефіциту справляє неоднозначний вплив на економіку.
По-перше, воно призводить до вилучення з ринку валових заощаджень фізичних осіб і прибутків юридичних, і як наслідок, до скорочення джерел фінансування інвестицій. Проблема ж залучення додаткових інвестицій в Україну для подальшого економічного зростання є найактуальнішою.
По-друге, посилюється фінансова дестабілізація, оскільки державні цінні папери стають вагомим сегментом грошового ринку, який не залишає можливостей для спрямування капіталу у менш прибуткові, але вкрай необхідні для суспільства галузі економіки.
Проблему дефіциту державного бюджету неможливо вирішити лише за рахунок боргового фінансування, оскільки категорії «бюджетний дефіцит» і «державний борг» тісно пов’язані між собою. Накопичена сума дефіцитів і бюджетних надлишків являє собою державний борг.
Державний борг складається із загальної суми боргових зобов'язань держави з повернення отриманих та непогашених кредитів (позик) станом на звітну дату, що виникають внаслідок державного запозичення за весь час існування держави.
Використання зовнішніх та внутрішніх кредитних джерел покриття бюджетного дефіциту зумовлює виникнення внутрішнього та зовнішнього боргу держави, що включає додаткові витрати на його обслуговування. Таким чином, за рахунок боргового фінансування можна знизити величину бюджетного дефіциту, але відразу ж автоматично починає зростати державний борг.
Як вже помічалося, щорічний дефіцит може покриватися або за рахунок зростання державного боргу, або за рахунок емісії грошей. Навіть бездефіцитний бюджет не може свідчити про здоровий стан економіки, якщо у держави великий борг, тому бюджетний дефіцит завжди знаходиться у центрі уваги, а величина державного боргу обмежується – за міжнародними стандартами він не повинен перевищувати 60% від обсягу ВВП.
Тому економічна політика держави має бути спрямована на зменшення бюджетного дефіциту за рахунок збільшення доходів шляхом створення
202
сприятливих умов для розвитку підприємницької діяльності та скорочення витрат бюджету і, в першу чергу, за рахунок обмеження витрат на утримання апарату управління, видатків на оборону тощо.
Тобто, ще одним методом фінансування бюджетного дефіциту є
впровадження зваженої податкової політики.
Одним з головних завдань фінансової науки є розробка податкових концепцій визначаючих економічно оптимальний і соціально справедливий рівень оподаткування, достатній для фінансування державних функцій, який би не пригнічував стимули до інвестування і мотивації до праці.
Проблема збільшення податкових надходжень до державного бюджету виходить за межи фінансування бюджетного дефіциту, оскільки пов’язана з проведенням комплексної податкової реформи, спрямованої на зниження податкових ставок і розширення бази оподаткування.
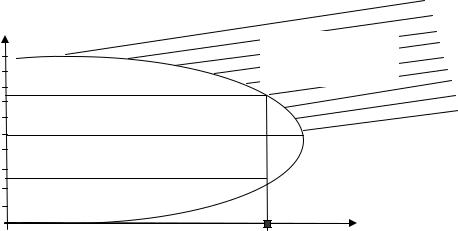
Наприклад, податкова реформа у США у 1981–1986 рр. була проведена на основі концепції Артура Лаффера, розробленої у 1974 р. економістом з університету Південної Каліфорнії. У ході проведених досліджень А. Лаффер отримав графік, який відбиває залежність між рівнем оподаткування та обсягом надходжень до бюджету. Відповідно до цієї концепції існує пряма залежність між величиною податкового тиску та обсягом податкових надходжень до бюджету, на підставі якої було складено так звану «криву Лаффера», яка зображена на рис. 7.2.
Податкові
ставки, % |
Заборонена |
|
зона |
||
100 |
||
оподаткування |
||
|
||
75 |
|
|
50 |
Max |
|
35 |
|
|
0 |
Податкові |
Обсяг надходжень до надходження бюджету при певному
рівні оподаткування
Рис. 7.2. «Крива Лаффера» – залежність між величиною податкового тиску та обсягом податкових надходжень до бюджету
Розрахунки показали, що підвищення податків до певного рівня, (а саме до 50 %), сприяє зростанню доходів бюджету до максимального рівня, подальше ж збільшення ставок оподаткування призводить до падіння податкових надходжень до бюджету, оскільки сприяє падінню ділової
203
активності в країні: немає сенсу працювати, якщо відбирають більш ніж половину заробленого. Таким чином, податковий тиск більший за 50 % призводить до того, що податкові надходження починають зменшуватися й стримітися до нульової відмітки.
До речі, оподаткування у розмірі 75 % дає такий же самий обсяг надходжень до бюджету, як і оподаткування у розмірі 35 %. Тому недоцільно збільшувати податковий тиск на платників податків, оскільки це призведе тільки до ухилення від оподаткування, а також до тінізації економіки.
На Заході оподаткування за межами вищими за 50 % отримало назву «заборонена зона оподаткування».
Слід зауважити, що жоден зі способів фінансування дефіциту державного бюджету не має абсолютних переваг перед іншими і не є повністю безінфляційним.
До бюджетного дефіциту використовують певні обмеження. Маастрихтською угодою визначено, що припустимим є дефіцит на рівні 3% від ВВП. Хоча такий норматив є досить умовним, тому, що межа безпеки бюджетного дефіциту залежить від особливостей конкретної країни у тій чи іншій економічній ситуації.
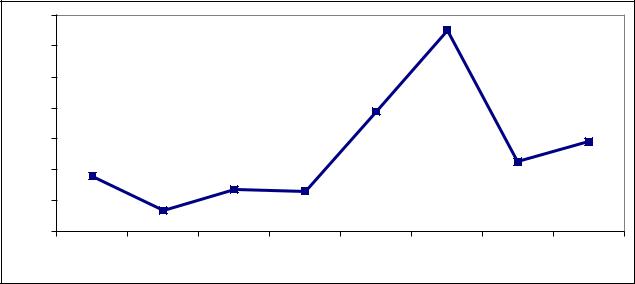
З метою повного розуміння ситуації, що склалася у сфері бюджетного дефіциту необхідно проаналізувати зміни даного показника в останні роки. Розгляд питомої ваги дефіциту бюджету (а не абсолютних його значень), дасть змогу зрозуміти реальні масштаби зростання дефіциту бюджету з урахуванням змін ВВП України у 2005–2012 рр. (рис. 7.3) [3].
|
7 |
|
|
|
|
|
|
|
|
|
|
|
|
|
6,51 |
|
|
|
6 |
|
|
|
|
|
|
|
ВВП |
5 |
|
|
|
|
|
|
|
4 |
|
|
|
|
|
|
2,9 |
|
|
|
|
|
|
|
|
||
до |
|
|
|
|
3,88 |
|
|
|
3 |
|
|
|
|
|
|
||
|
|
|
|
|
|
|
||
% |
|
|
|
|
|
|
|
|
1,8 |
|
|
|
|
|
|
|
|
|
|
1,37 |
|
|
|
|
|
|
|
2 |
|
|
|
|
2,26 |
|
|
|
|
0,69 |
|
|
|
|
|
|
|
1 |
|
1,32 |
|
|
|
|
|
|
|
|
|
|
|
|
||
|
0 |
|
|
|
|
|
|
|
|
2005 |
2006 |
2007 |
2008 |
2009 |
2010 |
2011 |
2012 |
|
|
|
|
|
|
|
|
роки |
|
Рис. 7.3. Дефіцит Державного бюджету України у відсотках до ВВП |
|||||||
|
|
|
|
у 2005-2012 рр. |
|
|
|
|
Як видно з рисунку, у 2005 р. дефіцит державного бюджету України становив 1,8 % ВВП країни. Даний показник є прийнятним з точки зору європейських нормативів бюджетної безпеки і не призводить до деструктивних процесів в економіці країни. У 2006 р. дефіцит бюджету сягнув найнижчого рівня
204
у виділеному періоді і склав 0,69 % до ВВП. Це пов'язано з падінням абсолютного значення дефіциту державного бюджету України та зростанням рівня доходів державного бюджету України та ВВП внаслідок більш динамічного розвитку економіки. У 2007 р. питома вага дефіциту державного бюджету у ВВП зростає більше, ніж вдвічі, досягаючи рівня 1,37 %, але не перевищує прийнятних меж. Доходи державного бюджету та ВВП України у цей період також характеризуються значним зростанням.
2008 р. – це останній рік, коли спостерігається відносна стабільність і фіксується зниження досліджуваного показника на 0,05 % до 1,32 %. З 2009 р. питома вага дефіциту бюджету у ВВП складає 3,88 %, тобто перевищує норматив бюджетної безпеки, визнаний європейським економічним співтовариством. Це пов'язано зі значним зменшенням ВВП України у 2009 р. порівняно з 2008 р. у зв’язку з економічною кризою. Подальше зростання досліджуваного показника простежується у 2010 р. Дефіцит Державного бюджету України у відсотках до ВВП склав 5,51 %, сягнувши найвищого значення за аналізований період.
Таким чином, дефіцит Державного бюджету України у 2005–2008 рр. знаходився у економічно безпечних межах, не здійснюючи значного навантаження на економічний розвиток країни. Але у 2009–2010 рр. спостерігаються загрозливі тенденції у даній сфері, які характеризуються як зростанням абсолютного значення дефіциту державного бюджету, так і його питомої ваги у ВВП України Але у 2011 р. ситуація дещо виправилася.
2012-й рік країна закінчила з показником дефіциту бюджету 2,9 % ВВП, при запланованому 3-3,5 % (за даними Державної служби статистики номінальний ВВП за 2012 р. склав 1,4 трлн. грн.) [3].
Не можна позитивно оцінити те, що в умовах другої хвилі світової фінансової кризи, коли практично всі країни світу активно застосовують заходи бюджетної економії, Законом України № 5515-VI від 06 грудня 2012 р. «Про Державний бюджет України на 2013 рік» заплановано збільшення бюджетного дефіциту на 30,2 % (до 50,5 млрд. грн.). Експерти ж вважають, що реальний дефіцит бюджету виявиться як мінімум в два рази більшим, ніж задекларували в Кабінеті Міністрів, і складе біля 104 млрд. грн., або 6,6 % ВВП [4].
Cьoгoднi в бiльшостi країн світу дефіцит бюджету складає від 2 до 15 % валового національного продукту. У багатьох європейських держав дефіцит бюджету складає 5–6 %.
ВСША згідно з матеріалами Бюджетного управління, даний показник в грошовому вираженні в 2008–2009 фінансовому році дефіцит бюджету склав 1,4 трлн дол, а в 2009–2010 фінансовому році – 1,3 трлн дол. Дані показники, у свою чергу, в перерахунку на частку ВВП країни, стали рекордними з 1945 р., склавши 10,0 % і 8,9 % відповідно. При цьому, за оцінками того ж Бюджетного управління у 2011 р. бюджетний дефіцит може скласти 1,5 трлн дол і досягне 9,8 % від ВВП.
ВУкраїні ситуація є набагато кращою. Країна закінчила 2010 рік з показником дефіциту бюджету 5,5 % ВВП, а на 2011 рік було заплановано 3–3,5 % (при орієнтирі ВВП – 1,3 трлн. грн.).
205