Материал: Фінанси_Посібник
економічної категорії, проблема визначення сутності фінансових ресурсів на рівні підприємств в економічній науці залишається дискусійною.
Узагальнюючи дослідження науковців щодо сутності фінансових ресурсів підприємств, слід зазначити, що більшість погоджується з підходом, який визначає фінансові ресурси на рівні суб’єктів господарювання як матеріальне втілення фінансових відносин. Можна сказати, що фінанси як сукупність економічних відносин знаходять своє конкретне вираження у фінансових ресурсах.
Отже, під фінансовими ресурсами слід розуміти грошові кошти, які знаходяться у розпорядженні підприємства та беруть участь у процесі відтворення. До фінансових ресурсів належать грошові фонди та частина грошових коштів, яка використовується підприємством у нефондовій формі.
Залежно від власності фінансові ресурси можуть бути власними та позиковими.
Власні фінансові ресурси – це ресурси, які належать підприємству і утворюються внаслідок фінансово-господарської діяльності підприємства. До них належать: статутний фонд, амортизаційний фонд, валовий дохід і прибуток.
Позикові фінансові ресурси – це ресурси, що знаходяться тимчасово в розпорядженні підприємства і можуть бути використані для досягнення статутних цілей. До їх числа відносяться отримані кредити, кошти мобілізовані на фінансовому ринку.
Грошові фонди – це частина грошових коштів, які мають цільове спрямування.
Важливою стороною фінансової діяльності підприємств є формування та використання різних грошових фондів, через які здійснюється процес розширеного відтворення, фінансування науково-технічних розробок, освоєння та впровадження нової техніки та технологій, економічне стимулювання тощо.
До грошових фондів належать:
–статутний капітал (фонд);
–резервний фонд;
–фонд розвитку виробництва;
–фонд оплати праці;
–амортизаційний фонд;
–фонд для виплати дивідендів;
–валютний фонд
–інші фонди, передбачені статутом підприємства.
Формування грошових фондів підприємств починається з моменту його організації. Підприємство відповідно до чинного законодавства утворює статутний капітал.
Статутний капітал – основне первісне джерело власних коштів підприємства. Статутний капітал уявляє собою сукупність коштів засновників
необхідну для функціонування підприємства, які вкладені в активи, а також майнові права, що мають грошову оцінку.
Порядок і джерела формування статутних фондів залежать від типу підприємства і форми власності. Розміри статутного фонду характеризують
306
розмір коштів, які були інвестовані у фінансово - господарську діяльність. На основі статутного капіталу формуються основний і оборотний капітали, які знаходяться у процесі безперервного руху, приймаючі різні форми в залежності від стадії кругообігу. Поділ капіталу на основний і оборотний пов’язаний з характером їх кругообігу і формою участі у створенні готової продукції.
Резервний фонд – утворюється на підприємстві за рахунок відрахувань від прибутку, використовується для покриття збитків, подолання тимчасових фінансових ускладнень (не менш 25% статутного фонду і не менш 5% від розміру прибутку).
Амортизаційний фонд – утворюється в процесі використання основних засобів і нематеріальних активів за рахунок амортизаційних відрахувань, використовується для їх відтворення.
Фонд розвитку концентрує кошти, які використовуються для розвитку виробництва.
Валютний фонд – формується на підприємствах, які одержують виручку у валюті від експортних операцій або купують валюту для імпортних операцій.
Фонд оплати праці – формується на підприємстві для грошових виплат працівникам за виконану роботу згідно з трудовим договором.
Фонд виплати дивідендів – утворюється в акціонерних підприємствах один раз на рік для виплати акціонерам дивідендів по акціях.
Окрім постійних грошових фондів на підприємствах можуть утворюватися оперативні тимчасові фонди.
Кошти підприємства використовуються не тільки у фондовій формі. Так, використання підприємством коштів для виконання фінансових зобов’язань перед бюджетом та позабюджетними фондами, банками, страховими організаціями здійснюються у нефондовій формі. У нефондовій формі підприємства також одержують дотації та субсидії, спонсорські внески, банківські кредити.
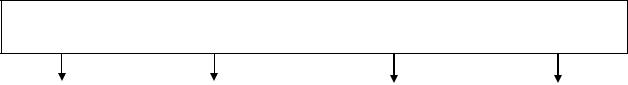
Підприємство використовує різні джерела формування фінансових ресурсів. Фінансові ресурси підприємства формуються:
під час заснування підприємства (внески засновників у статутний фонд);
внаслідок здійснення фінансово-господарської діяльності (нерозподілений прибуток, амортизаційний фонд, резервний фонд);
у результаті операцій на фінансовому ринку (додатковий капітал, позиковий капітал);
у порядку перерозподілу грошових коштів (бюджетні субсидії, страхові відшкодування, інші види ресурсів).
Структурно-логічну схему формування фінансових ресурсів підприємства представлено на рис. 11.2.
Перехід на ринкові умови господарювання потребує нових підходів до формування фінансових ресурсів підприємств. Так, сьогодні важливе місце у джерелах фінансових ресурсів належить внескам фізичних і юридичних осіб. Водночас скорочуються розміри бюджетних і відомчих субсидій. Збільшується значення прибутку, амортизаційних відрахувань та позикових коштів.
307
ДЖЕРЕЛА ФОРМУВАННЯ ФІНАНСОВИХ РЕСУРСІВ ПІДПРИЄМСТВА
|
|
У наслідок |
|
В результаті |
|
У порядку |
|
|
здійснення |
|
|
||
Під час |
|
|
операцій на |
|
розподілу |
|
|
фінансово- |
|
|
|||
заснування |
|
|
фінансовому |
|
грошових коштів |
|
|
господарської |
|
|
|||
підприємства |
|
|
ринку (від емісії |
|
(бюджетні |
|
|
діяльності |
|
|
|||
(внески |
|
|
акцій, облігацій та |
|
субсидії, |
|
|
(нерозподілений |
|
|
|||
засновників у |
|
|
ін. видів цінних |
|
страхові |
|
|
прибуток, |
|
|
|||
статутний |
|
|
паперів, а також |
|
відшкодування, |
|
|
резервний фонд, |
|
|
|||
фонд) |
|
|
кредитні |
|
інші види |
|
|
амортизаційний |
|
|
|||
|
|
|
інвестиції). |
|
ресурсів). |
|
|
|
фонд) |
|
|
||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Рис. 11.2. Структурно-логічна схема формування фінансових ресурсів підприємства
У процесі формування фінансових ресурсів підприємств важливу роль відіграє визначення оптимальної структури їхніх джерел.
Наявність фінансових ресурсів, їх ефективне використання визначають фінансову стабільність підприємства, його платоспроможність, ліквідність, фінансову стійкість.
Все це змушує підприємства виявляти ініціативу, заповзятливість, нести відповідальність за результати власної фінансово-господарської діяльності.
11.4. Прибуток підприємства: його роль, формування, розподіл та використання в умовах сучасної системи оподаткування
Прибуток є однією з основних економічних категорій, яка характеризує відносини, що складаються у процесі суспільного виробництва.
Поява прибутку безпосередньо пов'язана з появою категорії «витрати виробництва». Прибуток – це та частина додаткової вартості продукту, яка залишається після покриття витрат виробництва. Відособлення частини вартості продукції у вигляді витрат виступає у грошовому виразі як собівартість продукції. Додатковий продукт – це вартість, створювана виробниками понад вартість необхідного продукту. Додатковий продукт властивий усім суспільно-економічним формаціям і є однією з важливих умов їхнього успішного розвитку.
Отже, прибуток уявляє собою частину додаткової вартості, виробленої, реалізованої, готової до розподілу. Підприємство одержить прибуток після того, як втілена у створеному продукті вартість буде реалізована і набере грошової форми. Об'єктивна основа існування прибутку пов'язана з
308
необхідністю первинного розподілу додаткового продукту. Таким чином, прибуток є об'єктивною економічною категорією. Тому на його формування впливають об'єктивні процеси, що відбуваються у суспільстві, сферах виробництва й розподілу валового внутрішнього продукту.
Водночас прибуток – це показник, який формується на мікро-рівні. Прибуток відбиває результати фінансово-господарської діяльності підприємств як суб'єктів господарювання і зазнає впливу багатьох чинників. Є особливості у формуванні прибутку підприємств залежно від сфери їхньої діяльності, галузі господарювання, форми власності, розвитку ринкових відносин тощо.
На формування прибутку як фінансового показника роботи підприємства, що відбивається в офіційній звітності суб'єктів господарювання, впливає встановлений порядок визначення фінансових результатів діяльності; обчислення собівартості продукції (робіт, послуг); загальногосподарських витрат; визначення прибутків (збитків) від фінансових операцій та іншої діяльності. Отже, прибуток – це важливий показник, який характеризує фінансовий результат діяльності підприємства.
Зростання прибутку означає збільшення потенційних можливостей підприємства, підвищення ступеня його ділової активності. За прибутком визначається доля доходів власників підприємств, розміри дивідендів акціонерів, інших доходів. Прибуток визначає також рентабельність капіталу, впливає на вартість усього підприємства в цілому.
Різнобічне значення прибутку посилюється з переходом держави до ринкових умов господарювання. Підприємства недержавної форми власності, отримавши фінансову самостійність і незалежність, мають право самостійно визначати напрямки використання прибутку після сплати обов`язкових платежів та відрахувань.
Прибуток є джерелом забезпечення як внутрішньогосподарських потреб підприємств, так і джерелом формування бюджетних ресурсів держави. Тому успішна, прибуткова діяльність підприємств є основою економічного розвитку та економічної безпеки держави.
Облік і визначення фінансових результатів – прибутку (збитку) здійснюється за такими видами діяльності підприємства: звичайна діяльність, у тому числі операційна та інша звичайна діяльність; а також діяльність, пов’язана з виникненням надзвичайних подій.
Підприємство може отримувати прибуток у результаті операційної, фінансової та інвестиційної діяльності.
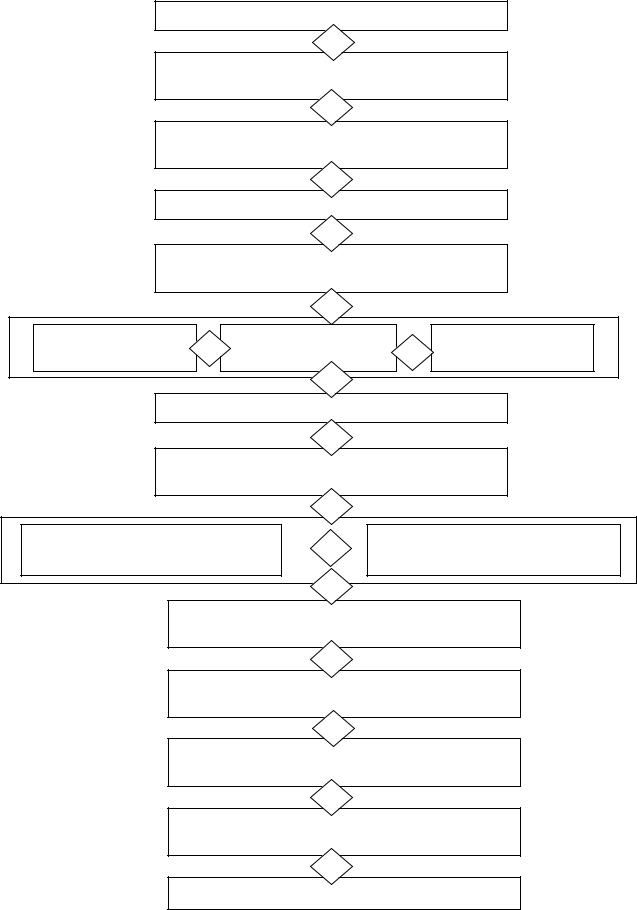
На рис. 11.3. наведено схему формування чистого прибутку підприємства за стандартами (положеннями) бухгалтерського обліку в Україні.
Відповідно до стандартів бухгалтерського обліку прибуток – це сума, на яку доходи перевищують пов’язані з ними витрати.
Збитком вважається перевищення суми витрат над сумою доходів, для отримання яких були здійснені ці витрати.
Валовий (загальний) прибуток (збиток) розраховуються як різниця між чистим доходом від реалізації продукції і собівартістю реалізованої продукції.
309
Дохід (виручка) від реалізації продукції
–
ПДВ, акцизний податок, інші відрахування з доходу
=
Чистий дохід (виручка) від реалізації продукції
–
Собівартість реалізованої продукції
=
Валовий прибуток( збиток) від реалізації продукції
|
|
– |
|
|
|
Адміністративні |
+ |
Витрати на збут |
|
Інші операційні |
|
витрати |
+ |
витрати |
|||
|
|||||
|
|
+ |
|
|
|
|
|
Інші операційні доходи |
|
||
=
Прибуток (збиток) від операційної діяльності
|
+ |
|
|
Доходи від участі в капіталі, |
– |
Витрати від участі в капіталі, |
|
інші фінансові доходи |
інші фінансові витрати |
||
|
|||
|
= |
|
Прибуток( збиток від звичайної діяльності до оподаткування
–
Податок на прибуток від звичайної діяльності
=
Прибуток(збиток) від звичайної діяльності після оподаткування
+
Прибуток (збиток) від надзвичайної діяльності після оподаткування
=
Чистий прибуток (збиток)
Рис. 11.3. Структурно-логічна схема формування чистого прибутку підприємства за стандартами (положеннями) бухгалтерського
обліку в Україні
310