Материал: Фінанси_Посібник
(ВВР). – 2012. – № 12-13. – ст.82) [Електронний ресурс] – Режим доступу :
<http://zakon.rada.gov.ua>.
7.Закон України «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» від 6.08.2011 р., № 246417 // Відомості Верховної Ради України. – 2011. – № 2-3. – ст.11.
8.Закон України «Про недержавне пенсійне забезпечення» від 9.07.2003 р., №1057-ІУ // Відомості Верховної Ради України. – 2003. – № 47 – 48. – ст. 372.
9.Страхування : підручник / керівник авт.кол. і наук. ред. С. С. Осадець. – Вид. 3-те. – К. : КНЕУ, 2006.
10.Страхування : теорія та практика : навчально-методичний посібник /. Внукова Н. М, Успаленко В. І., Временко Л. В. [та ін.]; за загальною редакцією проф. Н. М. Внукової – Х. : Бурун Книга, 2004.
11.Таркуцяк А. О. Страхові послуги: Навч. посібник / А. О. Таркуцяк. – К. : Європейський університет, 2003.
12. Юрій С. І. Соціальне страхування: підручник / С. І. Юрій, М. П. Шаварина, – К.: Кондор, 2009.
296
Тема 11
ФІНАНСИ СУБ’ЄКТІВ ГОСПОДАРЮВАННЯ
11.1.Фінанси підприємств як основа фінансової системи. Сутність та функції фінансів підприємств
Фінанси підприємств як складова частина фінансової системи посідають визначне місце у структурі фінансових відносин суспільства. Вони функціонують у матеріальній і нематеріальній сферах виробництва де створюється валовий внутрішній продукт і національний дохід – основні джерела фінансових ресурсів.
На макроекономічному рівні фінанси підприємств забезпечують формування фінансових ресурсів країни через бюджет та позабюджетні фонди. Саме тому від стану фінансів підприємств залежить можливість задоволення суспільних потреб, фінансова стійкість країни.
Фінанси підприємств функціонують на мікрорівні і тому мають спільні риси та певні відмінності від фінансів держави в цілому. Загальною ознакою фінансів підприємств є те, що вони виражають сукупність економічних відносин, пов’язаних з розподілом ВВП. Специфічні ознаки фінансів підприємств виражають економічні відносини, які характеризують первинний розподіл вартості ВВП, формування та використання грошових доходів і децентралізованих фондів Особливості фінансів підприємств зумовлені їх функціонуванням у різних галузях економіки, різними організаційноправовими формами господарювання.
Господарська діяльність переважної більшості підприємств має комерційний характер з метою досягнення економічних і соціальних результатів та одержання прибутку.
Некомерційне господарювання – це самостійна систематична господарська діяльність, що здійснюється суб’єктами господарювання, спрямована на досягнення економічних, соціальних та інших результатів без мети одержання прибутку. До некомерційних належать здебільшого доброчинні, освітянські, медичні, наукові та інші організації невиробничої сфери економіки.
У процесі підприємницької діяльності підприємства вступають у господарські відносини із своїми контрагентами: постачальниками і покупцями, партнерами із суспільної діяльності, об'єднаннями і асоціаціями, фінансово-кредитною системою, у наслідок яких виникають фінансові відносини, пов’язані з організацією виробництва і реалізацією продукції, формуванням фінансових ресурсів, здійсненням інвестиційної діяльності, податкових платежів у бюджет і цільові фонди, внутрішньовиробничім розподілом доходів тощо.
Отже, об’єктом фінансів підприємства є економічні відносини,
пов’язані з рухом коштів, формуванням та використанням грошових фондів.
297
Суб’єктами таких відносин можуть бути підприємства та організації, банківські установи, страхові компанії, позабюджетні, інвестиційні фонди, аудиторські організації, інші суб’єкти господарювання, які є юридичними особами.
Матеріальною основою економічних (фінансових) відносин є гроші. Гроші створюють умови для появи фінансів як самостійної сфери грошових відносин.
Узагальнюючи, можна визначити, що фінанси підприємств – це економічні відносини, пов’язані з рухом грошових потоків, формуванням розподілом та використанням доходів і грошових фондів суб’єктів господарювання у процесі відтворення [3].
Фінансові відносини підприємств у залежності від економічного змісту можна згрупувати за такими основними напрямками (рис. 11.1):
1) відносини з іншими підприємствами та організаціями – найбільша за обсягом грошових платежів група. Це відносини між підприємствами, що пов’язані з виконанням договірних зобов'язань (з постачальниками, покупцями, будівельниками, транспортниками та іншими підприємствами як всередині країни, так і ззовні).
Фінансові відносини між підприємствами можуть виникати у зв’язку з:
реалізацією виробленої продукції;
купівлею-продажем товарно-матеріальних цінностей для господарської діяльності;
сплатою й отриманням штрафів, пені та інших платежів;
перерахуванням коштів у цільові фонди інших підприємств;
розподілом прибутку від спільної діяльності.
Роль цієї групи первинна, тому що у сфері матеріального виробництва створюється національний дохід, підприємства одержують виручку від реалізації продукції і прибуток.
2)фінансові відносини всередині підприємства – це відносини між окремими структурними підрозділами підприємства (філіалами, цехами, відділами), а також відносини адміністрації з робітниками підприємства. Фінансові відносини всередині підприємства виникають у зв’язку з формуванням статутного фонду, формуванням і розподілом прибутку, фондів спеціального призначення; оплатою праці робітників та службовців, виплатою премій, матеріальної допомоги.
3)фінансові відносини підприємств з вищими організаціями, всередині фінансово-промислових груп – це відносини, що виникають в умовах концентрації і монополізації виробництва. Вони пов’язані з формуванням і використанням централізованих грошових фондів для фінансування інвестицій, наукових та маркетингових досліджень, поповнення основних та оборотних коштів, фінансування імпортних операцій.
4)відносини з фінансово-кредитною системою включають відносини з бюджетною системою (державним та місцевими бюджетами), з позабюджетними фондами, з кредитно-банківськими установами, із страховими організаціями, з фондовим ринком, з різними фондами та інші відносини.
298
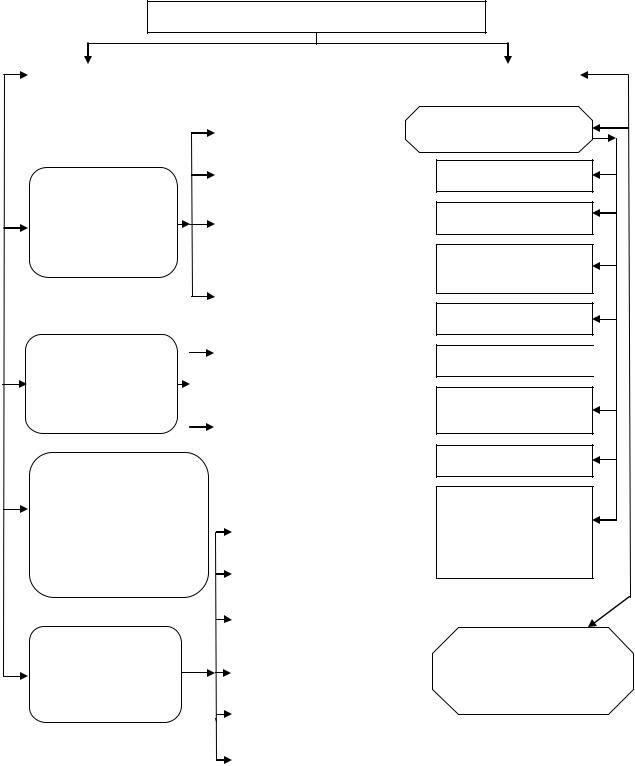
ФІНАНСИ ПІДПРИЄМСТВА
Фінансові відносини |
|
Фінансові ресурси |
|
|
|
|
|
|
|
|
|
|
|
з постачальниками |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
з покупцями |
|
|
|
|
|
|
|
|
|
|
|
||
|
|
З іншими |
|
|
|
|
|
|
|
|
|
|
|
|
|||||||
|
|
з будівельними, |
|
|||||||
|
підприємствами |
|
|
|
|
|
|
|||
|
|
|
|
|
|
транспортними та |
|
|||
|
|
та |
|
|
|
|
|
|
||
|
|
|
|
|
|
|
іншими фірмами |
|
||
|
|
організаціями |
|
|
|
|
|
|
||
|
|
|
|
|
|
|
|
|
||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
з підприємствами |
|
|
|
|
|
|
|
|
|
|
та фірмами інших |
|
|
|
|
|
|
|
|
|
|
країн |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
з робітниками |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
На самому |
|
|
|
|
підприємства |
|
||
|
|
підприємстві |
|
|
|
|
|
|
||
|
|
|
|
|
|
між філіями, |
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
|
|
|
|
|
|
|
|
цехами, відділами |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||
|
|
З вищою |
|
|
|
|
||||
|
|
організацією, |
|
|
|
|
||||
|
усередині фінансово- |
|
|
з бюджетами |
||||||
|
|
промислових |
|
|
різних рівнів |
|||||
|
|
об'єднань, |
|
|
|
|
||||
|
|
|
|
|||||||
|
|
з банківською системою |
||||||||
|
|
усередині холдінгу |
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
із страховими |
|
|
|
|
|
|
|
|
|
|
компаніями |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
З фінансово- |
|
|
|
|
|
|
з позабюджетними |
|
|
|
кредитною |
|
|
|
|
|
|
фондами |
|
|
|
системою |
|
|
|
|
|
|
|
|
|
|
|
|
|||||||
|
|
|
|
|
|
|
|
|
з фондовим ринком |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
з інвестиційними |
|
|
|
|
|
|
|
|
|
|
фондами |
|
Грошові фонди
Статутний фонд
Резервний фонд
Амортизаційний
фонд
Валютний фонд
Фонд оплати праці 
Фонд для виплат дивідендів
Фонд розвитку
Інші фонди, передбачені статутом підприємства
Грошові кошти підприємства, які використовуються у нефондовій формі
Рис. 11.1. Структурно-логічна схема сутності фінансів підприємств
Фінансові відносини між підприємствами і державою пов’язані з формуванням і використанням бюджетних і позабюджетних фондів. Ці відносини виникають при сплаті податків та інших обов’язкових внесків і платежів у бюджетну систему та позабюджетні фонди, при отриманні з бюджету грошових коштів у вигляді асигнувань, дотацій, субсидій тощо.
299
Об’єктами фінансових відносин між підприємствами і кредитнобанківською системою є організація безготівкових розрахунків, отримання і повернення позик, сплата відсотків за отримані кредити, внесення коштів на депозитні рахунки банків та отримання процентів. Банки також надають підприємствам різні фінансові послуги: лізингові, факторингові, трастові (довірчі), консультативні та інші. Ця група відносин включає також різноманітні фінансові відносини підприємств з іншими інститутами ринкової економіки: із страховими організаціями (у зв’язку із страховими платежами та відшкодуваннями за різними видами страхування); з фондовим ринком (випуск цінних паперів, розміщення їх, купівля-продаж на фондових біржах цінних паперів інших підприємств); з інвестиційними фондами (залучення довгострокових кредитів з метою розширення виробництва) та ін.
Суб’єкти господарювання та інші учасники відносин у сфері господарювання здійснюють свою діяльність у межах встановленого правового порядку. Відносини у сфері господарювання регулюються Конституцією України, Господарським кодексом України, Податковим кодексом України, нормативно-правовими актами Президента України та Кабінету Міністрів України, нормативно-правовими актами інших органів державної влади та органів місцевого самоврядування, а також іншими правовими актами.
Правовий господарський порядок в Україні формується на основі оптимального поєднання ринкового саморегулювання економічних відносин суб’єктів господарювання та державного регулювання макроекономічних процесів.
Найбільш повно сутність фінансів проявляється у їх функціях. У процесі відтворення фінанси підприємств виражають свою сутність через такі функції:
формування фінансових ресурсів у процесі виробничо-господарської діяльності;
розподіл та використання фінансових ресурсів для забезпечення операційної, фінансової та інвестиційної діяльності, для виконання своїх фінансових зобов’язань перед бюджетом, банками, суб’єктами господарювання;
контроль за формуванням та використанням фінансових ресурсів у процесі відтворення.
Зважаючи на те, що формування фінансових ресурсів на підприємствах відбувається за створення статутного капіталу, а також під час розподілу грошових надходжень, доцільно розглядати поняття «формування» та «розподіл» як єдиний процес у суспільному виробництві.
Утворення грошових фондів завжди передбачає розподіл валових доходів
[3].Саме тому більшість економістів визнають за головні функції фінансів підприємств розподільної та контрольну функцію, хоч і до теперішнього часу це питання залишається дискусійним у науковій літературі.
За допомогою розподільної функції відбувається формування статутного капіталу, розподіл ВВП у вартісному виразі, визначення основних вартісних пропорцій у процесі розподілу доходів і фінансових ресурсів, забезпечується оптимальне співвідношення інтересів окремих товаровиробників, підприємств, організацій і держави у цілому. Таким чином, через розподільну функцію
300