Материал: Финансовый менеджмент. Часть 1 Учебно-методическое пособие для студентов направления 38.03.02 Менеджмент направленность (профиль) Логистика и управление цепями поставок (бакалавриат)
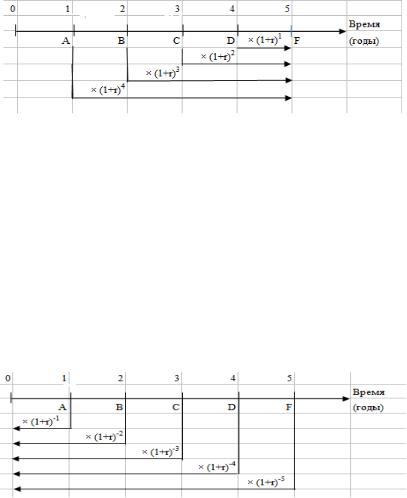
На рисунке 1 изображён процесс приведения разновременных денежных потоков к общей будущей стоимости.
Рисунок 1.1 – Вычисление будущей стоимости путем сложения отдельных денежных потоков.
Если суммы вносятся в конце каждого года, расчет общей будущей стоимости денежных потоков происходит следующим образом:
FV = А×(1+r)4 + B×(1+r)3 + C×(1+r)2 + D×(1+r)1 + F (1.3)
Расчет текущей стоимости совокупных денежных потоков производится аналогичным способом (рисунок 2, формула 1.4), путем дисконтирования каждого потока к настоящей стоимости (начало первого года).
Рисунок 1.2 – Расчёт общей текущей стоимости совокупных денежных потоков.
PV |
|
A |
|
B |
|
|
C |
|
|
D |
|
F |
(1.4) |
|
r)1 |
(1 r)2 |
|
r)3 |
|
r)4 |
(1 r)5 |
||||||
(1 |
|
(1 |
(1 |
|
|
||||||||
5
Задания
1. На счете инвестора в банке имеется 2 млн. у.е.. Банк платит 18% годовых. Инвестору предлагают войти всем капиталом в организацию венчурного предприятия, ожидая, что вложенный капитал через шесть лет утроится. Стоит ли принимать такое предложение?
2.Банк А выплачивает 5 простых процентов на остаток сберегательного счета, а банк Б выплачивает 5%, капитализируемых ежегодно. Если положить на счет каждого банка по 510000 у.е., то насколько больше будет сумма в банке В
вконце 12 лет?
3.Корпорация имеет необеспеченные пенсионные обязательства на сумму 225 млн..у.е. которые должны быть погашены через 17 лет. Для оценки стоимости акций компании финансовый аналитик хочет дисконтировать сумму обязательств до настоящего времени. Если соответствующая учетная ставка 8,5%. то чему равна текущая стоимость этих обязательств?
4.Компании предлагается купить актив за 335 у.е.. Это очень безопасная инвестиция. Через три года компания планирует продать актив за 400 у.е.. Если известно, что можно инвестировать 335 у.е. в другой проект под 10% годовых. Что вы думаете по поводу данного предложения?
5. Стоимость покупки дома в настоящий момент составляет 450 тыс. у.е. Через пять лет этот дом можно будет продать за 600 тыс. у.е. Выгодно ли приобретение дома, если текущая ставка процента по валютным вкладам составляет 12% годовых.
6. Предприниматель полагает, что сможет продать недвижимость через три года за 70 тыс. у.е. Какая цена, оплаченная сегодня, позволит ему получить накапливаемый ежегодный доход в 16%?
6
7. Предположим, на счет банка депонировано 1000 у.е. и на эту сумму начисляются 8%. Сколько денег будет на счете через 4 года? Сколько денег будет, если проценты начисляются ежеквартально? Сколько в таком случае будет через 4,5 года?
8. Предлагается инвестиция, по которой сегодня надо заплатить 4000 у.е. и через 8 лет сумма составит 10000 у.е. Какова ставка доходности при таком помещении капитала?
9. Планируется вложить несколько сумм на счет с начислением процентов. Сегодня депонируется 1000 у.е., затем 2000 у.е. через 2 года и 8000 у.е. через 5 лет. Если со счета снимается 3000 через 3 года и 5000 через 7 лет, то сколько будет на счете через 8 лет при ставке 9%. Чему равна текущая стоимость этих денежных потоков?
10. Компания реализует инвестиционный проект со следующими денежными потоками. Если учетная ставка равна 10%. то чему равна текущая стоимость этих денежных потоков? Какова текущая стоимость при 14%? При 20%?
|
|
Годы проектного цикла |
|
|||
|
1 |
2 |
3 |
4 |
5 |
|
Денежный |
150 |
600 |
300 |
100 |
100 |
|
поток |
||||||
|
|
|
|
|
||
11. Компания выбрала инвестиционный проект со следующими денежными потоками. Если учетная ставка равна 6%. то какова будущая стоимость этих денежных потоков в 4 году? Какова будущая стоимость при учетной ставке 8%? При
6%?
|
|
Годы проектного цикла |
|
|||
|
1 |
2 |
|
3 |
4 |
5 |
Денежный |
1000 |
750 |
|
600 |
400 |
280 |
поток |
|
|||||
|
|
|
|
|
|
|
|
|
|
7 |
|
|
|
2 Оценка и расчёт риска актива
Риск является важнейшей неотъемлемой характеристикой инвестиционного процесса, вне зависимости от формам и видов инвестирования. Если денежные поступления по активу гарантированы в заранее установленном размере, то актив называется безрисковым. Рисковый актив — актив, денежные поступления по которому частично зависят от случая (либо не гарантируется получение дохода, как, например, по акции, либо фиксированные выплаты могут не осуществиться по ряду причин). Актив, денежные поступления по которому не гарантированы, ценится меньше, чем актив с определенным результатом.
Риск может быть определен, как вероятность того, что прогнозируемые события не произойдут (не осуществятся обещанные платежи, не произойдет прирост капитала) и фактические денежные потоки окажутся меньше прогнозируемых.
Нежелательные события рассматриваются обычно как чистый риск (потеря капитала, неполучение обещанных платежей). Возможность отклонения результата от прогнозного значения в положительную или в отрицательную сторону носит название
спекулятивного риска.
Риск должен быть компенсирован одним из следующими способов:
-большей доходностью, чем по гарантированному результату;
-страхованием риска;
-снижением неопределенности через покупку информации;
-диверсификацией актива (инвестирование в различные направлениям деятельности, результаты которых не связаны между собой).
Уровень риска инвестиций находится в прямой зависимости от уровня ожидаемой доходности. Чем выше риск, тем большую компенсацию требует инвестор в виде повышения ставки процента.
8
Если известны все возможные значения результата инвестирования и вероятности получения этих значений (сумма вероятностей равна единице), то такое представление результата носит название вероятностного распределения.
Среднее ожидаемое значение результата (например, доходности актива) рассчитывается как средневзвешенная величина возможных значений доходности:
n |
|
Rож Ri pi , |
(2.1) |
i
где Ri - значение случайной величины;
pi - вероятность появления случайной величины; n - число возможных отклонений от ожидаемого.
Например, если рассматривается владение недвижимостью и известны все возможные цены её продажи через год при различной ситуации в спросе, то вероятностное распределение может быть представлена в виде таблицы 2.1.
Вероятностное распределение дохода от продажи недвижимости представлено в виде диаграммы (рисунок 2.1).
Таблица 2.1 - Вероятностное распределение результата инвестирования в актив А
Капитал (инвестируемые средства) |
Цена продажи, тыс. у.е. |
, |
Отдача (доход), тыс.у.е. |
Доходность, % |
|
|
i |
|
|||||
Вероятность ᵖ % |
= Цена − Инвестицииии |
|
||||
|
Инвестиции |
|
||||
|
|
|||||
|
|
|
||||
|
|
|
|
|
|
|
|
420 |
25 |
70 |
|
20 |
|
350 |
400 |
50 |
50 |
|
14.3 |
|
|
380 |
25 |
30 |
|
8.6 |
|
Rож = 20 * 0,25 + 14,3 * 0,5 + 8,6 * 0,25 = 14,3%.
Графическая интерпретация непрерывного распределения вероятности ожидаемого дохода от продажи недвижимости представлена на рисунке 2.2.
9