Материал: Финансовый менеджмент. Часть 1 Учебно-методическое пособие для студентов направления 38.03.02 Менеджмент направленность (профиль) Логистика и управление цепями поставок (бакалавриат)
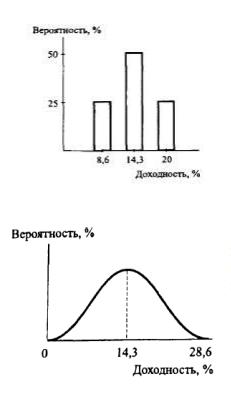
Рисунок 2.1 – вероятностное распределение дохода актива А
Рисунок 2.2 – непрерывное распределение вероятности получения дохода по активу А
Кривая непрерывного распределения отражает разброс возможных фактических значений доходности от среднего показателя. Чем более сжата форма кривой, тем больше вероятность того, что отклонение фактических значений от средней доходности актива будет меньше, и тем ниже риск принимаемого решения.
Например, более рискованное инвестирование в актив Б с таким же средним ожидаемым доходом Rож = 14,3%, будет выглядеть следующим образом.
10
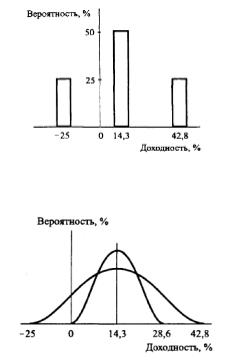
Таблица 2.2 - |
Вероятностное |
|
распределение результата |
||||||
инвестирования в актив Б |
|
|
|
|
|
||||
Капитал инвестируемые( средства) |
Ценапродажи, е.у.тыс. |
|
, % |
|
Отдача(доход), .е.у.тыс |
Доходность, % |
|||
|
|
|
|
|
|
||||
|
Вероятностьᵖ |
|
|
|
|
|
|||
|
|
|
i |
|
|
|
= Цена − Инвестицииии |
||
|
|
|
|
|
|
|
|
|
Инвестиции |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
500 |
|
29 |
|
150 |
|
|
42,8 |
|
350 |
400 |
|
50 |
|
50 |
|
|
14.3 |
|
|
262,5 |
|
21 |
|
-87,5 |
|
|
-25 |
|
Rож = 42,8 * 0,29 + 14,3 * 0,5 - 25 * 0,21 = 14,3%.
Рисунок 2.3 – вероятностное распределение доходности актива Б
Рисунок 2.4 – непрерывное распределение вероятности по активам А и Б
11
На рисунке 2.4 видно, что фактические значения доходности актива Б больше отклоняются от среднего ожидаемого значения 14,3%, следовательно риск инвестиции в этот актив будет больше чем в альтернативный проект А.
Мера риска
Для принятия инвестиционных решений и сравнения активов необходима количественная оценка риска, позволяющая ранжировать активы. В практике финансового менеджмента нашли применение несколько оценок риска:
1) дисперсия, как мера разброса возможных значений доходности σ2;
2) стандартное отклонение, как мера разброса, выраженная в тех же единицах, что и результат (например, доходность в
абсолютной величине или процентах) σ; 3) коэффициент вариации для ранжирования активов с
различной степенью риска и различными значениями ожидаемой доходности.
Мерой разброса возможных фактических результатов вокруг ожидаемого значения является дисперсия (или вариация). Чем больше дисперсия, тем больше разброс фактических значений – тем больше риск. Дисперсия рассчитывается по формуле:
2 |
п |
|
(Ri - Rож )2 p |
(2.2) |
|
|
1 |
|
Дисперсия доходности есть сумма квадратов отклонений фактических значений доходности от ожидаемого значения умноженных на соответствующую вероятность этого отклонения. Дисперсия измеряется в тех же единицах, что и результат (в процентах, если в качестве результата рассматривается рентабельность, и в денежных единицах, если в качестве результата рассматриваются денежные потоки — выручка, издержки, прибыль и т.д.), но возведенных в квадрат.
12
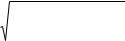
Для анализа риска различных активов чаще используется квадратный корень из дисперсии — среднеквадратинеское
(или стандартное) отклонение
|
n |
|
(R i - Rож )2 pi |
(2.3) |
|
|
i |
|
Стандартное отклонение более удобный показатель для анализа, чем дисперсия, так как измеряется в тех же единицах, что и результат.
Принятия решений по проектам с разной степенью риска и разной доходностью осуществляется с помощью
коэффициента вариации.
CV |
|
(2.4) |
|
||
R |
||
|
ож |
|
где CV - коэффициент вариации;- среднеквадратичное отклонение;
Rож - среднее ожидаемое значение дохода.
Портфельный риск
Целью любой инвестиционной стратегии является выбор активов таким образом, чтобы в совокупности они обеспечивали максимальную доходность с наименьшей степенью риска. Одним из способов достижения этой цели является диверсификация активов – распределение инвестиционных средств между различными, несвязанными между собой финансовыми инструментами (валюта, акции, облигации, опционы, криптовалюты и т.д.). Такой набор активов называется инвестиционным портфелем.
Доходность портфеля (rp) состоящего из m ценных бумаг рассчитывается, как средневзвешенное значение доходностей всех включённых в него инструментов:
m
rp X i ri
i
13
где Хi –доля капитала инвестированная в i - тую ценную бумагу.
Пример.
60% всех денежных средств инвестируется в акции предприятия А (ХA = 0,6), а оставшаяся часть — в акции фирмы Б (ХБ = 0,4). Ожидается, что в будущем году акции А обеспечат владельцам доходность 15%, а Б — 21%. Ожидаемая доходность портфеля составит в этом случае 17,4% (0,6 х 15%
+0,4 х 21% = 17,4%).
Вотличие от доходности, риск портфеля не является средневзвешенным значение стандартных отклонений включаемых в него ценных бумаг.
Риск портфеля зависит от:
1)риска отдельных ценных бумаг, включенных в него (σi, где i — ценная бумага в портфеле, i = 1,..., m);
2)корреляции ценных бумаг (степень связи доходностей инструментов, входящих в портфель);
3)долей капитала инвестированных в каждую ценную бумагу Хi.
Дисперсия доходности портфеля из двух активов А и Б рассчитывается по формуле:
p 2 X A 2 A2 X B B 2 2X A X B AB A B ,
где (ρAB) – коэффициент корреляции, показывающий степень связи доходностей активов А и В.
Коэффициент корреляции может принимать значения от -1 до +1. Чем ближе значение коэффициента корреляции к 0, тем слабее связь между двумя величинами.
Если в рассматриваемом примере рАБ = +1, σА =28, σБ = 42 то дисперсия портфеля равна 0,62х 282 +0,42 х 422 + 2 х 0,6 х 0,4 х 1 х 28 х 42 = 1129. σАБ = 1129, σ = 33,6
14