Курсовая работа (т): Формирование регламентированных отчетов
декларация по налогу на добавленную стоимость;
декларация по налогу на добавленную стоимость по ставке 0%;
декларация по налогу на прибыль организаций;
декларация по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения.
Режим предназначен для выявления методических и арифметических ошибок, допущенных при составлении отчетов:
ошибки при вычислении итоговых показателей;
ошибки переноса показателей между разделами отчета;
ошибки в логически связанных показателях;
неверный перенос показателей из отчетов прошлых периодов;
несоблюдение соответствия показателей при составлении отчетов нарастающим итогом;
неверное заполнение показателей, которые должны указываться путем выбора из списка допустимых значений (ставки, коды, виды, наименования, и т.п.);
ошибки при указании ИНН\КПП.
Режим проверки соотношений показателей можно вызвать вручную или
автоматически.
. Печать регламентированного отчета
Для печати отчета используется кнопка «Печать», расположенная в нижней командной панели. При ее нажатии из выпадающего меню можно выбрать одно из следующих действий:
«Печатать сразу» - печать отчета сразу на принтере, без предварительного показа в соответствии с настройками печати в диалоге «Настройка».
«Показать бланк» - вывод отчета в отдельном окне в виде табличного документа, с целью предварительного просмотра и редактирования.
При подготовке печатной формы система автоматически разбивает отчет на страницы и нумерует их, а также убирает цветовые выделения ячеек. Печатная форма отчета доступна для просмотра по отдельным листам.
Для управления просмотром листов используется область диалога,
располагающаяся слева от области бланка. Кроме того, в области диалога можно
отметить листы отчета, которые предполагается выводить на печать
(предварительно системой будут отмечены все листы). Можно указать количество
печатаемых копий, изменить порядок вывода листов на печать.
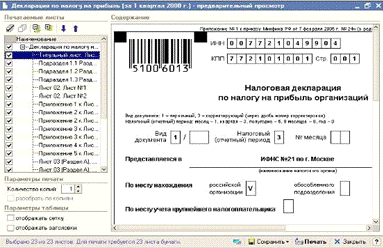
При печати налоговых деклараций следует иметь в виду, что в процессе формирования печатных листов декларации выполняется простановка номеров листов и подсчет общего количества листов. При изменении порядка вывод листов на печать, отмены печати отдельных листов пересчет количества листов и изменение номеров листов не выполняется: в этом случае необходимо сделать это самостоятельно.
На стадии предварительного просмотра имеется возможность отредактировать
сформированный отчет и сохранить его на диске в виде комплекта файлов табличных
документов отмеченных листов отчета - с помощью кнопки «Сохранить» справа внизу
формы.
. Расшифровка показателей отчета.
Для форм отчетности, которые могут заполняться автоматически по данным информационной базы, существует возможность показать алгоритм формирования ячеек отчета. Такой режим называется «расшифровкой значения показателя отчета». Режим доступен не для всех форм отчетности: формальным признаком возможности расшифровки для конкретного регламентированного отчета является присутствие кнопки «Расшифровка» в верхней командной панели формы отчета.
Расшифровка доступна после того, как отчет автоматически заполнен по данным информационной базы. Информация для расшифровки накапливается в процессе автозаполнения отчета.
Если для выделенной ячейки можно получить расшифровку, после нажатия кнопки «Расшифровка» или клавиши F5 будет выдано окно, табличный документ, содержащий описание алгоритма заполнения ячейки.
Если для выделенной ячейки расшифровку получить нельзя (это ячейки, которые заполняются вручную; ячейки, значения, которых рассчитываются по данным других ячеек или нечисловые ячейки), будет выдан запрос на получение расшифровки сразу для всех ячеек формы. При ответе «Да» будет сформирован табличный документ, содержащий расшифровку всех ячеек формы.
Из окна, содержащего расшифровку, можно вызывать стандартные отчеты для более детального раскрытия сумм отчета. Если при помещении курсора мыши на суммы в окне расшифровки курсор принимает вид лупы, тогда двойным щелчком мыши будет вызван один из стандартных отчетов - оборотно - сальдовая ведомость по счету или анализ счета, содержащий данные счета/корсчета, участвовавших в формировании текущего слагаемого значения показателя.
При сохранении отчета сохраняются также и данные расшифровки, поэтому после повторного открытия сохраненного отчета расшифровку можно вызвать без повторного автозаполнения отчета.
В тех случаях, когда сохранение расшифровки приводит к существенному замедлению работы с отчетом (например, сохраненный отчет долго открывается), сохранение расшифровки можно отключить. Для этого следует в меню «Настройка» - «Расшифровка» верхней командной панели снять флажок «Сохранять».
6. Хранение регламентированных отчетов
Для работы с сохраненными регламентированными отчетами предназначен журнал отчетов.
С журналом регламентированных отчетов можно работать как с обычным журналом документов системы «1С:Предприятие 8». В журнале отображается список всех ранее сформированных и сохраненных отчетов, причем если в журнале хранится слишком большое количество отчетов, то для удобства просмотра при помощи управляющих элементов в верхней части окна журнала можно отфильтровать отчеты по организации, виду отчета, периоду или коду налоговой инспекции.
Из журнала можно открыть любой ранее сформированный отчет, внести в него изменения и заново сохранить с уже внесенными изменениями. Необходимо иметь в виду, что если форма регламентированного отчета со временем была изменена, то отчет все равно будет открываться в форме, соответствующей периоду составления отчета. Можно повторно распечатать отчет, можно удалить старые или неправильно заполненные отчеты.
Сформированная отчетность по физическим лицам хранится в отдельном
журнале.
. Выгрузка регламентированных отчетов в электронном виде
Нормативные документы предусматривают возможность представления отчетности в органы Федеральной налоговой службы и Пенсионного фонда России в электронном виде.
Для формирования отчетности в электронном виде в верхней командной панели формы регламентированного отчета располагается кнопка «Выгрузить». (Для регламентированных отчетов по физическим лицам аналогичную роль играет кнопка «Получить файл на диск» в нижней части формы отчета). Перед тем, как выполнять выгрузку той или иной формы отчетности за какой-либо период, следует заполнить форму отчетности за этот период и сохранить ее.
По нажатию на кнопку «Выгрузить» на форме регламентированного отчета программа проверит подготовленный отчет на полноту заполнения и корректность в соответствии с требованиями нормативных документов. При несоблюдении каких-либо требований система выведет на экран соответствующие сообщения и предложит воспользоваться эффективным механизмом навигации по ошибкам.
Специальное окно навигации, располагающееся в нижней части экрана, содержит список ошибок. Двойным щелчком мыши по сообщению об ошибке можно перейти непосредственно к неправильно заполненной (или незаполненной) ячейке отчета.
После исправления ошибок можно выгрузить отчет заново.
В случае положительного результата проверки система предложит пользователю выбрать место для сохранения файла выгрузки отчета.
Информация о выгрузках регламентированной отчетности сохраняется в специальном документе «Выгрузка регламентированных отчетов», доступном из соответствующего списка (меню «Операции» - «Документы» - «Выгрузка регламентированных отчетов»).
Документ выгрузки регламентированных отчетов можно создать непосредственно из списка таких документов штатным способом создания новых документов системы программ «1С:Предприятие 8». В соответствующих полях формы документа выгрузки следует указать организацию и период, за который выгружаются регламентированные отчеты. Если после этого нажать на кнопку «Заполнить», то в большом поле в нижней половине отобразится список сформированных регламентированных отчетов, удовлетворяющих указанным критериям.
В этом списке следует отметить отчеты, подлежащие выгрузке. Далее нужно сформировать тексты выгрузки, нажав на кнопку «Сформировать тексты выгрузки» в нижней командной панели - на форме документ появится новая закладка «Тексты выгрузки», на которой будет отображен результат выполнения команды.
В документе «Выгрузка регламентированных отчетов» предусмотрена
возможность проверки отчетов на соответствие требованиям формата выгрузки.
Раздел II. Расчетная часть
Практическое задание к курсовой работе по профессиональному модулю
ПМ.04 «Составление и использование бухгалтерской отчетности»
по специальности 080114 «Экономика и бухгалтерский учет (по отраслям)»
регламентированный отчет электронный бухгалтерский
Бухгалтерский баланс предприятия на 1 января 2013 г.
Вариант № 13
|
Актив |
Сумма |
Пассив |
Сумма |
|
Основные средства |
810 000 |
Уставный капитал |
1 540 000 |
|
Нематериальные активы |
400 |
Кредиторская задолженность |
320 000 |
|
Сырье и материалы |
852 000 |
Поставщики |
100 000 |
|
Готовая продукция |
120 000 |
Расчеты с бюджетом |
1 800 |
|
Касса |
21 500 |
Внебюджетные фонды |
700 |
|
Расчетный счет |
920 000 |
Расчеты по заработной плате |
373 900 |
|
Дебиторская задолженность |
12 500 |
Нераспределенная прибыль |
400 000 |
|
Баланс |
2 736 400 |
Баланс |
2 736 400 |
. Основные средства:
Первоначальная стоимость - 910 000
Амортизация - 100 000
. Расшифровка статьи «Запасы»
Материалы - 800 000
Топливо - 52 000
|
Содержание хозяйственных операций |
Дт |
Кт |
Сумма |
|
1 . Начислена заработная плата: а) Рабочим основного производства б) Управленческому персоналу в) по больничному листу |
|
|
170 000 90 000 10 000 |
|
2. Удержать НДФЛ с заработной платы |
|
|
30 000 |
|
3. Произвести отчисления страховых, ПФР и ФОМС от фонда оплаты труда |
|
|
? |
|
4. Выпущена готовая продукция с основного производства |
|
|
179 200 |
|
5. Реализована готовая по договорной цене - в том числе НДС 18% |
|
|
218 000 ? |
|
6. Списывается себестоимость готовой продукции |
|
|
? |
|
7. Определить финансовый результат от реализации готовой продукции |
|||
|
8. Зачислено на расчетный счет: а) от покупателя за реализованную продукцию б) дебиторская задолженность |
|
|
218 000 13 000 |
|
9. Перечислено с расчетного счета а) НДФЛ в бюджет |
|
|
30 000 |
|
Содержание хозяйственных операций |
Дт |
Кт |
Сумма |
|
1 . Начислена заработная плата: а) Рабочим основного производства б) Управленческому персоналу в) по больничному листу |
20.01 26 69.09 |
70 70 70 |
170 000 90 000 10 000 |
|
2. Удержать НДФЛ с заработной платы |
70 |
68.01 |
30 000 |
|
3. Произвести отчисления страховых, ПФР и ФОМС от фонда оплаты труда |
20.01 20.01 20.01 |
69.01 69.02 69.03 |
4930 37400 8670 |
|
4. Выпущена готовая продукция с основного производства |
43 |
20 |
179 200 |
|
5. Реализована готовая по договорной цене - в том числе НДС 18% |
62.01 90.03 |
90.01 68.01 |
218 000 33254 |
|
6. Списывается себестоимость готовой продукции |
90.02 |
43 |
55946 |
|
7. Определить финансовый результат от реализации готовой продукции |
90.09 |
99.04 |
38800 |
|
8. Зачислено на расчетный счет: а) от покупателя за реализованную продукцию б) дебиторская задолженность |
51 51 |
62 76.06 |
218 000 13 000 |
|
9. Перечислено с расчетного счета а) НДФЛ в бюджет |
68.01 |
51 |
30 000 |
Все операции были введены через Операции - Операции введены вручную.
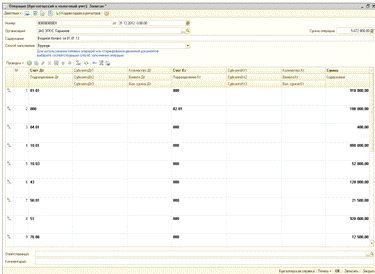
Входной баланс по активу за 01.01.2013 год.
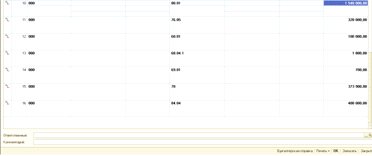
Входной баланс по пассиву за 01.01.2013 год
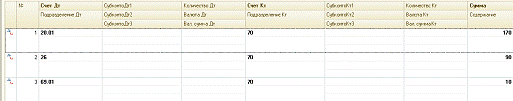
Начислена заработная плата рабочим основного производства - 170000 руб.
Начислена заработная плата управленческому персоналу - 90000 руб.
Начислена заработная плата по больничному листу - 10000 руб.
Удержан НДФЛ с заработной платы
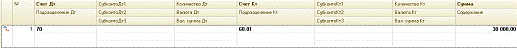
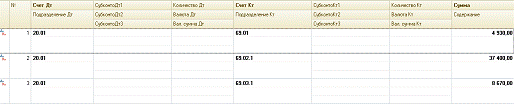
Произведены отчисления страховых от ПФР -4930 руб.
Произведены отчисления страховых от ФОМС - 37400 руб.
Произведены отчисления страховых от фонда оплаты труда - 8670 руб.
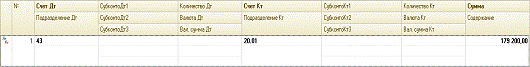
Выпущена готовая продукция с основного производства -179200 руб.
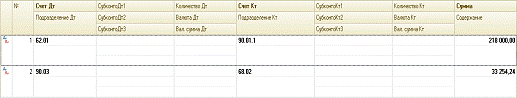
Реализована готовая продукция по договорной цене - 218000 руб.
НДС 18% - 33254 руб.
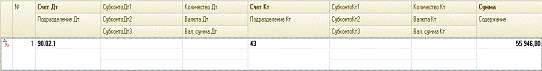
Списана себестоимость готовой продукции - 66946 руб.
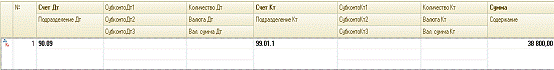
Финансовый результат от реализации готовой продукции - 38800 руб.
Зачислено на расчетный счет от покупателя за реализованную продукцию -
218000 руб.
Зачислено на расчетный счет за дебиторскую задолженность - 18000 руб.
Перечислен с расчетного счета НДФЛ в бюджет - 30000 руб.

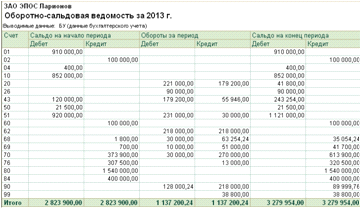
Сальдо начальное: дебет - 2 823 900,00 руб.; кредит - 2 823 900,00 руб.
Обороты за период: дебет - 1 137 200,24 руб.; кредит - 1 137 200,24 руб.
Сальдо на конец периода: дебет - 3 279 954,00 руб.; кредит - 3 279 954,00
руб.
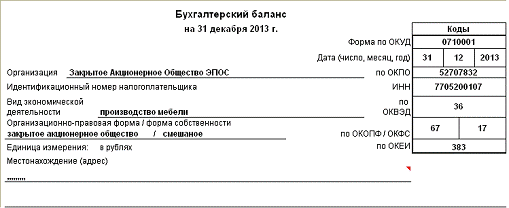
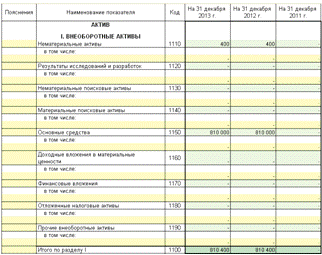
Итого по разделу I: за 2012 год - 810 400 руб.; за 2013 год - 810 400 руб.
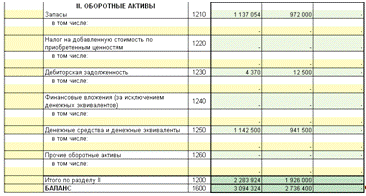
Итого по разделу II: за 2012 год - 1 926 000 руб.; за 2013 год - 2 283 924 руб.
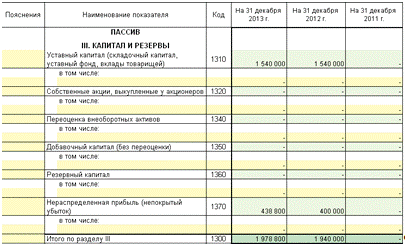
Итого по разделу III: за 2012 год - 1 940 000 руб.; за 2013 год - 1 978 800 руб.
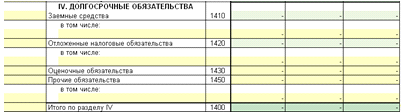
Итого по разделу IV: за 2012 год - 0 руб.; за 2013 год - 0 руб.
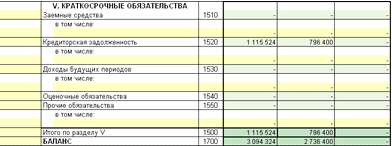
Итого по разделу V: за 2012 год -796 400 руб.; за 2013 год - 1 115 524 руб.
Заключение
Предприятие обязано периодически формировать регламентированную отчетность - комплекты отчетов, порядок заполнения которых устанавливается нормативными документами. Прикладное решение максимально облегчает решение этой задачи.