Курсовая работа (т): Государственный финансовый контроль
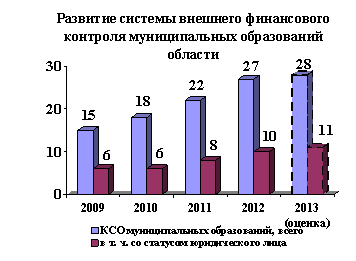
Также на современном этапе важное значение приобретает развитие системы муниципального финансового контроля в рамках реформы местного самоуправления. Федеральным законом № 131-ФЗ «Об общих принципах организации местного самоуправления в Российской Федерации» [7] муниципальные контрольные органы наделяются собственными полномочиями, но не действуют в рамках полномочий представительных органов.
Формированию эффективного муниципального финансового контроля мешают некоторые проблемы, среди которых наиболее значимыми являются:
отсутствие единых стандартов и методологий при осуществлении финансового контроля;
отсутствие взаимодействия органов финансового контроля; незавершенность в вопросах формирования правовой базы государственного и муниципального финансового контроля.
Следовательно, несмотря на то, что в силу своей приближенности к социально-экономическим проблемам населения муниципальный финансовый контроль приобретает все более значимую роль, целостная система финансового контроля в муниципальных образованиях еще находится на стадии формирования. Именно в данный период разработка теоретических основ и практических предпосылок его становления является необходимой. На современном этапе наблюдается возрастание интереса современных ученых, политиков и социально активных граждан к общественному финансовому контролю. Данный интерес является вполне закономерным, т. к. существующие виды государственного и негосударственного финансового контроля в новых экономических условиях порой демонстрируют низкую эффективность и недостаточную способность к адаптации.
В Бюджетном послании Президента Российской Федерации Федеральному собранию от 28.06.2012 «О бюджетной политике в 2013-2015 годах» отмечено, что для обеспечения макроэкономической стабильности и бюджетной устойчивости необходимо «сформировать эффективную систему управления рисками, позволяющую обеспечивать прогнозирование и предотвращение кризисных ситуаций и быстрое реагирование на них» [5].
Дальнейшее развитие общественного финансового контроля должно идти по пути расширения сферы его влияния. Исходя из этого органы общественного финансового контроля должны обладать правом проводить экспертизу нормативных правовых актов законодательных и представительных органов государственной власти и местного самоуправления, а также и различных стандартов бухгалтерского учета и финансовой отчетности. Кроме того органы общественного финансового контроля могут: разрабатывать альтернативные стандарты финансовой отчетности и финансово-контрольной деятельности; публиковать экспертные заключения; направлять экспертные заключения в компетентные государственные органы и должностным лицам.
Рассмотренные проблемы финансового контроля
требуют решения в ближайшее время, что позволит повысить эффективность
бюджетной политики нашей страны.
Глава 6. Расчет платы за кредитные ресурсы
ЗАДАНИЕ №1
Имеется обязательство погасить за 3 года (с 12.02.1999) долг в сумме 58 000руб. Кредитор согласен получать частичные платежи . Проценты начисляются по ставке 21% годовых. Частичные поступления характеризуются следующими данными (в руб.):
.06.1999 - 900
.06.2000 - 7000
.06.2000 - 9100
. 08.2001 - 4000
.12.2001 - 1900
ТРЕБУЕТСЯ:
.Определить долг на конец срока
. Нарисовать контур данной финансовой операции
Расчет ставки за 1 день
21 = 0,0575%
365
Начислены проценты с 12.02.1999 по 12.06.1999 (№163 - №43 =120)=58 000 * 0, 0575% * 120 = 4002
> 900 - не гасим
Начислены проценты с 12.06.1999 по 12.06.2000 (№365- №163 + №163= 365)= 58 000 * 0,0575% * 365 = 12 172,75
(4002+12 172,75) > (900+ 7000) - не гасим
Начислены проценты с 12.06.2000 по 30.06.2000 (№181- №163=18)= 58 000 * 0, 0575% * 18 = 600, 30
(4002 + 12 172,75 + 600,30) < (900+ 7000+ 9100) - гасим
Сумма долга с процентами = 58 000 + (4002 + 12 172, 75 + 600, 30) = 74 775, 05
Размер долга к погашению= 74 775, 05 - (900+ 7000+ 9100) =57 775, 05
.Начислены проценты с 30.06.2000 по 28.08.2001 (№365- №181 +№240= 424)
I4= 57 775, 05 * 0, 0575% * 424 = 14 085, 56
14 085, 56 > 4000 - не гасим
. Начислены проценты с 28.08.2001 по 05.12.2001 (№339-№240 = 99) = 57 775, 05 *0, 0575% * 99 = 3 288, 84
(14 085, 56 + 3 288, 84) > (4000 + 1900) - не гасим
. Начислены проценты с 05.12.2001 по 12.02.2002 (№365-№339+№43=69)= 57 775, 05 *0, 0575% * 69 = 2 292, 23
Сумма долга с процентами = 57 775, 05 + (14 085, 56 + 3 288, 84+2 292, 23) = 77 441, 68
Размер долга к погашению= 77 441, 68- 5900 = 71 541, 68
ЗАДАНИЕ №2.
Величина предоставленного банком кредита- 58 000руб. Процентная ставка - 21 % годовых. Срок погашения -10 месяцев.
ТРЕБУЕТСЯ:
Составить план погашения кредита при ежемесячном равномерном погашении суммы долга..Потребительский кредит
Рассчитываем проценты за весь срок кредита
Y*nм*t
I= 58000*1, 1667%*10=6 766, 86(руб.)м = 21% =1, 1667%
12
Находим сумму долга с процентами= K+I =58000+ 6 766, 86= 64 766, 86 (руб.)
Рассчитываем сумму платежа за месяц
Пм = 64 766, 86 / 10= 6 476, 69 (руб.)
План погашения кредита при ежемесячном
равномерном погашении суммы долга.
Период Сумма
4.03 6 476,69
4.04 6 476,69
4.05 6 476,69
4.07 6 476,69
4.08 6 476,69
4.09 6 476,69
4.10 6 476,69
4.11 6 476,69
4.12 6 476,65
Итого 64 766, 86
. Банковский кредит
|
Номер периода |
Размер кредита на начало месяца |
Ежемесячный платеж по кредиту |
Размер кредита на конец месяца |
Процент по кредиту за месяц |
Сумма % за месяц |
Ежемесячный платеж с процентами |
|
1 |
58000 |
5800 |
52200 |
1,1667 |
676,69 |
6 476,69 |
|
2 |
52200 |
5800 |
46400 |
1,1667 |
609,02 |
6 409,02 |
|
3 |
46400 |
5800 |
40600 |
1,1667 |
541,35 |
6 341,35 |
|
4 |
40600 |
5800 |
34800 |
1,1667 |
473,68 |
6 273,68 |
|
5 |
34800 |
5800 |
29000 |
1,1667 |
406,01 |
6 206,01 |
|
6 |
29000 |
5800 |
23200 |
1,1667 |
338,34 |
6 138,34 |
|
7 |
23200 |
5800 |
17400 |
1,1667 |
270,67 |
6 070,67 |
|
8 |
17400 |
5800 |
11600 |
1,1667 |
203,00 |
6 003,00 |
|
9 |
11600 |
5800 |
5800 |
1,1667 |
135,34 |
5 935,34 |
|
10 |
5800 |
5800 |
0 |
1,1667 |
67,67 |
5 867,67 |
|
Итого |
- |
58000 |
- |
- |
3 721,77 |
61 721,77 |
ЗАДАНИЕ №3
В феврале 2014 года предприятие заключило с обслуживающим банком договор овердрафтного кредитования, установив лимит кредитования в размере 1580 тыс. рублей и размер процентов по овердрафту 21% годовых. Сальдо по расчетному счету на 1.03.14 года составило 210 тыс. рублей. В марте предприятие совершило несколько операций:
06.03.14 - предприятие оплатило счет поставщика за метериалы в размере 355000 рублей,
11.03.14 - оплачен счет за услуги теплосети 200000 рублей,
19.03.14 - предприятие оплатило счет за электроэнергию 40000 рублей
25.03.14 - был оплачен счет за аренду помещения в размере 90000 рублей,
28.03.14 - на расчетный счет была зачислена выручка в размере 800000 рублей.
Банк берет комиссионное вознаграждение за овердрафтный кредит в размере 0,9% от суммы лимита. Комиссионное сопровождение банка за март составило 1,7% от суммы кредита.
Начислено комиссионное вознаграждение
91.2 158 000* 0,9%= 14 22076
Перечислено комиссионное вознаграждение за овердрафт
76 14 22051
.03 оплачен счет поставщика за материалы
D 60 355 00051
Банк предоставил овердрафтный кредит
51 159 22066
.03 оплачен счет за услуги теплосети
60 200 00051
Получена вторая сумма овердрафта
51 200 00066
.03 оплачен счет за электроэнергию
60 40 00051
Получена третья сумма овердрафта
51 40 00066
.03 оплачен счет за аренду
D 76 90 00051
Получена четвертая сумма овердрафта
51 90 00066
Зачислена выручка на расчетный счет
Д 51 800 00062
Рассчитываем проценты за пользование овердрафтным кредитом
А) с 06.03 по 11.03 = 5-1=4= 21% : 365= 0,0575%= 159 220 * 0,0575% * 4= 366,21
Б) с 11.03 по 19.03=8-1=7= (159 220+200 000) * 0,0575% *7= 1 445,86
В) с 19.03 по 25.03= 6-1=5= (159 220 + 200 000 + 40 000) * 0,0575% *5= 1 147,76
Г) с 25.03 по 28.03=3-1=2= (159 220 + 200 000 +
40 000+ 90 000) * 0,0575% *2= 562,60
Начислены проценты за краткосрочный кредит
Д 91.2 366,21+1 445,86+1 147,76+ 562,60=
3 522,4366
Перечислены банку проценты за краткосрочный кредит
Д 66 3 522,4351
Начислено комиссионное сопровождение
Д 91.2 489 220*1,7%= 8 316, 7476
Перечислено комиссионное сопровождение
Д 76 8 316,7451
Перечислена сумма овердрафта
Д 66 489 22051
Д 51 К
|
Сн : 210 000 |
2 14 220 3 355 000 |
|
ОД : |
ОК : 369 220 |
|
Ск : -159 220 4 159 220 |
|
|
ОД : 159 220 |
ОК : |
|
Ск : 0 |
5 200 000 |
|
ОД : |
ОК : 200 000 |
|
Ск : -200 000 6 200 000 |
|
|
ОД : 200 000 |
ОК : |
|
Ск : 0 |
7 40 000 |
|
ОД : |
ОК : 40 000 |
|
Ск : -40 000 8 40 000 |
|
|
ОД : 40 000 |
ОК : |
|
Ск : 0 |
9 90 000 |
|
ОД : |
ОК : 90 000 |
|
Ск : -90 000 10 90 000 |
|
|
ОД : |
|
|
Ск : 0 11 800 000 |
14 3 522,43 16 8 316,74 17 489 220 |
|
ОД : 800 000 |
ОК : 501 059,17 |
|
Ск : 298 940,83 |
|
Заключение
Реализацию финансовой политики обеспечивает совокупность мероприятий государства, направленных на мобилизацию финансовых ресурсов, их распределение и перераспределение для выполнения государством его функций и программ. Важнейшее место среди этих мероприятий принадлежит правовой регламентации форм и норм финансовых отношений. Финансовая политика должна быть направлена, прежде всего, на формирование максимально возможного объема финансовых ресурсов, так как они - материальная база любых преобразований.
Значение финансового контроля выражается в том, что при его проведении проверяются, во-первых, соблюдение установленного правопорядка, в процессе финансовой деятельности органами государственной власти и местного самоуправления, предприятиями, учреждениями, организациями, гражданами и, во-вторых, экономическая обоснованность и эффективность осуществляемых действий, соответствие их задачам государства и муниципальных образований.
Современный этап развития Российской Федерации характеризуется тенденциями укрепления государственной власти, повышением роли государства в системе управления экономикой, усилением борьбы с коррупцией и правонарушениями в экономической сфере. В этой связи объективно возрастает значение и роль финансового контроля.
Наличие финансового контроля объективно обусловлено тем, что финансам как экономической категории присущи не только распределительная, но и контрольная функции. Поэтому использование государством и муниципальными образованиями для решения своих задач финансов обязательно предполагает проведение с их помощью контроля за ходом выполнения этих задач.
Финансовый контроль служит важным способом
обеспечения законности и целесообразности проводимой финансовой деятельности.
Требование соблюдения законности в деятельности по образованию, распределению и
использованию денежных фондов государства и субъектов местного самоуправления
имеет конституционную основу: органы государственной власти, органы местного
самоуправления, должностные лица, граждане и их объединения обязаны соблюдать
Конституцию Российской Федерации и законы (ч. 2 ст. 15 Конституции РФ).
Список используемых источников
1.Бюджетный кодекс Российской Федерации от 31.07.1998 № 145-ФЗ (ред. от 23.07.2013) [Текст] // Собрание законодательства РФ. - 1998. - № 31. - Ст. 3823.
.Киселев И.А. О совершенствовании внутреннего финансового контроля в субъектах Российской Федерации [Текст] / И.А. Киселев // Налоги. - 2013. - № 2. - С. 24-28.
.Кочаненко Е.П. Некоторые аспекты оптимизации структуры и полномочий органов государственного финансового контроля субъектов Российской Федерации [Текст] / Е.П. Кочаненко // Законодательство и экономика. - 2011. - № 12. - С. 5-20.
.Лапина М.А. Общественный финансовый контроль как показатель развития гражданского общества [Текст] / М.А. Лапина, А.В. Лапин // Финансовое право. - 2012. - № 4. - С. 2-4.
.О бюджетной политике в 2013-2015 годах: бюджетное послание Президента Российской Федерации Федеральному собранию от 28.06.2012 // Официальный сайт Президента Российской Федерации. [Электронный ресурс] - Режим доступа. - URL: #"817001.files/image001.gif">