Материал: Интегрированные информационные системы, информационно-управляющие системы, имитационное моделирование и конфликтология
ИНФОРМАЦИОННЫЕ ТЕХНОЛОГИИ В СТРОИТЕЛЬНЫХ, СОЦИАЛЬНЫХ И ЭКОНОМИЧЕСКИХ СИСТЕМАХ
|
При этом в отличие от классических |
тельными, а их сумма равна единице. По- |
||
методов моделирования не обязательно знать |
этому при получении отрицательных значе- |
|||
язык программирования Matlab, достаточно |
ний надо открыть подсистему и в корреля- |
|||
иметь лишь общие навыки работы на ком- |
ционной матрице для соответствующего ак- |
|||
пьютере и творческий характер мышления. |
тива вместо единицы на главной диагонали |
|||
[7]. |
|
|
ввести достаточно большое число, например |
|
|
Статическая модель инвестиционного |
десять в седьмой степени [5]. |
||
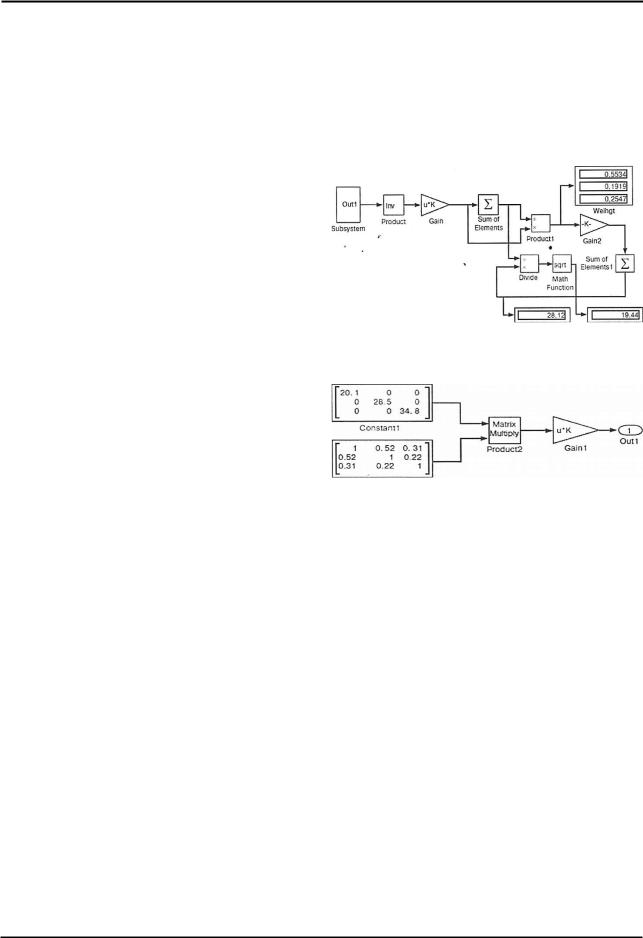
портфеля представлена на рисунках 1 и 2. |
|
|||
Заметим, что подсистема (subsystem) на ри- |
|
|||
сунке 2 содержит блоки для построения ко- |
|
|||
вариационной матрицы портфеля из трех ак- |
|
|||
тивов. Блоки Constantl и Constant2 включа- |
|
|||
ют, |
соответственно, диагональную матрицу |
|
||
стандартных отклонений и корреляционную |
|
|||
матрицу, матричное умножение которых |
|
|||
осуществляет блок Product2. При этом |
|
|||
умножитель Gainl дает возможность постро- |
|
|||
ить ковариационную матрицу набора из трех |
Рис. 1. Статическая модель |
|||
активов на выходе подсистемы Out1. Блок |
отыскания оптимального портфеля |
|||
Product осуществляет обращение ковариаци- |
|
|||
онной матрицы, а блок Gain - матричное |
|
|||
умножение вектора ожидаемых доходностей |
|
|||
на обратную матрицу. Блок Sum of Elements |
|
|||
выполняет поэлементное сложение вектора, |
|
|||
полученного из предыдущего блока. В блоке |
|
|||
Productl осуществляется расчет весовых ко- |
Рис. 2. Состав подсистемы статической |
|||
эффициентов оптимального |
портфеля как |
|||
модели (Subsystem) |
||||
частное от деления каждого элемента векто- |
||||
|
||||
ра на общую сумму (дисплей Weight). В бло- |
Если не один, а несколько активов |
|||
ке |
Gain2 осуществляется |
поэлементное |
имеют отрицательные коэффициенты, то |
|
умножение весовых коэффициентов на ожи- |
аналогичная процедура выполняется в по- |
|||
даемые доходности активов. В блоке Sum of |
рядке сокращения абсолютных значений |
|||
Elements2 - сложение результатов для полу- |
этих коэффициентов. При включении в |
|||
чения ожидаемой доходности портфеля, де- |
портфель безрискового актива стоит сокра- |
|||
монстрируемой на экране дисплея Return. |
тить ожидаемые доходности всех активов на |
|||
Этот же сигнал подается на вход блока |
величину безрисковой ставки. Тогда доля |
|||
Divide, на второй вход которого поступает |
безрискового актива вычисляется как едини- |
|||
сигнал с блока Sum of Elements [3]. |
ца минус отношение заветной сверхдоходно- |
|||
|
В итоге получаем дисперсию портфеля, |
сти портфеля к расчитанной с применением |
||
квадратный корень из которой (блок Math |
модели оптимальной избыточной доходно- |
|||
Function) дает стандартное отклонение порт- |
сти касательного портфеля, а оставшаяся |
|||
феля на дисплее Risk. |
|
часть распределяется пропорционально ве- |
||
|
Отрицательные значения весовых ко- |
сам рисковых инструментов в касательном |
||
эффициентов допустимы лишь при возмож- |
портфеле. При этом сверхдоходность – это |
|||
ности коротких продаж (продаж без покры- |
разница между доходностью и ставкой без- |
|||
тия), т. е. когда инвестор может продавать |
рискового инструмента. |
|||
заимствованные акции. В общем случае доли |
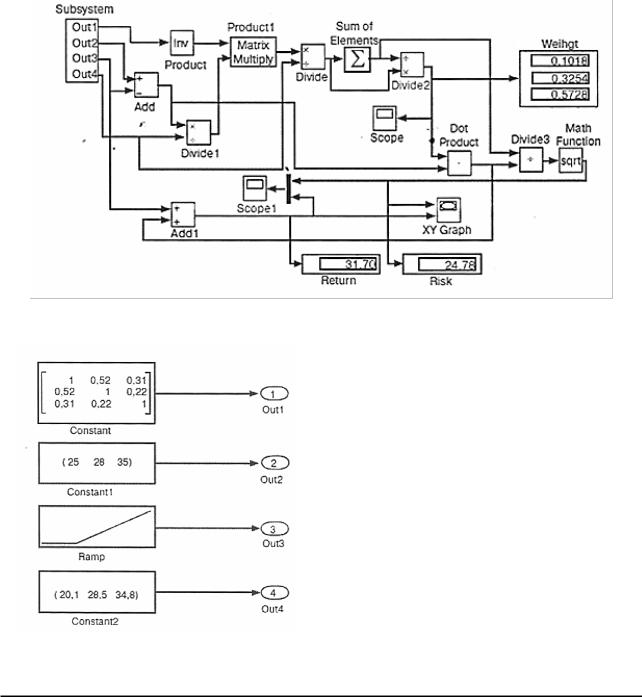
Динамическая модель инвестиционно- |
|||
активов в портфеле должны быть неотрица- |
го портфеля представлена на рисунке 3. |
|||
90
ВЫПУСК № 2 (10), 2017 |
ISSN 2307-177X |
Данные для построения портфеля, использу- |
этим блоком [4]. |
емые в подсистеме на рисунке 4 берутся из |
Если в предыдущей модели ставка от- |
вышерассмотренного случая (корреляцион- |
сечения была перманентна и равна нулю, то |
ная матрица, вектор ожидаемых доходно- |
в данной случае она изменяется в пределах |
стей, вектор стандартных отклонений). К |
от нуля до 20% и интерпретируется как вре- |
структуре модели добавлен блок Ramp, ко- |
мя моделирования, задаваемое пользовате- |
торый строит линейную функцию с началь- |
лем. На каждом шаге модель определяет оп- |
ным значением, равным нулю, и скоростью |
тимальные характеристики данного портфе- |
изменения, равной единице. В процессе мо- |
ля, а итоги определяют виртуальные измери- |
делирования шаг модельного времени соот- |
тельные средства. |
ветствует шагу ставки отсечения, задаваемой |
|
Рис. 3. Динамическая модель отыскания оптимального портфеля
Рис. 4. Состав подсистемы динамической модели (Subsystem)
Дисплеи Weight (вес), Return (доход-
ность) и Risk (стандартное отклонение) определяют показатели портфеля на последнем шаге моделирования, т. е. при ставке отсечения, равной 20% [7].
Стоит отметить, что в нашем случае инвестор может инвестировать деньги как в рисковые, так и безрисковые активы, а также привлекать заемные средства по ставке превышающей безрисковую [6].
Величина параметра неприятия риска изменяется в пределах от 2 для лица склонного к риску до 4 - для осторожного инвестора. При этом важным вопросом является уровень готовности инвестора к риску.
Для обоснования параметра готовности к риску или неприятия риска предлагаем применять неравенство Крамера по аналогии
91
ИНФОРМАЦИОННЫЕ ТЕХНОЛОГИИ В СТРОИТЕЛЬНЫХ, СОЦИАЛЬНЫХ И ЭКОНОМИЧЕСКИХ СИСТЕМАХ
с актуарными расчетами имущественного |
Библиографический список |
|
||||||||||
страхования [8]. В соответствии с этим нера- |
1. Булгаков Ю.В. Диагностика инвести- |
|||||||||||
венством |
готовность к риску |
обозначается |
||||||||||
ционного риска // Финансовый менеджмент. |
||||||||||||
буквой а |
и определяется как |
натуральный |
||||||||||
2006. №4. |
|
|
|
|
||||||||
логарифм допустимой вероятности банкрот- |
|
|
|
|
||||||||
2. Булгаков Ю.В. Инвестиционное про- |
||||||||||||
ства р со знаком минус, деленный на два (см. |
||||||||||||
ектирование в системе Matlab-Simulink// Фи- |
||||||||||||
формулу 1): |
|
|
|
|
|
|||||||
|
|
|
|
|
нансовый менеджмент. 2010. №2. |
|
|
|||||
|
|
|
|
|
|
|
|
|
||||
|
a |
In(p) |
|
(1) |
3. Гасилов В.В., Добрина М.В. Оценка |
|||||||
|
|
2 |
|
|
рисков инвестиционных проектов. Статья в |
|||||||
|
|
|
|
|
|
|||||||
|
|
|
|
|
|
Научном вестнике Воронежского |
государ- |
|||||
А оценка доли рискованных инвести- |
||||||||||||
ственного архитектурно-строительного уни- |
||||||||||||
ций с учетом параметра неприятия риска |
||||||||||||
верситета. Серия: Экономика и предприни- |
||||||||||||
рассчитывается по формуле 2: |
|
|
||||||||||
|
|
мательство. Сборник № 2(13), 2015. – c. 11- |
||||||||||
|
|
|
|
|
|
|
||||||
|
2 |
r |
|
(2) |
16. |
|
|
|
|
|||
|
|
|
|
4. Давнис В.В., Добрина М.В. Модели |
||||||||
|
ln(p) |
|
||||||||||
|
|
|
|
|
доходности финансовых активов и их при- |
|||||||
где -стандартное отклонение. |
|
|||||||||||
|
менение в моделях портфельного инвестиро- |
|||||||||||
Стоит обратить внимание, что пара- |
вания. Материалы XII международной науч- |
|||||||||||
метр а – это коэффициент кратности для |
но-практической конференции «Экономиче- |
|||||||||||
стандартного отклонения, что согласуется с |
ское прогнозирование: модели и методы. |
|||||||||||
теорией принятия решений в условиях риска |
Воронежский государственный университет, |
|||||||||||
[1]. |
|
|
|
|
|
|
2016. – c. 197-200. |
|
|
|
||
Вывод: в данной работе был рассмот- |
5. Добрина М.В. Формирование опти- |
|||||||||||
рен итерационный алгоритм |
оптимизации |
мального |
инвестиционного |
|
портфеля |
|||||||
инвестиционного |
портфеля |
в |
системе |
Марковица. Статья в Научном вестнике Во- |
||||||||
ронежского |
государственного технического |
|||||||||||
Matlab-Simulink, а также были проанализи- |
||||||||||||
университета. Серия: Экономика и предпри- |
||||||||||||
рованы статическая и динамическая модели |
||||||||||||
нимательство, 2016. – c. 21-30. |
|
|
||||||||||
отыскания оптимального портфеля с учетом |
|
|
||||||||||
6. Добрина |
М.В. Оптимизация инве- |
|||||||||||
подсистем с конкретными пояснениями по |
||||||||||||
стиционного |
портфеля с применением Mi- |
|||||||||||
отдельным блокам. В статье немаловажная |
||||||||||||
crosoft Excel. Статья в Научном вестнике Во- |
||||||||||||
|
|
|
|
|
|
|
||||||
роль была отведена обоснованию параметра |
ронежского |
государственного технического |
||||||||||
готовности к риску или неприятия риска ин- |
университета. Серия: Информационные тех- |
|||||||||||
вестором с точки зрения актуарной матема- |
нологии в строительных, социальных и эко- |
|||||||||||
тики. А в настоящее время оптимизация ин- |
номических системах, 2017. – c. 135-139. |
|||||||||||
вестиционного портфеля без использования |
7. Цисарь |
И.Ф. MATLAB |
Simulink. |
|||||||||
Компьютерное моделирование экономики. - |
||||||||||||
информационных |
технологий, |
в |
частности |
|||||||||
М.: СОЛОНРЕСС, 2008. |
|
|
||||||||||
среды MATLAB, весьма проблематична вви- |
|
|
||||||||||
8. Штрауб |
Э. Актуарная |
математика |
||||||||||
ду сложности и |
объемности |
необходимых |
||||||||||
имущественного |
страхования. - |
М.: КРО- |
||||||||||
вычислений и жестких ограничений во вре- |
||||||||||||
КУС-Т, 1993. |
|
|
|
|||||||||
мени. |
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
||
92
ВЫПУСК № 2 (10), 2017 ISSN 2307-177X
УДК 517.27
Воронежский филиал «РЭУ им. Г.В. Плеханова» |
Voronezh branch "REU of G.V. Plekhanov" |
Преподаватель математики А. И. Глушков |
Teacher of mathematics A.I. Glushkov |
Россия, г. Воронеж, E-mail: glushkov_alex_1965@mail.ru |
Russia, Voronezh, E-mail: glushkov_alex_1965@mail.ru |
Кандидат географических наук, доцент Л. Н. Шенцева |
Candidate of geographical sciences, associate professor |
Россия, г. Воронеж, E-mail: lorashentseva@yandex.ru |
L.N. Shentseva |
|
Russia, Voronezh, E-mail: lorashentseva@yandex.ru |
А.И. Глушков, |
Л.Н. Шенцева |
ДОКАЗАТЕЛЬСТВО КРИТЕРИЯ ВЫПУКЛОСТИ ФУНКЦИИ БЕЗ ИСПОЛЬЗОВАНИЯ ТЕОРЕМЫ ЛАГРАНЖА
Аннотация. В статье рассматривается определение понятия выпуклой (вогнутой) на промежутке числовой функции с помощью метода касательных, предлагается оптимальный способ доказательства критерия выпуклости с помощью достаточных условий монотонности и существования экстремума функции, ориентированное на учащихся старших классов общеобразовательных школ и студентов средних специальных учебных заведений
Ключевые слова: выпуклость и вогнутость графика функции, монотонность функции, производная функции, экстремум функции, касательная прямая, формула Лагранжа
A.I. Glushkov, L.N. Shentsevа
THE PROOF OF THE CRITERION OF CONVEXITY OF A FUNCTION WITHOUT
USING THE THEOREM OF LAGRANGE
Abstract. The article deals with the definition of convex (concave) on the interval numeric functions using the method of tangent, it is proposed the optimal method of proof of the criterion of convexity by using sufficient conditions of monotonicity and the existence of extremum of the function-oriented high school students of secondary schools and students of secondary special educational institutions
Keywords: convexity and concavity the graph of a function, monotonicity of a function, derivative of a function, the extremum of the function, the straight line, the formula of Lagrange
Функция 4 является |
одним |
из основ- |
определении данного понятия. Подробно |
||||
ных математических и общенаучных поня- |
подходы к определению понятия выпуклости |
||||||
тий, выражающим зависимость между пере- |
и вогнутости графика функции рассмотрены |
||||||
менными величинами. При исследовании еѐ |
в [1]. |
|
|
||||
поведения понятие выпуклости (вогнутости) |
Существует |
несколько определений |
|||||
графика функции имеет очень большое зна- |
понятия выпуклости (вогнутости) графика |
||||||
чение. |
Ознакомившись с этим понятием, |
функции: с помощью метода касательных, |
|||||
ученик или студент существенно упрощает |
метода хорд и аналитического метода. |
|
|||||
процесс полного исследования функции и |
Некоторые авторы предлагают |
поиск |
|||||
построения еѐ графика. Выпуклость функции |
путей исследования функций на монотон- |
||||||
широко используется в экономической тео- |
ность и выпуклость графика по определе- |
||||||
рии, географии и других науках. Например, |
нию, без использования производной мето- |
||||||
закон убывающей эффективности производ- |
дом, который называется методом обобще- |
||||||
ства утверждает, что при увеличении одного |
ния [2]. Но этот метод громоздок, |
в нѐм |
|||||
из основных факторов производства, напри- |
прослеживается очевидная связь с производ- |
||||||
мер, затрат живого труда |
, прирост произ- |
ной, поэтому необходимость использования |
|||||
водства начиная с некоторого значения |
яв- |
данного метода в обучении математике, на |
|||||
ляется убывающей функцией. Иными слова- |
наш взгляд, кажется нерациональной. |
|
|||||
ми, объем произведенной продукции |
опи- |
Рассмотрим |
определение понятия вы- |
||||
сывается графиком функции со сменой вы- |
пуклости (вогнутости) графика функции с |
||||||
пуклости вниз на выпуклость вверх. |
|
помощью метода касательных, так как во - |
|||||
В |
различных учебниках по математи- |
первых, это определение имеет простую и |
|||||
ческому |
анализу нет единого |
подхода в |
наглядную геометрическую интерпретацию, |
||||
|
|
|
|
|
во - вторых это определение позволяет дока- |
||
|
|
зать достаточное условие выпуклости функ- |
© |
|
|
Глушков А.И., Шенцева Л.Н., 2017 |
||
93
ИНФОРМАЦИОННЫЕ ТЕХНОЛОГИИ В СТРОИТЕЛЬНЫХ, СОЦИАЛЬНЫХ И ЭКОНОМИЧЕСКИХ СИСТЕМАХ
ции, используя только достаточные условия |
Если график функции |
|
|
( |
) расположен |
||||||||||||||||||||||||||||
монотонности и точек экстремума функции. |
ниже касательной, проведѐнной в произ- |
||||||||||||||||||||||||||||||||
|
График функции |
|
|
( |
) называется |
вольной точке заданного промежутка, то для |
|||||||||||||||||||||||||||
выпуклым вверх (вогнутым вниз) в данном |
любого |
значения |
|
из |
этого |
промежутка |
|||||||||||||||||||||||||||
промежутке, если он целиком расположен |
должно выполняться неравенство |
|
( |
) |
. |
||||||||||||||||||||||||||||
ниже (выше) касательной в его произволь- |
Равенство будет |
достигаться в точке |
, |
так |
|||||||||||||||||||||||||||||
ной точке [3], Для нахождения промежутков |
как |
|
|
|
( |
) |
|
( |
|
)– |
|
( |
) |
|
|
( |
) |
||||||||||||||||
выпуклости (вогнутости) графика функции |
( |
– |
|
) |
|
. Таким образом, если |
график |
||||||||||||||||||||||||||
используют |
достаточное |
условие |
|
функции |
|
|
|||||||||||||||||||||||||||
выпуклости (вогнутости) |
графика функции, |
функции |
|
( |
) расположен |
выше |
каса- |
||||||||||||||||||||||||||
тельной, проведѐнной в произвольной точке |
|||||||||||||||||||||||||||||||||
называемое критерием выпуклости, которое |
|||||||||||||||||||||||||||||||||
промежутка |
( |
) , |
|
то |
функция |
|
( |
) |
|||||||||||||||||||||||||
формулируется так. |
|
|
|
|
|
|
|
|
|
|
|
||||||||||||||||||||||
|
|
|
|
|
|
|
|
|
( |
)– |
( |
) |
, где |
|
( |
) |
|
|
( |
) |
|
|
( |
) |
|||||||||
|
Пусть |
функция |
|
|
( |
) |
дважды |
|
|
|
|
|
|||||||||||||||||||||
|
|
|
( |
– |
|
) |
на данном промежутке будет при- |
||||||||||||||||||||||||||
дифференцируема (имеет вторую производ- |
|
||||||||||||||||||||||||||||||||
ную) на интервале ( |
|
|
). Если |
|
( |
) |
|
нимать неотрицательные значения. Причѐм |
|||||||||||||||||||||||||
для |
любого |
( |
|
) , |
то |
функция |
|
|
( |
) |
|
|
при |
|
. |
Докажем, |
что если |
||||||||||||||||
( |
) |
является |
выпуклой |
вниз |
(вогнутой |
|
( |
) |
|
, |
то |
( ) |
|
|
|
в |
любой |
точке |
|||||||||||||||
вверх) |
на интервале ( |
|
). Если |
|
( |
) |
промежутка |
( |
) . |
|
Исследуем |
функцию |
|||||||||||||||||||||
для |
любого |
|
( |
|
) |
, |
то |
|
функция |
|
|
( |
) на экстремум на промежутке ( |
), |
|||||||||||||||||||
|
( |
) является выпуклой вверх (вогну- |
используя первое достаточное условие экс- |
||||||||||||||||||||||||||||||
той вниз) на интервале ( |
|
). |
|
|
|
|
|
тремума функции: если в точке |
|
произ- |
|||||||||||||||||||||||
|
Для доказательства этого критерия в |
водная функция равна нулю и при переходе |
|||||||||||||||||||||||||||||||
высших учебных заведений обычно исполь- |
через данную точку производная меняет |
||||||||||||||||||||||||||||||||
зуют формулу Тейлора с остатком в форме |
знак, то |
|
есть точка экстремума. Первая |
||||||||||||||||||||||||||||||
Лагранжа или |
формулу конечных прираще- |
производная функции |
|
|
|
( |
) имеет вид |
||||||||||||||||||||||||||
ний Лагранжа, которую применяют дважды. |
( ) |
|
( |
) |
( |
) , |
причѐм |
|
( |
) |
|||||||||||||||||||||||
В средней |
общеобразовательной |
школе |
и |
( |
) |
|
( |
) |
. |
|
Вторая |
производная |
|||||||||||||||||||||
средних специальных |
учебных заведениях |
функции |
|
( |
) равна |
|
( |
|
) |
|
|
( |
) |
. |
|||||||||||||||||||
разложение функции в ряд Тейлора не изу- |
Так как |
( |
) |
на заданном промежутке |
|||||||||||||||||||||||||||||
чается. Формула конечных разностей Ла- |
( |
|
) , |
то функция |
|
|
|
( ) является воз- |
|||||||||||||||||||||||||
гранжа приводится без доказательства с по- |
растающей на этом промежутке. Это означа- |
||||||||||||||||||||||||||||||||
мощью геометрической интерпретации. По- |
ет, что для любого значения, |
, |
где |
|
|
|
|||||||||||||||||||||||||||
этому для доказательства будем использо- |
|
|
|
справедливо |
|
неравенство |
|
( |
) |
||||||||||||||||||||||||
вать математический аппарат, которым дол- |
( |
) |
|
. Аналогично, |
если |
|
|
|
|
|
|
||||||||||||||||||||||
жен владеть любой студент СПО и учащиеся |
|
, |
то |
выполняется |
неравенство |
|
( |
) |
|||||||||||||||||||||||||
старших |
классов |
|
общеобразовательных |
( |
) |
|
. Таким образом, на промежутке |
||||||||||||||||||||||||||
школ. |
|
|
|
|
|
|
|
|
|
|
( |
) |
|
( |
|
) |
для функции |
|
|
|
( |
) выполняются |
|||||||||||
|
Пусть для определѐнности |
|
. |
следующие |
условия: |
|
( |
) |
|
|
и |
|
( |
) |
|
||||||||||||||||||
Докажем, что график функции |
|
|
( |
) рас- |
для любого |
|
. Значит, |
точка |
|
на за- |
|||||||||||||||||||||||
положен выше касательной, проведѐнной в |
данном промежутке является единственной |
||||||||||||||||||||||||||||||||
произвольной точке данного промежутка. |
критической точкой. |
Так как |
при переходе |
||||||||||||||||||||||||||||||
Это означает, что для одной и той же абс- |
через точку |
на промежутке ( |
|
) произ- |
|||||||||||||||||||||||||||||
циссы, ордината кривой должна быть не |
водная |
|
( ) меняет знак с минуса на плюс, |
||||||||||||||||||||||||||||||
больше |
ординаты |
касательной: |
|
|
|
. |
то |
точка |
|
является |
точкой |
минимума |
на |
||||||||||||||||||||
Возьмѐм на графике функции произвольную |
этом |
промежутке. |
|
Значит |
|
для |
любого |
||||||||||||||||||||||||||
точку |
( |
|
) и проведѐм через точку |
|
|
( |
|
) |
выполняется условие |
( |
) |
|
( |
), |
|||||||||||||||||||
касательную, уравнение которой запишем в |
т. е., |
( ) |
. |
|
|
|
|
|
|
|
|
|
|
|
|
||||||||||||||||||
виде |
|
|
|
( |
) |
|
( |
) |
( |
– |
|
) . |
Обо- |
|
|
Тот факт, что точка |
|
есть точка ми- |
|||||||||||||||
значим |
|
|
( |
). |
|
|
|
|
|
|
|
|
|
нимума |
функции |
|
|
( |
) |
можно |
устано- |
||||||||||||
|
Рассмотрим |
|
функцию |
|
|
( |
) |
вить, используя второе достаточное условие |
|||||||||||||||||||||||||
( )– ( ) |
|
( )– ( ( ) |
|
( ) |
|
|
экстремума |
функции: |
если |
в |
точке |
|
|||||||||||||||||||||
|
|
|
|
|
( |
) |
|
, |
а |
( ) |
|
|
, |
то |
|
есть |
точка |
||||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||||||||
( – |
)) |
( |
)– |
( |
) |
|
( |
) |
( |
– |
|
) . |
экстремума, |
причѐм, |
|
если |
|
( |
) |
|
, |
|
|
||||||||||
94