Курсовая работа (т): Контроль как функция управления
Малое количество увольнений, например, обычно является проявлением удовлетворённости работой. Однако существует опасность использования косвенных проявлений каких-либо величин вместо прямых измерений. Опасность состоит в том, что на эти измеряемые косвенные проявления могут оказывать воздействие и совершенно другие переменные. В том же примере: низкая частота увольнений может отражать не высокую степень удовлетворённости работой, а общее плохое состояние экономики. Следовательно, управленцу необходимо всё время быть настороже, чтобы отличать симптомы от истинных причин, потому как в данной конкретной ситуации на результаты его действий будут оказывать влияние очень многие факторы.
Среди показателей, подвергающихся оценке в процессе контроля, можно выделить две группы - основные и дополнительные.
Основные показатели характеризуют степень достижения основной цели фирмы и зависят от выбранной стратегии и присущей ей цели. В рыночных условиях ими могут быть показатели прибыли, занимаемой доли рынка, позиции в конкурентной среде.
Именно они отражают задачи управления предпринимательской деятельностью - овладение рынком в условиях конкуренции.
Дополнительные показатели характеризуют результаты деятельности в производственной, коммерческой, финансовой сферах и отличаются широким разнообразием.
Необходимо оценивать, в частности, такие показатели, как:
· производительность труда;
· рентабельность;
· эффективность производства, рассчитанную по типу ресурсоотдачи;
· эффективность управления кадрами;
· доходы от основной деятельности;
· себестоимость реализованной продукции;
· эффективность маркетинга;
· эффективность рекламной деятельности;
· эффективность использования других средств коммуникативного воздействия;
· эффективность использования средств создания общественного мнения в отношении предприятия и его продукции;
и другие.
2.2 Второй этап процесса контроля.
Определение масштаба отклонений
Сопоставление достигнутых результатов с установленными стандартами.
Второй этап процесса контроля (рис. 4) состоит в сопоставлении реально
достигнутых результатов с установленными стандартами. На этом этапе менеджер
должен определить, насколько достигнутые результаты соответствуют его
ожиданиям. При этом принимается ещё одно важное решение: насколько допустимы
или относительно безопасны обнаруженные отклонения от стандартов. На второй
стадии процедуры контроля даётся оценка, которая служит основой для решения о
начале действий. Деятельность, осуществляемая на этом этапе контроля, является
наиболее заметной частью всей системы контроля - это определение масштаба
отклонений, измерение результатов, передача информации и её оценки.
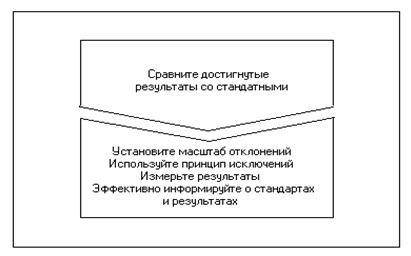
Рис. 4. Второй этап процесса контроля.
Масштаб допустимых отклонений и принцип исключения. Показатель результативности даёт чёткую и ясную цель для направления усилий членов организации. Однако, за исключением ряда специальных случаев, организациям редко бывает необходимо ни на йоту не отклоняться от поставленной цели. На самом деле, одна из характерных черт хорошего стандарта системы контроля состоит в том, что в нём содержатся реалистичные допуски параметров цели.
Определение масштаба допустимых отклонений - вопрос кардинально важный. Если взят слишком большой масштаб, то возникающие проблемы могут приобрести грозные очертания. Но, если масштаб взят слишком маленьким, то организация будет реагировать на очень небольшие отклонения, что весьма разорительно, и требует много времени. Такая система контроля будет скорее препятствовать, чем помогать достижению целей организации. В подобных ситуациях достигается высокая степень контроля, но процесс контроля становится неэффективным.
Для того чтобы быть эффективным, контроль должен быть экономным. Преимущества системы контроля должны перевешивать затраты на её функционирование. Затраты на систему контроля состоят из затрат времени, расходуемого управляющими и другими работниками на сбор, передачу и анализ информации, а также из затрат на все виды оборудования, используемого для осуществления контроля, и затрат на хранение, передачу и поиск информации, связанной с вопросами контроля. Один из способов возможного увеличения экономической эффективности контроля состоит в использовании метода управления по принципу исключения. Этот метод состоит в том, что система контроля должна срабатывать только при наличии заметных отклонений от стандартов. Действия, которые имеют изначально совершенно тривиальный характер, не следует даже измерять. Основная проблема здесь, конечно, состоит в том, чтобы определить по-настоящему важные отклонения.
Измерение результатов. Измерение результатов позволяет установить, насколько удалось соблюсти установленные стандарты. Для того чтобы быть эффективной, система измерения должна соответствовать тому виду деятельности, который подвергается контролю. Вначале необходимо выбрать единицу измерения, причём такую, которую можно преобразовать в те единицы, в которых выражен стандарт.
Выбор подходящей единицы измерения - это зачастую наиболее лёгкая часть проведения контрольных измерений, обеспечивающих, как, в конечном счете, и весь контроль, достижение целей организации. Равно важно, чтобы скорость, частота и точность измерений тоже были согласованы с деятельностью, подлежащей контролю.
Однако, любая система сбора и обработки информации относительно дорога. Стоимость проведения измерений зачастую является наиболее крупным элементом затрат во всём процессе контроля. Часто именно этот фактор определяет, а стоит ли вообще осуществлять контроль. Поэтому, в частности (из-за высокой стоимости измерений), управленец должен избегать искушения измерить всё и как можно точнее. Если проводить измерения подобным образом, то затраты на систему контроля будут столь велики, что её стоимость превзойдет возможные доходы от её применения. В коммерческой деятельности цель проведения измерений состоит в увеличении прибыли, а не в том, чтобы точно установить, что же происходит в организации на самом деле.
Передача и распространение информации. Распространение информации играет ключевую роль в обеспечении эффективности контроля. Для того чтобы система контроля действовала эффективно, необходимо обязательно довести до сведения соответствующих работников организации как установленные стандарты, так и достигнутые результаты. Подобная информация должна быть точной, поступать вовремя и доводиться до сведения ответственных за соответствующий участок работников в виде, легко позволяющем принять необходимые решения и действия. Желательно также быть полностью уверенным в том, что установленные стандарты хорошо поняты сотрудниками. Это означает, что должна быть обеспечена эффективная связь между теми, кто устанавливает стандарты и теми, кто должен их выполнять.
Основные трудности, возникающие на пути сбора и распространения контрольной информации, связаны с различными коммуникационными проблемами. В то время как часть данных собирается и обрабатывается ЭВМ, большая часть информации должна быть обработана человеком. Это сопряжено с возможным искажением информации, на основе которой должны приниматься решения в области контроля. Это может сыграть значительную роль в тех случаях, когда субъективные оценки неизбежны, например, при оценке результативности труда управленца. Однако если сформулировать конкретные цели, критерии и стандарты, то оценить результативность менеджера можно с минимальными искажениями и более объективно.
Важно отметить, что если активно искать содействия людей, затрагиваемых мерами контроля, то это увеличит взаимное доверие, улучшит распространение информации и, таким образом, способствует повышению эффективности системы контроля.
Оценка информации о результатах. Заключительная стадия этапа сопоставления заключается в оценке информации о полученных результатах. Управленец должен решить, та ли, что нужно, информация получена, и важна ли она.
Важная информация - это такая информация, которая адекватно описывает исследуемое явление и существенно необходима для принятия правильного решения.
Цель оценки информации о результатах состоит в том, чтобы принять решение
- необходимо ли действовать, и если да, то как.
2.3 Третий этап процесса контроля.
Принятие решения о действиях
После вынесения оценки процесс контроля переходит на третий этап (рис. 5). Управленец должен решить, та ли, что нужно, информация получена, и важна ли она. Важная информация - это такая информация, которая адекватно описывает исследуемое явление и существенно необходима для принятия правильного решения.
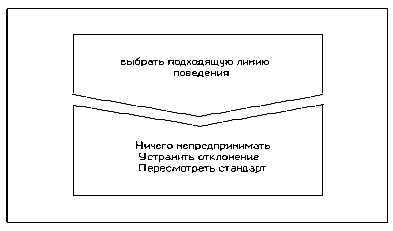
Рис. 5. Третий этап процесса контроля
Управленец должен выбрать одну из трёх линий поведения: ничего не предпринимать, устранить отклонение или пересмотреть стандарт.
Ничего не предпринимать. Основная цель контроля состоит в том, чтобы добиться такого положения, при котором процесс управления организацией действительно заставлял бы её функционировать в соответствии с планом. Если сопоставление фактических результатов со стандартами говорит о том, что установленные цели достигаются, лучше всего ничего не предпринимать. Однако в управлении нельзя рассчитывать на то, что случившееся один раз повторится снова и снова. Даже наиболее совершенные методы должны подвергаться изменениям. Так, например, если система контроля показала, что в каком-то элементе организации всё идёт хорошо, необходимо продолжать измерять результаты, повторяя цикл контроля. Устранить отклонения. Система контроля, которая не позволяет устранить серьёзные отклонения прежде, чем они перерастут в крупные проблемы, бессмысленна. Естественно, что проводимая корректировка должна концентрироваться на устранении настоящей причины отклонения. В идеале стадия измерений должна показывать масштаб отклонения от стандарта и точно указывать его причину. Поскольку, однако, большая часть работы в организации является результатом объединённых усилий групп людей, то абсолютно точно определить корни той или иной проблемы не всегда представляется возможным. Смысл корректировки во всех случаях состоит в том, чтобы понять причины отклонения и добиться возвращения организации к правильному образу действий.
Прежде, чем выбирать корректирующее действие, необходимо взвесить все имеющие отношение к данной проблеме внутренние переменные и их взаимосвязи. Поскольку все подразделения организации, так или иначе, связаны между собой, любое крупное изменение в одном из них затронет всю организацию. Вот почему управленец должен вначале убедиться, что предпринимаемое им корректирующее действие не создаст дополнительных трудностей, но поможет их разрешить. Кроме того, опытный управленец должен избегать решений, которые в краткосрочном плане сулят преимущества, а в долгосрочном влекут за собой большие затраты.
Пересмотр стандартов. Не все заметные отклонения от стандартов следует устранять. Иногда сами стандарты могут оказаться нереальными, потому, что они основываются на планах, а планы - это лишь прогнозы будущего. При пересмотре планов должны пересматриваться и стандарты.
Стандарты, требования которых выполнить очень трудно, фактически делают тщетными стремления рабочих и управляющих достичь сформулированных целей и сводят на нет всю мотивацию. Как и в случае с корректирующими действиями различного типа, необходимость радикального пересмотра стандартов (в сторону повышения или понижения) может служить симптомом проблем, возникших либо в процессе собственно контроля, либо в процессе планирования.
Итак, внедрение функции контроля в систему управления позволит повысить уровень обоснованности принимаемых решений, обеспечив устойчивость предприятия в динамичных условиях внешней среды и, в первую очередь, в условиях конкуренции на рынке.
Настойчивость при контроле. Многие системы управления начинают заметно хромать именно на стадии контроля. Либо контроль отсутствует полностью, либо делают недостаточные выводы. Зачастую причиной является отсутствие настойчивости. Вместо напористости управленческого поведения действуют агрессивно, скрыто или вяло агрессивно. На стадии контроля можно делать выводы, проанализировать управленческое поведение, приведшее к определенным результатам (рис. 6).
На рисунке показано, что наилучших результатов можно ожидать при настойчивом и гибком управленческом поведении.
При управлении по результатам центр тяжести контроля приходится на
контроль за полученными результатами. В первую очередь оценка результатов
основывается па действительных и очевидных возможностях получения результатов,
а не на том, что было в бюджете. Бюджет - это лишь один из используемых
эффективным руководителем инструментов управления, составленный на основе
определенных прогнозов. Полученный результат может быть значительно более
высоким. Во - вторых, эффективный руководитель при оценке результатов обращает
внимание не только на стоимостное выражение результатов, но оценивает также
ключевые результаты, достигнутые в управлении персоналом и совместной
деятельностью и их развитии.
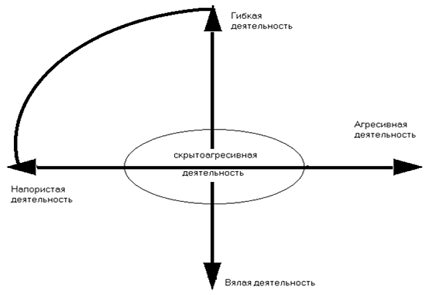
Рис. 6. Настойчивость при контроле.
ГЛАВА 3. ПРАКТИЧЕСКАЯ ЧАСТЬ
Осуществление контроля на практике очень важно в силу того, что благодаря этой процедуре не только можно выявлять отклонения от стандартных нормативов и направлять процесс в нужное русло, но и выявлять различные формы коррупции и поборов с граждан.
Далеко ходить не нужно. Каждый из нас пользуется услугами государственных поликлиник, а в частности стоматологических.
Руководитель Управления Росздравнадзора по Томской области Михаил Чиняев привел пример результата проведенного контроля в одной из областных поликлиник.
«В сентябре проверяли областную стоматологическую поликлинику. Выяснилось, что она не выполняет функцию областного учреждения. Здесь должны оказывать специализированную стоматологическую помощь наиболее сложным пациентам, но принимают всех подряд. Ничего в этом плохого нет, однако доля платных услуг в бюджете поликлиники составляет 75%!
При этом руководство делает все, чтобы объем медуслуг за деньги увеличивался и дальше.
Как это происходит? Из средств фонда ОМС больнице оплачивается 55 тысяч посещений пациентов в год, записавшихся на бесплатный прием стоматолога. Но считают там по старой схеме - исходя из условных единиц посещений. То есть человек приходит один раз, а в поликлинике могут посчитать, что это три-четыре посещения. Так быстро выполняется дневная нагрузка, а дальше начинаются платные услуги. По закону их можно оказывать только во внерабочее время. Оно заканчивается в областной стоматологической поликлинике в 15:00, но на деле платные услуги начинают оказывать уже с 11 утра. То есть за два- три часа врач принял трех-четырех пациентов, потом пошли платники. А из тех, кто хочет бесплатно прийти на прием, формируется огромная очередь, так что запись возможна только через полтора-два месяца. И человеку проще махнуть на все рукой и заплатить.
Политика формирования цен на услуги стоматологических клиник тоже оставляет желать лучшего. Проверяя одну из муниципальных поликлиник, мы выяснили, что цены на постановку пломбы были завышены в несколько раз. Оказалось, что пациенты, сами того не зная, оплачивали материал на три-четыре пломбы. И такие случаи встречаются повсеместно.
В соответствие с внесенными изменениями в Кодекс об административных правонарушениях, за нарушение лицензионных условий - а нарушение правил оказания платных услуг относится к таким - юридическому лицу, т.е самой больнице, назначен штраф в размере 150 тысяч рублей, а руководителю - 35 тысяч рублей. А так же было составлено официальное требование с обоснованием необходимости вернуть пациентам деньги, и оно было направлено руководству клиники. В результате средства были возвращены на следующий день.
В крайнем случае, мы можем направить в суд иск о приостановлении деятельности учреждения и аннулировании лицензии. Но на практике эта мера применяется редко - после наших предписаний больницы успевают ликвидировать часть нарушений до подачи иска. Обращаются в суд и сами пациенты и многие выигрывают».