Материал: Курсовая работа ЭПДКиМЗ
4.5 Определение эффективности применения данных государственного мониторинга земель при управлении земельными ресурсами в Борском районе Нижегородской области
При расчете эффективности необходимо учитывать затраты на введение в оборот земельных участков под неиспользуемыми промышленными землями.
Основная часть денег идет на покрытие фонда заработной платы. В данном случае размер расходов будет зависеть от количества автомобилей, размещаемых на территории автостоянки, Руководство промышленного предприятия планирует возвести автостоянку для 100 грузовых автомашин,
Во-первых, этот участок необходимо заасфальтировать, огородить по всему периметру и установить освещение. Обязательно наличие кабинки охранника, видеонаблюдения и шлагбаума на въезде.
Стоит учесть тот факт, что городские власти поставили на ГКУ земельный участок в статусе «ранее учтенный», позже провели межевание этой промышленной зоны, Стоимость кадастровых работ составила 50 000 руб. Эту величину следует включить в стоимость при продаже земельного участка.
Затраты на открытие автостоянки определены в двух вариантах (таблица 18).
Таблица 18 – Затраты на открытие автостоянки в двух случаях (аренда и покупка)
|
Покупка, руб, |
Аренда, руб, |
Рыночная стоимость |
315 000 |
– |
Проектная документация, смета |
45 000 |
45 000 |
Постройка автостоянки |
236 000 |
236 000 |
Мероприятия по подготовке и освоению территории |
146 000 |
146 000 |
Строительный материал |
146 000 |
146 000 |
Итого |
888 000 |
563 000 |
Из расчетов следует, что автостоянка больших размеров требует значительных финансовых вложений (60–62):
Общая суму вложений = Фин. затраты на подготовку+ рын. стоимость (60)
Общая сумма влож.= 563 000 руб. + 315 000 руб. (61),
Общая сумма вложений=878 000 руб. (62).
Для покупки земли и открытия на ней автостоянки, руководству ООО «Борстрой» понадобится 878 000 руб. + земельный налог
Если же брать земельный участок в аренду, то затраты пойдут на оформление документации и постройку автостоянки 563 000 руб.
Далее произведен расчет дохода с автостоянки (таблица 19).
Ежедневный доход с автостоянки будет составлять 102 700 руб. (плата за место, автомойка, ручная уборка салона, диагностирование двигателя, регулирование сход-развала, шиномонтаж, замена масел, агрегатный ремонт).
Таблица 19 – Ежедневный доход от эксплуатации автостоянки
Наименование |
Цена, руб. |
Кол-во, ед. |
Сумма, р. |
1. Плата за место |
400 |
40 |
16 000 |
2. Автомойка |
200 |
30 |
6 000 |
3. Ручная уборка салона |
450 |
30 |
13 500 |
4. Диагностирование двигателя |
1 500 |
14 |
21 000 |
5. Регулирование сход – развала |
750 |
12 |
9 000 |
6. Шиномонтаж |
1 200 |
18 |
21 600 |
7. Замена масел |
600 |
16 |
9 600 |
8. Агрегатный ремонт |
600 |
10 |
6 000 |
Итого |
102 700 |
||
В денежный поток от инвестиционной деятельности входят:
Доходы (за вычетом налогов) от реализации имущества и нематериальных активов (в частности, при прекращении проекта), а также от возврата (в конце проекта) оборотных активов, уменьшение оборотного капитала на всех шагах расчетного периода;
Вложения в основные средства на всех шагах расчетного периода, ликвидационные затраты, вложения средств на депозит ив ценные бумаги других хозяйствующих субъектов, в увеличение оборотного капитала, компенсации (в конце проекта) оборотных пассивов.
Исходя из приведенных данных, ежегодные доходы от деятельности автостоянки будут составлять 34 918 000 руб. (63):
Доход ежедневный * 340 дней (за вычетом праздников) = 102 700 рублей * 340 дней = 34 918 000 руб. (63).
Нужно рассчитать затраты, тем самым учесть заработную плату персонала (примерно 30 человек по 25 000 рублей). В месяц 750 000 рублей, а в год 9 000 000 рублей заработная плата сотрудников и обслуживание автостоянки 4 000 000 руб. Следовательно, ежегодные оттоки будут составлять 13 000 000 руб.
Чистый доход с автостоянки в год с учетом заработной платы и обслуживания автостоянки равен 21 918 000 руб. (34 918 000 – 13 000 000),
Индекс доходности дисконтированных затрат равен (64):
ЧД/затраты= 21 918 000 / 13 000 000= 1,69 превышает 1, как и должно быть при ЧД >0 (64).
Сроком окупаемости с учетом дисконтирования называется продолжительность периода от начального момента до «момента окупаемости с учетом дисконтирования». Моментом окупаемости с учетом дисконтирования называется тот наиболее ранний момент времени в расчетном периоде, после которого текущий чистый доход ЧД становится и в дальнейшем остается неотрицательным (65).
Срок окупаемости =
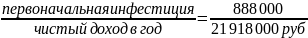 =0,04
года (65).
Из расчётов можно сказать, что срок окупаемости примерно неделя.
Прибыльное дело содержать автостоянку на 100 грузовых машин, в первый год окупается покупка земли и ее постройка.
Доходы от введения мероприятия будут равны доходам от поступления земельных платежей (земельного налога или арендной платы).
Коэффициент эффективности равен (66):
 (66),
Где:
Д – доходы от внедрения мероприятий;
З – затраты на постройку автостоянки.
Рыночная стоимость, приравняем к кадастровой, 3 405 191,72 руб.
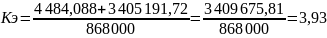 – покупка (67),
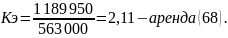
В случае с покупки земельного участка мероприятия эффективны и затраты окупаются, так как коэффициент эффективности равен 3,93.
Но и в случае с арендой земли мероприятия эффективны, но менее.
Наиболее эффективный вариант использования земли определяю сравнением эффективности предложенных мероприятий (при переводе земельного участка в собственность и при сдаче в аренду), т.е. сопоставим значения арендной платы и земельного налога (учитывая рыночную стоимость земельного участка).
 – покупка (69),
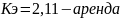 (70).
Таким образом, вариант покупки земельного участка наиболее эффективен, В случае, если продавать этот участок, то муниципалитет будет получать меньше средств в бюджет, чем при сдаче в аренду, В бюджет города будут поступать доходы от использования этой территории, которые пойдут на удовлетворение муниципальных нужд.
4.6 Экономическая эффективность ведения кадастровой деятельности на примере ооо "Визир нн"
Для определения эффективности кадастровой деятельности ООО "Визир НН" необходимо проанализировать затраты на содержание организации, и доходы, получаемые от ее деятельности.
Экономическая эффективность кадастровой деятельности – это результативность экономической системы, которая определяется отношением полезных результатов ее деятельности к использованным ресурсам.
Финансово – экономические показатели с 2017 года по 2019 год были взяты из оборотно-сальдовой ведомости организации. В таблице 13 приведены общие затраты и выручка, с учетом различных показателей функционирования предприятия.
Таблица 13 – Финансово – экономические показатели деятельности ООО "Визир НН"
Год |
Доходы, руб |
Затраты, руб |
2017 |
631 000,00 |
513 000,00 |
2018 |
681 000,00 |
575 000,00 |
2019 |
936 000,00 |
776 000,00 |
На основании таблицы 13 построим зависимость Финансово-экономические показатели деятельности ООО "Визир НН" (рисунок 23).
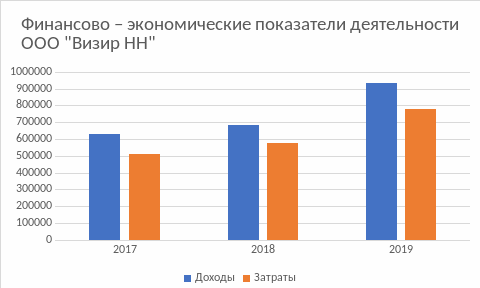
Рисунок 23 – Финансово – экономические показатели деятельности ООО "Визир НН"
Экономическая эффективность кадастровой деятельности рассчитывается по формуле (22):
 (22),
Где:
Д – доходы организации;
З – затраты организации.
Произведем расчет коэффициента эффективности деятельности ООО "Визир НН" за анализируемый период (23) – (25):
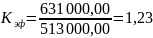 (2017 год) (23);
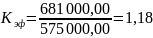 (2018
год) (24);
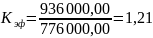 (2019 год) (25),
Как видно из результатов расчета, за 3 года, коэффициент эффективности почти не изменился. Это говорит о не совсем эффективной работе организации, что подтверждает рост прибыли и последовательное увеличение затрат (рисунок 24).
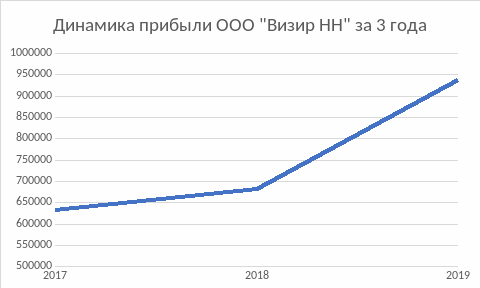
Рисунок 24– Динамика прибыли ООО "Визир НН" за 3 года
Необходимо составить и проанализировать показатели кадастровой деятельности организации (таблица 14).
Таблица 14 – Показатели кадастровой деятельности ООО "Визир НН"
Наименование показателя |
2018 г. |
2019 г. |
Разница |
Количество договоров на выполнение кадастровых работ, ед, Из них: с физическими лицами с юридическими лицами |
84
49 35 |
93
52 41 |
+9
+ 3 + 6 |
Количество договоров на выполнение геодезических работ, ед, |
65 |
73 |
+ 8 |
Количество оформленных и переданных в Росреестр межевых планов, ед, |
79 |
91 |
+2 |
Количество приостановок межевых планов, ед, |
2 |
1 |
– 1 |
Количество устраненных приостановок межевых планов, ед, |
2 |
1 |
– 1 |
Количество решений об осуществлении и об отказе в осуществлении кадастрового учета и (или) государственной регистрации прав, ед, |
7 |
4 |
– 3 |
Количество решений об отказе в осуществлении кадастрового учета и (или) государственной регистрации прав, ед, |
4 |
5 |
+ 1 |
Количество устранённых отказовв осуществлении кадастрового учета и (или) государственной регистрации прав, ед, |
3 |
4 |
+ 1 |
Количество решений о необходимости устранения кадастровых ошибок в ЕГРН, связанных с ошибкой, допущенной кадастровым инженером, ед, |
0 |
0 |
0 |
Количество сотрудников, чел, |
2 |
2 |
0 |
 )
Проведем анализ временных затрат кадастровой деятельности ООО "Визир НН" (таблица 15).
Таблица 15 – Анализ временных затрат ООО "Визир НН"
Вид процедуры |
Выполнение, мин |
Подготовительные работы |
30 |
Прием заявок и документов |
30 |
Проверка и регистрация |
40 |
Подготовка договора подряда |
40 |
Отправление документов на обмеры |
20 |
Всего |
160 |
Полевые работы |
|
Выезд на местность |
120 |
Обмер земельного участка |
360 |
Обратный путь |
120 |
Отправка и обработка данных на ЭВМ |
100 |
Всего |
700 |
Камеральные работы |
|
Расчет данных с обмера, получение координат |
100 |
Подготовка предварительных чертежей и согласование с заказчиком |
120 |
Оформление текстовой части |
100 |
Оформление графической части |
270 |
Подготовка акта согласования границ |
60 |
Отправка межевого плана на проверку |
40 |
Проверка |
120 |
Перенесение в электронный вид |
30 |
Всего |
840 |
Итого |
1700 |
В 2019 году на выполнение кадастровых работ в ООО "Визир НН" поступило 93 заявки, на основе этих данных определяем общее нормативное время по формуле (26):