Материал: Курсовая работа ЭПДКиМЗ
На основании проведенного расчета кадастровая стоимость земель предприятия, наносящего вред окружающей среде, возросла в сравнении с установленной 29 704 752 – (67 000*361,9) = 5 457 452 руб., с учетом всех негативных факторов деятельности предприятия. На основании чего, можно сделать вывод о необходимости включения данных мониторинга о состоянии окружающей среды в расчет кадастровой стоимости участков промышленных объектов. Далее повышение налогообложения с таких вредных производств обеспечит дополнительный приток средств в бюджеты города и привлечет дополнительные средства на компенсацию и улучшение экологического состояния городской территории.
4.3 Определение экономической и организационно-технологической эффективности ведения егрн в Борском районе Нижегородской области
Необходимо определить экономическую эффективность данных ЕГРН для целей управления земельными ресурсами,
Расчет осуществляется в следующей последовательности:
Расчет земельного налога при переводе земель в собственность;
Расчет арендной платы при сдаче земельных участков в аренду;
Расчет эффективности с учетом затрат на предложенные мероприятия;
Расчет земельного налога.
При расчете земельного налога на земельный участок необходимо применять сведения Единого Государственного Реестра Недвижимости (далее ЕГРН), Кадастровые данные можно получить из выписки ЕГРН. Далее необходимо определить дифференцированную налоговую ставку.
В соответствии с Решением Борской областной думы от 15.02.2016г. №476 дифференцированная налоговая ставка ровняется 1,2% от кадастровой стоимости земельного участка.
Неиспользуемый земельный участок расположен рядом с промышленным предприятием ООО «Борстрой» с кадастровым номером 52:20:2000001:6. Его кадастровая стоимость согласно сведениям ЕГРН ровняется 3 405 191,72 руб., а площадь 43 279 кв.м.
По оценкам экономистов цена участка промышленного назначения в целом на порядок ниже цены земли сельскохозяйственной категории, Огромное влияние на стоимость гектара влияет принадлежность к тому или иному региону, удалённость от населённых пунктов, наличие/отсутствие коммуникаций.
Ставка по налогу на землю промышленного назначения в 2019 году – 1,2% от кадастровой стоимости максимум, это регулируется 31-й главой НК РФ, Регионы могут вводить понижающие коэффициенты.
Земли промышленного назначения – это основа практически любого производства, С развитием этой отрасли экономики нужда в таких земельных участках будет расти ежегодно.
Рассчитаем земельный налог для земельного участка с кадастровым номером 52:20:2000001:6.
Таким образом, земельный налог рассчитывается по следующей формуле (52):
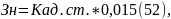
Где:
Кад.ст. – кадастровая стоимость земельного участка;
0,015 – ставка по налогу на землю промышленного назначения,
Земельный участок расположен по адресу Нижегородская область города Фурманов промышленная зона рядом с ООО «Борстрой» (54–55):
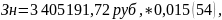
Зн = 51 077,88 руб. (55),
Руководство ООО «Борстрой» будет выплачивать ежегодно земельный налог в размере 51 077,88 руб.
Таким образом, ежегодно в бюджет города Бор собственники данных земельных участков, под производственным предприятием будут выплачивать земельные налоги в общей сумме 51 077,88 руб.
Расчет арендной платы
Расчет годовой арендной платы, контроль за ее поступлением по земельным участкам, предоставленным юридическим и физическим лицам, осуществляет отдел Управления имущественных отношений администрации города Фурманов, В данных расчетах арендной платы также необходимо применить сведения ЕГРН.
Базовый размер
арендной платы устанавливается в
соответствии с Постановлением
Правительства Нижегородской области
от 12 сентября 2014 г, № 214 – п «Об установлении
базового размера арендной платы за
земельные участки, находящиеся в
собственности Нижегородской области
или государственная собственность на
которые не разграничена на территории
Нижегородской области», на 2019 год по г.
Бор он равен 40,00 руб./ .
Арендная плата рассчитывается по формуле (56):
А = К * %=3 405 191,72 руб.*0,015=51 077,88 руб. (56),
Где:
А – арендная плата, которая К – кадастровая стоимость земли;
% – коэффициент, зависящий от типа нанимателя и цели аренды.
Последний коэффициент принимает несколько значений:
0,01% – для любых лиц, владеющих правом на освобождение от налога или налоговыми льготами;
0,6% – для участков под подсобное хозяйство, садоводство, огородничество, фермерское хозяйство, под сельскохозяйственные нужды;
1,5% – для территорий под строительство промышленных зон, жилищных и прочих построек;
2% – если аренда ведется для добычи полезных ископаемых
Либо по данной формуле, по сути, является налогом (57):
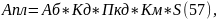
Где:
Аб – базовый размер арендной платы;
Кд – коэффициент, учитывающий условия использования арендатором земельного участка или вид деятельности арендатора (равен 1);
Пкд – повышающий коэффициент;
Км – коэффициент, учитывающий местоположение з,у, на территории муниципального образования;
S – площадь арендуемого участка.
В случаях предоставления в аренду земельного участка, гражданам и их некоммерческим объединениям для индивидуального жилищного строительства, ведения садоводства, огородничества, дачного хозяйства, личного подсобного хозяйства, а также размещение индивидуальных и кооперативных гаражей коэффициенты Пкд и Км не применяются.
Ниже представлен расчет арендной платы в случае сдачи рассматриваемых земельных участков в аренду под размещение гаражей (58–59):
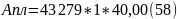 ,
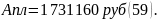
Таким образом, если сдавать в аренду данный земельный участок под размещение автостоянок, то арендатор (руководство ООО «Борстрой» будет выплачивать в местный бюджет ежегодно арендную плату в общей сумме 1 731 160 руб. Приведенные расчеты показали, что предложенные решения совершенствования управления земельных ресурсов достаточно эффективны с точки зрения рационального использования этих территорий, так как неиспользуемые площади промышленных предприятий не будут «простаивать».
4.4 Роль государственного мониторинга при использовании земель сельскохозяйственного назначения
Изучение состояния земель сельскохозяйственного назначения в рамках ведения государственного мониторинга земель необходимо для рационального и эффективного сельскохозяйственного производства. Это связано, прежде всего, с тем, что качественное состояния земель сельскохозяйственного назначения ухудшается (деградация почв, ухудшение плодородия, низкое содержание органического вещества и т.д.).
Задача определить эффективность мероприятий по государственному мониторингу земель сельскохозяйственного назначения в муниципальном образовании по формуле 1.
E=R/D (1),
Где:
E-эффективность мероприятий государственного мониторинга земель сельскохозяйственного назначения;
R-степень достижения целевых показателей программы по ведению государственного мониторинга земель сельскохозяйственного назначения (доходы);
D- полнота использования запланированных на реализацию программы средств (затраты).
Студент самостоятельно собирает материал для выполнения контрольной работы, пользуясь разными источниками, в том числе сайтом Министерства сельского хозяйства, Федеральной службы государственной регистрации, кадастра и картографии, Федеральной службы статистики. Расчеты выполняются в таблице.
Таблица 6 - Определение эффективность мероприятий по государственному мониторингу земель сельскохозяйственного назначения в муниципальном образовании
Показатели |
Значение показателя |
Значение расчетных показателей |
Площадь земель сельскохозяйственного назначения, подверженных эрозии, га |
18 540,4 |
- |
Площадь средне и сильно эродированных земель, га
|
8341,9 |
- |
Средняя урожайность зерновых, ц\га |
17,4 |
- |
Урожайность со всей территории подвергшейся наибольшей эрозии урожайность, ц\га
|
- |
91 529,5 (17,4 х 8341,9). |
Сумма агротехнических работ и лесомелиоративных мероприятий составит по результатам работ по государственному мониторингу земель сельскохозяйственного назначения, руб/га |
935,0 |
- |
Сумма агротехнических лесомелиоративных работ с учетом противоэрозионной техники, тыс.руб.
|
- |
6 793,0 (935,0 х 8341,9)
|
Увеличение урожайности зерновых после проведения работ по государственному мониторингу земель сельскохозяйственного назначения, ц/га. |
27,5 |
- |
Повышению цены зерновых, руб\ц. |
203 |
- |
Урожайность со всей территории обработанных земель составит, ц\га |
- |
156 524,8 ц. (27,5 х 8341,9) |
Чистый доход от производства зерна, без учета стоимости проведения мероприятий, тыс.руб. |
- |
26 426 584,3 (203 х 156 524,8)-7 231 521,0
|
Эффективность работ по государственному мониторингу земель сельскохозяйственного назначения
|
- |
3,5 (26 426 584,3/7 231 521,0) |
Кроме того, надо отметить, что мероприятия по государственному мониторингу проводятся на длительный срок, и с каждым годом идет улучшение экологического состояния, почвенного плодородия и увеличение урожайности.