Материал: М_жнародний менеджмент КЛ
«Международный
менеджмент»
стр.
ДНІПРОПЕТРОВСЬКИЙ УНІВЕРСИТЕТ ЕКОНОМІКИ ТА ПРАВА
Кафедра міжнародної економіки та економічної теорії
Електронний конспект лекцій
Навчальної дисципліни
“МІЖНАРОДНИЙ МЕНЕДЖМЕНТ”
Укладачі:
В.А. Шаповал
І.А. Єремєєва
К.В. Саблiна
Дніпропетровськ
2005
СОДЕРЖАНИЕ
1. Определение и основные категории международного менеджмента
2. Формирование и реализация стратегий международного бизнеса.
3. Государственное регулирование деятельности международных компаний
4. Организация экспортных операций
5. Ведение коммерческих переговоров в международном бизнесе
6. Кроскультурные аспекты международного менеджмента
7. Западный стиль менеджмента
8. Особенности азиатского стиля менеджмента
9. Кадровая политика в международном бизнесе
10. Использованная литература
Тема 1 определение и основные категории международного менеджмента Определение международного менеджмента.
Управление внешнеэкономической деятельностью - это системное влияние на объект - производственные структуры, фирмы, организации, коллективы людей для обеспечения их существования, согласованности в работе и достижения конечного результата. Понятие управление внешнеэкономической деятельностью по своему значению очень близко к понятию международный менеджмент и многими отечественными авторами эти категории рассматриваются как аналогичные друг другу.
Категория международный менеджмент может трактоваться в нескольких значениях: как научная дисциплина и как практика управления. В первом значении международный менеджмент определяется как теория рационального руководства предприятиями в условиях коллективной деятельности за рубежом во всех формах внешнеэкономических связей. Во втором значении международный менеджмент определяется как процесс планирования, организации, управления, контроля в организациях, осуществляющих внешнеэкономическую деятельность.
Международный менеджмент как теория управления предприятием рассматривается как составная часть общего менеджмента. Однако международный менеджмент имеет и специфические черты, которые обусловлены особенностями объекта управления:
хозяйственная деятельность предприятия осуществляется на международном уровне;
охватывает более широкое территориальное пространство, отличающееся по наличию природных богатств, климатических, часовых и других факторов;
в мировых хозяйственных связях принимает участие большое количество хозяйствующих субъектов, которые функционируют в разных политических, экономических, правовых и культурных условиях, а также субъектов имеющих свое представление о ценностях;
в роли субъектов внешнеэкономической деятельности выступают не только предприятия, но и государство со своей внешнеэкономической политикой, стратегией в сфере внешнеэкономической деятельности, совокупностью инструментов влияния на эту сферу;
в международной сфере активно используются межгосударственные инструменты и способы влияния на внешнеторговые и другие отношения хозяйствующих субъектов.
Современная система управления внешнеэкономической деятельностью.
Внешнеэкономическое управление на национальном и мирохозяйственном уровнях охватывает такие отрасли и процессы экономической жизни:
импорт и экспорт (в том числе методы, виды и формы операций по импортно-экспортным операциям);
валютные рынки, объекты, механизмы и инструменты валютного регулирования;
иностранные инвестиции и инвестиционные институты;
свободные экономические зоны;
международные финансовые организации (в том числе направления и условия их деятельности);
международные товарные рынки (товарные биржи, товарные аукционы, торги, ярмарки, выставки).
Управление внешнеэкономической деятельностью предприятия включает:
разработка рыночной стратегии фирм разных видов и форм собственности;
проведение маркетинговых исследований на внешнем рынке;
заключение и исполнение международного контракта в коммерческой деятельности;
ценообразование на внешнем рынке;
методы, средства и формы платежей в международных расчетах;
учет внешнеэкономических операций (экспорт и импорт товаров);
обеспечение транспортировки грузов во внешней торговле;
страховая защита отечественных и зарубежных участников разных форм международного сотрудничества.
Повышенные риски в условиях международного предпринимательства.
Фирма, осуществляющая внешнеэкономическую деятельность, рискует в большей мере, чем фирма, занимающаяся предпринимательством в пределах одной страны. Поэтому перед предприятиями, которые начинают свою деятельность за рубежом возникает необходимость объективной оценки международной среды. Для проведения подобной оценки в международном менеджменте выделяют факторы, влияющие на деятельность предприятия за рубежом: экономические, политико-правовые, социокультурные и технологические.
Экономические факторы. При анализе экономических факторов, прежде всего, важно учитывать тип экономической системы и уровень экономического развития государства, доход на душу населения, динамика ВНП, наличие соответствующей инфраструктуры, конвертируемость валюты, уровень безработицы в принимающей стране.
Политико-правовые факторы. Здесь следует учитывать два обстоятельства: политический риск и уровень государственного регулирования деловой активности. К политико-правовым факторам относится налоговое законодательство, законодательство об иностранной собственности, создание таможенных границ и введение ограничений на импорт и экспорт.
Социокультурные факторы представляют собой окружающую среду, которая включает в себя подходы, поведение, ценности, нормы, характеризующие данную географическую зону. Эта среда включает в себя обычаи, нормы, язык, демографию, уровень жизни, социальные институты, образ жизни, религию, отношение к иностранцам, уровень грамотности.
Технологические факторы являются очень важным элементом, потому что уровень технологии в разных странах влияет на природу рынков и способность компании осуществлять свою деятельность. Технологические элементы важны и для конкуренции на мировом рынке. Технологические факторы включают правовые нормы обмена технологиями, наличие и стоимость энергоносителей, природные ресурсы, транспортная сеть, квалификация рабочей силы, патентная защита, потоки информации.
Факторы адаптации к окружающей среде за рубежом.
Важным фактором эффективности международного менеджмента является адаптация фирмы к окружающим условиям своей деятельности за рубежом. В международном менеджменте выделяют следующие факторы адаптации:
правовые нормы
национальная принадлежность персонала компании
местные обычаи, производственные отношения
конкуренция
потребители
технология
экономика.
Конкурентоспособность международных компаний
Существует достаточно большое количество определений и различных способов оценки конкурентоспособности. В самом общем смысле конкурентоспособность — это способность опережать других, используя свои преимущества в достижении поставленных целей.
Конкурентоспособность компании — это способность использовать свои сильные стороны и концентрировать свои усилия в той области производства товаров или услуг, где она может занять лидирующие позиции на внутреннем и внешнем рынках. К основным факторам, определяющим конкурентоспособность компании, относятся:
стратегия фирмы;
наличие материальных, трудовых и финансовых ресурсов;
инновационный потенциал;
доля рынка;
эффективность менеджмента.
П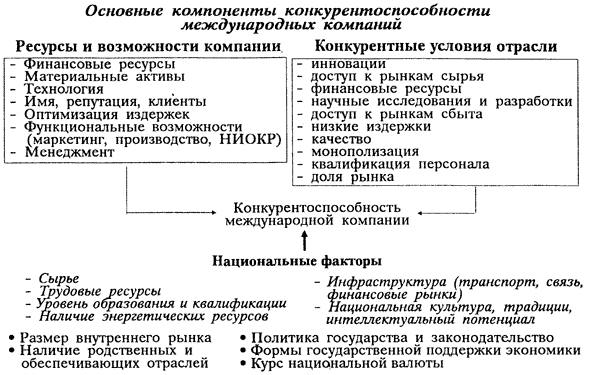 ри
этом, оценивая конкурентоспособность
такой компании, необходимо учитывать
основные факторы конкурентоспособности
ее продукции, самой компании и страны
базирования. Конкурентные позиции
международной компании в стратегическом
плане базируются на таких основных
компонентах:
ресурсы и возможности самой компании,
конкурентные условия отрасли, национальные
факторы.
Эволюция перехода национальной компании в статус международной.
Переход на международный уровень не является мгновенным скачком, а представляет собой эволюцию в стратегическом мышлении, результат сложного процесса. Специалисты по международному менеджменту выделяют шесть стадий перехода национальной компании в статус международной.
Экспорт - самая распространенная форма. Возникает в связи с появлением избытка продукции и выражается в разовых экспортно-импортных сделках. На этой стадии партеры недостаточно знают финансовые возможности, научно-производственный потенциал и деловой стиль друг друга. Отношения между партерами носят сугубо коммерческий характер.
На контрактной стадии фирма стремится к более прочным связям, чтобы стабилизировать сбыт. Показателем дальнейшего расширения и углубления отношений между партерами из разных стран является заключение контрактов на два года и более. В ряде случаев такие контракты предусматривают вывоз капиталов в виде кредитов, поставок оборудования, научно-техническое сотрудничество. Долгосрочный контракт может быть предоставлен на основе франшизы.
На стадии участия партнеры из разных стран оценили друг друга, убедились в надежности и целесообразности продолжения деловых контрактов. На этой стадии партеры часто создают консорциумы.
Четвертая стадия - стадия СП - является логичным продолжением третьей стадии. Партнеры создают СП и поначалу переносят свою деятельность в страну того партнера, который располагает действующим производственным или коммерческим предприятием. Практика показывает, что СП является временной формой международного сотрудничества, средний срок существования СП - 4 года.
Стадия слияния предприятий. В ходе деятельности СП один партнер становится сильнее и поглощает слабого. Объединение компаний специалисты советуют начинать не с производства, а с инжиниринга (технические услуги - консультации, которые предоставляются в виде технической документации, результатов исследований, экономических расчетов и др.; технические услуги, связанные с непосредственным строительством объекта или поставкой комплектного оборудования), маркетинга и коммерческих операций. Показателем успешного слияния фирм служит увеличение объема производственных и коммерческих операций и сокращение издержек производства и сбыта продукции на 10-20%. Результатом слияния предприятий из разных стран в одну компанию является образование ТНК.
Многие экономисты (например, Жан-Жак Ламбен) выделяют образование ТНК в отдельную стадию - стадию глобальной фирмы, которая воспринимает международный рынок как если бы он был единым. Стратегия такой фирмы основана на сходстве рынков, и в то же время адаптирована к ним там, где это необходимо.
ТНК как разновидность международной компании
ТНК - это хозяйственное объединение предприятий, состоящее из головной компании и зарубежных филиалов (более чем в пяти странах; для стран СНГ – в двух странах). Головная компания в таком объединении контролирует деятельности входящих в него предприятий как в своей стране, так и за границей, путем владения долей участия в их капитале.
Причины появления ТНК:
(общая) развитие процесса интернационализации, в основе которого - углубление международного разделения труда и международной специализации, что дает возможность улучшить экономическое положение хозяйствующих субъектов и стран, которые принимают участие в этих процессах;
(конкретная) существование ограничений на пути развития международной торговли;
(к) сильная монопольная власть производителей;
(к) валютный контроль;
(к) транспортные затраты;
(к) отличия в налоговом законодательстве.
Как форма международного бизнеса ТНК имеют значительные преимущества перед национальными компаниями:
дополнительные возможности повышения эффективности и конкурентоспособности посредством доступа к ресурсам иностранных государств - дешевая рабочая или более квалифицированная сила, сырьевые ресурсы, научно-исследовательский потенциал, производственные возможности и финансовые ресурсы принимающей страны;
способность к продолжению жизненного цикла своей технологии и продукции - обеспечивается благодаря тому, что у ТНК есть возможность "сбрасывать" устаревшие технологии и продукты в зарубежные филиалы и сосредотачивать все усилия на разработку новых технологий и изделий в стране базирования;
близость к потребителям продукции иностранного филиала фирмы и возможность получения информации о перспективах рынков и конкурентный потенциал фирм принимающей страны - филиалы ТНК получают преимущества перед фирмами принимающей страны в результате использования научно-технического и управленческого персонала материнской фирмы;
ТНК способны аккумулировать капитал всей своей международной системы и перемещать его в ту страну, где это наиболее выгодно;
с помощью прямых инвестиций фирма получает возможность избегать барьеров при вхождении на рынок определенной страны посредством экспорта товаров или услуг;
ТНК распределяют инвестиционные риски между своими филиалами в зависимости от колебаний паритетов валют в принимающих странах и степени либерализации инвестиционного климата. Пример: снижение паритета валют в принимающей стране создает выгодные условия для приобретения в этой стране недвижимости; либерализация в условиях приватизации также привлекает капиталы ТНК в принимающую страну;
масштаб использования ТНК результатов НИОКР - около 70% платежей за пользование патентами и лицензиями в мире осуществляется в рамках ТНК, в последние годы ТНК все чаще переносят свои исследовательские центры в принимающие страны с целью сокращения издержек проведения НИОКР.
В настоящее время ТНК постоянно увеличивают масштаб своих операций: если в начале 80-х гг. ХХ ст. в мире насчитывалось около 11 тыс. ТНК и 104 зарубежных филиала, то в начале ХХI ст. - около 53 тыс. ТНК и 450 тыс. филиалов. 90% всех ТНК базируется в странах с развитой рыночной экономикой: Германия, Япония, США, Великобритания, Франция - около 1/2 базирования всех ТНК.
Способы создания зарубежных филиалов ТНК
Начальный этап формирования зарубежного филиала - принятие решения компанией по поводу расширения своей предпринимательской деятельности за границы национального государства.
Анализ зарубежной предпринимательской деятельности ТНК дает возможность определить два основных способа формирования их филиалов в разных странах:
приобретение зарубежных предприятий;
основание собственных предприятий за рубежом.
Приобретение зарубежных предприятий.
Формирования филиалов способом приобретения зарубежных предприятий осуществляется посредством слияния и поглощения, которые имеют разные формы.
Слияние - объединение компаний на условиях равноправия сторон, которые обсуждаются еще в начале заключения соглашения. Различают два вида международного слияния: равное и преобладающее.
Равное слияние или консолидация - объединение компаний в соотношении 50 на 50.
Преобладающее слияние - объединение, когда одна из компаний-участниц соглашения имеет преимущество в формировании организационной структуры и устава новой компании.
Поглощение - приобретение одной компанией другой на условиях полного контроля фирмы-покупателя над фирмой-продавцом. Существует два вида международных поглощений: приобретение в полную собственность своих филиалов и поглощение местных фирм за рубежом.
Приобретение в полную собственность своих филиалов - покупка той части собственного филиала, которая принадлежала другим юридическим или физическим лицам.
Поглощение местных зарубежных фирм происходит по двум основным направлениям:
поглощение частных фирм;
поглощение коллективных предприятий и предприятий, которые приватизируются.
Основные формы организации зарубежных филиалов ТНК зависят от размера части ТНК в акционерном капитале филиалов:
мажоритарные филиалы - предприятия, акционерный капитал которых контролируется головной компанией на 50% и более (полное поглощение или слияние на одинаковых условиях);
миноритарные филиалы - предприятия, контрольный пакет акций которых находится у головной компании, но часть головной компании в акционерном капитале зарубежной компании составляет 10-49%.
Международные слияния и поглощения, как правило, происходят:
посредством прямого инвестирования корпорацией зарубежных предприятий с целью установления над ними контроля.
посредством портфельного инвестирования, которое предусматривает невысокий уровень участия покупателя в акционерном капитале продавца (до 10%).
Дочерняя компания - компания, которая входит в систему ТНК, которое регистрируется как юридическое лицо с собственным балансом, но контроль за его деятельностью осуществляет головная компания, которая владеет контрольным пакетом акций или всем капиталом компании и ее назначает руководителей.
Отделение как форма заграничного филиала международной компании – это предприятие, которое регистрируется в принимающей стране, которое не является самостоятельной компанией с собственным бюджетом, на 100 принадлежит головной компании и не может выступать как юридическое лицо.
Факторы, влияющие на выбор способа основания зарубежных филиалов:
первоначальные затраты и срок окупаемости вложений;
соотношение между двумя способами организации зарубежных филиалов зависит от экономического, политического положения и от инвестиционного климата в стране-реципиенте;
выбор способа основания зарубежных филиалов зависит от финансового состояния и экономической мощи ТНК.