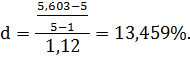Курсовая работа (т): Оценка эффективности управленческих решений
− процесс преобразований должен быть не обвальным, а постепенным для обеспечения плавного перехода от старого к новому, чтобы иметь резерв времени для выявления и, при необходимости, осуществления требуемых корректировок;
− учитывать влияние человеческого фактора, вполне вероятное сопротивление некоторой части персонала грядущим переменам. Необходимо противопоставить этим людям сторонников изменений, проводить разъяснительную работу по переориентации "консерваторов";
− проводить политику партнерства с
сотрудниками фирмы, основанную на информированности, поощрении инициативы и
творчества, формировании благоприятного климата, эффективных
"команд", здорового духа соревновательности, пресечении проявлений
бюрократизма.
.3 Оценка экономической эффективности
управленческих решений
Классическое соотношение, позволяющее оценить
экономическую эффективность (Э), имеет вид:
Э=(Стоимость прибавочного продукта/ Затраты на
создание прибавочного продукта)*100%.
Реализованное в виде информации управленческое решение формирует условия для создания продукции (товара, услуги, информации или знания). В реализации управленческого решения участвуют, как правило, много исполнителей и подразделений, которые могут оказать как положительное, так и отрицательное влияние на конечный результат. Поэтому прямую стоимость прибавочного продукта (прибыль от реализации управленческого решения) рассчитать затруднительно. А затраты на подготовку и реализацию управленческого решения можно достаточно легко определить по калькуляции затрат.
Положительный экономический эффект от производства и реализации продукции, несомненно, связан с положительным экономическим эффектом от управленческого решения.
Из известных методов оценки экономической эффективности управленческих решений чаще используются следующие:
• Оценка эффективности управленческого решения по экономии затрат на разработку и внедрение;
• Оценка эффективности управленческого решения по конечным результатам;
• Косвенное сопоставление эффективности различных вариантов управленческого решения;
• Оценка эффективности управленческого решения по результатам изменения экономических показателей организации.
Эти методы дают оценочные результаты с определенной степенью точности. Рассмотрим эти методы.
. Оценка эффективности управленческого решения по экономии затрат на его разработку и внедрение.
Основными параметрами в этом случае служат нормативы (временные, ресурсные, финансовые и др.), предварительно разработанные в организации и определяющие затраты ресурсов для подготовки и реализации управленческого решения.
Оценка экономической эффективности (Э)
осуществляется по каждому ресурсу, исходя из следующего соотношения:
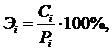
где  -
норматив затрат i-го ресурса для подготовки и реализации управленческого
решения;
 -
реальные затраты i-го ресурса для подготовки и реализации управленческого
решения.
Обработка полученных данных может идти тремя путями:
) Из всех ресурсов выбирается главный, он и определяет общую эффективность управленческого решения.
) При равнозначности приоритетов всех m ресурсов
экономическая эффективность рассчитывается по следующему соотношению:
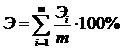
) При неравнозначности приоритетов ресурсов (Пi)
экономическая эффективность рассчитывается по следующему соотношению:
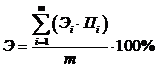 ,

. Оценка эффективности управленческого решения по конечным результатам.
Метод основан на расчете эффективности
производства в целом и выделении из нее фиксированной (статистически
обоснованной) части:
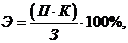
где К - коэффициент, учитывающий долю эффективности, приходящуюся на управленческое решение (К=0,2 - 0,3); П - прибыль от реализации продукции, З - затраты на производство продукции.
Этот метод целесообразен для руководителей компании. Он позволяет обоснованно выделить средства для поощрения работников в связи с полученной прибылью.
. Косвенное сопоставление различных вариантов управленческого решения.
Метод основан на сравнении экономических показателей конечной продукции, полученных от реализации разных управленческих решений при одинаковом характере производства продукции. Данный метод позволяет использовать рыночную стоимость произведенной продукции и затраты на ее производство.
Экономическая эффективность рассчитывается
следующим образом:
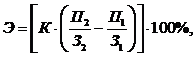
где К - коэффициент, учитывающий долю эффективности, приходящуюся на управленческое решение. Коэффициент К должен быть статистически обоснован (можно принять К = 0,2 - 0,3); П1 - прибыль от реализации продукции при первом варианте управленческого решения; П2 - прибыль от реализации продукции при втором варианте управленческого решения; З1 - затраты на производство продукции при первом варианте управленческого решения; З2 - затраты на производство продукции при втором варианте управленческого решения.
. Оценка эффективности управленческого решения по результатам изменения экономических показателей работы организации.
Эффект коммерческих решений в общем виде количественно выражается в приросте объема товарооборота, в ускорении товарооборачиваемости и в уменьшении объема товарных запасов. Использование этого метода рассмотрим на примере реализации управленческого решения, в результате которого увеличился товарооборот:
управленческий решение альтернатива экспертный
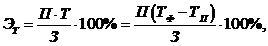
где ЭТ - экономическая эффективность от увеличения товарооборота;
П - прибыль на 1 млн. руб. товарооборота;
Т - прирост товарооборота в результате внедрения управленческого решения; ТФ - товарооборот фактический (после внедрения управленческого решения);
ТП - товарооборот за сопоставимый период до внедрения управленческого решения;
З - затраты на разработку, реализацию управленческого решения и хозяйственную деятельность организации.
Значения величин, входящих в формулу, можно определить на основании данных оперативного учета и бухгалтерских данных организации.
В практике оценки эффективности управленческих решений используются и другие методы, учитывающие характер принимаемых решений и конкретные результаты их реализации.
В заключение необходимо отметить, что для успешной реализации принимаемых решений организация должна иметь механизм их осуществления, основными задачами которого являются: разработка программы реализации, руководство реализацией, контроль исполнения, оценка результатов.
Разработка и реализация решений, обеспечивающих всегда высокую эффективность, очень трудная задача даже для опытных руководителей.
Не всегда эффект от реализации управленческого
решения соответствует ожидаемому, но, несмотря на это, должно быть постоянное
стремление к максимизации этого эффекта.
.4 Примеры оценки эффективности управленческого
решения
. Руководство организации ОАО "8
МАРТА" приняло управленческое решение, в результате которого увеличился
объём реализации продукции, а также снизились затраты за период. Оценим
относительную экономическую эффективность принятия решения с помощью метода
косвенного сопоставления различных вариантов управленческого решения.
Таблица 1.1- Исходные данные
|
Этап в работе организации |
Объём реализации за период Т, млн. руб. |
Затраты за период Т, млн. руб. |
|
1. до реализации УР |
560 |
520 |
|
2. после реализации УР |
590 |
510 |
При реализации двух вариантов УР относительную
экономическую эффективность для второго решения можно определить по формуле 6:
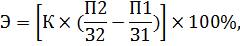
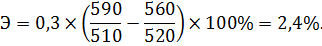
Эффективность второго варианта решения выше на 2,4% по сравнению с первым, что говорит о целесообразности принятия управленческого решения.
. На предприятии ООО "ИМК" требуется обновить производственное оборудование. Возможны два варианта действий: полное обновление и частичное обновление оборудования. Проведём оценку целесообразности двух вариантов принятия решений.
В первом случае требуется полное обновление оборудования, которое включает в себя замену основного оборудования, участвующего непосредственно в производстве:
) куттер - 10 млн. руб.;
2) клипсатор (2 шт.) - 2 млн. руб.;
) мешалка - 400 тыс. руб.;
) шприц вакуумный (2 шт.) - 1 570 тыс. руб.;
) термокамера (6 шт.) - 5 400 тыс. руб.;
) инъектор - 200 тыс. руб.
Итого: 19 570 тыс. руб.
Предприятие не в состоянии выделить эти средства для замены всего оборудования.
По результатам диагностики, проведённой главным инженером, выяснилось, что некоторые виды оборудования можно модернизировать.
Например:
) усовершенствование двух клипсаторов - 400 тыс. руб.,
2) мешалки - 150 тыс. руб.,
) термокамер - 600 тыс. руб.
Итого, частичное обновление оборудования, которое позволит повысить уровень качества, составит 1 150 тыс. руб.
Таким образом, повышение качества продукции
будет достигнуто в обоих случаях, но при реализации управленческого решения
частичного обновления оборудования, в текущем периоде организации сэкономит:
Экономия = 19 570-1150=18420 тыс. руб.
С другой стороны, реализация второго варианта
(по частичному обновлению) эффективна только в краткосрочном периоде. В
долгосрочной перспективе возможно целесообразнее будет выглядеть реализация
первого варианта УР, однако для подтверждения целесообразности варианта полного
обновления оборудования, необходим расчёт ряда других показателей
эффективности, например, снижение риска на производстве, показатели,
характеризующие моральный и физический износ оборудования и др.
. Обоснование решений на основе методов,
моделей, алгоритмов и процедур экспертного и системного анализа
Задание 1.
Определить результирующее ранжирование вариантов приобретения легкового автомобиля на основе модифицированного алгоритма Кемени - Снелла. Список критериев (не менее 5) и альтернатив (не менее 7) разработать самостоятельно.
Решение.
На рассмотрение выбрано семь моделей легкового
автомобиля, ранжирование осуществляем с учётом пяти критериев. Исходные данные
приведены в таблице 2.1.
Таблица 2.1- Исходные данные
|
|
Audi A6 |
Mercedes-Benz A-klasse |
Skoda Octavia |
BMW 3er |
Lexus CT |
Toyota Camry |
Volkswagen Jetta |
|
1.мощность, л.с. |
190 |
122 |
110 |
136 |
99 |
149 |
85 |
|
2. разгон до 100 км/ч, с |
7,9 |
8,9 |
10,8 |
8,9 |
10,3 |
10,4 |
13 |
|
3. пробег на полном баке, км |
1102 |
877 |
781 |
1091 |
1184 |
972 |
821 |
|
4. расход топлива, л/100 км |
7,5 |
7,6 |
8,5 |
7,0 |
3,8 |
10 |
8,9 |
|
5. цена, млн. бел руб. |
630 |
376 |
225 |
432 |
489 |
350 |
213 |
Для использования модифицированного алгоритма Кемени-Снелла определим оценки альтернатив по каждому критерию в отдельности и веса частных критериев.
Воспользуемся методом анализа иерархий Томаса
Саати. Заполним матрицу парных сравнений с использованием следующей шкалы
оценок:
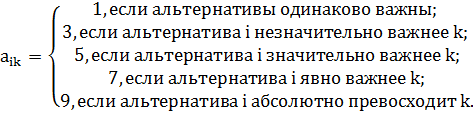
При заполнении матрицы парных сравнений допускается использование промежуточных оценок: 2, 4, 6, 8. Этой процедуре свойственна обратная симметричность: интенсивность предпочтения альтернативы ai над ak обратна интенсивности предпочтения ak над ai, например, 3 и 1/3.
Для определения весов критериев и оценки
значимости альтернатив по каждому критерию по данным заполненной матрицы парных
сравнений находятся средние геометрические по каждой строке матрицы, которые
затем нормализуются.
Таблица 2.2- Матрица парных сравнений
|
{Kj} |
K1 |
K2 |
K3 |
K4 |
K5 |
среднее геометр. |
wj |
|
K1 |
1 |
4 |
1/5 |
1/7 |
1/8 |
1,09 |
0,081 |
|
K2 |
1/4 |
1 |
1/6 |
1/8 |
1/9 |
0,33 |
0,024 |
|
K3 |
5 |
6 |
1 |
3 |
1/5 |
3,04 |
0,224 |
|
K4 |
7 |
8 |
1/3 |
1 |
1/6 |
3,30 |
0,243 |
|
K5 |
8 |
9 |
5 |
6 |
1 |
5,80 |
0,428 |
|
∑ |
21,25 |
28,00 |
6,70 |
10,27 |
1,60 |
13,56 |
1,000 |
Оценка степени согласованности при заполнении
матриц парных сравнений производится по формуле:
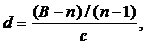 (1)
где n - количество сравниваемых объектов;
В - коэффициент, определяемый следующим образом: суммируются оценки по каждому столбцу матрицы, затем сумма каждого столбца умножается на полученный вес (оценку приоритета), после чего полученные значения суммируются;
с - эмпирическая величина (с = 1,12).
В=21,25×0,081+28×0,024+6,7×0,224+10,27×0,243+1,6×0,428=5,603.