Дипломная (вкр): Оценка управления финансового состояния коммерческих банков
Качество управления - Оценка способностей, опыта, глубины и цельности управления - самый важный момент при рассмотрении вопроса об адекватности банковского капитала. Действительно, очень непросто предусмотреть такую структуру капитала, которая была бы способна противостоять ухудшению в результате неумелых или нечестных действий руководства. Хороший уровень менеджмента предполагает наличие четко сформулированных и соблюдаемых политик и процедур в отношении выдачи кредитов, инвестиций, операционной деятельности, внутреннего контроля, аудита и других сфер. Недостатки этих политик или отступления от них могут оказать отрицательное влияние на позицию банка по капиталу.
Вопросы качества капитала возникают и в случае приобретения акций заемщиками. В принципе, для заемщика не особенно выгодно владеть акциями банка. Однако этим иногда злоупотребляют. Банки могут выдавать ссуды заемщикам только на приобретение новых банковских акций. Эта операция повышает показатели капитала к активам, но не способствует улучшению позиции банка по капиталу.
Заемщики, являющиеся одновременно акционерами, имеют большее влияние на принятие банком решений в отличие от обычных заемщиков. Они могут злоупотреблять данным влиянием. Например, руководство банка можно убедить выдать кредит влиятельному акционеру на выгодных условиях. Эта замаскированная форма выплаты более высоких дивидендов влиятельному акционеру представляет собой один из методов изъятия капитала из банка, который не просто обнаружить. Кроме того, это несправедливо по отношению к другим акционерам, которые вряд ли захотят инвестировать дополнительные средства, если в этом возникнет необходимость.
-й рейтинг. Считается, что банки, которым по капиталу присвоен 1-й классификационный рейтинг, имеют достаточный объем капитала, и в будущем они, предположительно, останутся хорошо капитализированными. Банк считается хорошо капитализированным, если его коэффициенты достаточности капитала выше следующих значений:
Капитал 1 уровня/скорректированные средние активы 8%.
Капитал 1 уровня/взвешенные по риску активы 8%.
Совокупный капитал/ взвешенные по риску активы 12%.
-й рейтинг. Считается, что банки, которым по капиталу присвоен 2-й классификационный рейтинг, имеют в настоящее время достаточный капитал, и в будущем они сохранят адекватный капитал. Такие адекватно капитализированные банки должны иметь коэффициенты капитала выше следующих значений:
Капитал 1 уровня/скорректированные средние активы 6%.
Капитал 1 уровня/взвешенные по риску активы 6%.
Совокупный капитал/ взвешенные по риску активы 10%.
рейтинг. 3-й рейтинг должен присваиваться в случае, если отношение величины капитала к качественным и количественным факторам, входящим в анализ отрицательны или ожидается, что будет таковым в ближайшем время (через 12-24 месяца), даже если улучшить работу руководства как одной из сдерживающих мер. Такие банки считаются недостаточно капитализированными, и к ним следует применить меры по улучшению ситуации в разумные сроки. Банки, которые признаны недостаточно капитализированными, должны иметь коэффициенты по капиталу выше следующих значений либо отнесены к более низкому классификационному уровню:
Капитал 1 уровня/скорректированные средние активы 4%.
Совокупный капитал/ взвешенные по риску активы 8%.
рейтинг. Банки, которым присвоен 4-й рейтинг, явно неадекватно по капиталу капитализированы, и положение их настолько серьезно, что оно угрожает жизнеспособности банка и его платежеспособности в будущем. Банки, признанные недостаточно капитализированными, должны иметь коэффициенты по капиталу выше следующих значений или же отнесены к более низкому классификационному уровню:
Капитал 1 уровня/скорректированные средние активы 3%.
Совокупный капитал/ взвешенные по риску активы 6%.
-й рейтинг. 5-й классификационный рейтинг означает, что банку требуется по капиталу срочная помощь со стороны акционеров или других внешних источников финансовой поддержки. Такие банки обнаруживают финансовые и/или другие слабые стороны, которые непосредственно угрожают платежеспособности банка, или фактически уже являются неплатежеспособными.
Примечание Величины ориентировочных коэффициентов, приведенные выше, являются минимальными для каждой категории.
Банки с коэффициентами ниже указанных минимумов
должны всегда классифицироваться еще ниже. Тем не менее, при соответствующих
обстоятельствах банки, имеющие классификационный рейтинг выше этих минимумов,
можно классифицировать ниже ввиду конкретных обстоятельств, связанных с
состоянием каждого банка.
Таблица 4. Показатели адекватности собственного капитала*
|
№ п/п |
Коэффициент |
01.01.09 |
01.01.10 |
01.01.11 |
|
1 |
Отношение собственного капитала первого уровня к совокупным активам (К1) |
0,15 |
0,14 |
0,6 |
|
2 |
Отношение собственного капитала к активам, взвешенным по степени риска (К2) |
0,28 |
0,26 |
0,12 |
|
3 |
Отношение собственного капитала к активам, подлежащим классификации |
0,23 |
0,28 |
0,25 |
|
4 |
Отношение собственного капитала к сформированным провизиям |
4,14 |
6,71 |
6,71 |
|
5 |
Отношение собственного капитала к ссудному портфелю |
0,41 |
0,34 |
|
|
6 |
Отношение собственного капитала к безнадежным кредитам |
7,56 |
16,90 |
16,90 |
* - по итогам годовой финансовой отчетности
банков второго уровня
Помимо вышеперечисленных количественных
характеристик, существует ряд количественных измерителей, используемых при
оценке адекватности капитала наряду с отношением капитала к активам. Данный
коэффициент является первым показателем способности банка противостоять
трудностям, однако, только на основании того, что он имеет высокое значение
нельзя однозначно судить об устойчивости банка, равно как и низкое значение
коэффициента, еще не говорит о грозящей опасности. Более того, не все факторы
адекватности капитала поддаются количественному измерению (например , уровень
менеджмента), но даже те, которые можно измерить, должны быть подвергнуты
субъективной интерпретации в свете качественных аспектов капитала, таких как
активы, доходность, ликвидность и т.д. Этот анализ должен производиться в
сравнении с группой сходных по размерам, характеру деятельности и среде банков,
которые по результатам сравнения могут быть ранжированы. Такое сравнение может
оказаться полезным и весьма информативным, однако интерпретировать данные нужно
с особой осторожностью. Более высокие или низкие процентные отношения - не
более чем статистические факты, которые не могут свидетельствовать о силе или
слабости банка без дальнейшего исследования.
2.2 Пруденциальный
надзор за банками второго уровня
Основополагающее регулирование устойчивости коммерческих банков осуществляется с помощью пруденциального регулирования Национального Банка РК.
Термин "пруденциальный" взят из зарубежной практики и означает "осторожный, осмотрительный, благоразумный". Для тех, кто занимается бизнесом, в том числе банковским, он означает соблюдение разумной степени риска. Основной целью пруденциального надзора является поддержание устойчивости банковской системы.
Пруденциальное регулирование призвано обеспечить надежность и устойчивость банков. Это достигается путем критической оценки всех аспектов банковской деятельности. Акцент делается на внедрении политики и процедур, призванных обеспечить устойчивость банковских институтов, и устранении факторов, которые могли бы ослабить такие институты.
Одним из наиболее важных инструментов регулирования является установление пруденциальных нормативов и других, обязательных к соблюдению банками норм и лимитов, включая нормы резервных требований, провизии против сомнительных и безнадежных активов.
Перечень пруденциальных нормативов, установленных Национальным Банком, выглядит следующим образом:
Минимальный размер уставного фонда (капитала) банков. С 05.12.2010г. года он установлен для вновь открываемых банков - 2 млрд. тенге, для действующих банков - 1 млрд. тенге и для региональных банков - 500 млн. тенге.
Коэффициенты достаточности собственных средств.
Существуют два коэффициента К1 и К2.
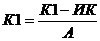 >0,06 (3)
Где КI - собственный капитал первого уровня;
ИК - инвестиции банка в акции и субординированный долг других юридических лиц;
А - сумма всех активов в
соответствии с консолидированным балансом.
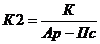 >0,12 (4)
Где К - собственный капитал;
Ар - сумма активов и внебалансовых требований, взвешенных по степени риска;
Пс - специальные провизии (по сомнительным с повышенным риском и убыточным кредитам) плюс сумма сформированных общих резервов, привлекающая 1,25% суммы Ар.
Максимальный размер риска на одного
заемщика.
К3 = Р/К
где Р - размер риска, К - собственный капитал банка. К3 не должен превышать:
Для заемщиков, являющихся лицами, связанными с банком особыми отношениями - 0.10;
Для прочих заемщиков - 0,25 (в том числе не более 0,10 по бланковым кредитам).
Коэффициенты ликвидности. К4 (коэффициент теущей ликвидности) - отношение суммы наличных денежных средств и быстрореализуемых активов к сумме обязательств до востребования, которое должно составлять не менее 0,3. К5 (коэффициент краткосрочной ликвидности) - отношение среднемесячного размера активов с первоначальным срокам погашения не более трех месяцев, включая высоколиквидные активы, к среднемесячному размеру обязательств со сроком привлечения не более трех месяцев, включая обязательства до востребования. Должен составлять не менее 0,5.
Лимиты открытой валютной позиции:
По любой иностранной валюте < 30% величины собственного капитала;
Нетто - позиция < 50%;
Лимит длинной в.п. по валютам стран, не являющихся членами ОЭСР < 15%.
Коэффициент максимального размера
инвестиций банка в основные средства и другие нефинансовые активы.
Н
К6 = ------ < 0,5 , (5)
К
Где Н - сумма инвестиций в основные средства и другие нефинансовые активы.
К- собственный капитал банка [3, стр. 112].
Размер минимальных резервных требований определяется как фиксированный процент от всех депозитных обязательств банка перед юридическими и физическими лицами, кроме банков. Величина ставки в настоящий момент равна 6%. Установлены два способа выполнения банками минимальных резервных требований:
)