Курсовая работа (т): Основы экономического обоснования управленческого решения
За последний год годовая выручка равнялась 7 704 тыс. руб. За рассматриваемый период (с 31 декабря 2011 г. по 31 декабря 2013 г.) имело место значительное снижение выручки - на 4 230 тыс. руб., или на 35,4%.
За 2013 год убыток от продаж составил -4 139 тыс. руб. Финансовый результат от продаж в течение анализируемого периода резко вырос (на 6 564 тыс. руб.).
Обратив внимание на строку 2220 формы №2 можно отметить, что организация учитывала общехозяйственные (управленческие) расходы в качестве условно-постоянных, относя их по итогам отчетного периода на счет реализации.
Отсутствие данных по строкам 2430, 2450 и 2421 "Отчета о прибылях и убытках" за последний год говорит о том, что организация не применяет ПБУ 18/02 "Учет расчетов по налогу на прибыль". Однако этому противоречит наличие данных по строке 1160 "Отложенные налоговые активы" и 1420 "Отложенные налоговые обязательства" Баланса. Следовательно одна из форм отчетности заполнена неверно.
За 2013 год организация получила убыток, как от продаж, так и в целом от
финансово-хозяйственной деятельности, что и обусловило отрицательные значения
всех трех представленных в таблице показателей рентабельности за данный период
(табл. 2.2).
Таблица 2.2
Анализ рентабельности
|
Показатели рентабельности |
Значения показателя (в %, или в копейках с рубля) |
Изменение показателя |
||
|
|
2012 г. |
2013 г. |
коп., (гр.3 - гр.2) |
± % ((3-2) : 2) |
|
1 |
2 |
3 |
4 |
5 |
|
1. Рентабельность продаж (величина прибыли от продаж в каждом рубле выручки). Нормальное значение для данной отрасли: 4% и более. |
-89,7 |
-53,7 |
+36 |
↑ |
|
2. Рентабельность продаж по EBIT (величина прибыли от продаж до уплаты процентов и налогов в каждом рубле выручки). |
-76,9 |
-2,4 |
+74,5 |
↑ |
|
3. Рентабельность продаж по чистой прибыли (величина чистой прибыли в каждом рубле выручки). |
-54,9 |
-2,4 |
+52,5 |
↑ |
|
Cправочно: Прибыль от продаж на рубль, вложенный в производство и реализацию продукции (работ, услуг) |
-47,3 |
-34,9 |
+12,4 |
↑ |
|
Коэффициент покрытия процентов к уплате (ICR), коэфф. Нормальное значение: не менее 1,5. |
- |
- |
- |
- |
Убыток от продаж в анализируемом периоде составляет -53,7% от полученной выручки. Однако имеет место рост рентабельности обычных видов деятельности по сравнению с данным показателем за 2012 год (+36%).
Показатель рентабельности, рассчитанный как отношение прибыли до процентов к уплате и налогообложения (EBIT) к выручке организации, за 2013 год составил -2,4%. Это значит, что в каждом рубле выручки организации содержалось -2,4 коп. убытка до налогообложения и процентов к уплате.
По состоянию на 31.12.2013 коэффициент текущей (общей) ликвидности не укладывается
в норму (0,11 против нормативного значения 2). При этом нужно обратить внимание
на имевшее место за два года негативное изменение - коэффициент текущей
ликвидности снизился на -0,11 (табл. 2.3).
Таблица 2.3
Расчет коэффициентов ликвидности
|
Показатель ликвидности |
Значение показателя |
Изменение показателя (гр.4 - гр.2) |
Расчет, рекомендованное значение |
||
|
|
31.12.2011 |
31.12.2012 |
31.12.2013 |
|
|
|
1 |
2 |
3 |
4 |
5 |
6 |
|
1. Коэффициент текущей (общей) ликвидности |
0,22 |
0,17 |
0,11 |
-0,11 |
Отношение текущих активов к краткосрочным обязательствам. Нормальное значение: 2 и более. |
|
2. Коэффициент быстрой (промежуточной) ликвидности |
0,10 |
0,05 |
0,11 |
+0,01 |
Отношение ликвидных активов к краткосрочным обязательствам. Нормальное значение: 1 и более. |
|
3. Коэффициент абсолютной ликвидности |
0,007 |
0,01 |
0,003 |
-0,004 |
Отношение высоколиквидных активов к краткосрочным обязательствам. Нормальное значение: 0,2 и более. |
Значение коэффициента быстрой (промежуточной) ликвидности также не соответствует норме - 0,11 при норме 1. Это свидетельствует о недостаточности у ООО "Шатер Девелопмент" ликвидных активов (т. е. наличности и других активов, которые можно легко обратить в наличность) для погашения краткосрочной кредиторской задолженности. Значения коэффициента быстрой ликвидности в течение всего проанализированного периода не соответствовали нормативным.
Коэффициент абсолютной ликвидности, как и два другие, имеет значение ниже нормы (0,003). При этом c начала периода коэффициент абсолютной ликвидности практически не изменился.
Анализ соотношения активов по степени ликвидности и обязательств по сроку
погашения представлен в табл. 2.4.
Таблица 2.4
Анализ соотношения активов по степени ликвидности и обязательств по сроку погашения
|
Активы по степени ликвидности |
На конец отчет-ного периода, тыс. руб. |
При-рост за анализ. период, % |
Норм. соотно-шение |
Пассивы по сроку погашения |
На конец отчет-ного периода, тыс. руб. |
При-рост за анализ. период, % |
Излишек/ недостаток платеж. средств тыс. руб., (гр.2 - гр.6) |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
А1. Высоколиквидные активы (ден. ср-ва + краткосрочные фин. вложения) |
33 |
-48,4 |
≥ |
П1. Наиболее срочные обязательства (привлеченные средства) (текущ. кред. задолж.) |
8 920 |
-8 |
-8 887 |
|
А2. Быстрореализуемые активы (краткосрочная деб. задолженность) |
919 |
+32,8 раза |
≥ |
П2. Среднесроч-ные обязательства (краткосроч. обязательства кроме текущ. кредит. задолж.) |
1 546 |
- |
-627 |
|
А3. Медленно реализуемые активы (прочие оборот. активы) |
223 |
-89,1 |
≥ |
П3. Долгосрочные обязательства |
9 252 |
+6,2 раза |
-9 029 |
|
А4. Труднореализуемые активы (внеоборотные активы) |
12 989 |
+59,8 |
≤ |
П4. Постоянные пассивы (собственный капитал) |
-5 554 |
-3,9 раза |
+18 543 |
Как видно из таблицы, по состоянию на 31.12.2013 ни одно из четырех неравенств не выполняется, что говорит о дисбалансе соотношения активов по степени ликвидности и обязательств по сроку погашения. Активы организации не покрывают соответствующие им по сроку погашения обязательства.
Основные показатели платежеспособности и финансовой устойчивости
организации представлены в табл. 2.5.
Таблица 2.5
Основные показатели платежеспособности и финансовой устойчивости организации
|
Показатель |
Значение показателя |
Изменение показателя (гр.4-гр.2) |
Описание показателя и его нормативное значение |
||
|
|
31.12.2011 |
31.12.2012 |
31.12.2013 |
|
|
|
1 |
2 |
3 |
4 |
5 |
6 |
|
1. Коэффициент автономии |
-0,09 |
-0,11 |
-0,39 |
-0,3 |
Отношение собственного капитала к общей сумме капитала. Нормальное значение для данной отрасли: 0,4 и более (оптимальное 0,5-0,7). |
|
2. Коэффициент финансового левериджа |
-11,9 |
-10,36 |
-3,55 |
+8,35 |
Отношение заемного капитала к собственному. Нормальное значение для данной отрасли: 1,5 и менее (оптимальное 0,43-1). |
|
3. Коэффициент обеспеченности собственными оборотными средствами |
0,29 |
0,66 |
-6,87 |
-7,17 |
Отношение собственных оборотных средств к оборотным активам. Нормальное значение: 0,1 и более. |
|
4. Индекс постоянного актива |
-8,64 |
-7,66 |
-2,34 |
+6,3 |
Отношение стоимости внеоборотных активов к величине собственного капитала организации. |
|
5. Коэффициент покрытия инвестиций |
0,05 |
-0,05 |
0,26 |
+0,21 |
Отношение собственного капитала и долгосрочных обязательств к общей сумме капитала. Нормальное значение для данной отрасли: 0,65 и более. |
|
6. Коэффициент маневренности собственного капитала |
- |
- |
- |
- |
Отношение собственных оборотных средств к источникам собственных средств. Нормальное значение для данной отрасли: не менее 0,35.(коэффициент не рассчитывается при отрицательном собственном капитале) |
|
7. Коэффициент мобильности имущества |
0,21 |
0,18 |
0,08 |
-0,12 |
Отношение оборотных средств к стоимости всего имущества. Характеризует отраслевую специфику организации. |
|
8. Коэффициент мобильности оборотных средств |
0,03 |
0,06 |
0,03 |
- |
Отношение наиболее мобильной части оборотных средств (денежных средств и финансовых вложений) к общей стоимости оборотных активов. |
|
9. Коэффициент обеспеченности запасов |
-0,56 |
-0,96 |
- |
+0,56 |
Отношение собственных оборотных средств к стоимости запасов. Нормальное значение: 0,5 и более. |
|
10. Коэффициент краткосрочной задолженности |
0,87 |
0,94 |
0,53 |
-0,34 |
Отношение краткосрочной задолженности к общей сумме задолженности. |
Коэффициент автономии организации на 31 декабря 2013 г. составил -0,39. Данный коэффициент характеризует степень зависимости организации от заемного капитала. Полученное здесь значение показывает, что ООО "Шатер Девелопмент" не имеет собственного капитала и полностью зависит от кредиторов. Коэффициент автономии стремительно снизился за два последних года (-0,3).
За весь анализируемый период имело место очень сильное уменьшение коэффициента обеспеченности собственными оборотными средствами - на 7,17 (до -6,87). На 31.12.2013 значение коэффициента не удовлетворяет нормативному, находясь в области критических значений. В течение всего анализируемого периода коэффициент обеспеченности собственными оборотными средствами сохранял значение, не соответствующее нормативу.
Коэффициент покрытия инвестиций за весь анализируемый период стремительно вырос - с 0,05 до 0,26 (т. е. +0,21). Значение коэффициента на 31.12.2013 значительно ниже допустимой величины (доля собственного капитала и долгосрочных обязательств в общей сумме капитала организации составляет 26%).
Коэффициент краткосрочной задолженности организации показывает на
практически равное соотношение долгосрочной и краткосрочной задолженности (47%
и 53% соответственно). При этом за весь анализируемый период доля долгосрочной
задолженности выросла на 34%.
2.3 Расчет экономического обоснования принятия управленческого решения на ООО «Шатер Девелопмент»
Для улучшения финансового состояния ООО «Шатер Девелопмент» было принято управленческое решение по реализации следующих мер:
. Перезаключение договоров с поставщиками, в результате чего ожидается снижение текущих издержек на 11,65%
. Снижение текущих издержек на материальные затраты за счет внедрения прогрессивных технологий. Ожидаемое уменьшение текущих издержек составляет 6%.
. Оптимизация затрат на персонал путем реализации проекта оценки и развития персонала ООО «Шатер Девелопмент».
Для стоимостной оценки экономических результатов мероприятий по совершенствованию системы аттестации персонала по производственным факторам, воспользуемся следующими показателями экономического эффекта, рассчитывающимися по формулам:
. Снижение себестоимости, за счет уменьшения текущих издержек:
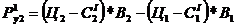
Где:
 -
стоимость продукции до и после мероприятий (28000), руб/ м2.;
 -
себестоимость единицы продукции ( кв. м) до (17000) и после
(14000=17000*(100%-11,65%-6%) мероприятий, руб.;
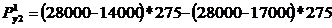 =825 000
руб.
Снижение себестоимости продукции принесет компании дополнительно 825 0000 рублей в год.
.
Повышение уровня трудовой дисциплины:
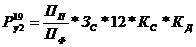
Где:
ПП - число прогулов рабочих в год, дн. (20);
ЗС - среднемесячный заработок одного рабочего (15701,97), руб.;
ПФ - годовой полезный фонд времени одного рабочего (250), дн.
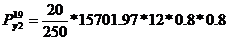 =9647,29
руб.
Учитывая количество , «склонных» немотивированно отсутствовать на рабочем месте ( 12): 9647,29*12=115767,48 руб.
Сумма
всех показателей экономической эффективности от производственных факторов
равна:
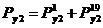 =825000+115767,48=
940767,48 руб.
Разработка и внедрение проекта совершенствования организации оценки и развития персонала ООО «Шатер Девелопмент» требует определенных инвестиций, поэтому необходимо определить его целесообразность выявить лучший вариант.
В связи с этим необходимо определить затраты для реализации проекта (табл. 2.6)
Таблица 2.6
Затраты на реализацию проекта
|
Вид затрат |
Наименование единиц измерения |
Сумма |
|
Затраты на приобретение новых технологий производства бетона |
руб./2014 г. |
15 000 |
|
Затраты на установку программного оборудования и оргтехники |
руб./2014 г. |
1500 |
|
Срок использования проекта после его внедрения |
2015 - 2019гг. |
5 |
|
Ежегодное значение дополнительного дохода, которое планируется получать после внедрения проекта за счет внедрения аттестации |
руб. |
22229 |
|
Текущие ежегодные затраты |
руб. |
8 000 |
|
Годовой дисконт |
% |
10 |
При оценке экономической эффективности проекта совершенствования развития технического персонала используются следующие показатели: чистый дисконтированный доход, индекс доходности, срок окупаемости, рентабельность инвестиций.
На основании табл. 2.6. составим таблицу расчета показателей
экономической эффективности (табл. 2.7).
Таблица 2.7
Расчет показателей экономической эффективности
|
Периоды |
Доходы |
Текущие затраты, К |
Ставка |
СТ*D |
CT*K |
ЧDD |
ЧТС |
|
2014(у=1) |
0 |
15000 |
1, 00 |
0,00 |
15000,00 |
-15000,00 |
-15000,00 |
|
2015(у=2) |
940767,5 |
1 500 |
0,91 |
856098,41 |
1365,00 |
854733,41 |
839733,41 |
|
2016(у=3) |
940767,5 |
0 |
780837,01 |
0,00 |
780837,01 |
1620570,42 |
|
|
2017(у=4) |
940767,5 |
0 |
0,75 |
705575,61 |
0,00 |
705575,61 |
2326146,03 |
|
2018(у=5) |
940767,5 |
0 |
0,69 |
649129,56 |
0,00 |
649129,56 |
2975275,59 |
|
2019(у=6) |
940767,5 |
0 |
0,62 |
583275,84 |
0,00 |
583275,84 |
3558551,42 |
|
Итого: |
4703837 |
16500 |
|
3574916,42 |
16365,00 |
3558551,42 |
|