Курсовая работа (т): Основы экономического обоснования управленческого решения
Каждый из приведенных этапов в свою очередь имеет свой инструментарий,
который используется при его проведении. Наиболее широко применяемым является
следующий инструментарий (табл. 1.6).
Таблица 1.6
Инструментарий, используемый при принятии управленческого решения на предприятии
|
Этап принятия управленческого решения |
Инструментарий |
|
Выбор цели |
Декомпозиция дерева целей Матрица ценностей и целей Метод Дельфи Метод мозговой атаки |
|
Оценка ситуации |
Матричный подход Метод сравнения Метод прогнозирования Pest-анализ |
|
Swoot-анализ Метод Дельфи |
|
|
Выявление проблемы |
Pest-анализ Swoot-анализ Метод Дельфи |
|
Выбор и принятия решения |
Матричный подход Математическое моделирование |
Представленный в табл. 1.6 инструментарий позволяет принимать эффективные управленческие решения на различных этапах их формирования.
1.3 Методы оценки последствий реализаций управленческих решений
управленческий решение реализация оценка
Эффект (лат. effectus - исполнение, действие), результат, следствие каких- либо причин, действий. Эффектом системы управления в общем случае является суммарная ожидаемая величина годового роста благосостояния организации, которая достигается усилиями ее менеджеров.
Эффективность менеджмента - это сотрудничество людей в последовательном движении к общей цели, ценность которой превышает затраты ресурсов, энергии или усилий. Цели ранее были определены как такое положение дел, которого бы организация желала достичь в будущем.
«Эффективность» характерна не для всякого взаимодействия, а лишь для целенаправленного; поэтому данная категория носит управленческий характер и отражает, прежде всего, степень достижения поставленных целей. В отличие от эффекта эффективность - это всегда определенное соотношение (результата с целями или результата с затратами на его получение), т.е. величина относительная. Эффективность менеджмента в зарубежной литературе принято выражать двумя ключевыми терминами: Effectiveness и Efficiency. Effectiveness (эффективность) обозначает степень достижения целей организации, стратегических или оперативных; успешность деятельности, взаимоотношения с внешней средой и др. Под efficiency понимают экономичность, которая является внутренним параметром функционирования организации. Например, соотношение между объемом выпуска продукции и ресурсами, необходимыми для этого выпуска. Чем меньше потребление ресурсов для выпуска единицы продукции, тем экономичнее организация.
Целевой аспект эффективности очень трудно отделить от экономичности, так как формирование двух аспектов эффективности менеджмента в равной степени определяется в организациях следующими обстоятельствами: качеством целеполагания; адекватностью принятых стратегий поставленным целям; уровнем мотивации персонала к достижению целей; экономичностью используемых ресурсов; процессами взаимодействия персонала на разных уровнях иерархии; креативностью и компетенциями топ-менеджеров, их способностями к обучению и управлению знаниями и др.
Таким образом, главная цель эффективного менеджмента - обеспечение формирования и функционирования такого состояния управляемой системы (организации), которая в максимальной степени, на сколько это возможно, соответствует требованиям внешней среды организации и наиболее эффективному использованию ресурсов и возможностей внутренней среды организации.
Управленческие решения как результат управленческой деятельности ме-еджеров могут оцениваться простыми и сложными показателями. К первым относятся результаты, время, затраты ресурсов. Сложные показатели строятся для более подробной оценки, к ним относятся эффективность, интенсивность, производительность.
К результатам управленческих решений относятся: качество решения, своевременность, степень соответствия целям, критериям как индикаторам успешности, требованиям заказчика, а также устойчивость, точность, внутренняя непротиворечивость (согласованность), возможность развития, степень усовершенствования процедуры принятия решения и т.д.
К затратам управленческих решений относятся: информационные затраты, временные затраты, технические затраты, трудовые ресурсы, прочие затраты.
Эффективность представляет соизмерение ресурсов (затрат) на достижение результатов. Основными факторами эффективности решений являются три группы факторов: использование ресурсов, фактор времени и целенаправленность управления.
Первый фактор характеризует структуру, качество ресурсов, их экономию в процессах управления и возможность пополнения и накопления.
Второй фактор отражает своевременность решений, экономию времени, использование новых технологий и потенциал персонала, способного решать проблемы достаточно оперативно и профессионально.
Третий фактор отражает реальность и значительность цели, в соответствии с которой и рассматривается результат деятельности менеджера, его стратегия, учет рыночных процессов экономического развития. Цели и потребности системы управления определяют: ориентированность решения на пользователя, наглядность решения для пользователя, возможность многократного повторного использования.
Интенсивность представляет собой соизмерение усилий и времени, а производительность - соизмерение результата и времени.
Эффективность деятельности организации - это ее свойство, связанное со способностью организации в рамках нормативной системы общественных ценностей формулировать и достигать цели в соответствии с предъявляемыми потребностями в виде результатов, соотнесенных с затратами, путем использования соответствующих средств и с учетом факторов-условий ее функционирования.
Сравнение фактической отдачи осуществляемого решения с ожидаемой предполагает эффективность или результативность решения. Необходимость такого сравнения обуславливается тем, что оценка эффективности данного решения является одним из методов определения степени устойчивости внутренней и внешней среды при выработке решения, проявляемой как ответная реакция среды при выработке решения на ее изменения. Это позволяет не только удостовериться в выполнении решения, но и в случае значительных расхождений между реальной отдачей и ожидаемой принять необходимые действия по корректировке и уточнению процесса решения.
При выборе альтернатив необходимо добиваться того, чтобы окончательная формулировка решения отражала механизм измерения его эффективности. В случае невозможности определить и измерить эффективность решения, рекомендуется избегать его утверждения, ибо в этом случае, видимо, неверно определены его переменные в процессе анализа проблемы. Решение эффективно, если оно способствует приближению к поставленной цели. В случае же многоцелевой деятельности, эффективным можно считать решение, при котором достигается положительный результат и оно превалирует над некоторыми второстепенными целями.
Таким образом, эффективность управленческого решения - это ресурсная результативность, полученная по итогам подготовки или реализации управленческого решения в организации. В качестве ресурсов могут быть финансы, материалы, здоровье персонала, организация труда и др. Различают организационную, экономическую, психологическую, правовую, этическую, технологическую и социальную эффективность управленческих решений.
Измерение и оценка эффективности управленческих решений необходимы для всех организаций, так как позволяют активно воздействовать на их текущее состояние и тенденции развития, устанавливать размеры и направления изменений, выявлять наиболее важные факторы роста, отслеживать и корректировать неуправляемые процессы, принимать решения об изменениях и прогнозировать их воздействие на ключевые параметры, а также планировать дальнейшее совершенствование организации и ее подразделений.
Существует несколько подходов к измерению эффективности управленческих решений организации, это традиционные подходы, включающие целевой, ресурсный, подход внутренних процессов и современные подходы измерения эффективности управленческих решений на основе концепции ценностно - ориентированного управления (Value Based Management - VBM).
Целевой подход (goal approach) к измерению эффективности менеджмента привязан к выходным данным, т.к. оценивается насколько организация достигает своих целей в смысле желаемого состояния на выходе.
Целевой подход к измерению эффективности состоит в выявлении целей организации и оценке того, насколько хорошо организация достигает этих целей. В целевом подходе измеряется степень приближения организации к этим целям.
Показатели измерения эффективности строятся в основном на основе оперативных целей, которые оказываются более продуктивными (отражают то, чем организация реально занимается), чем показатели на основе долгосрочных целей, т.к. они довольно абстрактны и трудно измеряемы.
На практике организации имеют множество целей (прибыльность (рентабельность); рост; доля рынка; социальная ответственность; благосостояние работников; качество товаров и услуг; научные исследования и развитие; экономичность; финансовая стабильность; экологичность и др.), которые не могут быть легко достигнуты одновременно, поэтому они образуют совокупность результатов, желательных для организации.
Выбор и обоснование альтернатив выполняется с использованием методов сравнения различных вариантов, где альтернативы сравниваются по затратам, рискам и вероятности достижения цели (успеха).
Данный метод позволяет вместо рыночной стоимости УР использовать рыночную
стоимость произведенной продукции. Так, при реализации двух вариантов УР
относительная экономическая эффективность для первого решения определяется:
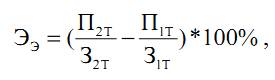
где П1т - прибыль, полученная за реализацию товара при 1-м варианте УР; П2т - прибыль, полученная за реализацию товара при 2-м варианте УР; З1Т - затраты на производство товара при 1-м варианте УР; З2Т - затраты на производство товара при 2-м варианте УР.
Целевой подход часто используется в коммерческих организациях, так как в них выходные цели обычно поддаются измерению. Коммерческие фирмы обычно оценивают свою работу с позиций прибыльности, роста, занимаемой доли рынка или дохода от инвестиций.
Ресурсный подход (resource-based approach): эффективность определяется путем наблюдения за началом процесса управления и оценки способности организации эффективно добывать ресурсы, необходимые для успешной деятельности.
Таким образом, при ресурсном подходе рассматривается и оценивается «вход» системы управления организацией, т.к. предполагается, что для того, чтобы быть эффективной, организация должна уметь добывать ценные ресурсы и управлять ими. С точки зрения ресурсного подхода, эффективность организации определяется как ее способность, абсолютная или относительная, добывать редкие и ценные ресурсы, успешно интегрировать их и управлять ими.
В широком смысле показатели эффективности, согласно ресурсному подходу, включают в себя следующие характеристики:
• покупательская позиция - способность организации добывать из окружающей среды редкие и ценные ресурсы, включая финансовые ресурсы, сырье, человеческие ресурсы, знания и технологии;
• способность тех, кто в организации принимает решения, видеть и правильно интерпретировать свойства окружающей среды;
• способность менеджеров использовать осязаемые (например, запасы сырья, люди) и неосязаемые (например, знания, корпоративная культура) ресурсы в повседневной деятельности организации для достижения наилучших результатов;
• способность организации реагировать на изменения в окружающей среде.
Ресурсный подход определения Ээ по непосредственным результатам
деятельности основан на оценке непосредственного эффекта от УР при достижении
целей, реализации функций, методов и др. Основные параметры при оценке Ээ -
стандарты использования ресурсов (временных, материальных, финансовых и др.).
Определение Ээ осуществляется по следующей формуле:
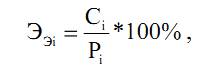
где Сэі - стандарт на использование (трату) ресурса; РЭі - реальное использование (затраты) /ресурса.
При расчете Ээ необходимо определить значение Ээ по нескольким ресурсам (m) и затем по приоритетности ресурсов
(ni) найти среднее значение Ээ:
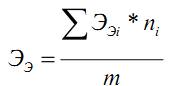
Наилучшей альтернативой считают ту, которая обеспечивает наименьшие затраты ресурсов.
Разновидностью применения ресурсного подхода является метод анализа эффективности затрат, который является более усовершенствованным видом или вариантом традиционного маржинального анализа. Это метод основывается на сопоставлении альтернатив в тех случаях, когда оптимальное решение нельзя выразить в денежных единицах, как это имеет место при маржинальном анализе, представляющем собой фактически традиционный вид анализа затрат и результатов.
Анализ эффективности затрат представляет собой метод осуществления выбора из нескольких альтернатив для определения предпочтительного варианта в тех случаях, когда цели далеко не столь конкретны, как те, которые выражены определенными количественными показателями такими, как сбыт, издержки или прибыль.
Основными особенностями анализа эффективности затрат являются сосредоточение внимания на результатах программы или системы, сопоставление вклада каждой альтернативы с эффективностью в отношении достижения желаемой цели и сравнение стоимости каждой из этих альтернатив на основе ее эффективности.
Отличительными особенностями анализа эффективности затрат являются следующие положения: цели обычно ориентированы на выпуск продукции или на конечные результаты и, как правило, не поддаются точному определению; альтернативы обычно представляют собой целые системы, программы или стратегии, рассчитанные на достижение целей; критерии эффективности должны соответствовать целям и быть сформулированы как можно более точно; оценка издержек производства, как правило, является обычной и традиционной, но сюда могут входить как неденежные, так и денежные издержки, несмотря на то, что первые можно элиминировать, выразив их в виде отрицательных факторов эффективности; критерии решений, хотя они и являются определенными, обычно не столь конкретны, как стоимость или прибыль и могут включать в себя достижение какой-либо цели с наименьшими затратами, с наличными ресурсами или обеспечивать снижение издержек по отношению к эффективности, в особенности с учетом потребности в первых для достижения других целей.
Ценность метода анализа эффективности затрат заключается в том, что он побуждает того, кто принимает решение, рассмотреть различные альтернативы с учетом их эффективности по отношению к затратам. Этот метод нашел широкое применение при принятии инновационных решений.
Ресурсный подход используется тогда, когда другие подходы к оценке эффективности менеджмента, невозможно реализовать из-за отсутствия необходимого количества показателей (для некоммерческих и социальных организаций бывает трудно измерить степень достижения целей или внутреннюю эффективность).