Реферат: Особенности финансовой стратегии малого бизнеса
Особенности финансовой стратегии малого бизнеса
Содержание
Введение
Взаимосвязь финансовой стратегии с общей стратегией предприятия
Суть, задачи и функции финансовой стратегии малого бизнеса
Механизм создания финансовой стратегии предприятия
Заключение
Список
использованных источников
Введение
Финансовая стратегия предприятия является системой долгосрочных ориентиров и целей финансовой деятельности компаний, которые определяются их финансовой политикой, при тщательном отборе эффективных методов их достижения.
Актуальность темы реферата определена тезисом о том, что эффективность деятельности фирмы в большой мере находится в тесной зависимости с её финансовой стратегией. Предприятия, которые придают большого значения финансовой стратегии, позиционируют себя гораздо конкурентоспособнее и устойчивее остальных фирм.
Формирование финансовой стратегии является актуальным как для крупных, так и для мелких коммерческих фирм, для государственных предприятий, общественных организаций.
Выбор финансовой стратегии функционирования предприятия всегда актуален ввиду необходимости принятия управленческих решений в условиях рынка. Тут основная часть внимания уделяется верной оценке текущего состояния фирмы. В данном направлении исследований приоритетом пользуется обоснованный и осмысленный прогноз векторов развития фирмы, разработка определенных рекомендаций для избежания всяческих ошибок, просчетов и констатирование фактического положения вещей. В первую очередь, финансовую стратегию деятельности предприятия необходимо определить, как некую рекомендацию касаемо развития финансово-хозяйственного состояния в долгосрочном измерении, основываясь на количественных характеристиках фактического экономического состояния, как в отчетном, так и в последующих периодах.
Целью данного реферата выступает исследование существующего общепринятого механизма формирования финансовой стратегии предприятия и его совершенствование применительно к современным реалиям бизнес среды.
Опираясь на поставленные цели, в процессе поставлены следующие задачи:
• Изучение сути финансовой стратегии, а также методов ее разработки;
• Изучение алгоритма оценки финансового состояния предприятия;
• Разработка рекомендаций по оптимизации финансовой стратегии предприятия.
Взаимосвязь финансовой стратегии с общей стратегией
предприятия
Эффективность функционирования фирм в условиях рынка в значительной степени обуславливается выбранной стратегией их развития. Однако определение стратегических перспектив субъектами малого бизнеса в большей степени носит интуитивный характер с ориентацией на текущую рыночную конъюнктуру, а не на собственные долгосрочные экономические интересы. При этом планирование затрагивает в основном производственную сферу и осуществляется эпизодически по мере необходимости ликвидации возникающих внутренних и внешних проблем. Анализ и разработка финансовых планов предпринимателями, как правило, не практикуется из-за их сложности и трудоемкости.
В то же время, как стратегическое, так и финансовое планирование дает возможность произвести оптимизацию финансовых результатов деятельности фирмы, повысив её финансовую устойчивость и ликвидность, а также эффективного управления денежными потоками, капиталом и инвестициями (рис. 1).
Специфика формирования и реализации финансовой стратегии малого бизнеса обуславливается некоторыми как организационно-правовыми, так экономическими особенностями.
Установленный законодательно лимит числа наемных работников малых форм бизнеса оказывает довольно-таки существенное влияние на их производственную, маркетинговую, ценовую, инвестиционную, налоговую, дивидендную и др. виды политики.
С одной стороны, незначительные объемы производства дают возможность оптимизировать систему менеджмента в малом бизнесе, что позволяет сократить административные затраты, а также быть более маневременными в адаптации по отношению к изменениям рыночной конъюнктуры. Не стоит также недооценивать возможность государственной поддержки для некоторых отраслей малого бизнеса.
Малое предпринимательство неизбежно сталкивается с различными проблемами технологического, финансово-кредитного, кадрового характера, а также с жесткой конкурентной борьбой со стороны остальных субъектов предпринимательства как среднего, так и крупного бизнеса. Ему, как сфере деятельности, присущи низкая ликвидность и доходности, а из этого вытекает и довольно высокая степень риска. Часто цель существования небольшой фирмы тесно связывается с целями его собственников, у которых личностно-мотивационные составляющие (личное благосостояние) могут возвышаться над финансовыми (капитализация, внедрение инноваций и т.д.).
Эффективная деятельность фирмы в условиях рынка подразумевает не только четкое определение целей и способов их достижения, но также оценку вероятности успеха, а также угроз, которые непременно могут случаться в ходе её развития. Исходя из этого, менеджмент компании должен четко ставить как текущие, оперативные, так и перспективные задачи фирмы, другими словами, ему необходимо разработать комплексную концепцию развития своей компании, а также его позиционирование на рынке в будущем, учитывая влияние внешнего окружения.
Стратегия предприятия, в том числе и сферы малого бизнеса, непременно обязана придавать значения логически обоснованным долгосрочным целям и задачам данной фирмы, а также направления вложения инвестиций, которые призваны обеспечить реализацию данных целей.
Подытоживая вышесказанное: стратегией организации является генеральная линия развития фирмы, которая определяет главнейшие приоритеты стратегических задач, способы привлечения и распределения ресурсов, последовательность шагов по достижению стратегических целей и в наибольшей мере отвечает сложившейся ситуации как во внутренней, так и во внешней среде. Основная задача стратегии заключается в том, чтобы выполнив определенный алгоритм действий, трансформировать настоящее состояние фирмы в желаемое для руководства и акционеров будущее состояние [1, с. 236].
Необходимость выделения финансовой составляющей из общего плана в процессе создании общей стратегии компании, по его мнению, детерминируется:
диверсификацией сфер деятельности крупных компаний в плане охвата ими различных рынков, в том числе и финансовых;
необходимостью постоянного поиска источников финансирования как стратегических проектов;
присутствием общей для всех корпораций конечной цели при выборе таких стратегических ориентиров, как максимизация эффекта от финансовой деятельности;
динамичным развитием как международных, так и внутренних (национальных)
финансовых рынков как функционального "поля" привлечения финансовых
ресурсов, а также прибыльного размещения капитала.
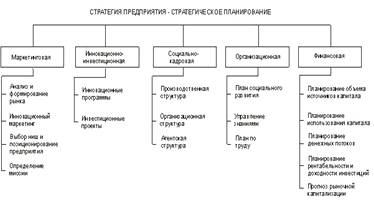
Рис. 1 - Функциональные стратегии предприятия
Финансовая стратегия является одним из основополагающих видов функциональной стратегии предприятия, которая обеспечивает все главнейшие направления развития его финансовой деятельности, а также финансовых отношений посредством разработки финансовых целей на долгосрочную перспективу, выбора оптимальных путей их достижения, текущей корректировки направлений формирования и использования финансовых ресурсов в случае изменении "правил игры" во внешней среде.
Иными словами, это комплекс мероприятий, направленных на достижение перспективных финансовых целей. [2, с. 36]
Финансовую стратегия разрабатывают в соответствии с глобальными задачами социально-экономической стратегии организации. В процессе ее разработки прогнозируются основные тенденции развития финансов, формируется концепция использования, намечаются принципы финансовых отношений с государством (налоговая политика) и партнерами. [3]
Можно выделить пять ключевых моментов, относящихся к финансовой стратегии: цель - эффективное развитие компании; время - долгосрочные ориентиры; направление - финансовая деятельность; механизм - финансирование; условия - внутренняя и внешняя среда. [4]
Разработка стратегии развития предприятия дает возможность обеспечить наиболее эффективное распределение, а также использование всех имеющихся в наличии ресурсов: как материальных, так и финансовых, и на этой основе достигнуть устойчивого положения предприятия в конкурентной среде рынка.
Финансовая стратегия, выступая неотъемлемой частью генеральной стратегии экономического развития фирмы, носит касаемо к ней производный характер и, соответственно, нуждается в согласовании с ее целями и направлениями. Помимо того, финансовая стратегия сама по себе производит весомое влияние на формирование единой стратегии экономического развития компании [5].
Данный факт связан с тем, что основной целью общей стратегии предприятия
выступает поддержание высоких темпов экономического развития и высокой
конкурентной позиции. Если, к примеру, основные тренды развития товарного и
финансового рынков не совпадают, то может произойти такая ситуация, когда цели
общей стратегии развития предприятия не могут быть реализованы в связи с
некоторыми финансовыми ограничениями. В данной ситуации финансовая стратегия вносит
некоторые поправки в генеральную стратегию развития предприятия. (Табл. 1):
Таблица 1 - Финансовые и стратегические цели организации
|
Финансовые цели |
Стратегические цели |
|
Рост прибыли |
Увеличение доли рынка |
|
Рост размера дивидендов |
Улучшение качества товаров |
|
Максимизация доходов на инвестированный капитал |
Минимизация издержек в сравнении с конкурентами |
|
Повышение кредитного рейтинга |
Расширение товарного ассортимента |
|
Рост денежных потоков |
Укрепление реноме перед потребителями |
|
Повышение курса акций |
Повышение качества обслуживания |
|
Оптимизация структуры пассива баланса |
Внедрение инноваций |
|
|
Укрепление конкурентных позиций на международном рынке |
Финансовая стратегия включает в себя теоретические и практические вопросы, а также аспекты формирования финансов, их планирования и обеспечения. Финансовая стратегия фирмы решает задачи на поддержание финансовой устойчивости компании в условиях рынка.
Принято различать генеральную и оперативную финансовые стратегии, а также стратегию выполнения отдельных стратегических задач.
Генеральной финансовой стратегией принято называть финансовую стратегию, которая определяет основу деятельности компании. К примеру, взаимоотношения с бюджетом, создание и использование дохода предприятия, обоснование потребности в финансовых ресурсах и источниках их формирования на год.
Оперативной финансовой стратегией называют стратегию текущего маневрирования финансовыми ресурсами, другими словами, стратегию контроля за расходованием средств и мобилизацией внутренних резервов, что особенно актуально в современных условиях экономической нестабильности [5].
Оперативная финансовая стратегия разрабатывается на квартал или месяц и охватывает:
- валовую прибыль и другие поступления средств: расчеты с покупателями, доходы с кредитных операций, доходы по ценным бумагам;
- валовые расходы. Это, к примеру: выполнение обязательств перед поставщиками, выплата заработной платы, погашение обязательств перед бюджетом, обслуживание долга.
Данный подход дает возможность предусматривать все будущие обороты по денежным поступлениям и расходам. Вполне нормальным положением можно считать равенство расходов и доходов, либо же небольшое превышение доходов над расходами.
Оперативную финансовую стратегию разрабатывают в контексте вышеупомянутой генеральной финансовой стратегии, детализируя ее на определенном отрезке времени.
В то же время, следующая рассматриваемая стратегия - стратегия достижения частных целей состоит в эффективном и прагматичном осуществлении финансовых операций, которые направлены на поддержку и реализацию основной (главной) стратегической цели [6].
Основной (главной) стратегической целью финансовой деятельности субъекта хозяйствования выступает снабжение фирмы в достаточной мере необходимыми финансовыми ресурсами.
1) формирования необходимых финансовых ресурсов, а также централизованного стратегического руководства последними;
) выявления ключевых векторов деятельности и концентрирование усилий на их реализации, гибкость в использовании резервов со стороны финансового менеджмента предприятия;
) расставление приоритетов и постепенное достижение задач;
) корреляции финансовых действий и экономического состояния предприятия;
) объективного учета финансово-экономической ситуации, а также реального финансового положения предприятия в отчетном периоде (месяц, квартал или год и т.д.);
) подготовки и создания стратегических резервов фирмы;
) учета финансовых и экономических возможностей предприятия и его конкурентных преимуществ;
) определения основных угроз со стороны конкурентов, концентрации усилий на их устранении, а также умелого выбора направлений финансовых действий;
) гибкости маневрирования в конкурентной борьбе.
В контексте главной стратегической цели, соответствия требованиям рынка и
возможностями предприятия разрабатывается генеральная финансовая стратегия
предприятия, в которой определяются и распределяются задачи относительно
формирования финансов, как по исполнителям, так и направлениям деятельности
[6].
Суть, задачи и функции финансовой стратегии малого бизнеса
Финансовая стратегия разрабатывается, учитывая основные факторы риска, присущие какому-либо виду бизнеса - к примеру, риск неплатежей, инфляция, различные форс-мажорные обстоятельства. Следовательно, финансовой стратегии необходимо всецело соответствовать производственным задачам, а также быть гибкой - способной изменяться и корректироваться [2].
Финансовая стратегия, которая нацелена на достижение полной самоокупаемости и финансовой независимости предприятия, строится на определенных принципах организации, включая в себя следующие пункты:
- необходимость осуществления как текущего, так и перспективного финансовое планирования, на перспективу определяющего все денежные потоки фирмы, а также основные их направления;
- централизация финансовых ресурсов, которая обеспечивает гибкость финансовых ресурсов, их концентрацию на главнейших направлениях экономической деятельности фирмы;
- создание финансовых резервов, целью которых - обеспечить устойчивость работы предприятия в условиях вероятных колебаний конъюнктуры рынка;
- безотносительное выполнение финансовых обязательств перед контрагентами;
- разработка учетной, финансовой, а также амортизационной политики фирмы;
- организация и ведение финансового учета предприятия и направлений деятельности, на основе действующих национальных и международных стандартов;
- составление финансовой отчетности, как по фирме в целом, так и по сегментам деятельности в контексте соответствия с действующими нормами и стандартами;