Курсовая работа (т): Особенности монополизма в современной России
Естественные монополии все еще остаются значимым сегментом в экономике России. Их влияние на экономику страны очень велико. Это связано с тем, что естественные монополии являются «затратообразующими» отраслями, поэтому уровень цен и тарифов на их продукцию (услуги) влияет на общий уровень цен и инфляции. Естественные монополии - это также и бюджетообразующие отрасли. «По оценкам ИКСИ, на долю самых крупных компаний, таких как ОАО «Газпром» и ОАО «РЖД» приходится 13,5% ВВП, а в федеральный бюджет только нефтегазовый комплекс направляет 45% всех его доходов».
Основные отрасли естественных монополий играют роль главного структурного компонента экономики. Примером может служить электроэнергетика, создающая условия для развития других отраслей экономики.
Почти весь объем продукции (услуг) естественных монополий (исключение составляет газовая отрасль, где доля экспорта в добыче - более 30%) потребляется на внутреннем рынке и является одним из основных факторов, определяющих издержки предприятий. На долю естественных монополий приходится более трети общего объема инвестиций в экономику России, поэтому они являются наиболее устойчивыми отраслями.
Положение в этой сфере во многом предопределяет инвестиционный климат в стране. В ближайшей перспективе естественным монополиям придется привлекать все больше средств из внешних источников. Если сейчас доля рыночных источников финансирования капиталовложений не превышает 5-10%, то вскоре она может составить 30% и более.
Вклад естественных монополий в ВВП
страны изображен на рисунке 2:
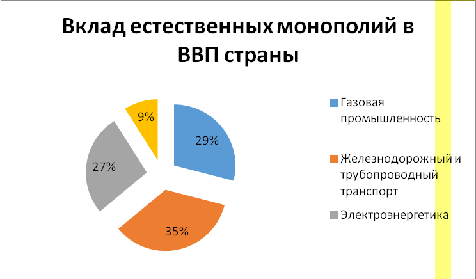
Рис. 2 Вклад естественных монополий
в ВВП страны
Данные четыре монополии дают ВВП - 13,5%, прибыли - 16,2%, инвестиций - 20,6%, налоговых доходов консолидированного бюджета России - 18,6% и занимают при этом всего 4% служащих и рабочих.
«Особенно велика роль «Газпрома» вследствие его экспортного потенциала: занимая всего 300 тысяч работников, он дает больше добавочной стоимости, чем РАО «ЕЭС» и МПС вместе взятые, а также вдвое больше прибыли и налогов».
До периода резкого роста цен на энергоносители на мировом рынке, который дал импульс росту выручки по ТЭК, вклад естественных монополий в рост ВВП значительно отставал от общей динамики промышленности.
Также рост выручки естественных монополий за счет роста тарифов, который наблюдается в последнее время, не ведет к повышению рентабельности компаний, а наоборот уходит в рост затрат.
Предельный уровень тарифов на услуги
естественных монополий, утвержденный Правительством России в 2009-2013 годах,
представлен в таблице ниже (Таблица 1).
Таблица 1 Предельный уровень тарифов на услуги естественных монополий
|
Услуга |
2009 |
2010 |
2011 |
2012 |
2013 |
|
Электроэнергия |
|||||
|
Рост цен для всех потребителей, кроме населения(%) |
- |
17,9 |
22,3 |
14,6 |
13 |
|
Рост тарифов для населения(%) |
25 |
10 |
10 |
10 |
10 |
|
Тепловая энергия |
18 |
10 |
14 |
11 |
10 |
|
Газ природный |
|||||
|
Оптовые цены для всех категорий потребителей в целом(%) |
23,5 |
17 |
16,9 |
15,1 |
|
|
Рост цен для всех потребителей, кроме населения(%) |
16,3 |
26,3 |
15 |
15 |
15 |
|
Рост цен для населения(%) |
16,3 |
27,8 |
20,8 |
19,3 |
15 |
|
Ж/д перевозки |
|||||
|
Грузовые(%) |
12,4 |
12,4 |
14 |
12 |
11 |
|
Пассажирские(%) |
22 |
10 |
10 |
10 |
10 |
Согласно утвержденным тарифам в 2009-2013 годах, тарифы на электроэнергию для населения за четыре года выросли на 40%, а для всех остальных потребителей - на 67,8% (особенно резко цены на электроэнергию возросли в 2011 году - на 22,3%). Тарифы на теплоэнергию за последние четыре года повысились на 45%. Что касается тарифов на газ, то в общем за четыре года они выросли в 4,44 раза (особенно резко цены на газ выросли в 2010 году - на 23,5%). В целом отдельно для населения за последние четыре года тарифы на газ выросли на 82,9% (значительный рост цен наблюдается в 2010 году - на 27,8%), а для всех остальных потребителей - на 71,3%. Также значительно выросли тарифы на пассажирские (40%) и грузовые (49,4%) железнодорожные перевозки. Подобных темпов монополистов не было уже десять лет.
Естественные монополии также играют огромную роль в социально-политической жизни страны, и тарифы на их услуги значительно влияют на благосостояние и масштабы бедности населения. Отсутствие эффективно действующего механизма помощи малообеспеченным слоям населения при оплате услуг ЖКХ (при опережающем росте цен на данные услуги) усугубляет их и без того тяжелое положение и приводит к нежелательным социальным последствиям.
Поступления в бюджет от экспорта газа и нефти позволили сформировать колоссальный стабилизационный фонд, расплатиться с большей частью внешнего государственного долга, значительно поднять экономические рейтинги России.
Особая роль естественных монополий в России вызывается и целым набором специфических факторов, присущих нашей стране (природно-климатический, географический, геополитический). Эти факторы обуславливают острую необходимость стягивания огромной территории России в единое экономическое пространство, обеспечения энергетического, транспортного, оборонного единства страны. Данную задачу во многом решают именно крупные хозяйственные комплексы в сферах естественных монополий.
Оценивая значение естественных монополий - ОАО «Газпром», ОАО «Российские железные дороги» можно сказать, что они по своим экономическим, техническим и организационным характеристикам все еще находятся на уровне лучших мировых стандартов, а по отдельным показателям их превосходят.
Значение электроэнергетики в экономике России, так же, как и её общественной жизни, трудно переоценить - это основа всей современной жизни.
В российской электроэнергетике естественная монополия сложилась исторически. Передающая энергию сеть по природе своей предназначена быть монопольной. Конкуренция здесь экономически бессмысленна, т.к. означала бы повсеместное создание нескольких параллельных друг другу дорогостоящих сетей, предназначенных для выполнения буквально одних и тех же услуг и отличающихся друг от друга лишь тем, что они принадлежат разным хозяйствующим субъектам.
Компания РАО «ЕЭС России» обеспечивает надежное функционирование и развитие Единой энергетической системы России, контролирует использование свыше 70% электрической мощности и выработку более 70% электроэнергии страны, организует работу по надежному энергоснабжению населения, промышленности, сельского хозяйства, транспорта и других потребителей.
В 2005 году Россия по выработке на одного жителя
находилась приблизительно на одном уровне с такими энергоимпортирующими
странами как Дания и Германия, которые имеют меньшие транспортные потери и
затраты на отопление. Однако потребление постоянно растет, начиная с 1998 года.
Ниже представлены данные по выработке электроэнергии в 2013 году (таблица 2):
Таблица 2 Выработка электроэнергии в 2013 году
|
ОЭС/Энергозона |
Выработка, млрд. кВт▪ч |
Относительно 2012 года, % |
Потребление, млрд. кВт▪ч |
Относительно 2012 года, % |
|
Восток (с учетом изолированных систем) |
47,0 |
1,6 |
43,4 |
0 |
|
Сибирь (с учетом изолированных систем) |
206,7 |
-2,1 |
215 |
-2,4 |
|
Урал |
258,1 |
-0,3 |
257,7 |
0,3 |
|
Средняя Волга |
113,4 |
3,0 |
108,8 |
0,3 |
|
Центр |
235,8 |
-3,0 |
230,4 |
0,5 |
|
Северо-Запад |
-3,7 |
90,3 |
-2,3 |
|
|
Юг |
82,8 |
4,1 |
85,6 |
-1,1 |
«По оперативным данным ОАО «СО ЕЭС», потребление электроэнергии в Единой энергосистеме России в 2013 году составило 1 009,7 млрд. кВт•ч, что на 0,6 % меньше объема потребления в 2012 году. Потребление электроэнергии в 2013 году в целом по России составило 1 031,2 млрд. кВт•ч, что также на 0,6 % меньше, чем в 2012 году».
Согласно данным в таблице 2, выработка электроэнергии в целом по России в 2013 году составила 1 044,9 млрд. кВт•ч, что на 0,4% меньше, чем в 2012 году. «Электростанции ЕЭС России выработали 1 023,5 млрд. кВт•ч (на 0,8% меньше, чем в 2012 году)».
РАО «ЕЭС России» владеет большей частью энергетических мощностей и является собственником всей сети линий электропередач страны. Среди станций, не входящих в РАО, значительную долю составляют АЭС, на которые приходится 13% общего производства электроэнергии в РФ.
Основную нагрузку по обеспечению спроса на электроэнергию в ЕЭС России в 2013 году несли тепловые электростанции (ТЭС), выработка которых составила 622,6 млрд. кВт•ч, что на 3,9% меньше, чем в 2012 году. Выработка ГЭС за 2013 год составила 174,8 млрд. кВт•ч (на 12,5% больше, чем в 2012 году). АЭС в 2013 году выработано 172,0 млрд. кВт•ч, что на 2,9 % меньше объема электроэнергии, выработанного в 2012 году. Электростанции промышленных предприятий за 2013 год выработали 54,2 млрд. кВт•ч (на 4,5% больше, чем в 2012 году).
В феврале 1993 г была создана компания РАО «Газпром» путем преобразования Государственного газового концерна. В 1999 г. оно было преобразовано в ОАО "Газпром" в соответствии с требованиями законодательства об акционерных обществах.
ОАО "Газпром" - самая крупная газодобывающая компания в мире. «На ее долю приходится около 20% мировой добычи газа. "Газпром" контролирует почти 60% российских запасов газа и обеспечивает около 90% его добычи в России. Общий объем производства компании составляет 8% ВВП России. "Газпром" обеспечивает около 20% поступлений в федеральный бюджет, поставляет газ для выработки около 50% электроэнергии России». Основными направлениями деятельности компании являются геологоразведка, добыча, транспортировка, хранение, переработка и реализация газа и других углеводородов. Государство является собственником контрольного пакета акций Газпрома - 50,002%.
Газпром располагает самыми богатыми в мире запасами природного газа. Его доля в мировых запасах газа составляет 17%, в российских - 60%. Запасы газа Газпрома оцениваются в 29,85 трлн. куб. м, а их текущая стоимость - в 182,5 млрд. долларов.
ОАО «Газпром» является крупнейшим кредитором российской экономики. Согласно отчетности «Газпрома», его ежемесячная валютная выручка составляет 600 млн. долл., и 800 млн. руб. получает с внутренних потребителей «Межрегионгаз».
Доля ОАО «Газпрома» на европейском газовом рынке
представлена на рисунке 3:
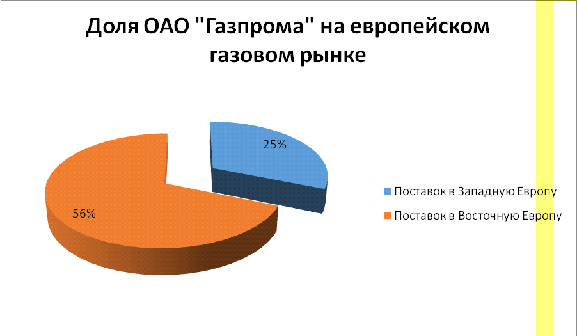
Рис. 3 Доля ОАО "Газпрома"
на европейском газовом рынке
В 2013 году экспорт газа в Западную Европу составил 127,05 млрд. куб. м газа, что на 20% больше, чем в 2012 г.; экспорт в Центральную Европу составил 34,43 млрд. куб. м. Также в 2013 году добыча газа увеличилась на 0,1% до 487,4 млрд. куб. м.
Ниже представлена финансовая
отчетность ОАО «Газпрома» за 2013 год в соответствии с Международными
стандартами финансовой отчетности (Таблица 3).
Таблица 3 Аудит данные консолидированного отчета о совокупном доходе по МСФО за 2013 и 2012 гг. Все суммы в таблице представлены в миллионах российских рублей
|
Наименование показателей |
За год, закончившийся |
|
|
|
2013 г. |
2012 г. |
|
Выручка от продаж |
3 772 668 |
3 352 788 |
|
Чистый доход по торговым операциям без фактической поставки |
7 073 |
5 798 |
|
Прибыль от продаж |
1 182 900 |
894 378 |
|
Прибыль до налогообложения |
1 096 976 |
1 056 584 |
|
Прибыль за год |
876 331 |
846 592 |
|
Прочий совокупный доход за год, за вычетом налога |
122 873 |
53 216 |
|
Совокупный доход за год |
999 204 |
793 376 |
|
Совокупный доход за год, относящийся к: |
||
|
Акционерам ОАО «Газпром» |
978 691 |
775 023 |
|
Неконтролирующей доле участия |
20 513 |
18 353 |
Чистая выручка от продаж за 2013 год составила 3 772 668 млн. руб. и увеличилась по сравнению с 2012 годом на 419 880 млн. руб. (21,2%). Причинами подобных изменений являются рост тарифов на газ, которые установлены Федеральной службой по тарифам, рост объемов реализации газа в страны бывшего СССР, а также увеличение средних расчетных цен при продаже в страны бывшего СССР.
Будущее нашей необъятной России также зависит от состояния и развития транспортной системы.
Отставание транспортной инфраструктуры является государственной проблемой высшей категории важности, так как тормозит развитие экономики и не удовлетворяет потребности населения в необходимой подвижности.
Перевозки, являющиеся основной продукцией отрасли, как правило, организуются несколькими предприятиями - железными дорогами, то есть на уровне всей отрасли. Поэтому необходимо централизованное формирование и распределение доходов от перевозок, аккумулирование финансовых ресурсов для развития железнодорожной сети, приобретение и ремонт железнодорожного состава, а также внедрение достижений научно-технического прогресса. В настоящее время, в среднем, грузовой вагон находится в состоянии простоя около 80 процентов своего времени. Поэтому очевидно, что необходимо начинать решение проблемы с сокращения всех видов простоя вагонов, с повышения скорости «транспортного конвейера» (по управленческим и технологическим причинам). Иначе никогда не будет хватать вагонов, а при их дополнительном поступлении может наступить «паралич» движения на сети по причине ограничений ее пропускных возможностей.
«Компания ОАО "РЖД" владеет 99 % железнодорожных магистралей в России общей протяженностью 85 500 км (исключение составляют ряд железных дорог, управляемых частными компаниями, например, Норильская железная дорога и др.), станциями и вокзалами, депо и диспетчерскими системами». По состоянию на конец 2013 года РЖД присутствует в 79 субъектах России и планирует экспансию ещё в пять.
«Компании принадлежит около 20 тысяч локомотивов (около 90 % всего локомотивного парка), более чем 600 тысяч грузовых и пассажирских вагонов. Пассажирские локомотивы составляют около 12 %. Часть пассажирских перевозок по сети ОАО "РЖД", в частности, по направлению Москва Санкт-Петербург, выполняется частными поездами».
Показатели производительности российских
железных дорог в 2,5 - 3 раза выше, чем в Англии, Франции, Германии и Китае.
При этом, несмотря на большие расстояния перевозок, время оборота вагонов в
нашей стране в 2-3 раза меньше, чем в США. В Западной Европе железные дороги
нерентабельны: убытки достигают 50% и компенсируются государственными
дотациями. В России же убытки пассажирского транспорта покрываются за счет
работы грузового, а железные дороги в целом работают с прибылью (при том, что
средний железнодорожный тариф в России в 8-10 раз ниже, чем в западных
странах).
Таблица 4 Показатели производительности российских железных дорог за 2013 г.
|
Вид деятельности |
Показатель |
2013 г. |
|
|
Грузовые перевозки |
Грузооборот (млрд. тарифных т-км) |
2195,8 |
|
|
|
Динамика по сравнению с 2012 г.(%) |
-1,2 |
1236,9 |
|
|
Динамика по сравнению с 2012 г.(%) |
-2,8 |
|
|
Пассажирские перевозки |
Пассажирооборот (млрд. пасс.-км) |
138,5 |
|
|
|
Динамика по сравнению с 2012 г.(%) |
-4,2 |
|
|
|
Пассажиров (млн. чел.) |
1 080,8 |
|
|
|
Динамика по сравнению с 2012 г.(%) |
+2,1 |
|
|
|
Численность персонала (тыс. чел.) |
1300 |