Дипломная (вкр): Особенности развития малого предпринимательства Казахстана
При этом в развитых странах на долю малого бизнеса приходится до 50-80% всех занятых, 70-80% новых рабочих мест, более половины ВВП. Значительных успехов в развитии МСБ добились и некоторые страны Восточной Европы и СНГ. Так, в Латвии малый и средний бизнес уже приносит более 50% ВВП. В Венгрии на малые и средние предприятия приходится 50% ВВП, 67% занятых в экономике, 20% экспорта и 99% общего числа всех предприятий.
Подобные сравнения позволяют сделать вывод о необходимости осуществления дальнейших реформ по поддержке и развитию МСБ.
Под эгидой Министерства индустрии и новых технологий работает ряд организаций, ориентированных на обеспечение индустри-ально-инновационного развития страны в сферах:
содействия экспорту (Корпорация «Kaznex»),
трансферта технологий (Центр инжиниринга и трансферта технологий),
инноваций и венчурных проектов (Национальный инновационный фонд),
инвестиций в индустриальные и инновационные проекты (инвестиционный фонд Казахстана).
Помимо государственных организаций (число которых уже само по себе достаточно велико), в Казахстане работают многочисленные общественные и международные организации, целью деятельности которых является поддержка малого и среднего бизнеса (объединения, ассоциации, торгово-промышленные палаты, центры поддержки предпринимательства, международные консультанты, фонды и др.).
Однако все они работают несогласованно, их функции и сферы ответственности не разграничены и частично дублируются. Более того, ввиду отсутствия четко поставленных целей (за исключением, в отдельных случаях, финансовых целей), объективных критериев их достижения, адекватных показателей оценки эффективности работы в целом и надлежащего контроля со стороны государства, нет и самой ответственности. Ряд организаций преследуют откровенно популистские и притворные цели.
Крупнейшие бизнес-ассоциации Республики де-факто конкурируют между собой, лоббируя интересы своих членов. Это ярко проявляется при обсуждении условий программ поддержки бизнеса. При этом многие субъекты бизнеса являются членами всех крупнейших ассоциаций.
В условиях сокращения финансирования экономики со стороны отечественных финансовых институтов будет продолжено оказание поддержки малому и среднему бизнесу. Государственная поддержка будет оказываться всем субъектам малого и среднего бизнеса, независимо от их отраслевой принадлежности.
Во-первых, Фонд «Самрук-Казына» дополнительно выделил в 2009 году на эти цели 1 млрд. долл. США (120 млрд. тенге). В рамках выделяемых средств 70 % были направляны на рефинансирование текущих проектов и 30 % - на реализацию новых проектов.
Операторами всех программ по кредитованию малого и среднего бизнеса выступят банки второго уровня. Лимит на финансирование одного проекта в рамках выделяемых Фондом «Самрук-Казына» средств были увеличен с 3-х до 5 млн. долл. США. Правительством совместно с Фондом «Самрук-Казына» были приняты меры по стабилизации ставок вознаграждения для малого и среднего бизнеса до докризисного уровня (не более 14 %), а также пересмотрены все принятые программы по поддержке малого и среднего бизнеса с фиксацией эффективной ставки.
Был внедрен механизм гарантирования Фондом развития предпринимательства «Даму» предоставляемых малому и среднему бизнесу кредитов.
Во-вторых, Фонд «Самрук-Казына» разработана программа микрокредитования в сельской местности, в том числе кредитования сельских предпринимателей.
В-третьих, с целью обеспечения субъектов малого и среднего бизнеса стабильными заказами им будет предоставлен доступ к государственным заказам государственных органов, государственных холдингов и национальных компаний в рамках действия нового закона «О государственных закупках».
Была усилена работа с недропользователями и сервисными компаниями по увеличению казахстанского содержания.
В-четвертых, Правительство продолжило работу по снижению административных барьеров для развития предпринимательства и дальнейшему совершенствованию разрешительной системы [17].
В диссертационной работе, для развития микрофинансирования в Казахстане была предложена модель микрокредитования малого предпринимательства (при помощи реализации кредитных программ крупными коммерческими банками с участием государства).
Основными преимуществами данной модели микрокредитования являются: большой опыт работы банков как с субъектами малого предпринимательства, так и с микрокредитными продуктами; наличие у банков специализированных подразделений кредитования субъектов малого бизнеса; наличие разветвленной филиальной сети.
Одним из направлений государственной финансовой поддержки является выделение государственных финансовых ресурсов на поддержку небанковской финансовой инфраструктуры, в частности микрофинансирования, поэтому представляется возможным процесс обеспечения микрокредитами осуществлять не напрямую из Фонда «Даму», «Самрук-Казына» микрофинансовым организациям, а через специально созданный финансовый институт.
Основной стратегией деятельности финансового института является привлечение ресурсов в микрофинансовый сектор и их эффективное использование для создания равных условий роста для микрофинансовых организаций, расширения возможностей доступа микрофинансовых организаций к финансовым ресурсам, продвижения финансовых услуг в регионах и поддержки предпринимательской активности.
Предложенные механизмы стимулирования микрофинансирования должны сыграть положительную роль в активизации микрофинансирования. С одной стороны, микрокредитование через крупные коммерческие банки с участием государства позволит увеличить доступность субъектов малого предпринимательства к банковскому микрокредитованию.
С другой стороны, создание
такой структуры даст возможность развития различных типов микрофинансовых
институтов путем обеспечения их необходимыми финансовыми ресурсами, что в свою
очередь, позволит более эффективно развиваться микрофинансированию в
Казахстане.
CПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
1. Нургалиев К. Р. Экономика Казахстана. - Алматы, 2009.-285с.
. Основы предпринимательства/ Под. Ред. А.С. Пелиха. - М.:Гардарина,2006.-194с.
. Паловкин П.,Савченко В. Проблемы определения экономической сущности и содержания предпринимательства. //Вестник.- 2006.- №2. -С.3-15.
. Панкратов Ф.Г., Серегина Т.К. Коммерческая деятельность. - М.:Информационно-внедренческий центр «Маркетинг», 2007.- 116с.
. Прохоров В. Развитие малого бизнеса Экономика и жизнь.- 2006 . -№34 . -С.1-3.
. Кадзума Татеис и. Вечный дух предпринимательства. //Практическая философия бизнесмена. -М.:- 2000.- С.19-23.
. Макконнелл К.Р., Брю. С . Экономикс : принципы, проблемы и политика. М.: Республика. 1992. Т. 1.-564с.
. Грузинов В., Грибов В. Предпринимательство формы и методы организации предпринимательской деятельности // Экономика предприятия . М.-2006.- С.28-35
. Щиборщ К. Кредит: западный опыт и его перспективы развития // Банковские технологии.- 2000.- № 9.- С.6-11.
. Ширинская Е.Б. Операции коммерческих банков и зарубежный опыт - М.: Финансы и статистика, 2003.- 421с.
. Банковское дело: Стратегическое руководство.- 2-е изд. - М: Консалтбанкир, 2001.-432с.
. Банковское дело: Учебник/ Под ред. Лаврушина О.ИТ. - М.: Финансы и статистика, 2005. - 672 с.
. Гражданский кодекс Республики Казахстан от 1 июля 1999 года N 409-1 ЗРК (с изменениями и дополнениями)
. Закон Республики Казахстан «О товариществах с ограниченной и дополнительной ответственностью от 22.04.1998 N 220-I (с изменениями и дополнениями)
. Кодекс Республики Казахстан «О налогах и других обязательных платежах в бюджет (Налоговый кодекс)» от 10 декабря 2008 года № 99-IV ЗPK
. Вешкин Ю.Г., Авагян ГЛ. Банковские системы зарубежных стран: Курс лекций. М.: Экономист, 2004. - С. 11-12
. Банковское дело: зарубежный опыт и казахстанская практика / Под редакцией Айтбаева У.Б., Ахметова К.К. - Алматы: 2004.- 154с.
. Каплуновский К.В. Финансово-кредитный механизм и его развитие в переходный период. - Н: ЮНИТИ, 2000. - С.197-237
. БраткоА.Г. Банковское право: Курс лекций. М., 2006.- 133с.
. Зарубежный опыт поддержки инновации малого бизнеса. Международная научно - практическая конференция: «Индустриально - инновационное развитие Казахстана: проблемы и перспективы». Костанай. Костанайский инженерно - экономический университет им. М. Дулатова. Материалы конференции. - 2005. - С. 122 - 125.
. Закон Республики Казахстан «О частном предпринимательстве» от 31 января 2006 года N 124
. Лаврушин О.И. Деньги, кредит, банки. - М: Финансы и статистика, 2008. С. 143-264.
. Папова Г. С. «Кредитная политика коммерческого банка» - Москва, 2007.- 268с.
24. Бакиров А. М. <#"722081.files/image014.gif">
Рисунок А.1 -Осведомленность субъектов МСБ о
«ДКБ-2010»
ПРИЛОЖЕНИЕ Б
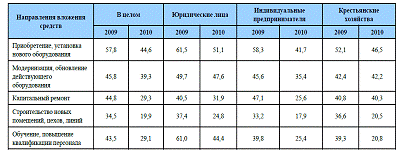
Таблица Б.1 - Намерения субъектов МСБ вложить денежные средства
ПРИЛОЖЕНИЕ В
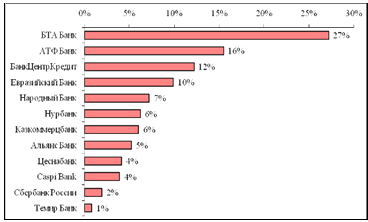
Рисунок В.1- Информация о заемщиках-банках получавших кредиты из фонда «Даму»