Дипломная (вкр): Процедуры для проверки многих гипотез о симметрии знаков доходностей на рынке
Процедуры для проверки многих гипотез о симметрии знаков доходностей на рынке
Оглавление
Введение
Глава 1. Постановка задачи работы
Глава 2. Класс элептических распределений
Глава 3. Процедура Холма
Глава 4. Несмещенность и тест структуры Неймана
Глава 5. Построение индивидуальных гипотез и индивидуального теста
Глава 6. Построение теста для одновременной проверки многих гипотез о симметрии знаков доходностей на рынке
Глава 7. Экспериментальные результаты. Анализ полученных результатов
7.1 Американский фондовый рынок
.2 Российский фондовый рынок
Заключение
Список использованной литературы
Приложения
Введение
Многомерное нормальное распределение долгое время служит в качестве стандартной модели для статистического анализа многомерных наблюдений. В частности, нормальное распределение используется для моделирования распределения доходностей акций фондового рынка. Вместе с тем, реальные наблюдения показывают, что "хвосты" распределения доходностей являются более тяжелыми, чем это предусмотрено гаусовской моделью. Поэтому в качестве модели распределения доходностей используются и другие распределения, такие как многомерное распределение Стьюдента, многомерное распределение Коши [1].
Многие из этих распределений относятся к классу распределений, плотности которых постоянны на многомерных элипсоидах. Этот класс включает в себя, в частности, многомерное нормальное распределение, многомерное распределение Стьюдента, многомерное распределение Коши, многомерное распределение Лапласа, а так же и некоторые другие устойчивые распределения.
С другой стороны в [2] было показано, что распределение доходностей акций фондового рынка, вообще говоря, не относится к классу элептических. Однако, это не исключает возможность выполнения некоторых свойств данного класса распределений, полезных при построении соответствующих статистических процедур. Такие процедуры зависят от способа анализа фондового рынка как сложной многомерной системы. Одно из таких направлений анализа связано с использованием сетевых моделей. Этот подход предполагает визуализацию фондового рынка с помощью представления характеристик акций (доходность, объем продаж, ликвидность и т.д.) как вершин, соединенных ребрами, веса которых пропорциональны некоторой мере связи между поведением характеристик акций. Обычно в качестве меры связи между вершинами графа используется коэффициент корреляции Пирсона [3], [4], [5], [6]. Как правило такие полные взвешенные графы получаются очень большими, что затрудняет их анализ. Общепринятым подходом является идентификация некоторых сетевых структур, которые содержат максимально возможную информацию о всей сети. Одной из таких структур является граф рынка, или отсеченный граф, предложенный в [4]. Схема построения графа рынка сводится к построению простого подграфа полного взвешенного графа, в котором оставляются только те ребра, вес которых больше заданного порога.
Реально построение графа рынка осуществляется на основе наблюдений. В настоящей работе предполагается, что эти наблюдения являются выборкой из распределения случайного вектора, который описывает вершины графа. Поэтому такие процедуры должны рассматриваться как статистические процедуры выбора одного из многих решений. Известно, что статистические процедуры, основанные на коэффициенте корреляции Пирсона, обладают хорошими свойствами для нормального распределения. Учитывая неадекватность этой модели реальным данным, в последнее время появились работы, в которых используются другие меры близости. В частности, в [7] используются вероятность совпадения знаков. На основе этой меры можно построить оптимальную статистическую процедуру идентификации графа рынка в знаковой сети. Достаточным условием оптимальности этой процедуры является одновременное выполнение следующих свойств.
Во-первых, условие равенства вероятностей
попарно положительных и отрицательных доходностей акций (попарно положительные
доходности - в некоторый момент времени  две
рассматриваемые акции имеют положительные доходности, попарно отрицательные
доходности - в некоторый момент времени две
рассматриваемые акции имеют отрицательные доходности).
Во-вторых, равенства вероятностей попарно
разнознаковых доходностей (вероятность, что в некоторый момент времени одна
из акций имела положительную доходность, а другая отрицательную, и наоборот).
Основной целью работы является построение процедуры для совместной проверки индивидуальных гипотез о равенстве вероятностей совпадения и несовпадения знаков случайных величин и проверка адекватности достаточного условия оптимальности процедуры идентификации графа рынка в знаковой сети экспериментальным данным. Следует подчеркнуть, что в работе не проверяется гипотеза согласия распределения из класса элептических экспериментальным данным, а проверяется лишь одно из свойств этого распределения. Для проверки этого свойства используется современные методы одновременной проверки многих статистических гипотез.
В данной работе будут решены следующие задачи:
) Построение равномерно наиболее мощного критерия в классе несмещенных для проверки индивидуальных гипотез о симметрии знаков доходностей на фондовом рынке.
) Построение процедуры для проверки многих гипотез о симметрии знаков доходностей на рынке.
) Применение построенной процедуры для совместной проверки индивидуальных гипотез о равенстве вероятностей совпадения и несовпадения знаков доходностей по экспериментальным данным.
) Анализ полученных результатов.
Глава 1. Постановка задачи работы
Введем некоторые обозначения. Пусть  число
анализируемых акций фондового рынка и
 число
дней наблюдений над каждой из акций Для анализа данных используются
логарифмическая доходность финансовых инструментов.
Пусть  обозначает
цену инструмента
 ,
 в
день ,
 .
Тогда
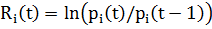
определяет логарифмическую доходность
инструмента за однодневный
период с  до
.
Используя доходности акции, зададим следующие
вероятности попарных совпадений знаков их доходностей:
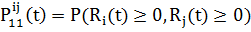 -
в некоторый момент времени две
рассматриваемые акции имеют положительные доходности.
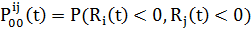 -
в некоторый момент времени две
рассматриваемые акции имеют отрицательные доходности.
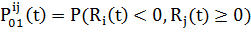 -
в некоторый момент времени первая
рассматриваемая акция имеет отрицательную доходноть, а другая акция имеет
положительную доходность.
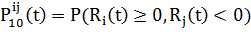 -
в некоторый момент времени первая
рассматриваемая акция имеет положительную доходность, а другая акция имеет
отрицательную доходность.
Будем предполагать, что для любого справедливо
 ,
 ,
 и
 .
Для постановки задачи работы определим следующие
две пары общих гипотез:
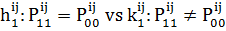
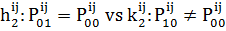
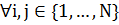 .
Требуется по выборке построить тест проверки
каждой пары гипотез и тест одновременной проверки всех гипотез на заданном
уровне значимости  .
Глава 2. Класс элептических распределений
Элептические распределения включают в себя, в
частности, многомерное нормальное распределение, которое в последнее время
используется как стандартная модель для статистического анализа многомерных
данных. Этот класс распределений может быть использован для моделирования
вектора  доходностей
акций.
Класс элептических распределений задается
следующей функцией[8]:
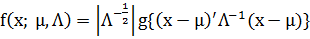 ,
где  положительно
определенная матрица, а
 , и
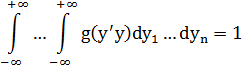
Данный класс, в часности, включает в себя
многомерное нормальное распределение, которое имеет плотность
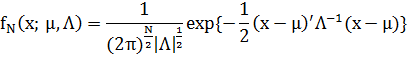
А так же многомерное распределение Стьюдента,
которое имеет плотность
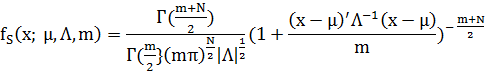
И их совместное распределение с плотностью
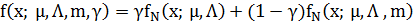
Предполагается, что вектор  известен,
в этом случае можно считать, что
 .
Анализ задачи работы подразумевает рассмотрение
попарного поведения доходностей акций на фондовом рынке. Это ведет к
рассмотрению двумерных элептических распределений. Тогда плотность функции
распределения для вектора  будет иметь вид
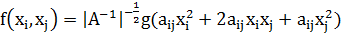 , где

Из уравнений, очевидно, что для пары  справедливо
следующие равенство:
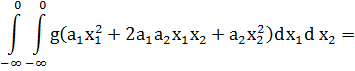
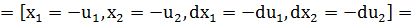
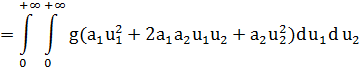
Из данного равенства следует выполнение свойства
симметрии знаков доходностей для класса элептических распределений.
Глава 3. Процедура Холма
Для совместной проверки гипотез  и
 следует
использовать процедуру Холма[9].
Алгоритм включает в себя максимум этапов,
в каждом из которых одна из индивидуальных гипотез  отклоняется
или все оставшиеся гипотезы принимаются. Процедура выглядит следующим образом:
· Этап  .
Упорядочим в порядке возрастания
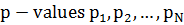 рассматриваемых
индивидуальных тестов и пусть
заданы нулевые гипотезы
 .
· Этап  .
Если

Тогда принимаем все  и
процедура Холма останавливается. Если

Тогда отвергаем гипотезу  , тест продолжается
для оставшихся
 гипотез на уровне
значимости
 .
· Этап  .
Если
 , но

Тогда принимаем  и
процедура Холма останавливается. Если ,
но
 .
Тогда отвергаем и
 гипотезы, тест продолжается для оставшихся
 гипотез
на уровне значимости
 .
· …
· Этап .
Если
, ,
 ,
но

Тогда принимаем  и
процедура Холма останавливается. Если
, ,
,
но 
Тогда все гипотез
отвергаются и процедура Холма останавливается.
Таким образом, процедура Холма позволяет
контролировать вероятность хотя бы одного отвержения верной гипотезы на уровне при
любом числе верных гипотез.
Глава 4. Несмещенность и тест структуры Неймана
Пусть  плотность
экспонециального семейства
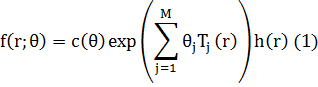
Пусть гипотезы заданы следующим образом:
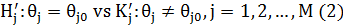
где  зафиксированно.
Тогда параметер
 из (2) называется
информационным или структурным параметром, а остальные
 называются
мешающими параметрами[9],[10].
Тогда оптимальным несмещенным тестом для заданных гипотез будет