Дипломная (вкр): Процедуры для проверки многих гипотез о симметрии знаков доходностей на рынке
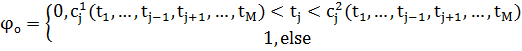
где 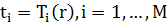
и константы 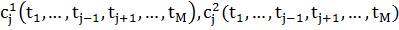 находятся
из слудующих уравнений
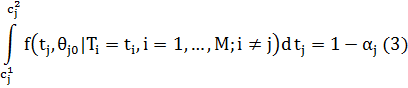
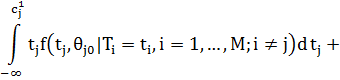
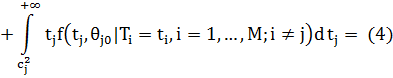
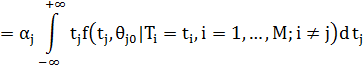
где функция 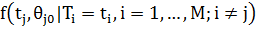 является
плотностью условного распределения распределения статистики
 ,
которая является представителем функций экспонециального семейства и
 является
уровнем значимости теста. Для симметричных распределений достаточно одного
уравнения из
 и
 для
нахождения констант
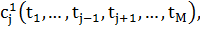
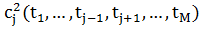 .
Тест, удовлетворяющий уравнениям и
, является тестом
структуры Неймана. Этот тест характеризуется тем фактом, что условная
вероятность отвержения гипотезы  (в предположении,
что гипотеза верна) равна
заданному уровню значимости .
Глава 5. Построение индивидуальных гипотез и
индивидуального теста
Задача работы состоит в одновременной проверке
гипотез  и
 .
Каждая из указанных гипотез состоит из
 пар
индивидуальных гипотез:
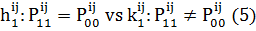
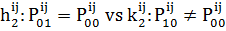 ,
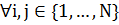 .
Определим следующие функции
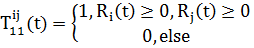
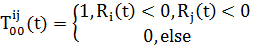
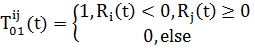
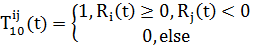
И тогда для всех  справедливы
тождества
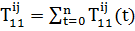 ,
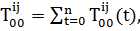
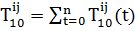 и
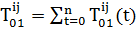 .
Полученные статистики обозначают частоту
совпадения знаков для каждой пары  и
 на
всем рассматриваемом временном периоде.
Следует заметить, что для всех переменные
 ,
 ,
 ,
 явлются
независимыми.
Для каждой пары и
верны
следующие равенства 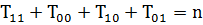 и
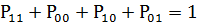 .
Тогда
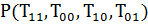 имеет
биномиальное распределение.
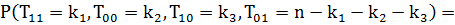
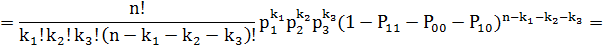
Биномиальное распределение является
распределением экспонециального семейства. Тогда исследуемое распределение в
экспонециальной форме будет иметь следующий вид.
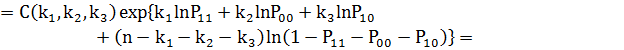
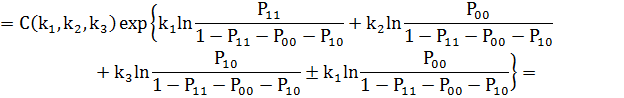
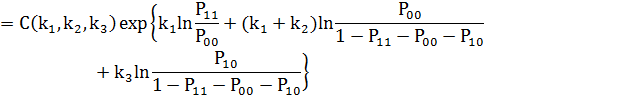
Это означает, что равномерно наиболее мощный
критерий в классе несмещенных тестов для проверки одной из индивидуальных
гипотез в (5) будет иметь следующий вид:
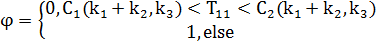
где 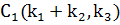 и
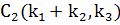 определяются
с помощью следующих уравнений
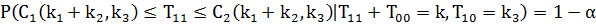
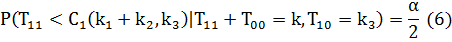
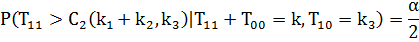
Таким образом, определяется критическая область
и область принятия для каждой из гипотез:
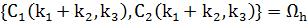
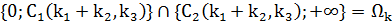
Для того чтобы найти и
в
(6) при заданном уровне значимости  ,
определим условное распределение.
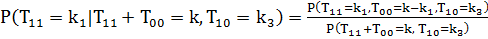 .
Мы имеем 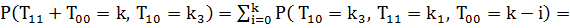
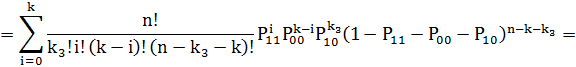
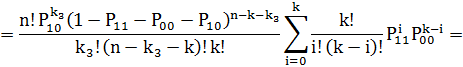
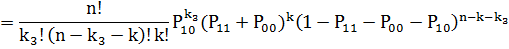
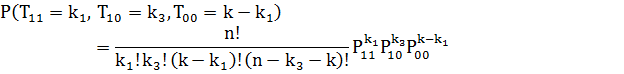
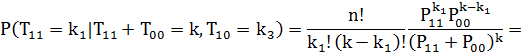
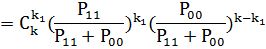
Таким образом, распределение 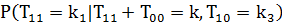 имеет
общий вид
 биномиального
распределения. Следует заметить, что данное распределение не зависит от
параметра
 , то есть
полученное распределение зависит только от двух параметров
 .
В предположении о том, что гипотеза о равенстве вероятностей верна, то есть
 и
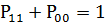 ,
получаем, что
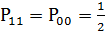 . Таким образом
получаем, что распределение имеет общий вид
 биномиального
распределения.
Используя биномиальное распеределение параметров
,
можно найти и с
помощью следующих формул:
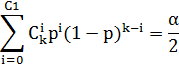
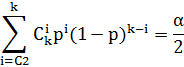
где известны вероятность  , и

Глава 6. Построение теста для одновременной
проверки многих гипотез о симметрии знаков доходностей на рынке
Для построения теста для проверки многих гипотез о симметрии знаков доходностей на рынке используем процедуру Холма, описанную ранее в Главе 3.
Процедура основана на последовательной проверке
p-значений индивидуальных
гипотез, образующих общую гипотезу, с константой, зависящей от параметра ,
вероятности хотя бы одного отвержения верной гипотезы.
Пусть заданы слудующие две пары общих гипотез:
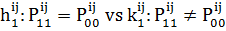
.
Каждая пара(нулевая и альтернативная гипотезы)
состоит из  пар и
индивидуальных
гипотез, для которых , известны.
Пусть 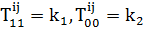 ,
тогда
 для
каждой пары гипотез
 можно найти, используя биномиальное
распределение , :
Если 
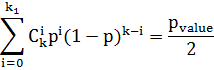
Если 
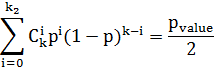
где известны ,
и
.
Процедура Холма для проверки индивидуальных гипотез о равенстве вероятностей совпадения и несовпадения знаков зависимых случайных величин, выглядит следующим образом:
· Этап 0. Упорядочим в порядке
возрастания p-значения  рассматриваемых
индивидуальных
 гипотез и пусть
заданы гипотезы
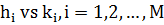 . Пусть параметер задан.
· Этап 1. Если

Тогда принимаем все  и
процедура Холма останавливается. Если

Тогда отвергаем гипотезу  ,
тест продолжается для оставшихся
 гипотез
на уровне значимости
 .
· Этап 2. Если
 , но

Тогда принимаем  и
процедура Холма останавливается. Если
, но 
Тогда отвергаем и
 гипотезы,
тест продолжается для оставшихся
 гипотез
на уровне значимости
 .
· …
· Этап .
Если
, ,
 ,
но

Тогда принимаем  и
процедура Холма останавливается. Если
, ,
,
но 
Тогда все гипотез
отвергаются и процедура Холма останавливается.
Таким образом построенная процедура позволяет
контролировать вероятность хотя бы одного отвержения верной гипотезы на уровне при
любом числе верных гипотез.
Глава 7. Экспериментальные результаты. Анализ
полученных результатов
Эксперименты проводились по данным фондовых рынков Америки и России. Под данными подразумевается цены акций фондового рынка за несколько дней.
Данные о ценах акций были взяты из открытых источников - сайта инвестиционной компании "Финам" и сайта "yahoo finance".
Для каждой из стран данные анализировались следующим образом. Рассматривался весь анализируемый период целиком, далее период делился на более мелкие подпериоды последовательно, например, по 500 дней 2 периода, по 200 дней 5 периодов, и по 100 дней 10 периодов соответствено.
Далее будут приведены эксперементальные
результаты применения построенной процедуры для проверки свойств симметрии
знаков доходностей акций фондового рынка.
7.1 Американский фондовый рынок
Для анализа Американского рынка использовались
данные из  акций за
 года
с
 по
 .
После применении процедуры для первой пары гипотез
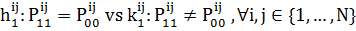
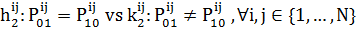
при  были
получены следующие результаты.
Таб. 1. Количество отвергнутых гипотез для
различного интервала наблюдений
|
1000 |
500 |
200 |
100 |
|
29 |
1 |
1 |
0 |
|
|
|
|
2 |
|
|
|
0 |
0 |
|
|
|
|
0 |
|
|
|
0 |
0 |
|
|
0 |
|
0 |
|
|
|
0 |
0 |
|
|
|
|
0 |
|
|
|
0 |
0 |
|
|
|
|
0 |