Курсовая работа (т): Пути повышения эффективности деятельности заготовительной отрасли Жлобинского райпо Гомельской области
где УР кредит - уровень расходов за кредит;
Р кредит - сумма расходов за кредит.
Рассмотрим показатели эффективности
использования оборотных средств в Жлобинском райпо. Данные приведём в таблице
2.6.
Таблица 2.6 - Показатели эффективности использования оборотных средств заготовок в Жлобинском райпо за 2009-2010 гг.
|
Показатели |
Фактически за 2009 г |
2010 г |
Выполнение плана, % |
|
|
|
|
план |
факт |
|
|
Заготовительный оборот, млн.р. |
2110 |
2518 |
2722 |
108,1 |
|
Отчётная прибыль, млн. р. |
44 |
50 |
61 |
122 |
|
Оборотные средства, млн.р. |
298 |
393,4 |
428,3 |
108,9 |
|
Оборачиваемость оборотных средств, дней |
47 |
48 |
50 |
104,2 |
|
Коэффициент оборачива-емости оборотных средств, оборотов |
7,08 |
5,6 |
6,35 |
113,4 |
|
Рентабельность оборотных средств, % |
8,8 |
7,2 |
6,3 |
87,5 |
Исходя из приведенных данных в таблице 2.6, можно сделать вывод о том, что в отчётном году рентабельность оборотных средств райпо составила только 6,3 % или уменьшилась на 10,2 % ((6,3-7,2)/8,8*100). За исследуемый период наблюдается рост отчётной прибыли и оборотных средств. В целом можно отметить, что в отчётном году эффективность использования оборотных средств в райпо увеличилась.
На конечные результаты хозяйственной деятельности заготовительной организации большое влияние оказывает эффективность использования трудовых ресурсов, а также оптимальное соотношение между трудом и капиталом, нарушение которого уменьшает эффективность использования всех применяемых ресурсов.
Для получения положительного эффекта (результата) от организации труда необходимо осуществлять определённые затраты. Поэтому для оценки форм организации труда целесообразно определить экономическую эффективность, которая рассчитывается путём сопоставления результата с затратами.
Важным этапом оценки деятельности заготовительной организации является анализ показателей по труду и заработной плате, а также анализ эффективности и использования живого труда.
К показателям по труду и заработной плате относятся:
~ общая численность работников и их структура по составу, образовательному уровню, половозрастным признакам;
~ показатели производительности труда (по заготовительному обороту, обороту по реализации, прибыли) как по отдельным категориям работников, так и по предприятию в целом;
~ показатели заработной платы (общая сумма фонда заработной платы, уровень фонда заработной платы к заготовительному обороту, среднегодовая заработная плата по предприятию в целом и отдельных категорий работников).
Рассмотрим показатели по труду и заработной
плате за 2009-2010гг. по заготовительной отрасли райпо. (табл. 2.7)
Таблица 2.7 - Показатели по труду и заработной плате заготовительной отрасли Жлобинского райпо за 2009-2010г.г.
|
Показатели |
годы |
Отклонение, (+,-) |
Темп изменения, % |
|
|
|
2009 |
2010 |
|
|
|
Заготовительный оборот, млн. р. |
2110 |
2722 |
612 |
129 |
|
Средняя списочная численность, чел. |
24 |
17 |
-7 |
70,8 |
|
Фонд заработной платы, млн. р. |
201 |
215,5 |
14,5 |
107,2 |
|
Средняя заработная плата на 1 работника, тыс. р. |
8375 |
12676 |
4301 |
151,3 |
|
Производительность труда, млн. р. |
87,9 |
160,1 |
72,2 |
182,1 |
В 2010 году по сравнению с 2009 годом среднесписочная численность работников заготовительной отрасли уменьшилась на 7 человек. ФЗП по заготовительной отрасли Жлобинского райпо возрос на 7,2 % или на 14,5 млн. р. Средняя заработная плата на 1 работника возросла на 51,3 % или на 4301 тыс. р. Производительность труда в анализируемом периоде также увеличилась на 82,1 %, что в стоимостном выражении составило 72,2 млн. р.
Основными факторами повышения эффективности
использования трудовых ресурсов в заготовительной отрасли потребительской
кооперации являются увеличение заготовительного оборота и оптимизация его
структуры с учётом экономической конъюнктуры на рынке сельскохозяйственной
продукции, достижение опережающих темпов роста производительности труда
работников в сравнении с темпами роста средней заработной платы на 1 работника,
что может быть достигнуто на основе внедрения в заготовки достижений научно -
технического прогресса и более совершенных форм организации труда.
.3 Оценка показателей рентабельности, как
основных показателей хозрасчётной эффективности
Условиями успешного функционирования заготовительной организации на рынке являются безубыточность её хозяйственной деятельности, возмещение расходов собственными доходами и обеспечение в определённых размерах рентабельности оборота, собственного и функционирующего капиталов. Рентабельность реализуемой сельскохозяйственной и дикорастущей продукции животноводческого, пушно - мехового и вторичного сырья характеризуют уровень прибыльности (убыточности).
Рентабельность заготовительных предприятий потребительской кооперации может быть рассчитана как отношение балансовой прибыли к заготовительному обороту, ко всем ресурсам, издержкам обращения, производственным основным фондам заготовок, оборотным средствам, фонду потребления.
По мере вхождения заготовительных организаций
потребительской кооперации в рыночные отношения возрастает роль прибыли как
показателя характеризующего экономический эффект (результат) их деятельности.
Рентабельность по заготовкам коопзаготпромов, а также в целом на уровнях
районного, областного и Белорусского Республиканского потребсоюзов исчисляется
по следующей формуле:
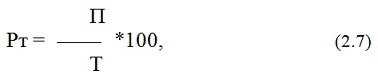
где Рт - рентабельность заготовительного оборота;
П - сумма балансовой прибыли;
Т - заготовительный оборот в денежном выражении.
Однако это показатель нельзя рассматривать как единственный, так как он не даёт комплексного представления о степени использования факторов производства (материальных денежных, трудовых ресурсов), которыми располагают заготовительные организации. Показатель рентабельности заготовительного оборота подвержен разным колебаниям под воздействием многих факторов, особенно структурных сдвигов в обороте, изменения цен и форм товародвижения.
В современной практике в качестве основных обобщающих показателей системы рентабельности заготовок выступают:
v ресурсорентабельность:
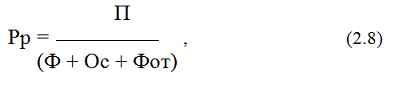
где П- балансовая прибыль;
Ф - среднегодовая стоимость основных производственных фондов;
Ос - оборотные средства;
Фот - фонд оплаты труда.
v рентабельность оборотных средств:
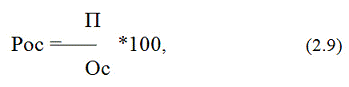
v фондорентабельность:
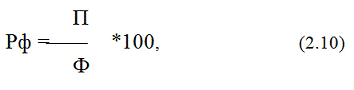
v рентабельность расходов:
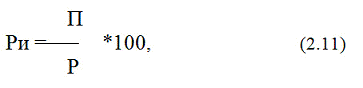
где Р - сумма расходов.
v рентабельность фонда оплаты труда:
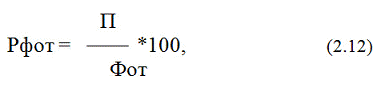
Этот показатель позволяет установить долю прибыли заготовительного предприятия (отрасли) в текущих затратах.
Уровень рентабельности заготовительного оборота показывает, сколько процентов составляет прибыль в обороте. Этот показатель следует исчислять только по прибыли, полученной от реализации заготавливаемых товаров. Экономисты стран с развитой рыночной экономикой его называют уровнем рентабельности продаж.
Однако уровень рентабельности продаж не отражает информацию о том, при каких ресурсах достигнут результат и насколько эффективно они используются. В связи с этим наиболее значимым является показатель рентабельности, рассчитываемый как отношение суммы прибыли к среднегодовой стоимости основных производственных фондов и оборотных средств. Он показывает, сколько процентов занимает прибыль в активах организации. В зарубежной аналитической практике данный показатель называют уровнем рентабельности функционирующего капитала, в расчёт включаются все основные фонды заготовок (собственные, арендованные и безвозмездно предоставленные) и все оборотные средства (текущие активы).
В мировой практике для оценки хозяйственной и финансовой деятельности организации широко используется система взаимосвязанных показателей рентабельности, каждый из которых несёт вполне определённую экономическую информацию для пользователей. Одни показатели применяются для оценки текущего положения организации на рынке, другие - для сравнительного анализа показателей рентабельности по основным видам деятельности и хозрасчётным подразделениям, предпринимателям - конкурентам, третьи - помогают определить, при каких хозяйственных ресурсах был достигнут результат и насколько эффективно они использовались.
Наряду с общепринятыми показателями рентабельности заготовительной деятельности изучают отношение прибыли к следующим показателям:
итогу баланса (рентабельности всего капитала);
среднегодовой сумме основных производственных фондов и оборотных средств (рентабельности собственного капитала);
собственному капиталу плюс долгосрочные обязательства;
среднегодовым остаткам основных и оборотных средств и расходам на оплату труда (рентабельность экономического потенциала) и др.
Указанные показатели рентабельности должны рассчитываться по отношению к прибыли от реализации заготавливаемого товара, а также отчётной и чистой прибыли. Это позволяет изучить влияние составных частей прибыли и её использования на рентабельность работы организации.
Практика работы заготовительных организаций на рынке свидетельствует о том, что одна и та же сумма прибыли может быть получена при различных размерах основных производственных фондов, оборотных средств и текущих затрат. Поэтому для оценки для экономической эффективности хозяйствования и в сравнительном анализе результатов работы заготовительных организаций (рентабельность заготовительной организации сравнивается со средней рентабельностью облпотребсоюза, Белкоопсоюза, рентабельностью организаций - конкурентов, нормативными данными) широко используется такой относительный показатель, как уровень прибыли, или рентабельности.
Традиционно в качестве обобщающих (интегральных) показателей при расчёте рентабельности учитываются ресурсорентабельность и рентабельность расходов, все остальные показатели рентабельности дополняют и конкретизируют их.
Рассмотрим показатели рентабельности по
заготовкам Жлобинского райпо за 2009-2010 гг. Данные приведём в таблице 2.8.
Таблица 2.8 - Расчёты показателей рентабельности по заготовкам Жлобинского райпо за 2009-2010 гг.
|
Показатели |
Годы |
Отклонение, (+,-) |
|
|
|
2009 |
2010 |
|
|
Заготовительный оборот, млн.р. |
2110 |
612 |
|
|
Отчётная прибыль, млн. р. |
44 |
61 |
17 |
|
Среднегодовая стоимость основных фондов, млн. р. |
584 |
738 |
154 |
|
Среднегодовая стоимость оборотных средств, млн. р. |
274 |
378 |
104 |
|
Фонд заработной платы, млн. р. |
201 |
215,5 |
14,5 |
|
Расходы, млн. р. |
795 |
976 |
181 |
|
Рентабельность в % к : |
|
|
|
|
- заготовительному обороту, % |
2,08 |
2,24 |
0,16 |
|
- оборотным средствам, % |
16,05 |
16,1 |
0,05 |
|
- ко всем расходам, % |
5,5 |
6,2 |
0,7 |
|
- фонду заработной платы, % |
21,9 |
28,3 |
6,4 |
Из данных таблицы 2.8 видно, что в отчётном году по сравнению с базисным отчётная прибыль увеличилась на 17 млн. р. и составила 61 млн. р., фонд заработной платы увеличился на 14,5 млн. р. и составил в отчётном году 215,5 млн. р., заготовительный оборот увеличился на 612 млн. р.
В отчётном году по сравнению с базисным показатели рентабельности к заготовительному обороту составили 0,16 процентных пункта, к основным фондам - 0,8 процентных пункта, к оборотным средствам - 0,05 процентных пункта, ко всем расходам - 0,7 процентных пункта и к фонду заработной платы рентабельность составила 6,4 процентных пункта.
Сравнивая традиционную методику расчёта основных показателей рентабельности организации с мировой, можно утверждать, что они не исключают, а дополняют друг друга.
Так, традиционная методика расчёта рентабельности позволяет оценить эффективность использования каждого показателя заготовительной деятельности организации в отдельности (производственных основных фондов, оборотных средств и трудовых ресурсов), а при помощи применяемой в мировой практике методики можно определить воздействие составляющих частей прибыли на рентабельность продаж и всего капитала.
3 ОСНОВНЫЕ НАПРАВЛЕНИЯ ПОВЫШЕНИЯ ЭФФЕКТИВНОСТИ
ДЕЯТЕЛЬНОСТИ ЗАГОТОВИТЕЛЬНОЙ ОТРАСЛИ ЖЛОБИНСКОГО РАЙПО В СОВРЕМЕННЫХ УСЛОВИЯХ
Одним из важнейших критериев оценки эффективности работы заготовительных предприятий является размер прибыли, полученной от реализации сельскохозяйственной продукции. Прибыль (рентабельность) предприятия характеризует уровень организации заготовок, эффективность использования факторов производства - основных производственных фондов, природных, трудовых и финансовых ресурсов. Чем выше рентабельность заготовительной и производственной деятельности, тем больше возможностей осуществить ускоренными темпами интенсификацию предприятия, что требует значительных инвестиционных ресурсов.
Предположим, мы введём новое холодильное
оборудование, которое предполагает метод “шоковой заморозки”. Внедрение нового
оборудования позволит увеличить производительность труда на 20%.
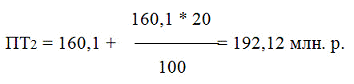
где ПТ2 - производительность труда после
внедрения оборудования.
Тогда при неизменной численности заготовительный
оборот составит:
ЗО2 = ПТ2 * Ч1
ЗО2 = 192,12 * 17 = 3266,04 млн. р.
где ЗО2 - заготовительный оборот, полученный в результате увеличения производительности труда на 20%.
Тогда прибыль будет равна:
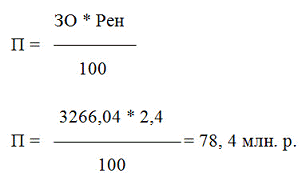
При неизменном уровне рентабельности прибыль составит 78,4 млн. р., и тем самым увеличится на 14,4 млн. р.
Основными направлениями увеличения прибыли и рентабельности заготовительной отрасли являются:
ü увеличение объёмов заготовительного оборота и оборота по реализации;
ü улучшение структуры заготовительного оборота по реализации за счёт продукции, пользующейся повышенным спросом у покупателей, более высокого качества и более рентабельной;