Курсовая работа (т): Разработка плановых заданий и анализ основных производственно-финансовых результатов центра связи
.2 ПЛАНИРОВАНИЕ ЗАРАБОТНОЙ ПЛАТЫ
планирование штат производительность рентабельность
При планировании заработной платы используется « Отраслевая единая тарифная сетка, должностные оклады по оплате труда работников, занятых в основной деятельности» от 12.08.2008г.
План по труду выполняется на основании произведенных расчетов штата, установленных месячных должностных окладов и номенклатуры основных расходов хозяйства сигнализации и связи.
В центре связи на каждый год составляется штатное расписание, в котором рассчитывается годовой фонд заработной платы для всего контингента дистанции. При этом рассчитывается и устанавливается:
· разряд, квалификация;
· коэффициент по разряду;
· контингент по участкам, цехам, бригадам;
· месячный оклад или ставка, годовой фонд заработной платы;
· начисления за выслугу лет;
· доплаты за вредность, за ночные и праздничные часы сменным работникам, бригадирам;
· районный коэффициент (30%)
Установлена единая отраслевая тарифная сетка (ЕОТС), на основе которой рассчитывается годовой фонд заработной платы.
Для сменных работников в штатном расписании учитывается доплата за очные и праздничные часы, в размере 40%.
Всем электромонтерам установим с 3го по 6ой, электромеханикам с 7го по 9ый, старшим электромеханикам с 9го по 11ый. Всем телефонисткам и телеграфистам установим 3ий разряд; инженерам и начальникам производственных участков 12ый.
Расчет месячной тарифной ставки:
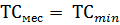
 (4)
 -
минимальная тарифная ставка.
Расчет
часовой тарифной ставки:
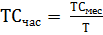 (5)
Т - количество отработанных часов за месяц.
Расчет
доплаты за ночное время:
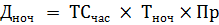 (6)
Для окончательного определения общего контингента и фонда оплаты труда центра связи необходимо дополнительно предусмотреть штат для замещения работников, уходящих в отпуск и потребный фонд оплаты труда в размере 6%. Так же необходимо учесть наличие больных работников, в связи, с чем исчисленный общий фонд заработной платы дистанции в целом следует уменьшить на 2%.
Полученный годовой ФЗП по таблице 3 корректируется:
2 на предполагаемое наличие больных. Полученная сумма годового ФЗП увеличивается на 6 % с учетом замены работников, уходящих в отпуск.
Таблица 3- Расчет фонда заработной платы производственно-технического персонала
|
Профессия |
Кол-во человек, Ч |
Разряд |
Тарифный коэффициент |
Чвс. тариф. Ставка |
месячная тарифная ставка |
Доплата за ночные часы |
Премия |
Среднемес. Зарплата с учетом районного коэф. |
Годовой фонд заработной платы, ФОТ |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
|
ШНС |
6 |
9 |
2,88 |
102,6 |
16416 |
- |
15% 2462,4 |
25444,8 |
1832025,6 |
|
ШЧИ |
1 |
- |
- |
- |
12900 |
- |
5% 645 |
18705 |
224460 |
|
ШН |
20 |
7 |
2,5 |
89,06 |
14250 |
- |
10% 1425 |
21375 |
5130000 |
|
ШН |
11 |
8 |
2,69 |
95,83 |
15333 |
- |
20% 3066 |
24532,8 |
3238329,6 |
|
ШН |
14 |
8 |
2,69 |
95,83 |
15333 |
1149,975 |
15% 2299,9 |
24916,1 |
4185909 |
|
ШЦМ |
6 |
6 |
2,31 |
82,29 |
13167 |
- |
10% 1316,7 |
19750,7 |
1422036 |
|
ИТОГО: |
58 |
|
|
|
|
|
11215,2 |
134724,2 |
16032760,2 |
3.3 Расчет производительности труда
Производительность труда - важнейший экономический показатель работы предприятия.
На предприятиях связи, производительность труда измеряется - количеством
технических единиц, приходящихся на одного человека эксплуатационного штата.
ПТ= (7)
Где, Т - количество технических единиц (тех.ед.); таб.2.
.
АНАЛИЗ ОСНОВНЫХ ПРОИЗВОДСТВЕННО-ФИНАНСОВЫХ РЕЗУЛЬТАТОВ
Анализ деятельности предприятия является важнейшей функцией управления производством, его экономического, комплексного изучения, контроля и оценки результатов хозяйственной и финансовой деятельности, выявления возможностей экономики трудовых и финансовых ресурсов.
Фактическое
значение каждого показателя сравнивается с плановым и уровнем предыдущего года
(базисным), выявляются причины отклонения и разрабатываются мероприятия,
позволяющее улучшить показатели работы.
4.1 Анализ эффективности использования основных
производственных фондов
Для определения эффективного использования основных фондов применяют следующие показатели: фондоотдача, фондоемкость, фондовооруженность,
Фондоотдача- показатель, характеризующий уровень эффективного использования основных фондов. Он представляет собой отношение объема продукции, размера дохода или прибыли к годовой стоимости производственных фондов.
Как
правило каждый показатель сравнивается с плановым или базовым, если отчетный показатель
был больше, то фондоотдача - эффективна.
 =
 (8)
Фондоемкость - показатель, обратный показателю фондоотдачи, определяется как отношение среднегодовой стоимости основных производственных фондов к объему выработанной продукции:
чем меньше показатель фондоемкости, тем эффективнее работают основные фонды.
Фондовооруженность
- стоимость основных производственных фондов, приходящихся на одного человека
эксплуатационного штата.
 =
 (9)
Таблица 4- Анализ эффективности использования основных производственных фондов
|
Показатели |
Ед .изм. |
Предыдущий год |
План |
Отчетный год |
Отклонение от плана +/- |
Выполнение плана, % |
Отч./ предыдущ ему, % |
|||||||
|
А |
Б |
1 |
2 |
3 |
4 |
5 |
6 |
|||||||
|
Объём работ |
Тех. ед |
96,59 |
96,91 |
97,73 |
1,14 |
100,8 |
101,1 |
|||||||
|
Стоимость осн. средств |
руб |
31000 |
28500 |
26000 |
-2500 |
91,22 |
83,8 |
|||||||
|
Доходы |
тыс.руб. |
170000 |
172000 |
175000 |
3000 |
101,7 |
102,9 |
|||||||
|
Контингент |
чел. |
57 |
57 |
58 |
1 |
101,7 |
101,7 |
- |
5,48 |
6,03 |
6,73 |
0,695 |
111,51 |
122,74 |
|
Фондоемкость |
- |
0,182 |
0,165 |
0,148 |
0,017 |
89,69 |
81,31 |
|||||||
|
Фондовооруженность |
руб\чел |
543,85 |
500 |
448,27 |
-51,72 |
89,65 |
82,42 |
ВЫВОД: Относительно предыдущего года объем работ увеличился на 1,1%,
стоимость основных средств уменьшиласьна 16,2%, следовательно, доходы
увеличилисьна 2,9%, фондоотдача увеличилась на 22,74%, фондовооруженность
уменьшилась на 17,58%, фондоемкость уменьшилась 18,69%, что способствовало
эффективной работе основных фондов.
4.2
АНАЛИЗ ПРОИЗВОДИТЕЛЬНОСТИ ТРУДА И ФОНДА ЗАРАБОТНОЙ ПЛАТЫ
При оценки уровня производительности труда применяется система обобщающих и вспомогательных показателей.
К обобщающим показателям относится среднегодовая, среднедневная и среднечасовая выработка продукции на одного работающего в стоимостном измерении или объём выполненных работ за единицу времени
Наиболее обобщающим показателем производительности труда является среднегодовая выработка продукции одним работающим.
При анализе производительности труда следует знать, что производительность труда на предприятии изменяется под воздействием множества факторов.
Таких, как:
· повышение технического уровня производства
· улучшения организации производства
· изменение объёма и структуры производства
· изменение внешний условий и прочие факторы
Наибольший удельный вес в себестоимости продукции занимает фонд оплаты
труда. Приступая к анализу использования фонда заработной платы необходимо
рассчитать отклонение фактической величины от плановой и сравнить с предыдущим
годом.
Таблица 5 - Динамика производительности труда и фонда заработной платы
|
Показатели |
ед. изм. |
Предыд ущий год |
План |
Отчет год |
Отклонение от плана +/- |
Выполнение плана, % |
Отч./ предыдущему, % |
|
А |
Б |
1 |
2 |
3 |
4 |
5 |
6 |
|
Объём работ |
Тех. ед. |
96,59 |
96,91 |
97,73 |
1,14 |
100,8 |
100,11 |
|
Контингент |
чел. |
57 |
57 |
58 |
1 |
101,75 |
101,75 |
|
Годовой фонд оплаты труда |
руб. |
14261993 |
14716913 |
16032760,2 |
1315847,2 |
108,94 |
112,41 |
|
Среднемесячная оплата труда |
руб. |
20850,86 |
21515,95 |
23035,57 |
1519,62 |
107,06 |
110,47 |
|
Производительность труда |
т\чел. |
1,69 |
1,7 |
1,685 |
-0,015 |
99,11 |
99,7 |
ВЫВОД: Относительно предыдущего года годовой фонд оплаты труда увеличился
на 12,41%, среднемесячная оплата труда увеличилась на 10,47%,
производительность уменьшилась всего на 0,3.
4.3 АНАЛИЗ ПРИБЫЛИ И РЕНТАБЕЛЬНОСТИ
Доходность хозяйствующего субъекта характеризуется абсолютными и относительными показателями. Абсолютный показатель доходности - это сумма прибыли (доходов). Относительный показатель - уровень рентабельности. Рентабельность представляет собой доходность (прибыльность) производственного процесса. Ее величина измеряется уровнем рентабельности.
Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности (производственная, предпринимательская, инвестиционная), окупаемость затрат и т. д. Их применяют для оценки деятельности предприятий и как инструмент в инвестиционной политике и ценообразовании.
Она показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции. Может рассчитываться по предприятию в целом, отдельным подразделениям и видам продукции.
Таблица 6- Аналитическая таблица прибыли и рентабельности
|
Показатели |
ед. изм. |
Преды дущий год |
План |
Отчетный год |
Отклоне ние от плана +/- |
Выполне ние плана, % |
Отч./ предыду щему, % |
|
А |
Б |
1 |
2 |
3 |
4 |
5 |
6 |
|
Объём работ |
Тех.ед. |
96,59 |
96,91 |
97,73 |
1,14 |
100,8 |
101,1 |
|
Доходы |
тыс.руб. |
170000 |
172000 |
175000 |
3000 |
101,74 |
102,94 |
|
Расходы |
тыс.руб. |
165000 |
165000 |
165000 |
0 |
100 |
100 |
|
Прибыль |
тыс.руб. |
5000 |
7000 |
10000 |
3000 |
142,85 |
200 |
|
Рентабельность произв-нной деятельности |
% |
3,03 |
4,24 |
6,06 |
1,82 |
142,92 |
200 |
|
Рентабельность продаж |
% |
2,94 |
4,06 |
5,71 |
1,65 |
140,64 |
194,21 |