Курсовая работа (т): Развитие системы ипотечного кредитования населения в России
Развитие системы ипотечного кредитования населения в России
Курсовая работа
Развитие системы ипотечного
кредитования населения в России
СОДЕРЖАНИЕ
ВВЕДЕНИЕ
. Теоретические основы формирования ипотечного кредитования
.1 Понятие, цели и причины ипотеки в России
.2 Порядок процесса и основные этапы ипотечных кредитов
. Развитие ипотечного кредитования и изучение рынка ипотеки в России
.1 Основы ипотечного кредитования в России
.2 Обзор рынка ипотечного кредитования в России
. Развитие ипотечного кредитования и изучение рынка ипотеки
.1 Рейтинг ипотечных банков
.2 Прогнозирование рынка ипотечного кредитования в России
ЗАКЛЮЧЕНИЕ
СПИСОК ЛИТЕРАТУРЫ
кредит ипотечный рынок
рейтинг банк
ВВЕДЕНИЕ
До перехода на рыночные отношения основными источниками пополнения жилого фонда нашей страны были государственное жилищное строительство и строительство жилья предприятиями и организациями, а кооперативное и индивидуальное жилищное строительства играли вспомогательную роль. Однако вначале 90-х гг. наметилось резкое свертывание темпов строительства жилья со стороны государства, предприятий и организаций, что привело к почти полному исчезновению какой либо поддержки населения в жилищной сфере. Кроме того, в результате кризисов, потрясших экономику страны в конце ХХ века, в России сильно возросла дифференциация доходов населения. В силу этих причин одной из социальных проблем сегодня является обеспечение населения жильем. В России жилье является дорогостоящим объектом и покупка данного товара при разовом получении дохода (заработная плата) для многих россиян практически невозможна.
Создание условий для долгосрочного ипотечного кредитования является привлекательной альтернативой для населения, вынужденного сейчас копить на жилье в полном объеме, поскольку оно позволяет получить жилье в пользование на начальном этапе.
Кроме того, ипотека содержит в себе огромный потенциал экономического развития, развития кредитной системы. Она позволяет недвижимости превращаться в рабочий капитал, дающий возможность кредиторам получить гарантированный доход, а населению - финансировать покупку жилья.
Ипотечное жилищное кредитование является одним из самых проверенных в мировой практике и надежных способов привлечения частных инвестиций в жилищную сферу. В зарубежной практике ипотечное кредитование приносит банкам стабильный доход при сравнительно небольших рисках, позволяя наиболее выгодно сочетать интересы населения в улучшении жилищных условий, коммерческих банков и других кредиторов - в эффективной и прибыльной работе, строительного комплекса - в ритмичной загрузке производства и, конечно же, государства, заинтересованного в общем экономическом росте.
Таким образом, можно сделать вывод о том, что проблема развития системы ипотечного кредитования в России является актуальной в социально-экономическом плане. Это подтверждается тем, что в последние годы в направлении развития кредитования населения России под залог жилья были сделаны важные шаги. В настоящее время разработана концепция развития системы ипотечного жилищного кредитования в РФ, одобренная и утвержденная Постановлением Правительства РФ от 11 января 2000 года, которая определяет место и роль ипотечного кредитования в жилищном финансировании, в кредитной системе Российской Федерации, а также стратегию государства в становлении данной сферы. Кроме того, принят ряд законов, являющихся базовыми для ипотечного жилищного кредитования в России. Проблемам развития системы ипотечного жилищного кредитования в последнее время уделяется все большее внимание со стороны органов государственной власти.
Целью данной работы является анализ современного состояния системы ипотечного жилищного кредитования в Российской Федерации, выявление основных проблем, сдерживающих ее развитие на современном этапе и возможностей их решения.
Объектом ипотеки согласно законодательству РФ может быть жилое помещение,
а также любое недвижимое имущество: здания и сооружения, земля, суда и т.п.
1. Теоретические основы формирования ипотечного кредитования
.1 Понятие, цели и причины ипотеки в
России
Ипотека - это залог недвижимости для обеспечения обязательств перед кредитором. При ипотечном кредитовании заемщик получает кредит на покупку недвижимости. Его обязательством перед кредитором является погашение кредита, а обеспечивает исполнение этого обязательства залог недвижимости [23]. При этом покупать и закладывать можно не только жилье, но и другие объекты недвижимости - землю, автомобиль, яхту и т.д. Недвижимость, приобретенная по ипотечной программе, является собственностью заемщика кредита с момента приобретения.
Современное понятие ипотеки возникло не сразу. Его появление было вызвано экономическими потребностями общества, развитием его товарно-денежных отношений. С течением времени оно постоянно совершенствовалось, отражая особенности времени и конкретной страны.
Понятие «ипотека» основывается на древнеримских принципах залога, являясь его более совершенной формой. Со временем менялись лишь условия предоставления, объемы и цели ипотечного кредита, надежность его обеспечения.
На сегодняшний день ипотека - залог недвижимого имущества при получении ссуды в кредитном учреждении, дающий право кредитору преимущественного удовлетворения претензий к должнику на сумму заложенного имущества.
С юридической точки зрения ипотека является залогом недвижимости, служащим для обеспечения исполнения заемщиком своих обязательств перед банком-кредитором. То есть недвижимое имущество в данном случае выступает как гарант возврата денежных средств, а также соответствующих процентов по кредиту [33].
Ипотечный кредит - долгосрочная ссуда, выдаваемая коммерческими или специализированными банками, кредитно-финансовыми учреждениями под заклад недвижимого имущества. При этом одна сторона - залогодержатель, являющийся кредитором по обязательству, обеспеченному ипотекой, имеет право получить удовлетворение своих денежных требований к должнику по этому обязательству из стоимости заложенного недвижимого имущества другой стороны - залогодателя преимущественно перед другими кредиторами залогодателя.
Залогодателем может быть сам должник по обязательству, обеспеченному ипотекой, или лицо, не участвующее в этом обязательстве (третье лицо). Имущество, на которое установлена ипотека, остается у залогодателя в его владении и пользовании.
Основным достоинством ипотеки является возможность приобрести объект недвижимости уже сейчас, вместо того, чтобы много лет накапливать необходимую сумму.
Ипотека в России находит поддержку на государственном уровне в виде ипотечного законодательства и специально созданных государственных ипотечных агентств.
Для оформления ипотеки необходимо пройти несколько этапов, включающих в себя сбор документов, прохождение кредитной комиссии, поиск объекта недвижимости, оценку и страхование, заключение ипотечного договора [12].
За
те несколько лет, что ипотека существует в России, свои жилищные проблемы с
помощью ипотеки решило уже достаточно много граждан. И хотя приобретенная таким
образом квартира или другая недвижимость остается в залоге у банка, с момента
покупки она переходит в собственность заемщика. При этом, однако, права
собственника ограничиваются банком-кредитором. Например, собственник не может
продать недвижимость без согласия и разрешения банка. Также заемщик в случае
регистрации членов семьи по месту жительства обязан предоставлять данные
сведения банку. И, разумеется, должен в надлежащие сроки, указанные в договоре,
гасить кредит
<#"783214.files/image001.gif">
Данные Банка России по состоянию на 01.02.2014 года свидетельствуют о том, что уровень ставок по рублевым ипотечным кредитам, выданным в течение января, составил 12,3%, что на 0,4 п.п. ниже уровня января 2013 года.
Рост объемов выдаваемой ипотеки происходил в условиях начавшегося еще весной снижения ставок, когда ставки стали снижать почти все ведущие игроки ипотечного рынка. Этому способствовало несколько факторов: нормализация ситуации с ликвидностью, снижение стоимости фондирования и возросшая конкуренция среди участников рынка. К концу 2013 года средневзвешенные месячные ставки по ипотеке снизились достаточно существенно (на 0,8 п.п.) и составили 12,1% в декабре (на 0,6 п.п. ниже уровня декабря 2012 года). Отметим, что этот показатель соответствует значениям, достигнутым в апреле 2011 и марте - апреле 2012 гг., когда средневзвешенная месячная ставка выдачи по ипотечным кредитам составляла также 12,1%.
Рассмотрим ставки по выданным ипотечным кредитам помесячно в % годовых.
Данные по ним представлены в диаграмме 2.1.2.
Диаграмма 2.1.2. Ставки по ипотечным кредитам, помесячно.
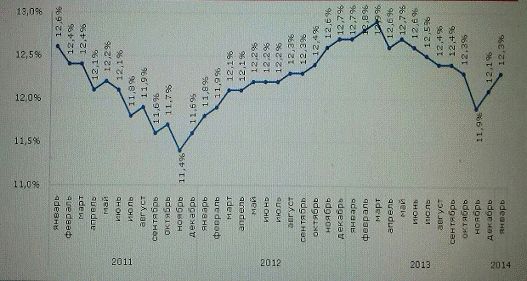
Средневзвешенная ставка по ипотечным кредитам в рублях, выданным в целом за 2013 год (накопленным итогом), составила 12,4% (12,3% за 2012 год), что на 5,64 п.п. выше уровня инфляции за этот период (в 2012 году превышение уровня ставок над инфляцией было более значительным - 7,23 п.п.)
По оценкам АИЖК, аномально низкое значение месячной ставки выдачи в ноябре 2013 г. явилось следствием допущенных отдельными банками неточностей при заполнении форм отчетности и округлений, тогда как фактическая ставка выдачи составляла около 12,1 - 12,2%.
В то же время, несмотря на рост объемов и количества, выданных в январе ипотечных кредитов, а также декларируемое снижение ставок по программам банков во втором полугодии 2013 года, значение средневзвешенной ставки по кредитам, выданным в течение месяца, выросло с 12,1% в 2013 году до 12,3% на 01.02.14. Одной из причин такого изменения указанного показателя, по оценке Аналитического центра АИЖК, стал рост доли заемщиков, взявших кредиты с более низкими требованиями и, соответственно, с немного повышенной ставкой.
Суммарный ипотечный портфель на балансах банков продолжает расти и составляет уже около 2,7 трлн. рублей. За последние 12 месяцев ипотечный портфель увеличился почти на 670 млрд. рублей, что составило 33,3% от объема портфеля по состоянию на 01.02.2013 г.
Несмотря на некоторое ослабление требований к заемщикам, качество ипотечного портфеля, накопленного на балансах банков, находится на высоком уровне. Доля просроченных платежей в общем объеме накопленной ипотечной задолженности на 01.02.2014 г. составила 1,51%, а общий объем ипотечных ссуд без единого просроченного платежа составляет 95,4%. Тем не менее, следует отметить, что в случае резкого ухудшения экономической ситуации доля просроченных платежей может вырасти, а качество ипотечного портфеля - ухудшиться.
Теперь рассмотрим структуру просроченной задолженности по срокам задержки платежей по ипотечным кредитам. Данные представлены в диаграмме 2.1.3.
Диаграмма 2.1.3. Просроченная задолженность, %.
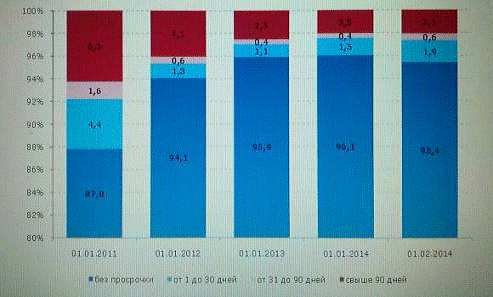
Доля просроченных платежей по рублевой задолженности составила 1% по сравнению с максимумом в 2,8% в конце 2010 года. Доля просроченных платежей по валютной задолженности составила 12,54%, а объем просроченных валютных платежей - 14,9 млрд. рублей (36,8% от общего объема просроченных платежей, при этом доля валютной задолженности в ипотечном портфеле банков составляет всего 4,4%).
Среди других значимых тенденций развития ипотечного рынка следует отметить рост ипотечного портфеля на балансах банков. Так, в 2013 году суммарный ипотечный портфель на балансах банков достиг 2 648,7 млрд. рублей, что на 32,6% превышает уровень 2012 года. Абсолютный прирост портфеля с 2012 по 2013 года составил 651,5 млрд. рублей.
А теперь рассмотрим обзор по рынку ипотечного кредитования в России.
2.2 Обзор рынка ипотечного
кредитования в России
2013 год для российского ипотечного рынка стал успешным. Несмотря на достаточно высокий уровень ставок в первом квартале, рынок ипотеки продолжал динамично расти на протяжении всего года. В целом за год было выдано 824 799 ипотечных кредитов на общую сумму 1 353,8 млрд. рублей, что в 1,19 раза превышает уровень 2012 года в количественном и в 1,31 раза в денежном выражении.
По данным Банка России, в 2013 году объем задолженности по ипотечным кредитам, по которым не было допущено ни одного просроченного платежа либо срок просрочки не превышает 30 дней, составил 97,55% (97,04% - годом ранее).
Задолженность по ипотечным кредитам по срокам задержки платежей можно
подразделить на несколько групп. Данное разделение представлено в таблице
2.2.1.
Таблица 2.2.1. Группировка задолженности.
|
Общая сумма задолженности по ипотечным кредитам |
2012 год |
2013 год |
||||||
|
|
Сумма остатка основного долга, млн. руб. |
% |
Сумма остатка основного долга, млн. руб. |
% |
||||
|
Всего закладных в портфеле, в том числе: |
1 997 204 |
100 |
2 648 723 |
100 |
||||
|
С просрочкой аннуитетного платежа от 31 до 90 дней |
8 788 |
0,44 |
10 860 |
0,41 |
5 193 |
0,26 |
6 887 |
0,26 |
|
С просрочкой аннуитетного платежа свыше 180 дней |
45 137 |
2,26 |
47 147 |
1,78 |
||||
Сокращается также доля просроченных платежей в общем объеме накопленной ипотечной задолженности. Однако снижение доли проблемных кредитов происходит на фоне ослабления формальных требований банков к оценке платежеспособности заемщика, что увеличивает риски роста уровня проблемной задолженности в среднесрочной перспективе.
Так, по данным мониторинга Аналитического центра АИЖК, более 40 активных
участников рынка предлагают ипотечные программы на вторичном рынке с
минимальным первоначальным взносом менее либо равным 20% и более 30 игроков - с
15% взносом, а не менее девяти банков снизили требования к минимальному
первоначальному взносу в 2013 году.
Диаграмма 2.2.1. Доля просроченной задолженности, %
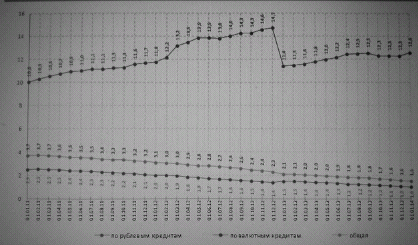
Доля просроченных платежей в общем объеме накопленной ипотечной задолженности в 2013 году составила 1,5%. Доля просроченных платежей по рублевой задолженности равна 1%, а по валютной - 12,69%. Объем просроченных валютных платежей составляет 14,2 млрд. рублей (35,6% от всего объема просроченных платежей), при этом доля валютной задолженности в ипотечном портфеле банков всего 4,2%.
В 2014 году АИЖК ожидает, что доля просроченных платежей в совокупном ипотечном портфеле продолжит снижаться и не превысит 1,1 - 1,6%, в том числе в первом квартале - 1,3 - 1,5%. В случае неблагоприятного развития событий доля просроченной задолженности может вырасти вплоть до уровня 2,5% и более. После периода стабильности (I полугодие 2011 года - I полугодие 2012 года) скорость досрочного погашения кредитов стала снижаться и достигла в I полугодии 2013 года уровня в 14,6%. Однако во II полугодии скорость досрочного погашения резко увеличилась до 23,8%. В целом за 2013 год коэффициент досрочного погашения составил 18,3% остатка задолженности по ипотечным кредитам (годом ранее - 15,9%).
Такая динамика показателей является результатом улучшения условий
кредитования (снижения процентной ставки) во II полугодии 2013 года, а также
неуверенности заемщиков в будущем.
Диаграмма 2.2.2. Коэффициент досрочного погашения, %
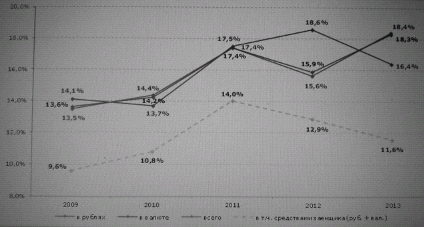
Основным источником досрочного погашения ипотечных кредитов являются собственные средства заемщиков, на долю которых приходится 55,4% всего объема досрочного погашения.
Рост стоимости фондирования на протяжении 2012 года, рост объемов выдаваемых ипотечных кредитов в 2010 - 2011 годах и реализация программ АИЖК и Внешэкономбанка по приобретению ипотечных ценных бумаг повысили интерес банков к механизмам секьюритизации.
За 2013 год 13 кредитных организаций (из которых ДельтаКредит, АИЖК и ВТБ24 осуществляли выпуск ИЦБ в 2012 году) осуществили 20 выпусков ипотечных ценных бумаг на сумму 140,6 млрд. рублей (из которых пять выпусков на 33,3 млрд. рублей были осуществлены с баланса банка), что в 2,1 раза больше общей суммы выпуска ИЦБ в 2012 году.
Доля привлеченных за счет выпуска ИЦБ средств в 2013 году в общем объеме выданных за этот период ипотечных кредитов составила 10,4% (по сравнению с 6,6% годом ранее). Это свидетельствует о том, что секьюритизация становится реальным инструментом развития рынка ипотеки, способствующим его росту.