Курсовая работа (т): Развитие системы ипотечного кредитования населения в России
Данные по объему выпуска ипотечных ценных бумаг представлены в диаграмме
2.2.3.
Диаграмма 2.2.3. Объем выпуска ипотечных ценных бумаг
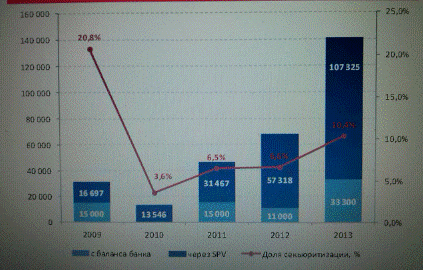
В целом, на начало 2014 года в обращении находилось ипотечных ценных бумаг на общую сумму около 237 млрд. рублей, из которых около 57 млрд. - ИЦБ, выпущенные с баланса банков. Из общего количества непогашенных ИЦБ в свободном обращении (размещались по открытой подписке) находится 80% всех ценных бумаг.
Стоит отметить, что в конце 2013 года, благодаря усилиям АИЖК, на рынке ИЦБ появился новый инструмент - мультиоригинаторная платформа секьюритизации ипотечных активов. 24 декабря 2013 года состоялось размещение облигаций ЗАО «Восточно - Сибирский ипотечный агент 2012», объем эмиссии составил 3 млрд. руб. Пул закладных, являющихся обеспечением по облигациям, сформирован пятью организациями. Созданный механизм позволяет участвовать в сделках секьюритизации небольшим ипотечным кредиторам, основными препятствиями самостоятельного выпуска ИЦБ для которых являются высокая стоимость сделки и невозможность самостоятельно накопить достаточный для секьюритизации портфель закладных (не менее 3 млрд. руб.). За счет объединения нескольких кредиторов сокращается срок накопления портфеля, а расходы на подготовку сделки делятся между ее участниками.
Ипотечные кредиты очень распространены в наше время и для многих являются
наиболее доступным вариантом приобретения недвижимости. Данную услугу предоставляют
многие банки, рассмотрим самые крупные из них.
3. Развитие ипотечного кредитования и изучение рынка ипотеки
.1 Рейтинг ипотечных банков
Многие тенденции развития банковского сектора последних лет в конце 2013 года прервались, что во многом стало результатом действий регулятора. Это сказалось на темпах роста активов банков, что в конечном итоге оказало заметное влияние на расстановку мест в рейтинге крупнейших ипотечных банков России, подготовленном экспертами РИА Рейтинг.
Данные предоставили 50 кредитных учреждений, из них информацией о размере портфеля поделились 49. Объем их совокупного ипотечного портфеля на 1 января 2014 года составил 2,5 трлн. рублей, что превышает 95% от ипотечного портфеля по банковской системе в целом. Вообще портфель таких займов у участников рейтинга за год вырос на 32% (в целом по банковской системе - на 35%).
Лидеры по объему портфеля - Сбербанк России (1,3 трлн. рублей), ВТБ-24 (414,9 млрд.) и Газпромбанк (170,1 млрд.). Все три портфеля перечисленных банков показали довольно существенный годовой прирост: 30%, 51% и 46% соответственно. Из банков, ипотечный портфель которых превышает 1 млрд. рублей, наилучшую динамику этого показателя за 2013 год продемонстрировал Росгосстрахбанк: его портфель вырос с 47,3 млн. до 1,5 млрд. рублей, то есть в 31,5 раза. На втором месте по относительной динамике ипотечного портфеля оказался Рост Банк: у него показатель увеличился с 807,6 млн. до 3,4 млрд. рублей, или в 4,2 раза. Первобанк за год нарастил ипотечный портфель более чем в 2 раза - с 542 млн. до 1,1 млрд. рублей. Просроченная задолженность в совокупном ипотечном портфеле по российской банковской системе на конец 2013 года была на уровне 1%. У 22 участников рейтинга из 43, поделившихся данными по ипотечной просрочке, ее уровень оказался ниже. Локо - Банк и Московский Областной Банк заявили о нулевой просрочке.
В 2013 году участники рейтинга выдали ипотечных кредитов на сумму 1,2 трлн. рублей. Это более 90% от всего объема ипотечных ссуд, предоставленных отечественными банками за этот период. Первые три места по этому показателю также занимают Сбербанк (631,7 млрд рублей), ВТБ-24 (242,9 млрд) и Газпромбанк (78,2 млрд).
Всего банки, представленные в рейтинге, выдали в прошлом году 746 738 ипотечных займов (91% от общего количества по банковской системе). Тройка лидеров здесь та же самая: Сбербанк (432 660 кредитов), ВТБ-24 (143 136) и Газпромбанк (36 931).
Рейтинг по банкам представлен в таблице 3.1.1.
Для того, чтобы выявить выгодно ли брать ипотечный кредит на условиях российских банков, рассмотрим условия ипотеки в зарубежных странах.
Ипотека за рубежом привязана к учетным ставкам центрального банка страны, где выдан ипотечный кредит. Ипотека в Евросоюзе привязана к Euribor - межбанковской ставке по евро, в Великобритании к учетной ставке ЦБ Англии. Процент по ипотеке в Европе складывается из двух составляющих, переменной и константы. Переменной является учетная ставка межбанка (или ЦБ) константой - ссудный процент, под который конкретный банк ссудил вас деньгами. Например: учетная ставка Банка Англии сейчас 0,5%, банк выдаст вам кредит под 2,7%, итого, ваша ставка по ипотеке 0,5% + 2,7% = 3,2% годовых. При изменении учетной ставки ЦБ или межбанка, поменяется и ваша ставка. Некоторые банки Англии готовы зафиксировать жесткую ипотечную ставку в договоре, но в таком случае процент будет выше, чем действующий на рынке. Общее правило ипотеки таково: чем больше ликвидность приобретаемого вами жилья и прозрачнее ваша финансовая история, тем ниже будет процент по ипотеке и тем большее покрытие банк готов предоставить.
В таблице 3.1.2. представлены данные по ипотечным кредитам в европейских странах.
* Euribor - Euro Interbank Offered Rate. Устанавливается ежедневно в 11.00
брюссельского времени Европейской банковской федерацией (FBE), ставка только
для единой европейской валюты.
3.2 Прогнозирование рынка ипотечного
кредитования в России
Начало 2014 года ознаменовалось множеством важных событий - и уже понятно, что во многом определяющими для всей экономики будут не только внутренние, но и внешнеполитические факторы.
В этой связи любое прогнозирование аспектов финансово - экономического развития отдельных секторов экономики, в том числе финансового сектора (неотъемлемой частью которого является ипотечное жилищное кредитование) сталкивается с неопределенностью. В данных условиях Аналитический центр АИЖК в подготовленном отчете рассмотрел развитие ситуации на рынке ипотечного кредитования и жилищного строительства в 2013 году и предпринял попытку оценить основные перспективы развития рынка в 2014 году, однако обращает внимание, что все рассмотренные тенденции могут измениться, а все сделанные прогнозы - потребовать корректировки.
В целом для экономики страны 2013 год сложно назвать успешным - рост ВВП составил лишь 1,3%, что в 2,5 раза ниже уровня 2012 года (3,4%) и является самым низким значением показателя с конца 1990- х годов, за исключением кризисного 2009 г. Среди значимых негативных тенденций, приведших к замедлению экономического роста, прежде всего, следует отметить прекращение роста накопления основного капитала, замедление роста зарплат и реальных доходов населения, и, соответственно, сокращение потребительского спроса и снижение темпов роста розничной торговли. Обратим внимание, что такое значимое замедление произошло в условиях комфортных цен на нефть. Предварительные данные на начало 2014 года свидетельствуют о продолжении торможения роста экономики и увеличения рисков наступления стагфляции в России. Так, в январе, по оценкам Минэкономики России и Росстата, объем ВВП снизился на 0,5% по сравнению с декабрем прошлого года с учетом календарного и сезонного факторов (по сравнению с январем 2013 г. рост составил 0,7%), объем инвестиций по сравнению с тем же периодом предыдущего года сократился на 7%, а реальные доходы населения снизились на 1,5%.
В таких условиях важную роль может сыграть ипотечное кредитование, которое стимулирует, с одной стороны, потребительский спрос (потребность в улучшении жилищных условий по - прежнему является наиболее важной для российских семей), а с другой стороны, способствует развитию не только строительного сектора, но и сопутствующих отраслей благодаря мультипликативному эффекту.
Важнейшим фактором, определяющим рост рынка ипотечного кредитования, стали меры Банка России по повышению устойчивости финансовой системы страны. Учитывая высокий уровень накопленных рисков, регулятор предпринял ряд мер по ужесточению регулирования деятельности банков в части беззалогового кредитования, ранее являвшегося, по сути, локомотивом развития банковского сектора - были пересмотрены нормативы обязательного резервирования и коэффициенты риска по потребительским кредитам.
В этих условиях все больше банков корректируют свои стратегии на рынке розничного кредитования в сторону расширения более надежного кредитования, обеспеченного залогом. Таким образом, ипотечное кредитование может стать не только продуктом - локомотивом банковской системы, но и драйвером развития всей экономики страны.
Статистика 2013 года свидетельствует о развитии рынка ипотеки опережающими общее развитие экономики страны темпами. В 2013 году было выдано 824 792 ипотечных кредита на общую сумму 1 353,6 млрд. рублей, что в 1,2 раза превышает уровень 2012 года в количественном и в 1,3 раза - в денежном выражении.
Уже можно смело говорить о том, что налицо все более возрастающая роль ипотеки в развитии всего жилищного рынка страны. Об этом прямо свидетельствуют данные Росреестра - все большее количество сделок с жильем в стране совершается при помощи ипотеки. Так, каждое четвертое право собственности (24,6%), зарегистрированное в сделках с жильем в 2013 г., приобреталось с использованием ипотечного кредита. Этот показатель является рекордным за весь период наблюдения (с 2006 года).
Рост ипотечного рынка стал важнейшим фактором увеличения объемов жилищного строительства. Почувствовав, что банки возобновили кредитование строительной отрасли и заемщиков, более уверенно чувствуют себя застройщики. В 2013 году было построено 912,1 тыс. квартир общей площадью 69,4 млн. кв. метров (+5,6% к соответствующему периоду предыдущего года). Этот показатель является рекордным за всю историю Российской Федерации (с 1989 года).
Одной из причин роста ипотечного рынка в 2013 году является наблюдающаяся со второго квартала прошлого года тенденция снижения ставок по ипотечным кредитам. Достигнув своего максимума в марте (12,9%), месячные ставки начали постепенно снижаться - со второго квартала их снижали почти все ведущие игроки ипотечного рынка. Этому способствовало снижение стоимости фондирования и улучшение ситуации с ликвидностью по сравнению с 2012 годом. К концу 2013 года средневзвешенные месячные ставки по ипотеке снизились достаточно существенно (на 0,8 п.п.) и составили 12,1% в декабре (на 0,6 п.п. ниже уровня декабря 2012 года). Отметим, что этот показатель соответствует значениям, достигнутым в апреле 2011 г. и марте - апреле 2012г., когда средневзвешенная месячная ставка выдачи по ипотечным кредитам составляла также 12,1%.
В этих условиях в 2013 году зафиксирован рост доступности приобретения жилья для населения: доля семей, имеющих возможность приобрести жилье, соответствующее стандартам обеспечения жилыми помещениями, с помощью собственных и заемных средств, составила, по предварительным оценкам, 28 - 30% по сравнению с 26,5% в 2012 году.
Увеличение объемов выдачи ипотечных кредитов и жилищного строительства удерживают рынок жилья на сбалансированной траектории развития - дополнительный платежеспособный спрос населения, поддерживаемый ипотекой, абсорбирует первичный рынок жилья.
Сбалансированность рынка жилья оказала положительное влияние и на цены, которые росли практически вровень с инфляцией: прирост цен на жилье, по данным Росстата, в 2013 году по отношению к 2012 году в среднем составил 7,2%, что в условиях годовой инфляции 6,8% говорит о том, что реальный прирост цен на жилье в среднем по России не превысил 0,5 п.п.
Во многом этого удалось достичь благодаря активному развитию финансовых инструментов на рынке жилищного строительства, который и абсорбировал дополнительный спрос населения: в 2013 году наблюдалась тенденция роста доли сделок с ипотекой в новостройках - по оценкам АИЖК, в целом доля ипотеки в реализации нового жилья составляет до 40%, а по некоторым объектам сделки с ипотекой составляют более 50% и доходят до 70 - 80% объема продаж.
Среди других значимых тенденций развития ипотечного рынка следует отметить рост ипотечного портфеля на балансах банков. Так, по данным 2013 года, суммарный ипотечный портфель на балансах банков составил 2 648,3 млрд. рублей, что на 32,6% превышает уровень 2012 года.
При этом анализ группировки ипотечных ссуд по срокам просроченной задолженности по итогам 2013 года в настоящий момент показывает стабильно хорошее качество портфеля. Это подтверждается тем, что в условиях значительного увеличения ипотечного портфеля банков объем дефолтных ссуд (с просрочкой от 90 дней и выше) сократился в относительном выражении, но в абсолютном остался практически на том же уровне (2,04% и 54 млрд. рублей на 01.01.2014 года против 2,52% и 50,3 млрд. рублей на 01.01.2013 г.).
Анализ поведения основных игроков показывает, что с учетом ослабления требований к заемщикам, а также относительно низкого первоначального взноса по ипотечным кредита, выданным в предыдущие периоды, возможно снижение качества ипотечного портфеля банков в среднесрочной перспективе в случае ухудшения экономической ситуации в стране (в частности, в случае роста уровня безработицы и падения доходов). Так, значимая часть прироста рынка произошла в 2012 - 2013 годах за счет расширения предложения кредитов с низким уровнем первоначального взноса и без подтверждения дохода по справке 2 - НДФЛ.
Также стоит отметить растущую роль секьюритизации (вторичного рынка ипотеки) как источника фондирования выдачи ипотечных кредитов. В 2013 году было осуществлено 20 выпусков ипотечных ценных бумаг (ИЦБ) на общую сумму 140,6 млрд. руб. Из них с той или иной формой участия АИЖК было проведено 14 сделок на сумму 78,1млрд. рублей (56%). Таким образом, впервые за всю историю развития доля выдаваемых ипотечных кредитов, фондируемая за счет ипотечных ценных бумаг, выросла на более чем 10%. Во многом это объясняется целенаправленными усилиями АИЖК по развитию вторичного рынка, в том числе действием программ выкупа ИЦБ и внедрением новых инструментов секьюритизации.
За счет операций на первичном и вторичном рынке ипотеки в 2013 году
влияние АИЖК на выдачу ипотечных кредитов составило в рублевом выражении 8,2%
(110, 7 млрд. рублей) или около 10% от общего количества выданных кредитов,
предоставленных гражданам Российской Федерации.
ЗАКЛЮЧЕНИЕ
Во всех странах мира ипотека пользуется большой популярностью и постоянно развивается. При этом, ипотечный кредит уже давно перестал быть делом только богатых людей. Заемщики со средним достатком могут всерьез претендовать на хороший кредит на покупку квартиры. Так живут миллионы людей во всем мире: и теперь они даже представить себе не могут, где бы они жили, если бы не ипотека.
Известно, например, что на западе 80% жилья приобретается через ипотеку. Во всех экономически развитых странах люди не приобретают жилье (квартиру, дом), заплатив за него единовременно полную стоимость, а получают ипотечный кредит, что позволяет вселиться в квартиру сразу после оплаты первой части долга, потом же, в течение ряда лет, периодическими платежами заемщик возвращает кредит и проценты по нему.
Россия вряд ли должна быть исключением - и перестает им быть. Важным элементом российской государственной политики является формирование рынка доступного жилья. Это декларируется на самом высоком уровне. Ипотека - основной механизм достижения этой цели. Ипотечное кредитование выступает существенным фактором экономического и социального развития страны.
Развитие ипотечного бизнеса позитивно сказывается на развитии реального сектора экономики, ведет к остановке спада производства в ряде отраслей промышленности, также развитие ипотечного кредитования оказывает положительное влияние на преодоление социальной нестабильности, которая обычно сопровождает экономический кризис. Вследствие этого, действительно становится необходимым развитие такой формы кредитования в нашей стране.
В ходе написания курсовой работы было выявлено, что ипотека представляет собой особую форму кредитования, имеющую характерные отличительные черты, в то же время ей присущи и общие, фундаментальные признаки и принципы кредита. Несмотря на то, что ипотечный бизнес и его составная часть - ипотечное жилищное кредитование, достаточно новое направление в современной России, к настоящему времени уже сформировалась основа для развития системы ипотеки.
С развитием ипотечного кредитования банки предлагают множество различных ипотечных программ с разными условиями: это ипотечные программы на первичном и вторичном рынке, ипотека на покупку земли или дома. Кроме того, появляется все больше доступных схем ипотеки молодым семьям.
Все же перспективы для развития ипотечного кредитования, конечно же, есть, оно будет развиваться. Уже сейчас заметна конкуренция между банками в этой сфере, что должно вылиться в появление новых ипотечных продуктов, а также снижению процентных ставок по кредиту. Хотя если и будет снижение процентных ставок, то оно будет небольшим, поскольку при прогнозируемых темпах инфляции банки оставят ставки примерно на том же уровне.