Курсовая работа (т): Регулирование ценообразования на лекарственные средства
Кроме того, на лекарственные средства устанавливаются предельные оптовые и розничные надбавки. Их размеры утверждаются актами органов исполнительной власти субъектов Российской Федерации.
Рассчитывая продажную цену лекарства, аптеки прибавляют к его оптовой цене предельную розничную надбавку. Как правило, она зависит от покупной цены лекарства без НДС. Аптеки, применяющие систему налогообложения в виде единого налога, НДС не платят. Поэтому таким аптекам разрешено исчислять надбавку с учетом НДС.
Согласно Постановлению Правительства Республики Башкортостан Постановление от 26 февраля 2010 г. N 58 « О предельных оптовых и предельных розничных надбавках на жизненно необходимые и важнейшие лекарственные средства».
Установить размеры предельных оптовых и предельных розничных надбавок к фактическим отпускным ценам производителей на жизненно необходимые и важнейшие лекарственные средства согласно приложению к настоящему Постановлению.
Размеры предельных оптовых и предельных
розничных надбавок к фактическим отпускным ценам производителей на жизненно
необходимые и важнейшие лекарственные средства представленны в таблице.
Таблица
|
N |
Жизненно необходимые и важнейшие лекарственные средства |
Оптовая торговая надбавка (без НДС) |
Розничная торговая надбавка (без НДС) |
|
1. |
Лекарственные средства по ценовым группам: |
|
|
|
|
До 50 рублей |
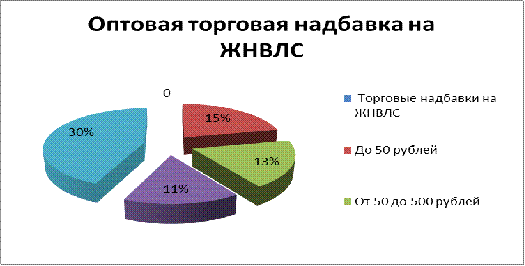
15% |
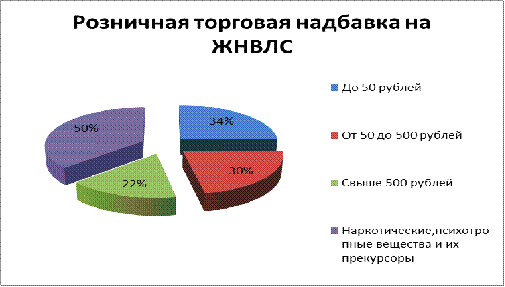
34% |
|
|
От 50 - 500 рублей |
13% |
30% |
|
|
Свыше 500 рублей |
11% |
22% |
|
2. |
Наркотические средства, психотропные вещества и их прекурсоры |
30% |
50% |
Примечания:
. Под фактической отпускной ценой производителя понимается цена ( без учета налога на добавленную стоимость ), указанная российским производителем жизненно необходимого и важнейшего лекарственного средства в сопроводительной документации на товар ( в накладных и т. п.), а иностранным производителем ЖНВЛС - в сопроводительной документации на товар ( в счете- фактуре) , на основании которой оформляется грузовая таможенная декларация с учетом расходов, связанных с таможенным оформлением груза.
. Фактическая отпускная цена производителя не может превышать зарегистрированную цену.
. Сумма оптовых надбавок всех организаций оптовой торговли, участвующих в реализации ЖНВЛС на территории Республики Башкортостан, не должна превышать соответствующую предельную оптовую надбавку, установленную настоящим Постановлением.
. При округлении оптовых и розничных цен на ЖНВЛС превышение предельного уровня оптовых и розничных надбавок не допускается.
. Формирование цен на ЖНВЛС осуществляется путем суммирования оптовой и розничной надбавок и фактической отпускной цены производителя.
. При формировании оптовых и розничных цен на ЖНВЛС, полученные от поставщиков со скидками, оптовые и розничные надбавки исчисляются от фактических отпускных цен производителя.
. Организация, осуществляющая оптовую и розничную торговлю ЖНВЛС, при условии раздельного учета по оптовому и розничному звену может формировать розничные цены на ЖНВЛС с применением одновременно оптовой и розничной надбавки, если структурные розничные подразделения не обладают правом юридического лица.
. Организации оптовой и розничной торговли, являющиеся плательщиками НДС, формируют отпускную цену на ЖНВЛС, суммируя фактическую цену приобретения товара без НДС и оптовую или розничную надбавку, которые не превышают уровня, установленного уровня Республике Башкортостан. Оптовые и розничные надбавки исчисляются от фактической отпускной цены производителя без учета НДС, которой начисляется на общую стоимость товара.
Если организации оптовой или розничной торговли применяют упрощенную систему налогообложения или уплачивают единый налог на вмененный доход, то есть не являются плательщиками НДС, то на основании 2 статьи 170 Налогового кодекса Российской Федерации они могут формировать отпускную цену на ЖНВЛС, суммируя фактическую цену приобретения товара с НДС и оптовые или розничные надбавки, которые исчисляются от фактической отпускной цены производителя с НДС.
Производитель или иное юридическое лицо по поручению производителя обязан передать аптечному учреждению накладные и протокол согласования цен, который необходим для правильного определения цены реализации лекарственного средства.
В протоколе указывается:
· отпускная цена производителя;
· цена государственной регистрации.
На основании этих цен аптечное учреждение и определяет продажную стоимость лекарственного средства.
1.4 Перечень жизненно
необходимых и важнейших лекарственных средств
Перечень ЖНВЛС предназначен для того, чтобы на препараты, которые входят в данный Перечень, предельные отпускные цены производителей фиксируются государством в специальном реестре цен, по препаратам Перечня происходит мониторинг цен в регионах России и организуются закупки лекарств для ЛПУ и обеспечения льготных категорий населения за счет бюджетных средств.
Вопросы формирования и регистрации цен на лекарственные средства, включенные в Перечень жизненно необходимых и важнейших лекарственных средств (ЖНВЛС) регулируются утвержденным Постановлением Правительства Российской Федерации от 29.03.99 г. N 347 "Порядком государственной регистрации отпускных цен производителей и установления оптовых и розничных надбавок к отпускным ценам производителей на лекарственные средства, включенные в Перечень жизненно необходимых и важнейших лекарственных средств и изделий медицинского назначения" и утвержденным 10.05.99 г. Первым заместителем Министра экономики Российской Федерации "Порядком согласования отпускных цен производителей на лекарственные средства, включенные в Перечень жизненно необходимых и важнейших лекарственных средств и изделий медицинского назначения".
Отечественные производители регистрируют цены на лекарства из Перечня ЖНВЛС в рублях на условиях "франко - склад". При этом к заявлению о регистрации цены прилагается экономическое обоснование расчета регистрируемой цены по соответствующим формам.
Производители имеют право перерегистрировать зарегистрированную цену в том же порядке. При этом отпускать лекарственные средства по новой цене производитель вправе с момента выдачи ему Минздравом РФ выписки из Государственного реестра цен о новом уровне цен.
Оптовые организации - импортеры, закупающие товар непосредственно у зарубежного производителя, регистрируют цены на лекарства из Перечня ЖНВЛС в иностранной валюте и в рублях по курсу ЦБ РФ на дату регистрации. В дальнейшем Минздрав РФ корректирует цены в рублях при их очередной публикации с учетом изменения курса иностранной валюты. Регистрируемая цена на импортное лекарственное средство складывается из цены зарубежного производителя на условиях "поставка без оплаты пошлины" и таможенных расходов.
Цены на импортные лекарственные средства также могут быть перерегистрированы.
Группы, входящие в состав Перечня ЖНВЛС:. Анестетики, миорелаксанты. Анальгетики, нестероидные противовоспалительные препараты, средства для лечения ревматических заболеваний и подагры. Средства для лечения аллергических реакций. Средства, влияющие на центральную нервную систему. Средства для профилактики и лечения инфекций. Противоопухолевые, иммунодепрессивные и сопутствующие средства. Средства для лечения остеопороза. Средства, влияющие на кровь. Средства, влияющие на сердечно-сосудистую систему. Диагностические средства. Антисептики и средства для дезинфекции. Средства для лечения заболеваний желудочно-кишечного тракта. Гормоны и средства, влияющие на эндокринную систему. Средства для лечения заболеваний почек и мочевыводящих путей. Средства для лечения офтальмологических заболеваний, не обозначенные в других рубриках. Средства, влияющие на матку. Средства, влияющие на органы дыхания. Растворы, электролиты, средства коррекции кислотного равновесия, средства питания. Витамины и минералы
Формально, с юридической точки зрения, при
формировании цен на лекарства, цены на которые подлежат государственной
регистрации, следует пользоваться именно Правительственным Перечнем ЖНВЛС.
ГЛАВА 2. ПРАКТИЧЕСКАЯ ЧАСТЬ
2.1 Решение
профессиональных задач
При выполнении практической части мною была представлена диаграммы оптовой и розничной торговой надбавки на жизненно необходимых и важнейших лекарственных средств, а также решение профессиональных задач.
На диаграмме 1 представлена оптовая торговая
надбавка по ценовым группам:
На диаграмме 2 представлена розничная торговая
надбавка по ценовым группам:
ЦРА №118 филиал ГУП РБ «Башфармация», находящаяся по адресу: г. Салават ул. Гагарина 7, приобрела следующие лекарственные средства, которые входят в перечень жизненно необходимых и важнейших лекарственных средств:
§ Бисопролол
§ Винпоцетин
§ Преднизолон
Пример 1.
У организации оптовой торговли - Бисопролол 5 мг по 10 таблеток равна 17 рублей 40 копеек за одну упаковку. Регулируемая цена по Государственному реестру предельных отпускных цен производителей на лекарственные препараты, включенные в перечень жизненно необходимых и важнейших лекарственных препаратов - составляет 29 рублей 70 копеек.
Пример 2.
У организации оптовой торговли - Винпоцетин 5 мг по 20 таблеток равна 150 рублей 90 копеек за одну упаковку. Регулируемая цена по Государственному реестру предельных отпускных цен производителей на лекарственные препараты, включенные в перечень жизненно необходимых и важнейших лекарственных препаратов - составляет 160 рублей 80 копеек.
Пример 3.
У организации оптовой торговли - Преднизолон 20 мг по 20 таблеток равна 655 рублей 40 копеек за одну упаковку. Регулируемая цена по Государственному реестру предельных отпускных цен производителей на лекарственные препараты, включенные в перечень жизненно необходимых и важнейших лекарственных препаратов - составляет 850 рублей 50 копеек.
Вместе с накладными аптеке были переданы протоколы согласования цен на лекарственные средства. Согласно протоколам цена государственной регистрации одной упаковки Бисопролола 5 мг по 10 таблеток равна 17 рублей 40 копеек, цена регистрации одной упаковки Винпоцетина 5 мг по 20 таблеток равна 150 рублей 90 копеек, цена регистрации одной упаковки Преднизолона 20 мг по 20 таблеток равна 655 рублей 40 копеек.
Решение 1- го примера:
Согласно Постановлении Правительство Республики Башкортостан от 26 февраля 2010 г. N 58 « О предельных оптовых и предельных розничных надбавок на жизненно необходимые и важнейшие лекарственные средства» были установлены следующие предельные размеры розничных торговых надбавок:
· РТН до 50 рублей - 34%;
· ОТН до 50 рублей - 15%;
Цена завода изготовителя одной упаковки Бисопролол 5 мг по 10 таблеток
Была рассчитана при косвенной поставке:
Розничная цена = Оптовая цена без НДС + % РТН от фактической отпускной цены без НДС + 10% НДС.
Опт. Цена = Цена изгот. +% ОТН +% НДС.
) % ОТН = 15% от цены завода изготовителя
=40- 100%
Х - 15% Х= 2=61 руб.
Оптовая цена без НДС= 17=40+2=61=20=01руб.
) 10% НДС от Оптовой цены без НДС
=01 - 100%
Х - 10% Х=2=00 руб.
) Оптовая цена= 20=40+2=00=22=01руб.
) % РТН= 34% от цены завода изготовителя
=40 -100%
Х - 34% Х=5=92 руб.
Розничная цена без НДС=20=01+5=92=25=93
) 10% НДС от Розничной цены без НДС
=93- 100%
Х - 10% Х= 2=60 руб.
Розничная цена = 25=93+2=60=28=50 руб.
Таким образом, цена, по которой аптека может продавать одну упаковку Бисопролола 5мг по 10 таблеток равна 28 рублей 50 копеек.
Решение 2-го примера:
Согласно Постановлении Правительство Республики Башкортостан от 26 февраля 2010 г. N 58 были установлены следующие предельные размеры розничных торговых надбавок:
· РТН от 50 рублей до 500 рублей- 30%;
· ОТН от 50 рублей до 500 рублей-13%;
Цена завода изготовителя одной упаковки
Винпоцетина 5 мг по 20 таблеток равна 150 рублей 90 копеек.
Розничная цена = Оптовая цена без НДС + % РТН от фактической отпускной цены без НДС + 10% НДС.
Опт. Цена = Цена изгот. +% ОТН +% НДС.
1) % ОТН= 13% от цены завода изготовителя
=90 - 100%
Х - 13% Х= 19=62 руб.
Оптовая цена без НДС= 150=90+ 19=62= 170=52 руб.
) 10% НДС от Оптовой цены без НДС
=52 - 100%
Х- 10% Х=17=05 руб.
) Оптовая Цена =170= 52+ 17=05= 187=57 руб.
) %РТН= 30% от цены завода изготовителя
=90 - 100%
Х- 30% Х=45=27 руб.
Розничная цена без НДС= 170=52+45=27= 215=79руб.
) 10% от Розн. Цены без НДС
=79 - 100%
Х - 10% Х= 21=58 руб.
Розничная цена=215=79+ 21=58= 237=37 руб.
Таким образом, цена, по которой аптека может продавать одну упаковку Винпоцетина 5 мг по 20 таблеток равна 237=37 рублей.
Решение 3-го примера:
Согласно Постановлении Правительство Республики Башкортостан от 26 февраля 2010 г. N 58 были установлены следующие предельные размеры розничных торговых надбавок:
· РТН свыше 500 рублей - 22%;
· ОТН свыше 500 рублей - 11%;
Цена завода изготовителя одной упаковки Преднизолона 20 мг по 20 таблеток равна 655 рублей 40 копеек. Розничная цена = Оптовая цена без НДС + % РТН от фактической отпускной цены без НДС + 10% НДС.
Опт. Цена = Цена изгот. +% ОТН +% НДС.
) % ОТН= 11% от цены завода изготовителя
=40 - 100%
Х - 11% Х= 72=05 руб.
Оптовая цена без НДС= 655=40+72=05= 727=45 руб.
=45 - 100%
Х - 10% Х= 72=75руб.
) Опт. Цена= 727=45+ 72=75= 800=20 руб.
) % РТН = 22% от цены завода изготовителя
=40 - 100%
Х - 22% Х= 144=18 руб.
Розничная цена без НДС= 727=45+ 144=18= 871=63руб.
) 10% НДС от Розн. Цены без НДС
=63 - 100%
Х - 10% Х= 87= 16руб.
Розничная цена= 871=63+ 87=16= 958=79 руб.
Таким образом, цена, по которой аптека может продавать одну упаковку Преднизолона 20 мг по 20 таблеток равна 958=79 руб.
Вывод: согласно решению профессиональных задач
государственное регулирование оптовой и розничной торговой надбавки на жизненно
необходимые и важнейшие лекарственные средства, которые приобрела ЦРА №118
филиал ГУП РБ «Башфармация», находящаяся по адресу: г. Салават ул. Гагарина 7
которой аптека может продавать одну упаковку Бисопролола 5мг по 10 таблеток
равна 28 рублей 50 копеек, одну упаковку Винпоцетина 5 мг по 20 таблеток равна
237рублей 37 копеек, одну упаковку Преднизолона 20 мг по 20 таблеток равна 958
рублей 79 копеек.
Заключение
Государственное регулирование - это воздействие на цены таким образом, чтобы способствовать стабильному развитию экономической системы в целом.
В зависимости от экономических признаков все цены в переходный период классифицируются по видам и разновидностям. Важнейшим признаком классификации цен является их дифференциация в зависимости от обслуживаемой ими сферы товарного обращения. По этому признаку цены подразделяются на следующие виды: