Курсовая работа (т): Риски в производственном процессе
выявление резервов увеличения прибыли [9].
Важнейшим показателем, характеризующим эффективность преодоления рисков коммерческим предприятием, является его рентабельность. Рентабельность определяется как прибыль, получаемая с каждого рубля затраченных средств.
Система показателей рентабельности складывается исходя из состава имущества предприятия и проводимых предприятием хозяйственных операций. С указанной точки зрения выделяют:
рентабельность имущества предприятия - определяется как отношение чистой прибыли к средней величине активов предприятия;
рентабельность внеоборотных активов - представляет собой отношение чистой прибыли к средней величине внеоборотных активов;
рентабельность оборотных активов - рассчитывается как отношение чистой прибыли к средней величине оборотных активов;
рентабельность инвестиций - отношение прибыли от инвестиционных проектов к долгосрочным затратам на их реализацию;
рентабельность собственного капитала - отношение чистой прибыли к величине собственного капитала;
рентабельность заемных средств - определяется как отношение платы за пользование кредитами к общей сумме долгосрочных и краткосрочных кредитов;
рентабельность реализованной продукции - отношение чистой прибыли к выручке от реализации продукции [10].
Используя перечисленные выше показатели рентабельности, можно оценить не только общую эффективность функционирования системы управления рисками организации, но и результативность использования отдельных видов ресурсов (активов) предприятия.
Система производственных методов управления рисками направлена на минимизацию потерь от брака, производственных травм и иных внештатных ситуаций, возникающих в процессе осуществления основной деятельности организации. Она включает в себя две основные подгруппы: подгруппу технических методов управления и подгруппу технологических методов.
Технические методы управления рисками основаны на повышении надежности имеющейся у организации производственно-технической базы. Этого можно добиться двумя основными способами. Во-первых, за счет использования в производстве наиболее современного и передового оборудования. Во-вторых, за счет строгого соблюдения требований техники безопасности.
Своевременное обновление производственного парка является неотъемлемым условием эффективности любой производственной деятельности. Оно осуществляется в процессе простого или расширенного производства.
Простое воспроизводство представляет собой замену устаревших основных фондов и их капитальный ремонт. Расширенное воспроизводство предполагает приобретение принципиально нового оборудования, а также расширение и модернизацию действующего парка оборудования.
Основную проблему здесь представляет финансирование закупок нового и модернизации существующего оборудования. При простом воспроизводстве большая часть денежных средств, необходимых для обновления основных фондов, формируется в результате амортизации.
Амортизация представляет собой денежное возмещение износа основных фондов посредством включения части их стоимости в состав затрат на выпуск продукции.
Процесс амортизации осуществляется в строгом соответствии с утвержденными нормами. Нормой амортизации считается отношение годовой суммы амортизационных отчислений к общей стоимости основных фондов. Как правило, это отношение выражается в процентах. В наиболее общем виде расчет нормы амортизации осуществляется по следующей формуле:
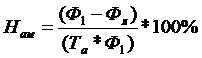 (1)
где Ф1 - первоначальная стоимость основных фондов, рублей;
Фл - ликвидационная стоимость основных фондов, рублей;
Та - период амортизации (срок службы основных фондов), лет.
При этом сумма ежегодных
амортизационных отчислений рассчитывается по формуле:
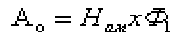 (2)
Описанный выше способ начисления амортизации получил название «равномерный метод», так как при этом способе общая сумма амортизационных отчислений распределяется равными долями на каждый год срока службы основных производственных фондов [10].
Указанный способ позволяет компенсировать физический износ основных фондов предприятия. Под физическим износом понимают утрату основными фондами своей первоначальной стоимости в процессе производственной деятельности и под влиянием внешних воздействий.
Физический износ может быть полным или частичным. В случае полного износа основные фонды ликвидируются и заменяются новыми. При частичном износе утраченная основными фондами стоимость может быть возмещена путем ремонта.
Однако, благодаря интенсивному развитию производительных сил общества и научно-техническому прогрессу, наряду с физическим износом все большее влияние на основные средства организаций оказывает моральный износ.
Под моральным износом понимается уменьшение стоимости оборудования предприятия под воздействием экономических и научно-технических факторов.
Различают первую и вторую формы морального износа. Первой формой морального износа является уменьшение стоимости основных фондов под влиянием снижения общественно необходимых затрат на их воспроизводство. Моральный износ второй формы представляет собой снижение стоимости основных фондов в результате внедрения в производство нового, более эффективного оборудования.
С целью компенсации морального износа используются два других метода расчета амортизационных отчислений: ускоренный и неравномерный.
При ускоренном методе в течение первых трех лет эксплуатации оборудования применяются повышенные нормы амортизации, что позволяет покрыть 2/3 его первоначальной стоимости.
Неравномерный метод основан на следующем распределении амортизационных отчислений:
в первый год амортизационные отчисления составляют 50% от стоимости основных фондов;
во второй год - 30%;
в третий год - 20%.
Выводы.
С точки зрения процессного подхода риск-менеджмент можно рассматривать как непрерывную серию взаимосвязанных управленческих функций.
Основу процессного подхода к эффективности преодоления рисков составляет технология управления, т.е. совокупность приемов и способов осуществления процесса управления.
Основными элементами технологии преодоления рисков являются:
предмет труда (т.е. информация, обеспечивающая принятие управленческих решений);
продукт труда (управленческие решения);
средства труда (знания и опыт менеджера);
рабочая сила (интеллектуальная и физическая энергия руководителя).
Основным элементом процесса преодоления рисков является управленческая функция. В наиболее общем виде функция управления представляет собой обособленный однородный вид деятельности, направленной на достижение целей функционирования организации.
Большинство исследователей подразделяют функции менеджмента по преодолению рисков на общие и специальные. При этом под общими функциями менеджмента понимаются функции, образующие управленческий цикл и отражающие специфику управленческого труда вне зависимости от характера и специфики деятельности организации.
Помимо общих и специальных функций можно выделить еще и смешанные функции, такие как планирование выпуска готовой продукции, контроль хода производства, организация сбыта продукции и т.п.
В зависимости от времени действия
все функции эффективности преодоления рисков можно разделить на две группы. К
первой группе относятся последовательные функции, которые осуществляются
дискретно (т.е. повторяются через определенные промежутки времени),
последовательно сменяя друг друга. Вторую группу образуют непрерывные функции,
выполнение которых осуществляется постоянно в течение всего периода управления
предприятием.
. Практическая часть
Имеются данные об объёмах продаж товара за 3 месяца: январь - 180 шт., февраль - 160 шт., март - 210 шт. Оцените риск реализации продукции.
А) на апрель месяц методом скользящего среднего,
Б) методом экспоненциального сглаживания, если фактический объём продаж 175 шт.
В) методом экспресс-прогноза, если
известны данные за полгода:
|
Временной интервал |
1 |
2 |
3 |
4 |
5 |
6 |
|
Прибыль. руб. |
20 |
50 |
40 |
70 |
60 |
40 |
Решение.
А) Метод скользящего среднего
При использовании метода скользящего среднего прогноз любого периода представляет собой не что иное, как получение среднего показателя по нескольким предыдущим наблюдениям временного ряда. Например, если выбрали скользящее среднее за три месяца, прогнозом на май будет среднее значение показателей за февраль, март и апрель. Выбрав в качестве метода прогнозирования скользящее среднее за четыре месяца, вы сможете оценить майский показатель как среднее значение показателей за январь, февраль, март и апрель.
Как правило, прогноз с применением скользящего среднего рассматривается как прогноз на период, непосредственно следующий за периодом наблюдения. Вместе с этим такой прогноз применим, когда исследуемое явление развивается последовательно, т.е. имеются определенные тенденции, и кривая значений не скачет по диаграмме как угорелая.
Чтобы определить, сколько наблюдений желательно включить в скользящее среднее, нужно исходить из предыдущего опыта и имеющейся информации о наборе данных. Необходимо выдерживать равновесие между повышенным откликом скользящего среднего на несколько самых свежих наблюдений и большой изменчивостью этого среднего.
Таким образом, имея данные об объёмах продаж
товара за 3 месяца (январь, февраль, март), можно рассчитать объём продаж на
апрель:
(180 + 160 + 210)/3 = 183 шт.
Таким образом, в апреле прогнозируемый объём продаж товара составит 183 шт.
Б) Метод экспоненциального сглаживания
Метод экспоненциального сглаживания представляет прогноз показателя на будущий период в виде суммы фактического показателя за данный период и прогноза на данный период, взвешенных при помощи специальных коэффициентов.
Представим, что составляется прогноз продаж на
следующий месяц. Тогда:
Ft+1 = a*Xt + (l - a)*Ft,
Где Ft+1 - прогноз продаж на месяц t+1;- продажи в месяце t (фактические данные);- прогноз продаж на месяц t;
а - специальный коэффициент, определяемый статистическим путём.
Рассмотрим прогнозирование продаж методом экспоненциального сглаживания на нашем примере. Пусть коэффициент сглаживания а = 0,5.
Для этого заполним в таблице третий столбец (Таблица 1), подставляя для каждого последующего квартала значение предыдущего по формуле:
= 0,5*160 + (1 - 0,5)*180 = 167,5= 0,5*210 (1 -
0,5)*170 = 188,75
Таблица 1 Расчёт прогноза объёма продаж
|
Месяц |
Объём продаж |
Прогноз Fi |
||
|
январь |
180 |
180 |
160 |
170 |
|
март |
210 |
190 |
||
|
апрель |
|
182,5 |
В) Метод экспресс-прогноза
Представим наши данные за полгода в виде таблицы
1.
Таблица 1 Данные за полгода
|
Месяц |
t |
Прибыль (руб.), y i |
|
Январь |
1 |
20 |
|
Февраль |
2 |
50 |
|
Март |
3 |
40 |
|
Апрель |
4 |
70 |
|
Май |
5 |
60 |
|
Июнь |
6 |
40 |
Рассчитаем компоненты аддитивной модели временного ряда.
. Проведем выравнивание исходных уровней ряда методом скользящей средней. Для этого:
.1. Просуммируем уровни ряда последовательно за два месяца со сдвигом на один момент времени и определим условные месячные объемы прибыли (гр. 3 табл. 2).
.2. Разделив полученные суммы на 2, найдем скользящие средние (гр. 4 табл. 2). Полученные таким образом выровненные значения уже не содержат сезонной компоненты.
.3. Приведем эти значения в соответствие с
фактическими моментами времени, для чего найдем средние значения из двух
последовательных скользящих средних - центрированные скользящие средние (гр. 5
табл. 2).
Таблица 2 Оценка сезонной компоненты
|
Месяц |
Прибыль (руб.), yi |
Итого за 6 месяцев прибыль (руб.), yi |
Скользящая средняя за четыре квартала |
Центрированная скользящая средняя |
Оценка сезонной компоненты |
|
1 |
20 |
- |
- |
- |
- |
|
2 |
50 |
70 |
35 |
- |
- |
|
3 |
40 |
90 |
45 |
40 |
0 |
|
4 |
70 |
110 |
55 |
50 |
20 |
|
5 |
60 |
130 |
65 |
60 |
0 |
|
6 |
40 |
100 |
50 |
57,5 |
-17,5 |
2. Найдем оценки сезонной компоненты как
разность между фактическими уровнями ряда и центрированными скользящими
средними (гр. 6 табл. 2). Используем эти оценки для расчета значений сезонной
компоненты S (табл. 3). Для этого найдем средние за каждый квартал (по всем
годам) оценки сезонной компоненты Si. В моделях с сезонной компонентой обычно
предполагается, что сезонные воздействия за период взаимопогашаются. В
аддитивной модели это выражается в том, что сумма значений сезонной компоненты
по всем кварталам должна быть равна нулю.
Таблица 3 Скорректированная сезонная компонента
|
Показатели |
Месяц |
|||||
|
|
янв. |
фев. |
март |
апр. |
май |
июнь |
|
|
- |
- |
0 |
20 |
0 |
-17,5 |
|
Всего за i-й квартал |
|
- |
0 |
20 |
0 |
-17,5 |
|
Средняя оценка сезонной компоненты для i-го квартала, Si |
|
- |
0 |
20 |
0 |
-17,5 |
|
Скорректированная сезонная компонента, Si |
-0,417 |
-0,417 |
-0,417 |
19,582 |
-0,417 |
-17,918 |