Материал: управленческой деятельности предприятия ОАО Сургутнефтегаз

СПБГУАП группа 4736 https://new.guap.ru/i03/contacts
Таблица 2 Анализ структуры и динамики основных фондов (по
первоначальной стоимости)
|
|
|
|
|
2005 год |
|
2006 год |
|
Изменения |
|
Темп |
|
|
|
|
|
|
|
|
|
|
|
|
|
прироста, |
|
|
|
|
|
|
|
|
|
|
|
|
|
Состав основных средств |
|
тыс. руб. |
УД, % |
тыс. руб. |
УД, % |
тыс. руб. |
|
УД, % |
% |
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
1. |
Здания |
|
|
|
373 549 |
43,29 |
374 817 |
44,31 |
1 268 |
|
1,02 |
100,34 |
|
|
|
|
|
|
|
|
|
|
|
|
|
2. |
Сооружения |
|
|
|
108 580 |
12,58 |
102 404 |
12,11 |
(6 176) |
|
(0,48) |
94,31 |
|
|
|
|
|
|
|
|
|
|
|
||
3. |
Машины и оборудование |
|
346513 |
40,15 |
335 773 |
39,70 |
(10 740) |
|
(0,46) |
96,90 |
||
|
|
|
|
|
|
|
|
|
|
|
||
4. |
Транспортные средства |
|
24 973 |
2,89 |
23 488 |
2,78 |
(1 485) |
|
(0,12) |
94,05 |
||
|
|
|
|
|
|
|
|
|
|
|
||
5. |
Производственный |
и |
|
|
|
|
|
|
|
|
||
хозяйственный инвентарь |
|
4 677 |
0,54 |
4 741 |
0,56 |
64 |
|
0,02 |
101,37 |
|||
|
|
|
|
|
|
|
|
|
|
|
||
6. |
Другие виды |
основных |
|
|
|
|
|
|
|
|
||
средств |
|
|
|
4 652 |
0,54 |
4 651 |
0,55 |
(1) |
|
0,01 |
99,98 |
|
|
|
|
|
|
|
|
|
|
||||
ВСЕГО основных средств, в |
|
|
|
|
|
|
|
|
||||
том числе: |
|
|
|
862 944 |
100,00 |
845 874 |
100,00 |
(17 070) |
|
- |
98,02 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
активные |
|
|
|
371 486 |
43,05 |
359 261 |
42,47 |
(12 225) |
|
(0,58) |
96,71 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
пассивные |
|
|
|
491 458 |
56,95 |
486 613 |
57,53 |
(4 845) |
|
0,58 |
99,01 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
7. |
Удельный |
вес |
машин и |
|
|
|
|
|
|
|
|
|
оборудования |
в |
активной |
|
|
|
|
|
|
|
|
||
части, % |
|
|
|
– |
93,28 |
– |
93,46 |
– |
|
0,18 |
– |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
За 2006 г. в ОАО «Сургутнефтегаз» стоимость основных средств
уменьшилась по сравнению с прошлым годом на 17070 тыс. руб. или на 2,0%
втом числе за счет увеличения:
–стоимости зданий на 591,7 тыс. руб. или на 70,1%. Доля зданий в общей сумме основных средств является наиболее высокой – 53,7% в 2005 г., хотя и уменьшилась на 3,1%.;
–машин и оборудования на 499,7 тыс. руб. или на 93,9%. Доля машин и оборудования уменьшилась на 2,8% в отчетном году по сравнению с прошлым годом.
–транспортных средств на 40,1 тыс. руб. или на 46,5%. Доля в общей стоимости основных средств сократилась в 2005 г. по сравнению с 2004 г. на
1,1%;
– производственного и хозяйственного инвентаря на 36,1 тыс. руб. или на 249,0%. Доля инвентаря в общей сумме увеличилась на 0,9% за отчетный
СПБГУАП группа 4736 https://new.guap.ru/i03/contacts
период по сравнению с прошлым годом;
– прочих основных средств на 20,2 тыс. руб. или на 180,4%. Удельный вес увеличился на 0,4% в 2005 г.
Доля активной части основных средств за отчетный период увеличилась на 2,6%, соответственно снизилась доля пассивной части на 2,6%, что позволяет говорить о том, что в отчетном году сформирована более рациональная структура, чем в прошлом периоде.
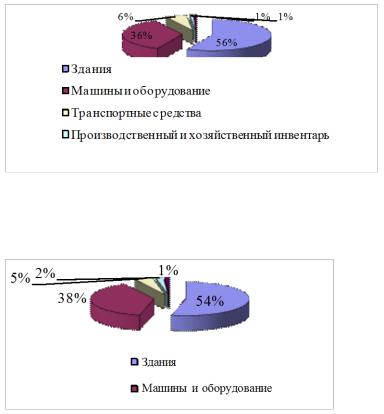
Представим графически структуру основных средств за анализируемые периоды (рис. 1, 2).
Рис. 1. Структура основных средств ОАО «Сургутнефтегаз» в 2004 году
Рис. 2. Структура основных средств ОАО «Сургутнефтегаз»в 2005 году Проведем анализ использования основных средств в анализируемом
предприятии (табл.3).

СПБГУАП группа 4736 https://new.guap.ru/i03/contacts
Таблица 3 Анализ показателей использования
Показатели |
2005 год |
2006 год |
Изменения |
Темп роста, % |
|
|
|
|
|
|
|
1. |
Товарная продукция, тыс. руб. |
1 229 401 |
1 268 016 |
38 615 |
103,14 |
|
|
|
|
|
|
2. |
Среднегодовая стоимость основных |
|
|
|
|
средств, тыс. руб. |
386325 |
387722 |
1397 |
100,36 |
|
|
|
|
|
|
|
3. |
Среднесписочная численность, чел. |
3120 |
3132 |
12 |
100,38 |
|
|
|
|
|
|
4. |
Нераспределенная прибыль, тыс. руб. |
100151 |
111501 |
11350 |
111,33 |
|
|
|
|
|
|
5. |
Фондоотдача, руб. |
3,18 |
3,27 |
0,09 |
102,77 |
|
|
|
|
|
|
6. |
Фондоемкость, руб. |
0,3142 |
0,3058 |
- 0,0085 |
97,31 |
|
|
|
|
|
|
7. |
Фондовооруженность, тыс. руб. |
123,82 |
123,79 |
- 0,03 |
99,98 |
|
|
|
|
|
|
8. |
Фондорентабельность, руб. |
0,26 |
0,29 |
0,03 |
110,93 |
|
|
|
|
|
|
9. |
Производительность труда, |
|
|
|
|
|
|
|
|
|
|
с. 1: с. 3 |
394,04 |
404,86 |
10,82 |
102,75 |
|
|
|
|
|
|
|
По данным табл. 3 динамика показателей положительна. Выпуск продукции увеличился на 38615 тыс. руб., среднегодовая стоимость основных средств выросла на 1397 тыс. руб. Так как темп роста товарной продукции
(103,14%) опережает темп роста среднегодовой стоимости (100,36%), то это привело к росту фондоотдачи и снижению фондоемкости. В прошлом году на каждый рубль среднегодовой стоимости выпускалось продукции на 3 руб. 18
коп., а в отчетном – на 3 руб. 27 коп., то есть фондоотдача выросла.
Вотном году предприятие получило больше прибыли на 11350 тыс. руб.
ифондорентабельность возросла на 3 коп., снизилась фондовооруженность на
0,3 руб. на человека, что привело к росту производительности труда на 2330
руб. на человека. Превышение темпа роста производительности труда
(102,75%) над темпом роста технической вооруженности труда (99,98%)
оценивается положительно.
Проведем анализ эффективности использования оборудования в ОАО
«Сургутнефтегаз» (табл. 4).
СПБГУАП группа 4736 https://new.guap.ru/i03/contacts
Таблица 4 Показатели эффективности использования оборудования
Показатели |
2005 |
год |
2006 |
год |
Изменения |
Темп роста, % |
|
|
|
|
|
|
|
|
|
1. |
Произведено продукции, тыс.руб. |
1 229 |
401 |
1 268 |
016 |
38615,00 |
103,14 |
|
|
|
|
|
|
||
2. |
Отработано за год, машино-час. |
712320 |
710570 |
-1750,00 |
99,75 |
||
|
|
|
|
|
|
|
|
3. |
Выработка за 1 машино-час, (с.1: |
|
|
|
|
|
|
с.2), тыс.руб |
1,73 |
|
1,78 |
|
0,06 |
103,39 |
|
|
|
|
|
|
|
|
|
Рассчитаем коэффициент экстенсивной загрузки оборудования в
прошлом году:
Кэкст=
710570 |
0,997 |
|
712320 |
||
|
Кэкст = Кэкст1 - Кэкст0 = 0,997 – 1 = -0,003 - за счет целодневных и внутрисменных простоев экстенсивность загрузки снизилась.
Количество рабочих дней фактически меньше количества рабочих дней по нормативу на целодневные и внутрисменные простои оборудования.
Коэффициент приближен к единице, то есть в ОАО «Сургутнефтегаз» лучше использовалось время работы оборудования.
Рассчитаем коэффициент интенсивной загрузки.
Коэффициент интенсивности за отчетный период:
Кинт=
1,78 |
1,029 |
|
1,73 |
||
|
∆Кинт=Кинт1 – Кинт0 = 1,029 - 1 = 0,029
Коэффициент интенсивности меньше единицы, то есть оборудование хуже использовалось – выработка или производительность оборудования не приближаются к максимуму за 1 машино-час. Рассчитаем интегральный коэффициент
К интегр.= 0,997*0,029 = 0,029
СПБГУАП группа 4736 https://new.guap.ru/i03/contacts
Рассчитаем показатели, характеризующие состояние основных фондов с точки зрения их технического уровня, производительности, экономической эффективности, физического и морального износа. Коэффициент обновления
(Кобн), характеризующий долю новых фондов в общей их стоимости.
|
|
|
Стоимость_ поступивших |
|
|
|
|
К |
|
|
основных _ средств |
|
69705 |
0,082 |
|
обн |
Стоимость_ основных _ средств |
845873 |
|||||
|
|
|
|
||||
|
|
|
|
|
|||
|
|
|
на _ конец _ периода |
|
|
|
Срок обновления основных фондов (Тобн).
|
|
|
Стоимость_ основных _ средств |
|
|
|
|
Т |
|
|
на _ начало _ периода |
|
862944 |
12,38 |
|
обн |
Стоимость_ поступивших |
69705 |
|||||
|
|
|
|
||||
|
|
|
|
|
|||
|
|
|
основных _ средств |
|
|
|
Коэффициент выбытия (Кв).
|
Стоимость_ выбывших |
|
|
|
|
Кв |
основных _ средств |
|
86776 |
0,101 |
|
Стоимость_ основных _ средств |
862944 |
||||
|
|
|
|||
|
на _ начало _ периода |
|
|
|
Коэффициент прироста (Кпр).
|
|
|
Стоимость_ прироста |
|
|
|
|
К |
|
|
основных _ средств |
|
69705 86776 |
0,019 |
|
пр |
Стоимость_ основных _ средств |
862944 |
|||||
|
|
|
|
||||
|
|
|
|
|
|||
|
|
|
на _ начало _ периода |
|
|
|
Коэффициент износа (Кизн).