Дипломная (вкр): Управление предпринимательской деятельностью в Казахстане
Третья группа - это «средние» предприниматели, осуществляющие свою деятельность в форме юридического лица, в большинстве своем это уже средние предприятия, у руководителей которых, как правило, высокие профессиональные навыки в сфере бизнеса. Это предприниматели новаторы, находящиеся в постоянном поиске инноваций и готовые рисковать. Они стремятся увеличить свои доходы за счет улучшения применяемых технологий и создания новых высокотехнологических производств.
Кроме того, существует категория предпринимателей “псевдомалого” бизнеса, имеющих место во всех вышеперечисленных группах. Мотивация деятельности предпринимателей “псевдомалого” бизнеса заключается в переводе активов на счета подставных “фирм однодневок” или существовании исключительно из соображенья минимизации налогов замаскированной материнской компании.
Также следует отметить, что все группы предпринимателей в большой степени подвержены переходу в “теневой бизнес”, что объясняется в основном несовершенством налоговой системы. Например, на предприятиях малого бизнеса распространено ведение двойной бухгалтерии, занижение численности работающих, что вызвано стремлением руководителей предприятий к уменьшению налогооблагаемой базы, для чего работники “выводятся за штат” и не попадают в данные официальной отчетности, а оплата труда производится за счет средств теневой экономики. Переходу предпринимателей в “теневой” бизнес также способствует наличие многочисленных административных барьеров, создаваемых со стороны государственных органов, обладающих контрольно-надзорными функциями. В сфере “теневой” экономики находится собственность большого количества индивидуальных предпринимателей, которая в основном нелегальна или полулегальна, надлежащим образом не оформлена.
Основной причиной этого является то, что в случае образования долгов у индивидуального предпринимателя, под угрозой окажется его личная собственность. В настоящее время сложилась ситуация, когда она не может быть капитализирована, продана или отдана в залог. Она выпадает из системы легального учета, и новых экономических отношений [22].
Специфика казахстанской модели заключается в следующем.
. Учитывая разные условия, мотивации и цели предпринимателей, необходимо создание параллельно-последовательных уровней распределения государственной поддержки, через сегментацию сектора малого и среднего предпринимательства, при этом законодательно установив деление на микро-малые и средние предприятия, и определив соответственно систему мер по борьбе с “псевдомалым” и “теневым” бизнесом.
. Создается система мер (прямых и косвенных) по увеличению производительности труда и диверсификации производства индивидуального предпринимательства и переходу его в статус юридического лица.
. Расширена практика применения принципов корпоративного управления с целью интегрирования малых и средних предприятий в хозяйственно-кооперационные системы при лидерстве крупных предприятий высокотехнологического уровня.
. Государственная политика развития и поддержки малого и среднего предпринимательства направлена на осуществление отдельных мер поддержки для разных групп предпринимателей, определяя перспективы каждой из них в развитии различных отраслей экономики. Основное значение при этом уделяются активизации производственной и инновационной деятельности малых и средних предприятий.
. Изменение действующего механизма экономического регулирования, который заключаться в обязательном представлении всеми центральными и местными исполнительными органами заключения о последствиях принимаемых ими решений для малого и среднего предпринимательства. 6. Предприниматели и их общественные организации активно вовлекаться в процесс принятия государственных решений в области экономического регулирования. В связи с этим усилена роль Совета предпринимателей при Президенте Республики Казахстан и Комиссии по развитию малого и среднего бизнеса при Правительстве Республики Казахстан. При каждом государственном органе созданы Экспертные советы по взаимодействию с общественными организациями предпринимателей [23].
В конечном итоге, создан такой правовой и экономический климат, который позволит малому и среднему предпринимательству расширить возможности занятости и повысить свою производительность, а в долговременной перспективе обеспечить увеличение доли малого предпринимательства в ВВП страны до уровня развитых стран.
Таким образом, предпринимательство как особая
форма экономической активности может осуществляться как в государственном, так
и в частном секторе экономики. Предпринимательство как форма инициативной
деятельности, направленной на извлечение прибыли. В
реформировании казахстанской экономики еще со времен перестройки малые
предприятия (МП) взяли на себя роль создателя почвы для новой системы
хозяйствования. Доминирующий сегодня частный сектор зарождался именно в сфере
малого бизнеса. И вполне закономерно, что к настоящему времени, по официальным
данным, на долю частных субъектов малого предпринимательства в общем количестве
частных, государственных и муниципальных, общественных МП приходится 84%. Это
говорит о широких, но еще далеко не полностью раскрытых внутренних возможностях
развития малого предпринимательства.
2. Организационно-экономические аспекты сферы
предпринимательства в Республике Казахстан
.1 Анализ основных параметров развития субъектов
бизнеса и его экономической структуры
Кризис малых предприятий связан с изменением экономической ситуации в стране. Жесткое денежно-кредитное регулирование, сжатие денежной массы в национальной валюте, неплатежеспособность, общее сокращение платежеспособного спроса - как производственного, так и потребительского, обесценивания оборотных средств, индексация основных производственных фондов обусловили снижение количества субъектов малого бизнеса и создали серьёзные препятствия в его функционировании и развитии.
Ежеквартальный рейтинг (оценка) малого бизнеса, проводимой Агентством РК по регулированию естественных монополий, защите конкуренции и поддержке малого бизнеса, позволила выявить определенную дифференциацию в уровнях развития малого предпринимательства по регионам Казахстана.
К категории регионов с относительно высоким уровнем развития малого бизнеса можно отнести города Алматы и Астана, Костанайскую область.
К категории регионов со средним уровнем развития малого предпринимательства входят Южно-Казахстанская, Алматинская, Восточно-Казахстанская, Карагандинская, Северо-Казахстанская, Атырауская, Жамбылская, Кызылординская и Мангистауская области.
Регионом с относительно низким уровнем развития этого сектора экономики можно считать Павлодарскую, Актюбинскую, Западно-Казахстанскую и Акмолинскую области.
Мониторинг развития малого бизнеса по регионам второй группы (со средним уровнем) показал, что ведущие позиции по развитию предпринимательской деятельности в отраслях промышленности занимают Атырауская и Алматинская области.
Очевидно, что вклад малого предпринимательства в экономику республики возрастает.
Однако подъем происходит волнообразно, периоды роста сменяются спадом, затем вновь некоторое оживление, имеются существенные неиспользованные резервы.
В настоящее время количественный уровень
субъектов малого предпринимательства сопоставим с уровнем развитых стран. По
данным официальной статистики в Казахстане доля действующих субъектов малого
предпринимательства в общем количестве субъектов рынка составляет 87%, а в
некоторых отраслях значительно больше. Например, в сфере торговли доля предприятий
малого предпринимательства от общего количества субъектов рынка действующих в
отрасли составляет 98,7%, в сельском хозяйстве, охоте и лесоводстве - 98,4%, в
рыбоводстве и рыболовстве - 92,4%, в строительстве - 90,1%, гостиницы и
рестораны - 98,2%, в транспорте и связи - 98,2% (таблица 1).
Таблица 1 - Доля субъектов малого
предпринимательства в РК за 2011 г.
Отрасли
Количество
действующих СМП, единиц
Удельный
вес Количества действующих СМП в общем количестве субъектов рынка, %
Сельское
хозяйство, охота и лесоводство
105151
98,4
Рыболовство,
рыбоводство
512
92,4
Промышленность
12596
82,8
Строительство
8768
90,
0
Торговля,
ремонт автомобилей и изделий домашнего пользования
111824
98,7
Гостиницы
и рестораны
6278
98,2
Транспорт
и связь
19837
94,3
Операции
с недвижимым имуществом, аренда и услуги предприятиям
10988
60,0
Образование
974
9,4
Здравоохранение,
социальные услуги
3056
44,0
Прочие
коммунальные, социальные и персональные услуги
16532
68,3
Всего
296521
87,0
Однако, Казахстан, за последние годы, достигнув
высоких темпов экономического роста, сравнимых с темпами стран
быстроразвивающейся экономики, пока не выработал основу своего устойчивого
развития.
Из таблицы 1 видно, что удельный вес
действующих СМП в общем количестве субъектов рынка занимает
торговля, ремонт автомобилей и изделий домашнего пользования.
А самый малый показатель по количеству единиц относится к образованию, это
различные малые предприятия предоставляющие сертификаты по определенному курсу.
В Казахстане, несмотря на высокий показатель
количества субъектов малого предпринимательства, удельный вес занятых в малом
предпринимательстве в общей численности занятых составляет всего 14%, а доля
малого предпринимательства в ВВП - 16-17%. Численность активно занятых в малом
предпринимательстве за 2012 год представлена в таблице 2.
Подведя итог, следует отметить, что количество
активно занятых в предпринимательстве по Республике Казахстан динамично
изменялась. В первое полугодие 2012 года составляло 1921688 тыс. человек, а на
конец 2012 года уменьшилось на 68 838 тыс. человек и составило 1852850 тыс.
человек.
Проведенный анализ позволяет сделать вывод о
необходимости углубления реформ в рамках проводимой государственной политики
развития и поддержки малого и среднего предпринимательства. При этом
направления дальнейших реформ должны быть системными, с учетом всех слабых и
сильных сторон текущего развития экономики, и в конечном итоге необходима
экономическая модель дальнейшего развития предпринимательства.
Таблица 2 - Численность активно занятых в малом
предпринимательстве РК за 2012 г., человек
Регионы
2012г.
(первое полугодие)
январь
февраль
март
апрель
май
июнь
Республика
Казахстан
1
921 688
1
923 631
2
006 379
2
005 425
1
997 780
1
881 716
Акмолинская
78
238
77
465
81
293
81
316
81
099
75
232
Актюбинская
75
599
75
619
82
753
82
734
82
456
75
440
Алматинская
232
963
233
032
231
670
231
542
230
792
226
102
Атырауская
58
756 62
273
62
070
62
130
57
189
ЗКО
66
937
67
342
70
543
71
059
71
024
66
606
Жамбылская
105
425
105
375
104
764
104
963
105
407
100
127
Карагандинская
145
157
144
804
152
631
153
562
153
341
144
493
Костанайская
100
047
99
847
103
541
103
614
103
405
96
087
Кызылординская
43
396
44
305
47
666
47
596
47
592
43
536
Мангистауская
57
823
57
481
61
545
61
948
61
705
55
397
ЮКО
276
644
277
418
281
344
279
741
274
959
247
452
Павлодарская
91
110
91
595
96
040
96
065
95
993
96
534
СКО
67
093
66
416
69
417
69
408
69
345
66
228
ВКО
177
908
177
769
187
602
188
188
186
613
175
511
г.Астана
106
558
107
158
117
000
118
422
118
122
109
086
г.Алматы
238
034
239
034
256
297
253
197
253
797
246
696
Регионы
2012г.
(второе полугодие)
июль
август
сентябрь
октябрь
ноябрь
декабрь
Республика
Казахстан
1
881 025
1
869 375
1
890 673
1
871 884
1
844 971
1
852 850
Акмолинская
75
101
74
747
77
757
77
127
75
292
76
427
Актюбинская
75
512
75
555
77
731
76
993
75
880
78
352
Алматинская
224
576
226
836
226
763
224
496
221
278
219
403
Атырауская
57
330
57
210
59
722
59
720
59
724
61
410
ЗКО
66
518
66
275
65
983
65
778
65
152
65
095
Жамбылская
101
293
103
268
105
684
105
320
101
251
99
401
Карагандинская
143
957
142
995
148
065
147
037
145
049
145
187
Костанайская
95
986
95
998
97
285
96
585
93
420
94
770
Кызылординская
43
863
43
477
44
252
43
953
42
253
42
785
Мангистауская
54
998
55
075
56
277
55
278
53
977
53
212
ЮКО
250
232
246
533
249
879
243
236
243
032
239
308
Павлодарская
96
490
95
950
89
200
88
673
88
646
88
436
СКО
65
673
64
130
63
729
63
241
62
177
62
080
ВКО
175
141
173
281
177
922
176
973
171
367
173
768
г.
Астана
108
939
106
539
112
389
110
829
109
728
112
419
г.
Алматы
245
416
241
506
238
035
236
645
236
745
240
797
Динамика изменения основных показателей развития
не позволяет ему в ближайшее время достичь весомой роли в экономике страны.
Более того, уровень развития отечественного малого бизнеса значительно отстает
от аналогичного уровня в промышленно развитых странах мира. Статистические
данные показывают постоянный рост абсолютных величин, характеризующих развитие малого
бизнеса.
Однако публикуемые статистические характеристики
значительно искажают объективную картину качественного развития малого бизнеса
страны. По данным статистики, за период с 2001 по 2011 годы в стране
наблюдается почти четырехкратный рост числа зарегистрированных субъектов малого
предпринимательства с 221 до 846 тыс. ед. При этом доля действующих субъектов
малого предпринимательства за этот же период осталось практически неизменной на
уровне 76-77%.
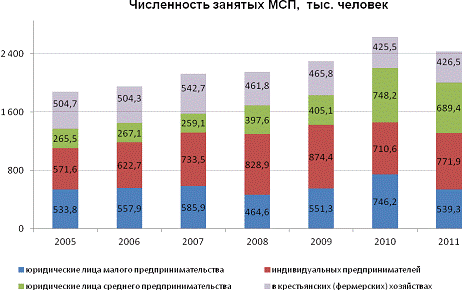
Как видно из рисунка численность индивидуальных
предпринимателей в период с 2005 года по 2011 годы динамично изменялась. В 2005
году их численность составляла 571,6 тыс. человек, а к 2008 году увеличилось до
828,9 тыс. человек, в 2011 году уменьшилось еще на 57,0 тыс. человек. А
количество юридических лиц малого предпринимательства увеличилось с 533,8 тыс.
человек до 539,3 тыс. человек.
Рисунок 2 - Численность активно занятых в малом
и среднем предпринимательстве РК за 2005-2011гг., тыс. человек
Таблица 3 - Количество активных субъектов
предпринимательства в РК за 2012 г. единиц
Регионы
2012г.
( первое полугодие)
январь
февраль
март
апрель
май
июнь
Республика
Казахстан
745
997
746
765
835
339
833
929
831
732
709
568
Акмолинская
28
745
28
871
32
664
32
588
32
438
26
595
Актюбинская
30
033
30
035
35
582
35
585
35
578
29
515
Алматинская
109
249
109
153
110
880
111
517
111
903
103
183
Атырауская
27
114
27
137
31
037
30
982
30
950
26
393
ЗКО
24
050
24
121
27
564
27
585
27
591
23
557
Жамбылская
35
924
35
917
39
747
39
758
39
742
33
491
Карагандинская
48
345
48
329
55
849
55
887
55
740
47
147
Костанайская
37
986
37
959
42
172
42
169
42
145
34
934
Кызылординская
18
349
18
429
21
685
21
702
21
709
18
038
Мангистауская
23
523
23
437
27
573
27
642
27
544
23
871
ЮКО
130
311
130
217
135
410
135
250
133
726
115
116
Павлодарская
27
016
27
120
31
393
31
366
31
332
26
405
СКО
21
592
21
307
24
781
24
822
24
813
20
293
ВКО
65
788
66
486
75
203
75
354
74
687
64
080
г.Астана
39
944
40
068
49
305
49
476
49
312
40
556
г.
Алматы
78
028
78
179
94
494
92
246
92
522
76
394
Регионы
2012г.
(второе полугодие) август
сентябрь
октябрь
ноябрь
декабрь
Республика
Казахстан
707
796
699
836
746
970
747
274
744
028
755
510
Акмолинская
26
519
26
456
28
767
28
810
28
679
29
656
Актюбинская
29
519
29
566
32
138
32
123
32
081
33
286
Алматинская
102
574
100
680
103
929
103
905
103
500
102
699
Атырауская
26
547
26
576
28
535
28
553
28
557
29
501
ЗКО
23
565
23
587
25
301
25
314
25
299
25
985
Жамбылская
33
429
33
447
35
865
35
876
35
783
36
253
Карагандинская
47
009
46
829
50
641
50
696
50
294
51
017
Костанайская
34
831
34
967
37
662
37
726
37
504
38
606
Кызылординская
18
106
18
098
19
664
19
683
19
635
20
604
Мангистауская
23
753
23
865
25
958
25
984
25
927
26
561
ЮКО
114
575
109
941
114
157
113
991
112
603
108
822
Павлодарская
26
361
26
278
27
989
27
995
27
946
28
523
СКО
20
350
20
343
21
846
21
867
21
767
22
254
ВКО
63
978
63
709
67
822
67
830
67
520
68
981
г.Астана
40
523
40
085
44
542
44
671
44
649
46
977
г.
Алматы
76
157
75
409
82
154
82
250
82
284
85
785
Количество активных субъектов малого предпринимательства.
Из таблицы следует отметить, что в 2012 году по Республике Казахстан количество
субъектов малого предпринимательства увеличилось с 745 997 до 755 510 единиц.
В г.Алмате их количество увеличилось с 78 028 единиц до 85 785 единицы.
Почти 2 раза превышает количество
субъектов малого предпринимательства сравнительно с данными г. Астана, которое
составляет 46 977 единицы на конец года.
Анализ показывает, что экономика
быстроразвивающихся стран достигла больших результатов благодаря малому и среднему
бизнесу. В Казахстане имеется целый ряд преимуществ для увеличения темпов
развития малого и среднего предпринимательства и влияния этого процесса на рост
экономики:
1. Интенсификация конкуренции в средних и
крупных городах страны создает предпосылки для перехода малого и среднего
предпринимательства к диверсификации, расширению профильности, переводу
инвестиционных потоков в новые отрасли.
. Увеличение в банках депозитов от физических
лиц свидетельствует о появлении избыточных средств у основных вкладчиков -
индивидуальных предпринимателей.
. Большая часть населения, переориентированного
на занятие малым бизнесом в период рыночных преобразований в стране, имеет
высшее профессиональное образование по различным специальностям.
. Устойчивый банковско-финансовый сектор
позволяет развивать рынок финансовых услуг и выработать многоуровневую систему
финансово-кредитного обеспечения, стимулирующую увеличение активов предприятий
малого и среднего предпринимательства.
. Выгодное географическое положение Казахстана
на евразийском перекрестке открывает большие возможности для выхода продукции
(работ, услуг) малого и среднего предпринимательства на внешние рынки.
Например, западные провинции Китая и восточная
часть России испытывают большие потребности в продовольствии.
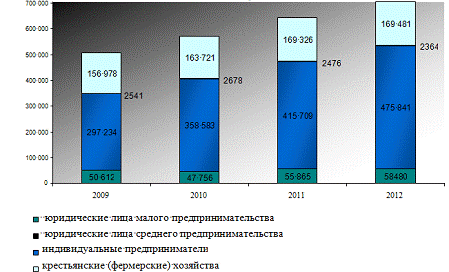
Так, с 2009 года по 2010 год количество
юридических лиц малого предпринимательства уменьшилось с 50612 единиц до 47756
единиц, а количество индивидуальных предпринимателей увеличилось на 61349
единиц и составило 358583 единицы. Далее виден рост индивидуальных
предпринимателей, в 2011 году в сравнении с 2010 годом он составил 93126
единиц, а в 2012 году в сравнении с 2011 годом увеличился на 60132 единицы. Далее
предоставлен рисунок 4 на котором ясно видна динамика активных субъектов МСП за
последние 4 года. Из рисунка видно рост активных субъектов, а именно
индивидуальных предпринимателей с 297234 единиц до 475841 единицы.
Таким образом, реальная картина в области
развития малого и среднего предпринимательства в Казахстане показывает, что
данный сектор еще не занял ключевые позиции в развитии экономики страны.
Рисунок 3 - Количество активных субъектов в
малом и среднем предпринимательстве РК
На основании анализа можно выделить ряд
факторов, сдерживающих становление малого и среднего предпринимательства, как
основы экономики:
. На протяжении ряда лет торгово-посредническая
деятельность для предпринимателей является единственно доступным средством для
накопления и оборота денежных средств. Доход субъектов малого предпринимательства
от реализации товаров, услуг в сфере торговли составляет более 60% от общего
объема дохода, полученного ими.
2. Количество индивидуальных предпринимателей и
крестьянских хозяйств осуществляющих свою деятельность в форме физического лица
составляет более 2/3 от общего количества действующих субъектов малого
предпринимательства в стране. Однако их рост не способствует повышению
экономической эффективности сектора малого и среднего предпринимательства.
Низкий уровень доходов индивидуальных предпринимателей и крестьянских хозяйств
от реализации продукции и оказания услуг свидетельствует о невысокой
производительности их труда (таблица 4).
Таблица 4 - Производительность индивидуальных
предпринимателей и крестьянских хозяйств в РК за 2012 г.
Наименование
субъекта
Количество
действующих, тыс. ед.
Численность
занятых, тыс. чел.
Доход
от реализации товаров и оказания услуг, млрд. тенге
Малые
предприятия
84,0
451,9
261,0
Индивидуальные
предприниматели
122,7
151,2
43,5
Крестьянские
хозяйства
103,8
338,1
110,2
Из таблицы видно, что сравнительно высокий доход
от реализации товаров и оказания услуг предоставляют малые предприятия, это
доказывает значимость малых предприятий на рынке Казахстана.
. Наблюдается тенденция снижения количества
вновь создающихся малых предприятий на фоне увеличения числа малых предприятий,
прекративших деятельность. При этом из всего количества зарегистрированных
предприятий малого бизнеса только 38% являются активно действующими, т.е.
осуществляющими экономическую деятельность.
. Стоимость основных средств, состоящих на
балансе малых предприятий, составила 4% от общей стоимости основных средств
(фондов) всех субъектов рынка республики. Невысокий уровень фондовооруженности
предприятий малого бизнеса не позволяет расширить залоговую базу и увеличить
кредитование малого и среднего предпринимательства под залог основных средств.
. Низкая плотность населения Казахстана является
причиной узкого рынка сбыта продукции малого и среднего предпринимательства.
2.2 Характеристика деятельности ТОО «SHARAFA» и
основные финансово-экономические показатели
ТОО «SHARAFA» основана 14 мая 2002г. Одним из
основных направлений бизнеса компании является поставка запорной арматуры на
внутренний и внешний рынок. В этой связи основными целями и задачами фирмы
является освоение рынка Казахстана, России и Средней Азии, увеличение объемов
продаж и развитие собственного производства.
В процессе работы, реагируя на требования рынка
компания наладила близкие партнерские отношения с многими производителями запорной
арматуры. Таким образом, компания имеет возможность полностью удовлетворить
потребность в запорной арматуре самых разных потребителей - от строительных,
газо (нефте) добывающих, газо (нефти) перерабатывающих организаций до ТЭЦ,
ГРЭС, водоканалов, жилищных кооперативов и частных лиц [25].
На сегодняшний день ТОО «SHARAFA» занимается
реализацией запорно-регулирующей арматуры, задвижки, вентиля, клапан обратные,
регулирующие, предохранительные, краны шаровые, затворы поворотные дисковые,
труб, трубопроводов- отводы, переходы, тройники, фланцы по стандартам ANSJ/API,
DIN, EN,
GB, ГОСТ из чугуна,
стали и нержавеющей стали с пневмо-, гидро- и электроприводами от мировых
производителей до Ду3000 и давлением до 70,0 Мпа, рабочая температура от - 196
С до 700 С.
На всю продукцию ТОО «SHARAFA» имеет сертификаты
Государственной системы сертификации Республики Казахстан.
Каждый клиент для компаний значителен. К каждому
имеется индивидуальный подход, гибкая система скидок, доставка по всему
Казахстану и странам Средней Азии.
Компания пополняет свой ассортимент не только
уже известными товарами, но и новинками. Для клиентов открыта сеть
оптово-розничных магазинов, где на специально оборудованных витринах можно
наглядно увидеть весь товар. Внимательные и профессионально грамотные
консультанты помогут выбрать нужный товар.
Для оптовых покупателей разработана гибкая
система скидок. Служба доставки сможет привезти заказ к месту назначения
бесплатно в любом объеме.
Анализ оптового товарооборота - важное звено
процесса управления потребительским рынком и деятельностью торгового
предприятия.
Основная цель анализа торговой деятельности
оптовых предприятий- выявление, изучение и мобилизация резервов развития
товарооборота, улучшение обслуживания покупателей, совершенствования
товародвижения. В процессе анализа дается оценка выполнения плана оптового
товарооборота и поставки товаров покупателям; изучение их в динамике; выявить и
измерить влияние факторов на развитие оптового товарооборота; изучить
недостатки в торгово-коммерческой деятельности и разработать меры по их
устранению и предупреждению, планирование товарооборота. Анализ показывает, как
оптовое предприятие в своей хозяйственной деятельности учитывает
социально-экономическое развитие обслуживаемого региона, производственные
возможности промышленных предприятий и других поставщиков, наличие у них
товарных ресурсов, объем и структуру поступления товаров из других регионов.
Оптовый товарооборот - это продажа товаров
торговыми предприятиями другим предприятиям, использующим эти товары либо для
последующей реализации, либо для производственного потребления в качестве сырья
и материалов, либо для материального обеспечения хозяйственных нужд.
Товарооборот является важнейшим оценочным
показателем торгового предприятия, измерителем эффективности деятельности.
Объем продажи товаров характеризует конкурентные позиции предприятия на рынке,
его долю в общем, объеме продаж и степень устойчивости положения на рынке,
способность продавать товары, пользующиеся спросом потребителей и обеспечивающие
получение намеченных и стабильных результатов.
Одна из целей анализа заключается в выявлении
неиспользованных резервов роста общего объёма оптового товарооборота по
структурным единицам, по отдельным товарам и товарным группам, которые можно
использовать в процессе текущей торговой деятельности или в предстоящем периоде
(учесть при обосновании прогнозов и планов на предстоящий период).
Предприятия изучают свою коммерческую
деятельность при помощи системы показателей. Эти показатели находятся в неразрывной
взаимозависимости и единстве в тоже время отражают различные стороны торгового
процесса. Такая система показателей может быть предоставлена в виде следующих
групп:
- соотношение товарного предложения и
спроса покупателей, емкость и насыщенность рынка, уровень конкуренции и
сегментации рынка;
- показатели оптового товарооборота в
текущих и сопоставимых ценах за отчетный и прошлый периоды;
- показатели структуры товарооборота;
- показатели оптового товарооборота по
структурным единицам торгового предприятия;
- показатели оптовых цен и тарифов
(структура рыночных цен, их динамика, ценовая конкуренция);
- расчеты влияния на величину оптового
товарооборота основных факторов (изменения товарных запасов, поступления,
рыночных цен и т.д.).
Анализ объема и динамики оптового товарооборота
основывается на данных бухгалтерской, статистической и оперативной отчетности.
Таблица 5 - Выполнения плана по оптовому
товарообороту ТОО «SHARAFA» за 2010-2011 гг.
Показатели
Факт
за 2010 год
Отчетный
2011 год
Отклонение
Отчетный
год в % к прошлому году
план
факт
%
выполнения
отплана
отпрошл.
года
1.Оптовый
товарооборот с участием в расчетах:
а)
в действующих ценах
6526
7048
8328
118,16
+
1280
+
1802
127,61
б)
в сопоставимых ценах
6526
-
6610
-
-
+
84
101,29
План товарооборота ТОО «SHARAFA» перевыполнен на
18,16%. Рост оптового товарооборота в динамике произошел в основном за счет
повышения продажных цен на товары. Индекс продажных цен по оптовому
товарообороту в отчетном году к прошлому составил 1,26 раза.
Анализ выполнения плана и динамики оптового
товарооборота проводят не только за год, но и по кварталам. Это помогает
установить, как ритмично развивается оптовая реализация, как равномерно
удовлетворяется спрос покупателей на товары.
Изучим ритмичность и равномерность развития
товарооборота ТОО «SHARAFA», составим таблицу 6.
Таблица 6 - Ритмичность развития оптового
товарооборота ТОО «SHARAFA» за 2010-2011 гг. в действующих ценах, тыс. тенге
Кварталы
Факт
за 2010г
2011г
Отклонение
В
% к прошлому году
План
Факт
%
выполн. плана
От
плана
От
прошлого года
1
квартал
1631
1761
2082
118,23
+321
+451
127,65
2
квартал
1505
1625
1984
122,09
+359
+479
131,83
3 квартал
1832
1979
2201
111,22
+222
+369
120,14
4
квартал
1558
1683
2061
122,46
+378
+503
132,28
Всего
за год
6526
7048
8328
118,16
+1280
+1802
127,61
Для оценки равномерности и ритмичности развития
товарооборота следует изучить выполнение плана и его динамику.
Для определения равномерности и ритмичности
развития товарооборота следует изучить выполнение плана и его динамику по
кварталам, составив аналитическую таблицу.
Коэффициент ритмичности определяют отношением
числа периодов, за которые выполнен план, к общему их количеству. Торговое
предприятие план товарооборота выполнило во всех кварталах. Отсюда коэффициент
ритмичности равен 1,0 или ритмичным его выполнение было только на 100,0%.
Таблица 7 - Товарный баланс ТОО «SHARAFA» за
2010-2011гг., тыс. тенге
Показатели
Факт
за 2010г
2011
год
Отклонение
Повлияли
на
План
Факт
От
плана
От
прошлого года
Выполнение
плана товарооборота
Динамику
товарооборота
Товарные
запасы на начало года
81200
87500
89800
+23
+86
+23
+86
Поступление
товаров
66200
71050
86620
+1557
+2042
+1557
+2042
Прочее
выбытие товаров
8
5
6
+1
-2
-1
+2
Оптовая
реализация товаров
65260
70480
83280
+1280
+1802
+1280
+1802
Товарные
запасы на конец года
89800
92700
12260
+299
+328
-299
-328
Прочее
выбытие товаров в % к объему их поступления
0,12
0,07
0,07
-
-0,05
-
-
Оптовый товарооборот по сравнению с планом
возрос на 12800 тыс.тенге за счет сверхнормативных запасов на начало года (+23
тыс.тенге) и перевыполнения плана поступления товаров (+15570 тыс.тенге). ТОО
«SHARAFA» в прочее выбытие товаров включает товарные потери, бой, лом, порчу и
уценку товаров. В связи с этим увеличение по сравнению с планом и в динамике
прочего выбытия товаров должно с отрицательной стороны характеризовать его
торговую деятельность.
Важным вопросом анализа является изучение
эффективности использования товарных ресурсов, правильности их распределения
между магазинами и другими торговыми подразделениями. Основным показателем
оценки эффективности использования товарных ресурсов является объем
товарооборота на один тенге товарных ресурсов (Этов), который
определяется по формуле:
Этов = Р / Зн + П - Зк
Этов показывает, сколько тенге
товарооборота приходится на каждый тенге товарных ресурсов.
Целью расходования средств, использования
различных ресурсов является достижение высоких конечных результатов -
определенного объема товарооборота и необходимой прибыли. Поэтому признаку все
издержки обращения делят на две группы: постоянные и переменные.
Постоянные издержки обращения представляют собой
затраты, которые в каждый данный момент не зависят непосредственно от величины
и структуры товарооборота. Эти издержки обращения являются постоянными только в
коротком периоде деятельности, по мере роста объема товарооборота они имеют
тенденцию к снижению.
Переменными называются издержки обращения,
величина которых находиться в непосредственной зависимости от объема и
структуры товарооборота. Сущность этих издержек можно выразить и так: к
переменным относятся издержки, связанные с использованием производственных
факторов, величина которых определяется изменениями реализации товаров (услуг).
Постоянные и переменные расходы составляют общую
величину издержек обращения.
Целью анализа издержек обращения является их
оценка с позиции рациональности и выявления возможностей по их экономии в
текущем и предстоящих периодах.
Рациональным является такое использование затрат,
которое способствует улучшению конечных результатов - непрерывному росту
товарооборота и увеличению прибыли.
Для достижения указанной цели торговым
предприятиям необходимо:
- оценить величину издержек обращения
предприятия в сумме и в процентах к товарообороту за отчетный период;
- изучить расходы по отдельным статьям
в сумме и в процентах к товарообороту, установить их долю в совокупных
издержках обращения за отчетный период и тенденции изменения этой доли в
динамике;
- исследовать влияние факторов на изменение
издержек обращения отчетного периода в динамике и оценить воздействие затрат на
конечные результаты;
- выявить резервы экономии по
отдельным статьям расходов и определить меры по их использованию в текущей
деятельности и предстоящем периоде.
Анализ издержек обращения будет произведен по
данным бухгалтерской и статистической отчетности, материалам текущего их учета,
первичных и сводных документов. Исходная информация об издержках обращения по
торговому предприятию ТОО «SHARAFA» представлена в таблице 8.
Таблица 8 - Анализ издержек обращения ТОО
«SHARAFA» за 2010-2011 гг. в разрезе отдельных статей
Статья издержек
2010 год
2011 год
Отклонение
Сумма
тыс.тг
Уровень
% Уровень
%
Сумма
тыс.тенге
Уровень
%
Транспортные расходы
4,60
0,07
8,45
0,10
+3,85
+0,03
Расходы на оплату труда
252,00
3,86
408,00
4,90
+156
+1,04
Отчисления на соц. нужды
97,78
1,50
146,47
1,76
+48,69
+0,26
Коммунальные расходы
8,25
0,13
9,50
0,11
+1,25
-0,02
Расходы на аренду
244,20
3,74
301,44
3,62
+57,24
-0,12
Амортизация осн. средств
9,60
1,41
19,31
1,99
+9,71
+0,58
Расходы на ремонт
7,54
0,11
5,13
0,06
-2,41
-0,05
Износ МБП
20,17
0,31
26,37
0,32
+6,20
+0,01
Командировочные расходы
17,00
0,26
21,80
0,26
+4,8
------
Расходы на рекламу
21,50
0,33
32,00
0,38
+10,5
+0,05
Прочие
5,61
0,09
7,28
0,09
+1,67
------
Всего
680,65
10,43
969,94
11,65
+289,29
+1,22
Анализируя данные таблицы 8 видно, что издержки
обращения в 2010 году возросли по уровню на 1,22%, и увеличились по сумме на
289,29 тыс. тенге. На увеличение расходов повлияло повышения уровня расходов на
оплату труда, по отношению к товарообороту. В тоже время увеличились
транспортные расходы, расходы на отчисления на соц. нужды, расходы на аренду,
расходы на рекламу и др. Увеличение издержек обращения произошло за счет
увеличения товарооборота в отчетном году по сравнению с прошлым на 1802 тыс.
тенге.
Таблица 9 - Анализ издержек обращения ТОО
«SHARAFA» за 2010-2011гг.
Показатель
2010 год
2011 год
Отклонение
2010 в % к 2009
Товарооборот, тысяч тенге
6526,00
8328,00
+1802,00
127,61
Издержки обращения, тысяч тенге
680,65
969,94
+289,29
142,50
в том числе:
- условно-переменные
48,71
69,53
+20,82
142,74
- условно-постоянные
631,94
900,41
+268,47
142,48
Уровень издержек обращения к товарообороту
10,43
11,65
+1,22
111,70
Темп изменения издержек обращения
-
11,679
-
-
Относительная экономия (перерасход):
- по сумме, тысяч тенге
-
101,435
-
-
- по уровню издержек
-
1,22
-
-
Рассчитав ряд дополнительных показателей, таких
как уровень издержек обращения к товарообороту, темп
изменения издержек обращения, издержки обращения скорректированные по прошлому
году и относительная экономия (перерасход) издержек обращения, мы составили
таблицу 9, что бы подробно изучить и более наглядно показать, тенденции по
формированию издержек обращения.
Таким образом, в 2011 году, несмотря на
увеличившийся товарооборот, который вёл к увеличению издержек обращения по
сумме, они были снижены по уровню.
В условиях рыночной экономики основным
показателем хозяйственной деятельности торгового предприятия является прибыль.
Это связано с тем, что для предприятия, несущих полную материальную
ответственность за результаты своей торгово-хозяйственной деятельности,
основной целью становится не обеспечение наибольшего объема товарооборота, а
получение максимально возможной прибыли.
Прибыль представляет собой выраженный в денежной
форме чистый доход от предпринимательской деятельности, получаемый как разница
между совокупными доходами и совокупными затратами торгового предприятия.
Наиболее полно экономическая сущность прибыли
торгового предприятия проявляется через выполняемые ею функции.
Она выступает как:
главная цель предпринимательской деятельности и
фактор повышения материальной заинтересованности работников;
мера эффективности торгово-хозяйственной
деятельности;
источник финансовых ресурсов для развития
предприятия и источник увеличения его рыночной стоимости;
источник формирования доходной части федеральных
и местных бюджетов.
Основными задачами анализа финансовых результатов
деятельности предприятия являются: оценка динамики показателей прибыли,
обоснованности образования и распределения их фактической величины; выявление и
измерение действия различных факторов на прибыль; оценка возможных резервов
дальнейшего роста прибыли на основе оптимизации объемов производства и
издержек.
Основное содержание анализа составляют:
- анализ динамики и факторов изменения
структуры формирования финансовых результатов;
- факторный анализ прибыли от
реализации продукции, товаров, работ, услуг.
- расчет показателей оценки
качественного уровня достижения финансовых результатов;
- анализ факторов формирования прибыли
от финансово-хозяйственной деятельности;
- анализ факторов формирования и
распределения общей бухгалтерской прибыли.
Таблица 10 - Анализ прибыли ТОО «SHARAFA» за
2010-2011гг., тыс. тенге
Показатели
2010
г.
2011
г.
2011
к 2010 в %
Отклонение
2011 от 2010 г.
Сумма
В
%
Товарооборот
6526,00
8328,00
127,61
+1802,00
27,61
Валовой
доход
1631,00
2082,00
127,65
+451,00
27,65
В
% к товарообороту
24,99
25,00
100,04
+0,01
0,04
Валовой
доход без НДС
1359,17
1735,00
127,65
+375,83
27,65
В
% к товарообороту
20,826
20,833
100,03
+0,007
0,03
Издержки
обращения
680,65
969,94
142,50
+289,29
42,50
В
% к товарообороту
10,43
11,65
111,70
+1,22
11,70
Балансовая
прибыль
678,52
765,06
112,75
+86,54
12,75
В
% к товарообороту
10,40
9,19
88,17
-1,21
-11,83
Балансовая прибыль по сравнению с прошлым годом
возросла на 86,54 тысяч тенге. На балансовую прибыль в отчетном году
положительно повлиял рост товарооборота на 1802 тысяч тенге.
.3 Процесс управления развитием предприятия в
современных условиях
В рыночной экономике хозяйствующие субъекты,
независимо от форм собственности, сами планируют свою деятельность и
перспективы развития, исходя из разработанных ими социальных и хозяйственных
задач, спроса и предложения товаров и услуг, предполагаемых инвестиций.
Самостоятельно планируемым показателем в числе других стала прибыль и
рентабельность.
В прошлые года основным методом планирования
прибыли был прямой расчет, предполагающий наличие у предприятий однозначной
информации о себестоимости и ценах. Прибыль определялась не как первичный, а
как производственный показатель: в виде разницы между планируемым объемом
реализуемой продукции в оптовых ценах предприятия и ее себестоимостью. В
условиях директивных заданий и стабильных цен такой метод был наиболее точным и
предсказуемым: он не требовал перебора различных вариантов.
Новая хозяйственная ситуация обесценила метод
прямого расчета, сделала его непригодным. Перспективной стала дальнейшая
разработка программного факторного метода планирования. Принципиальные
установки этого метода таковы:
1 Программный метод планирования.
2 Применение достаточно гибких
экономических показателей с определенной степенью отклонения от избранной
величины.
Полный учет информационных изменений.
Использование базовых экономических
показателей за предыдущий год (период).
Четкая система факторов, влияющих на
планируемый показатель.
Выбор оптимальной величины показателя
из ряда вариантов, в результате чего прибыль и рентабельность приобретают
значение исходных целевых показателей на основе которых разворачивается процесс
планирования.
Факторный метод планирования прибыли и
рентабельности включает в себя пять последовательных этапов:
1 Расчет базовых показателей за
предшествующий год.
2 Постановка целей хозяйственной
деятельности на планируемый период.
Программирование индексов инфляции
Расчет плановой прибыли и
рентабельности по вариантам.
Выбор оптимального варианта.
Базовые показатели за предшествующий год - это
отчетные показатели, но скорректированные на условия, действующие к началу года
и сопоставимые с ними, освобожденные от случайных факторов.
На втором этапе предприятие должно определить
целевые варианты путей хозяйствования в следующем году.
Цели должны быть четко сформулированными
согласованными с потребностями рынка и ресурсными ограниченными и в дальнейшем
сгруппированы в факторы.
Такими укрупненными факторами являются:
. Рост (снижение) выручки от реализации
сравнимой продукции в сопоставимых ценах.
. Изменение себестоимости сравнимой продукции.
. Выпуск несравнимой продукции.
. Изменение цен на продукцию предприятия.
. Изменение цен на покупные товарно-материальные
ценности.
. Изменение оценки основных средств и
капитальных вложений предприятия.
. Изменение оплаты труда в связи с инфляцией.
. Изменение прибыли от прочей реализации и
внереализационных операций.
. Изменение стоимости активов предприятия
. Рост (снижение) величины собственного капитала
предприятия.
Таблица 11 - Базовые показатели ТОО «SHARAFA» за
2011г. (тыс. тенге)
Показатели
Величина
показателя
1.
Выручка от реализации продукции (работ, услуг без НДС, акцизов, таможенных
пошлин, тыс. тенге.)
127052,519
2.
Себестоимость реализованной продукции (работ, услуг), тыс. тенге.
104600,577
3.
Прибыль от реализации продукции, тыс. тенге
22451,943
4.
Прочая прибыль, тыс. тенге
1708,240
5.
Валовая прибыль, тыс. тенге
25781,309
1.
Структура себестоимости продукции в процентах: а) материальные затраты в %
б) зарплата с начислениями в % в) амортизационные отчисления в % г) прочие
затраты в %
100
80 15 5 0
2.
Стоимость активов предприятия на конец года, тыс. тенге а) немобильные
активы, тыс. тенге б) материальные запасы и затраты, тыс. тенге в) денежные
и прочие активы, тыс. тенге
130975,451
82763,726 25345,997 22865,728
Приведем сводные данные о целевых установках ТОО
«SHARAFA» в планируемом 2011 году по одному из возможных вариантов.
Предлагаемые данные инфляции на планируемый год предприятием определяются на
основе собственной информации о движении цен и неизменной структуры продукции
или затрат. Важно ввести постоянные наблюдения за индексами цен с выделением
для этого достаточно представительной группы товаров или затрат. При этом даже
несовершенные индексы инфляции лучше, чем их полное отсутствие.
Таблица 12 - Факторы изменения прибыли и
рентабельности в % к базовому году (без учета инфляции) за 2011г.
Факторы
Величина
факторов
1.
Рост выручки от реализации сравнимой продукции (работ, услуг)
+
10,0
2.
Снижение себестоимости
-
0,8
3.
Прирост несравнимой продукции (рентабельность продаж 30%)
+5,0
4.
Снижение прибыли от прочей реализации и внереализационных операций
+20,0
5.
Рост стоимости активов предприятия
+8,0
6.
Финансовый рычаг в планируемом году (отношение стоимости всех активов
предприятия к собственному капиталу)
+2,2
Распределение прибыли выступает одним из
направлений внутрифирменного планирования имеющегося особенно важное значение в
условиях рыночной экономики. Государство не устанавливает нормативов
распределения прибыли, предприятие самостоятельно определяет направление и
пропорции, формирует необходимые ему фонды и резервы.
Чистая прибыль на предприятиях распределяется в
резервный фонд потребления и фонд накопления.
Резервный фонд предназначен для обеспечения
финансовой устойчивости в период временного ухудшения производственно -
финансовых показателей. Он также служит для компенсации ряда денежных затрат,
возникающих в процессе производства и потребления продукции.
Фонд накопления образуется за счет
амортизационных отчислений на полное восстановление основных фондов и части
чистой прибыли указаны в таблице 13.
Таблица 13 - Использование чистого дохода ТОО
«SHARAFA» за 2010-2011гг., (тыс. тенге)
Показатели
2010
г.
2011
г.
2011
г. в % к 2010 г.
Балансовая
прибыль
14565.711
2578131.308
177
Плата
в бюджет
4852.162
8636.848
178
Фонд
накопления
2046.296
2209.910
108
Фонд
потребления
3725.275
6780.001
182
Благотворительные
цели
12752
78552
616
Другие
цели
1697.142
1900.799
112
Прибыль,
оставшаяся в распоряжении предприятия
71885.715
12316.316
171
Система налоговых отношений преследует разные
цели и регулирует отношение в части распределения прибыли предприятия в
2010-2011гг. были введены новые налоги от доходов, в фонд сельского хозяйства,
дорожный фонд, фонд МВД. Все это уменьшило прибыль, остающуюся в распоряжение
предприятия.
Фонд потребления складывается из двух частей:
фонд оплаты труда и выплаты из фонда социального развития. Фонд оплаты труда
является источником оплаты по труду, любых видов вознаграждения и
стимулирования работников предприятия.
Выплаты из фонда социального развития
расходуются на проведение оздоровительных мероприятий, частичное погашение
кредитов за кооператив, индивидуальное жилищное строительство, беспроцентные
ссуды молодым семьям и другие цели, предусмотренные мероприятиями по
социальному развитию трудовых коллективов.
3. Перспективы развития предпринимательства в РК
.1 Методы государственного регулирования и их
роль в повышении эффективности предпринимательской деятельности
Свои регулирующие функции государство выполняет
посредством административных и экономических методов. Для командной экономики
характерно преобладание административных методов регулирования. Система
государственного регулирования рыночной экономики, напротив, базируется на
использовании экономических методов.
Административные, или прямые, методы
регулирования ограничивают свободу выбора хозяйствующего субъекта. Например,
директивные плановые задания по объему и ассортименту производимой продукции
или централизованно установленные цены на товары и услуги - типичные методы
административного регулирования в плановой экономике - лишают предприятие
альтернативного использования ресурсов. В отличие от этого, экономические и
косвенные методы государственного регулирования не ограничивают свободы
предпринимательского выбора. Например, снижение налогов на бизнес или, скажем,
понижение учетной ставки процента являются типичными методами экономического
регулирования, направленного на рост производства и усиление инвестиционной
активности предприятий. Последние увеличивают капиталовложения и объем
производства не потому, что у них нет иного выхода. Они полностью свободны в
выборе производственной программы и инвестиционной политики. Просто снижение
налогов и учетной ставки процента делают рост производства и инвестиций более
выгодными, чем прежде.
Разграничение между административными и
экономическими методами регулирования до некоторой степени условно. Для того
чтобы задействовать любой косвенный регулятор, необходимо предварительное
административное решение соответствующих государственных органов, например
решение об изменении налоговых ставок, о предоставлении налоговых льгот при
продаже Центральным банком государственных облигаций, в этом смысле любые
экономические регуляторы несут на себе печать администрирования. В то же время
любой административный регулятор, прямо принуждая хозяйствующие субъекты
выполнять те или иные действия, одновременно оказывает вторичное косвенное
воздействие на целый ряд сопряженных экономических процессов [31].
Например, административное повышение цен не
только прямо определит их новый уровень, но через цены косвенно окажет влияние
на состояние спроса и предложения, и в этом смысле можно сказать, что любые
административные методы регулирования несут в себе черты, характерные для
экономических, косвенных регуляторов. Тем не менее, рассматриваемый выше
критерий позволяет, как правило, без особых проблем отличать на практике экономические
методы от административных. Разграничение между ними принципиально важно с
точки зрения природы экономических отношений.
Административные методы регулирования
диаметрально противоположны природе рынка, они блокируют действие
соответствующих рыночных регуляторов.
Если предприятию, например, директивно
определены объем производимой продукции и размеры поставок сырья, оно не может
отреагировать на изменение рыночной конъюнктуры путем увеличения или сокращения
выпуска продукции. Чем выше сфера действия административных методов
регулирования, тем уже сфера распространения и ниже эффективность реальных
рыночных отношений.
Экономические методы регулирования, напротив,
адекватны природе рынка.
Они непосредственно воздействуют на конъюнктуру
рынка и через нее, косвенно, на производителей и потребителей товаров и услуг.
Например, увеличение трансфертных платежей
изменяет конъюнктуру рынка потребительских товаров, увеличивает спрос, что, в
свою очередь, способствует повышению цен и заставляет товаропроизводителей
увеличивать объем предложения.
Экономические методы управления действуют, таким
образом, через рынок посредством рыночных механизмов.
Переход от командной экономики к рыночной
сопровождается кардинальными изменениями в системе методов государственного
регулирования, разрушением прежней системы административных методов и созданием
новой системы экономических регуляторов.
Разрушение системы административно - командных
методов управления, блокирующих рыночные механизмы, - необходимое условие
формирования и саморазвития рынка. Демонтаж системы административных
регуляторов знаменует собой начало реальных преобразований на пути к рыночной
экономике. Это не означает, однако, полного отказа от использования
административных методов в переходной экономике [32].
Для того чтобы уменьшить масштабы кризисного
сокращения производства, не допустить катастрофического падения жизненного
уровня населения, государство на первых этапах реформ может, например,
сохранять административный контроль над производством и реализацией небольшой
группы товаров, составляющих основу производственного и личного потребления
нации.
По мере углубления рыночных преобразований,
стабилизации экономической ситуации и овладения экономическими методами
регулирования государство полностью сокращает сферу использования
административных рычагов, не отказываясь в то же время полностью от их
применения.
Даже на завершающих стадиях перехода к рынку и в
условиях сложившейся рыночной экономики административные методы регулирования
имеют немаловажное значение. Они используются, в частности, как средство
антимонопольной политики. Государственные органы директивно определяют цены,
объем и ассортимент продукции или предоставляемых услуг для так называемых
естественных монополий, устанавливают систему административных ограничений,
препятствующих усилению монополизации рынка. Административное регулирование
активно используется с целью защиты прав потребителей и охраны окружающей
среды. Многочисленные стандарты, ограничивающие выбросы вредных отходов
производства, прямые запреты на использование опасных технологий, производство,
реализацию и рекламу вредной для здоровья людей продукции ограничивают свободу
предпринимательства и относятся к административным методам регулирования.
Нередко используются методы регулирования внешнеэкономической деятельности,
например импортные квоты, и т.д.
Важнейшей задачей государства на переходном
этапе является создание целостной системы экономических методов регулирования.
С этой целью все страны, осуществляющие переход к рыночной экономике, проводят
радикальные реформы кредитной и налоговой системы.
Создается традиционная для стран с рыночной
экономикой двухуровневая банковская система, в рамках которой Центральный банк
посредством экономических нормативов осуществляет регулирование деятельностью
широкой сети коммерческих банков. Манипулируя учетной ставкой процента, изменяя
формы обязательных резервов и другие нормативы, установленные для коммерческих
банков, осуществляя операции с ценными бумагами. Центральный банк получает возможность
проводить активную кредитно - денежную политику [33].
Однако было бы ошибкой полагать, что
государственное регулирование заключено в рамки лишь командной или переходной
экономики, наоборот, в пределах рыночной экономики регулирующая роль
государства становится все более необходима. В условиях рынка перед
государством встает трудная задача: с одной стороны, оно с помощью
экономических рычагов должно поддержать и облегчить функционирование рыночной
системы, с другой стороны: не разрушить эту систему излишним воздействием.
Примеры развитых индустриальных стран, таких как США и Франция, свидетельствуют
о том, что достижение такой золотой середины возможно.
В Казахстане, так же как в ряде других пост
социалистических стран, мы сталкиваемся с недооценкой роли государства в
экономике. Недопонимание экономической роли государства мешает разработать
приемлемую концепцию государственной экономической политики. Не секрет, что
реформы у нас проводятся «сверху», и в этом никакой трагедии нет, более того,
это единственно приемлемая форма. Иначе будет разброд, анархия, что, в конечном
счете, ничего, кроме новых разрушений, не принесет. И особенно ответственна
роль государства в переживаемый нами исторический период, получивший название
переходного. Без активной государственной экономической политики невозможно
реформировать экономику.
Экономика Казахстана переживает небывалый в
истории кризис, где переплелись все экономические «болезни». Кризис имеет
объективные причины, и поэтому ни одна пост социалистическая страна не избежала
его. Где-то он оказался менее, где-то более глубоким, чем у нас. Некоторые
ученые убеждены в том, что в этом небывалом кризисе немаловажную роль сыграл и
форсированный отказ пост советских правительств от своих «естественных»
функций. «Разгосударствление», объявленное одним из основных направлений
реформирования экономики, само по себе правильное, но некритически воспринятое,
привело в первые, решающие годы реформ к полной потере управляемости экономики,
в том числе и государственного сектора, который был у нас практически
единственным «легальным» сектором во всей стране.
В современной высокоорганизованной рыночной
экономике практически нет сфер, которые бы как-то не регулировались
государством.
Невозможно в «разовом порядке» сформулировать
весь спектр современной экономической политики применительно к рыночной
системе, которой у нас еще нет. Для нашей страны вопрос может ставиться о
постепенном овладении современными формами и методами государственного
регулирования рыночной экономики, выдвигая на первый план те «вечные» функции
государства, которые и составляют каркас экономической политики государства.
При таком подходе государственная экономическая политика может приобрести
достаточную целеустремленность, надежные ориентиры [34].
Государственная поддержка малого
предпринимательства в Казахстане основывается на республиканском
законодательстве. Регионам же предоставляются небольшие возможности в рамках
своей компетенции конкретизировать общие установки, адаптировать их к
региональным условиям функционирования малого предпринимательства. В настоящее
время регионы вправе разрабатывать и принимать региональные программы развития
малого бизнеса, создавать специальные фонды для его поддержки, определять и
изыскивать для них дополнительные источники финансирования. Региональные власти
могут так же привлекать МП к участию в региональных госзаказах. Однако,
указанных полномочий недостаточно, поэтому в дальнейшем региональным и местным
властям должна быть предоставлена большая свобода для регулирования всех сторон
деятельности МП. В нашей стране роль малого бизнеса
постоянно и неуклонно возрастает. Предпринимательство призвано решить такие
важные проблемы в сегодняшней экономике, как:
значительно и без существенных капитальных
вложений расширить производство многих потребительских товаров и услуг с
использованием местных источников сырья;
создать условия для трудоустройства рабочей
силы, высвобождающейся на крупных предприятиях;
ускорить научно-технический прогресс;
составить позитивную альтернативу криминальному
бизнесу и многие другие.
Согласно советскому законодательству
существовала только одна форма предприятия - государственное предприятие,
которое осуществляло почти все виды хозяйственной деятельности. Так как
средства производства являлись государственной собственностью, другие формы
хозяйствующих субъектов просто не существовали [35].
Принятый в июне 1997 года Парламентом страны
Закон «О государственной поддержке малого предпринимательства» явился важным
шагом на пути экономического развития Республики Казахстан. В нем были
определены основные направления деятельности в этой области и созданы правовые
предпосылки для разработки государственных и региональных программ с
активизацией малого предпринимательства как одного из факторов промышленного
развития. На основании этого закона упрощается процедура
регистрации юридического лица в форме субъекта малого предпринимательства. Под
этим подразумевается: сокращение сроков и платы за регистрацию, перечня
требуемых документов, уменьшение размера уставного капитала [36].
Предпринимательство получило следующие гарантии:
а) не допускается необоснованное вмешательство
должностных лиц государственных органов в хозяйственную деятельность предпринимателей;
б) проверки хозяйственно-финансовой деятельности
предпринимателей производятся уполномоченными государственными органами не чаще
одного раза в год, если иное не предусмотрено действующим законодательством
Республики Казахстан.
Наибольшие льготы предоставлены
предпринимателям, которые занимаются производством (им предоставляется отсрочка
на три года выплат сумм за выкуп земли или ее аренду, они освобождаются от
платы за регистрацию прав на недвижимое имущество в течение трех лет с момента
государственной регистрации и др.).
Закон не только создает благоприятные условия
для традиционных в Казахстане производств, но и закладывает основы для
технологического прорыва в XXI
век.
Решение одного из основных вопросов,
затрагивающих интересы малого предпринимательства, заключается в «установлении
правового режима благоприятствования для субъектов малого предпринимательства,
включающего в себя льготный режим налогообложения, уплаты таможенных пошлин».
Безусловно, нельзя требовать от одного
законодательного акта решения всех назревших проблем. Но данный Закон
характеризует прогрессивные тенденции в законодательной деятельности и вызывает
у представителей малого бизнеса чувство оптимизма.
В канун лета 1999 года Президентом Республики
Казахстан принято распоряжение «О дополнительных мерах по защите прав граждан и
юридических лиц на свободу предпринимательской деятельности».
Необходимость принятия этого распоряжения витала
в воздухе давно, т.к. дальнейшее развитие инициативы граждан по самообеспечению
и созданию для себя и других граждан дополнительных рабочих мест глушится
доморощенным чиновничеством, усердствующем не столь для отчизны, сколько для
себя. Незаконные проверки и придирки со стороны проверяющих с использованием
служебного положения - это факт, который питает коррупцию.
Важнейшей составляющей политики экономических
реформ Казахстана является развитие предпринимательства. Особое значение
приобретает поддержка малого предпринимательства, которое представляет собой
одну из важнейших сфер экономики, где предприятия характеризуются малой
численностью занятых, невысокой капиталоемкостью, несложным управлением.
С развитием малого предпринимательства
связываются надежды на наполнение потребительского рынка, рост занятости,
развитие конкуренции и подъем экономики в целом, расширение социальной базы
проводимых реформ.
Государство осуществляет поддержку малого
предпринимательства по следующим направлениям:
создание льготных условий использования
субъектами малого предпринимательства государственных финансовых, статистических,
материально-технических и информационных ресурсов, а также научно-технических
разработок и технологий;
установление упрощенного порядка государственной
регистрации субъектов малого предпринимательства, лицензирование их
деятельности, сертификация их продукции;
устранение правового режима благоприятствования
для субъектов малого предпринимательства, включающего в себя льготный режим
налогообложения, уплаты таможенных пошлин;
создание системы привлечения и использования
инвестиций, включая иностранные, для поддержки и развития малого
предпринимательства;
принятие специальных программ кредитования
субъектов малого предпринимательства с определением финансовых источников;
предоставление преференций субъектов малого
предпринимательства при размещении государственных закупок на производство
продукции, выполнение работ, услуг;
поддержка внешнеэкономической деятельности
субъектов малого предпринимательства, включая развитие их торговых,
научно-технических, производственных и иных связей с зарубежными партнерами;
организация подготовки, переподготовки и
повышения квалификации кадров для субъектов малого предпринимательства.
На начальном этапе создания субъекты
малого и среднего предпринимательства сталкиваются с рядом организационных
проблем: какой налоговый режим выбрать, куда обратиться по вопросам
финансирования и т.д. Поэтому большая роль на этом этапе отводится
консалтинговым компаниям.
Консалтинговые компании оказывают
услуги субъектам малого и среднего предпринимательства по следующим
направлениям:
правовое обеспечение;
аудит и бухгалтерия;
маркетинговые исследования;
бизнес-планирование;
налоговое законодательство;
таможенные процедуры и т.д.
Услуги консалтинговых компаний являются
дорогостоящими, и не каждый субъект малого и среднего предпринимательства может
себе позволить ими воспользоваться. Рынок консалтинговых услуг не в полной мере
насыщен даже в крупных городах, а в удаленных от центра регионах - практически
полностью отсутствует. Стратегически важным инструментом поддержки малого
предпринимательства является создание специальной инфраструктуры,
обеспечивающей его эффективное развитие. Это бизнес-инкубаторы - структуры,
целенаправленно ориентированные на поддержку малых предприятий, которые
помогают молодому бизнесу вырасти и выжить в стартовый период, и, особенно, в
период наибольшей уязвимости с финансовой точки зрения. Такая поддержка
значительно увеличивает шансы на выживание предприятия и сокращает его затраты
в начальный период. Бизнес-инкубаторы облегчают начинающему предприятию решить
основную задачу - выход на рынок.
Технопарки не достигли финансовой
самостоятельности и нуждаются в поддержке со стороны государства и других
организаций. В настоящее время различаются информационно-аналитические,
маркетинговые, консалтинговые, обучающие центры. В настоящее время в Казахстане
функционирует порядка 44 бизнес-инкубаторов и инновационных центров.
Практически все они были созданы по инициативе местных исполнительных органов и
находятся в стадии своего становления. Бизнес-инкубаторы представляют собой
структуры, размещающие на льготных условиях специально отобранные малые
предприятия на своих площадях и оказывающие им консалтинговые, образовательные,
бухгалтерские и офисные услуги, также услуги по обучению. Поскольку многие
малые предприятия не в состоянии содержать у себя в штате профессионального
юриста и бухгалтера, поэтому услуги, предлагаемые в рамках бизнес-инкубатора за
относительно невысокую плату, являются одной из наиболее эффективных форм
поддержки субъектов малого предпринимательства, в особенности на начальной
стадии их деятельности - таблица 14.
Таблица 14 - Услуги, предоставляемые
бизнес-инкубатором малым предприятиям
Характер предоставляемых услуг
Виды услуг
Предоставление производственных и офисных помещений на льготных
условиях
Аренда офисов, мастерских и производственных площадок;
использование складских помещений, гаражей, конференц-залов, комнат для
проведения переговоров, столовых, кафе и т.д.
Офисные услуги
Предоставление оборудования коллективного использования;
секретарские услуги; пользование информационной базой данных; услуги
переводчика; почтовое обслуживание; рекламные, издательские, полиграфические
и другие услуги общего пользования
Предоставление современных телекоммуникационных средств
Интернет, электронная почта, видеоконференции
Консультативные услуги
Первичные и регулярные консультации специалистов по отдельным
аспектам предпринимательской деятельности; Разработка бизнес-планов,
стратегий маркетинга; Юридические консультации; бухгалтерские услуги;
рекомендации по использованию компьютеров; электронных устройств;
Консультации по источникам финансирования; Научное руководство по
исследовательским разработкам и другие услуги
Услуги по обучению
Основы рыночной экономики; Предпринимательское дело; Менеджмент
и маркетинг; Организация «круглых столов», семинаров; Обмен опытом;
Профессиональные и технические знания
Услуги внешним клиентам
Составление бизнес-планов, экспертиза проектов, оценка
финансовых перспектив и т.д.
Налаживание деловых контактов
Привлечение деловых партнеров и инвесторов; Продвижение проектов
к инвестициям; Налаживание связей с внешними консультантами, поставщиками
сырья, дистрибьютерами и т.д.
Как видно из таблицы 12
бизнес-инкубаторы подготавливают специалистов по различным направлениям,
преподают основы маркетинга, менеджмента, бизнес-планирование, а также
предоставляют услуги по оформлению и получению кредита и лизинговые услуги.
Многие бизнес-инкубаторы не соответствуют
международной практике концепции создания данной формы инфраструктуры: ограничиваются
лишь организацией юридического лица, предоставлением офисных и производственных
помещений и выполняют свое истинное предназначение крайне слабо либо вовсе не
выполняют, что приводит к следующему:
- слабая теоретическая и
практическая подготовка менеджеров и организаторов бизнес-инкубаторов;
отсутствие понимания и должной
поддержки бизнес-инкубаторов со стороны местных органов власти;
ограниченность финансовых средств и
информации.
Существуют технопарки, создаваемые в
основном на базе высших учебных заведений или научно-исследовательских
институтов с целью использования научного потенциала этих вузов и
коммерциализации разработанных технологий через создание и развитие
размещающихся на территории технопарка малых инновационных предприятий.
Таким образом, государство, уделяя большое
внимание развитию малого предпринимательства, для развития экономики в целом с
целью защиты и поддержки субъектов малого предпринимательства устанавливает
законодательным путем определенные льготы для них.
В связи с тем, что дальнейшее
совершенствование системы государственного управления в РК связывается с
передачей ряда функций центральных органов местным исполнительным органам, в
том числе и по непосредственной поддержке малого предпринимательства.
В настоящее время законодательно-нормативная
база, регулирующая развитие малого предпринимательства в Казахстане, включает
более 100 документов, которые по своему содержанию и направленности могут быть
отнесены к следующим пяти группам:
документы декларативного характера (законы,
указы, постановления, концепции, программы, соглашения и др.);
документы по институциональному обеспечению
развития малого предпринимательства - определяющие функции органов
государственного управления в части регулирования названной сферы, а также по
вопросам развития инфраструктуры;
налоговое законодательство;
документы по развитию малого предпринимательства
в регионах, сферах деятельности и отраслях экономики;
Стержневым и консолидирующим общегосударственным
актом в перечисленном списке документов является Закон РК «О государственной
поддержке малого предпринимательства».
3.2 Совершенствование методов управления
предпринимательством в Казахстане
Развитие малого предпринимательства в Республики
Казахстан в последние годы провозглашается как одно из важнейших направлений
государственного регулирования. С ним связываются большие надежды в решении
проблем экономики: развития предпринимательства и торговли, создания класса
мелких собственников, новых рабочих мест, обеспечение платежей в бюджет путем расширения
налоговой базы за счет роста предпринимательской активности.
Также для развития рыночных отношений,
совершенствования круга предпринимательства, а в том числе и малого
предпринимательства играет не малую роль и государство. Ведь государство дает первые
толчки к процветанию того или иного бизнеса. И чтобы этот дальнейший бизнес
процветал и давал плоды не только своему владельцу, но и государству. Нужно
чтобы государство оберегало его от различных преград. В настоящее время
Президент заинтересован в развитии малого и среднего бизнеса в РК, он каждый
раз это подчеркивает в своих посланиях.
Развитие предпринимательства сталкивается со
множеством проблем, в частности это и информационные проблемы, и финансовые, и
институциональные, и образовательные, и государственные (бюрократизм,
коррупция), все эти проблемы решаемы, и я думаю, что в скором будущем наша
страна справится с поставленными перед ней задачами решения этих проблем.
Именно за счет этих решений и будет развиваться экономика нашей страны в целом.
В современных условиях на первый план выдвигается проблема выхода из
экономического кризиса и, на этой основе, ускорения социального и
экономического развития каждого предприятия, объединения, района, отрасли и
республики в целом.
Любая нация гордится плодами деятельности своих
предпринимателей. Но любая нация и каждый ее отдельный представитель гордятся и
своей причастностью к воплощению какой-либо конкретной предпринимательской
идеи. Предпринимательство как одна из конкретных форм проявления общественных
отношений способствует не только повышению материального и духовного потенциала
общества, не только создает благоприятную почву для практической реализации
способностей и талантов каждого индивида, но и ведет к единению нации,
сохранению ее национального духа и национальной гордости.
Совершенствованием в предпринимательской
деятельности можно рассмотреть Стратегический план развития Республики
Казахстан до 2020 года, в котором отмечается, улучшение бизнес-среды.
Государство будет инициировать активные меры, направленные на снижение
стоимости ведения бизнеса как для отечественных предпринимателей, так и для
международных инвесторов. Устанавливая оптимальные рамки административных
процедур и повышая прозрачность их осуществления, государство будет стремиться
к снижению влияния бюрократия и коррупции на важные аспекты делового климата в
Казахстане. В следующей таблице 15 показаны цели по улучшении бизнес-среды
Казахстана.
В настоящее время в Республике Казахстан в этой
сфере занято около 1 млн. человек. Предприятия малого и среднего
предпринимательства формируют 11 % бюджета страны, их доля в ВВП составляет
17%, устойчиво и увеличивается объем инвестированных в них средств. По доле в
ВВП малое и среднее предпринимательство занимает II
место, после нефтяного сектора. Достигнутый уровень формирования малого и
среднего предпринимательства по-прежнему требует изучения проблем его
становления и роста: разработки эффективных и гибких методов оценки, анализа,
управления и прогнозирования перспектив развития.
Таблица 15 - Стратегические цели по улучшению
бизнес-среды в Республике Казахстан
к
2020 году
-отечественные
и иностранные инвестиции в не сырьевые секторы экономики (обрабатывающая
промышленность, переработка сельскохозяйственной продукции, услуги) увеличатся
не менее чем на 30%; -доля прямых иностранных инвестиций в ВВП
увеличится на десять процентных пунктов; -доля малого и среднего бизнеса в
ВВП увеличится на 7-10%; -диверсифицируются источники инвестиций (10 основных
стран-инвесторов с долей каждой 5 % и более); -Казахстан войдет в число 50
стран с наилучшими показателями по рейтингу Всемирного банка «Легкость
ведения бизнеса»; - Казахстан займет позицию в числе первой одной трети стран
в рейтинге Transparency
International по
индексу восприятия коррупции
к
2015 году
-показатели
Казахстана по рейтингу Всемирного банка «Легкость ведения бизнеса» улучшатся
на семь позиций по сравнению с 2011 годом; -операционные издержки, связанные
с регистрацией и ведением бизнеса (снизятся на 30% по сравнению с 2011 годом
В программе стратегического развития Казахстана
до 2030 года подчёркивается, что именно молодёжи предопределено вывести страну
на передовые позиции в Азии. Эта задача будет невыполнима без нового поколения
предпринимателей - новаторов, не имеющих стереотипов мышления предыдущей эпохи.
Традиционная коммунистическая модель общественного развития всегда базировалась
на необходимости подавления предпринимательского духа в обществе и
предпринимателя как носителя такого духа. Мы уже достаточно отчетливо осознали,
что, оказывается, мало провозгласить тезис, разрешающий предпринимательство,
что мало принять какие-то законы, способствующие этому. Необходимо чтобы они
выполнялись на практике. Всеобщее неприятие предпринимательства постепенно
переходит в осознание необходимости создания условий для его быстрейшего и
эффективного развития. За предпринимательством в Казахстане будущее, процесс
накопления критической массы неизбежно приводит к "предпринимательскому
буму". Поэтому на данном этапе чрезвычайно важно изучить поведение
предпринимателя, чтобы впоследствии не допускать ошибок, сделанных ранее. В
данной работе идёт речь о предпринимательстве, о его сущности, видах,
субъектах, развитии, государственной поддержке и т.д.
Развитие малого и среднего предпринимательства
позволяет активизировать процесс инновационного производства, который направлен
на внедрение нового технологического оборудования, передовой технологии,
позволяющей повысить конкурентоспособность производства и пополнить
потребительский рынок широким ассортиментом качественных товаров и услуг.
Предприятия среднего и малого предпринимательства играют ключевую роль в
экономическом развитии страны.
Так, на сегодняшний момент зарегистрировано
около 741 тысячи субъектов малого предпринимательства, из них порядка 200 тысяч
- юридические лица. Численность занятых в малом и среднем бизнесе достигла 1,8
млн. человек, их количество постоянно растет. Высоким остается уровень
самозанятого населения (иначе говоря, теневого бизнеса - до 45%). На 1000
жителей в Казахстане приходится только около 10% официально занятых собственным
делом с образованием юридического лица, около 70% субъектов имеют занятость
менее 6 человек. Следует отметить неравномерное развитие малого бизнеса и
территориально. Лидеры: Южно-Казахстанская область, Алматы (юридические лица -
79 тысяч + 60 тысяч индивидуальные предприниматели), Астана - в столице
действует почти половина субъектов малого предпринимательства. При этом на
западе республики - лишь 10-11% от общего количества.
Исследования, проведенные общественными
организациями предпринимателей, показали, что 65% опрошенных предпринимателей
считают крайне необходимым:
уменьшить налоговую нагрузку, сократить и
упорядочить налоговую и статистическую отчетность, количество проверок;
решить проблемы коррумпированности чиновников.
Кроме того, 35% респондентов считают, что нужно:
Обеспечить доступ к финансовым ресурсом,
максимально снизить процентные ставки. В наши дни взять хоть какой-то реальный
кредит в коммерческих банках для развития своего дела субъектам малого и
среднего бизнеса практически невозможно. Вот почему многие из них, не успев
начать деятельность, сворачивают ее.
Что касается инфраструктуры поддержки и развития
малого и среднего бизнеса в Казахстане. Она есть: государственная, специальная,
частная в лице общественных организаций. По мнению директора учреждения «Центр
обслуживания предпринимателей «Секрет+Сервис» Владимира Ермакова их ситуация на
сегодняшний день такова:
. Все объекты инфраструктуры необходимы и
полезны, если работают в системе, но особенно нужна производственная, на
местах, в сельской местности.
. Несмотря на нормы закона о частном
предпринимательстве, большинство объектов инфраструктуры все еще недоступны для
начинающих предпринимателей, оторваны от их нужд.
. Государственные институты инфраструктуры слабо
взаимодействуют с региональными и отраслевыми объединениями и ассоциациями
предпринимателей, нет координации. В результате выделяемые государственные
средства распыляются.
В сфере предпринимательства нужно добиваться повышения
правовой, налоговой культуры не только предпринимателей, но и госслужащих,
уровня обслуживания в государственных органах [38].
Итак, бесспорно поддержка и развитие
предпринимательства, особенно малого и среднего бизнеса, одно из приоритетных
направлений социально-экономической политики нашего государства. Это закреплено
и в послании президента народу Казахстана по развитию предпринимательства и
стабилизации экономики. В послании говорится, что ядром диверсификации будет
предпринимательство.
Именно предприниматели, являются движущей силой
модернизации экономики. В этой связи Правительству с 2010 года было поручено
внедрение единой бюджетной программы по развитию предпринимательства в
регионах. Она называется «Дорожная карта бизнеса Казахстана -2020».
Целью этой программы создание постоянных рабочих
мест за счет развития нового слоя предпринимательства в регионах, прежде всего,
малого и среднего бизнеса.
Использование средств этой программы
осуществляется по следующим направлениям:
субсидирование процентной ставки по кредитам;
частичное гарантирование кредитов малому и
среднему бизнесу;
сервисная поддержка ведения бизнеса;
переподготовка кадров и повышение квалификации,
молодежная практика и социальные рабочие места.
«Дорожная карта бизнеса - 2020» открывает новые
возможности, как для предпринимательства, так и для банков и инвесторов по
финансированию несырьевых проектов.
Известно, что в развитых странах с рыночной
экономикой на долю малого и среднего бизнеса приходится 40-80 процентов
валового внутреннего продукта. Этот сектор также обеспечивает занятость
большинства населения развитых стран. В своем Послании народу «Новое
десятилетие - новый экономический подъем - новые возможности Казахстана»
Президент Нурсултан Назарбаев подчеркнул, что предпринимательство должно быть
движущей силой экономики нашей страны.
«Мы хотим видеть мощный предпринимательский
класс, готовый брать на себя риски, осваивать новые рынки, внедрять инновации.
Именно предприниматели являются движущей силой модернизации экономики», - сказал
Президент [39].
Для успешного развития малого и среднего
предпринимательства государство создает необходимую законодательную базу,
оказывает финансовую и другую поддержку предприятиям данного сектор. В
соответствии с поручением Главы государства, к 2020 году Казахстан должен войти
в число 50-ти стран с самым благоприятным бизнес-климатом. Это, безусловно,
будет способствовать увеличению доли МСБ в общих объемах производства.
Президентом дано поручение Правительству с 2010 года начать реализацию единой
бюджетной программы по развитию предпринимательства в регионах - «Дорожной
карты бизнеса-2020».
Средства государственного бюджета, которые будут
выделены на реализацию «Дорожной карты бизнеса-2020», будут использованы, в
первую очередь, для субсидирования процентной ставки по кредитам и для
частичного гарантирования кредитов предприятиям малого и среднего бизнеса.
Кроме того, государство будет заниматься сервисной поддержкой бизнеса,
организовывать подготовку и переподготовку кадров, молодежную практику.
Таким образом, «Дорожная карта бизнеса - 2020»
открывает новые возможности, как для предпринимательства, так и для банков и
инвесторов по финансированию несырьевых проектов.
Одной из ближайших задач, поставленных
Президентом в Послании, является обеспечение потребностей строительства на 80
процентов отечественными стройматериалами.
Следует отметить, что меры, принимаемые
Правительством в рамках ранее утвержденных программ, обеспечили в 2009 году,
несмотря на негативное влияние кризиса, рост предпринимательства в Казахстане.
Так, количество активных субъектов малого и
среднего предпринимательства в 2009 году увеличилось на 5,3 процента в
сравнении с 2008 годом и составило 743 473 единицы.
В 2009 году в рамках Антикризисной программы
было выделено 127 миллиардов тенге. По состоянию на 1 января 2010 года банками
второго уровня профинансировано 2466 проектов на сумму 136,7 миллиарда тенге. В
ходе реализации этих проектов создано и поддержано 3 083 рабочих места.
Во исполнение поручений Главы государства об
улучшении условий для развития малого и среднего предпринимательства, в июле
прошлого года были приняты поправки в законодательство, сокращающие количество
проверок, упорядочивающие их проведение государственными органами.
Проведена инвентаризация нормативных актов,
регулирующих выдачу разрешительных документов. Ожидается, что
лицензионно-разрешительный документооборот теперь уменьшится примерно на 880
тысяч единиц. Соответствующий законопроект будет внесен в Мажилис Парламента в
первом квартале текущего года.
Все вышеперечисленное позволило укрепить позиции
Казахстана в различных международных рейтингах. Например, в рейтинге «Doing
business» 2010 года, проведенном Всемирным банком, Казахстан поднялся на 63-ю
позицию из 187 стран. В 2008 году наша страна занимала 70-е место, а в 2007
году - 80-е место. В рейтинге конкурентоспособности стран IMD World
Competitiveness Yearbook 2009, опубликованном 20 мая 2009 года Центром по
изучению мировой конкурентоспособности Международного развития менеджмента,
Казахстан занял 36-е место, поднявшись на 3 позиции по сравнению с предыдущим
годом. В рейтинге ВЭФ, который был опубликован 8 сентября 2009 года, Казахстан
занял 67 место, потеряв лишь одну позицию по сравнению с результатами 2008
года.
Как сообщалось на заседании Правительства 9
января, Правительством ведется разработка четырех бюджетных программ в
поддержку Программы форсированной индустриализации: «Дорожная карта
бизнеса-2020» - для развития предпринимательства в регионах; «Экспортер-2020» -
для стимулирования несырьевого экспорта; «Производительность-2020» - для
технологической модернизации и повышения производительности экономики;
«Инвестор-2020» - для привлечения крупных инвесторов.
Кроме того, в ближайшие два года Правительством
будет вестись работа по формированию правовой базы Единого экономического
пространства таким образом, чтобы максимально учесть и защитить интересы
отечественных товаропроизводителей.
Также одной из программ по совершенствованию
управления предпринимательской деятельностью является Концепция развития
предпринимательства в Республике Казахстан на 2010-2015гг. (далее - Концепция)
разработана в целях реализации поручений Президента Республики Казахстан
Назарбаева Н.А., изложенных в Послании Главы государства народу Казахстана от 6
марта 2009 года «Через кризис к обновлению и развитию».
Основная цель концепции - дальнейшее
совершенствование поддержки благоприятствующей институциональной, нормативной,
административной и финансовой среды, которая будет поддерживать развитие
предпринимательства в Казахстане.
Задачами политики развития предпринимательства
являются:
- развитие и защита частной собственности и
свободы конкуренции как основ развития предпринимательства,
создание рабочих мест и поддержка уровня
занятости в секторе МСБ, вследствие стабильности основ экономического развития
страны;
развитие знаний и умений предпринимательства как
следствие улучшения качества экономического и делового образования,
предоставляемого как общественными, так и частными структурами;
диверсификация и преодоление региональных и
отраслевых дисбалансов через улучшение доступа к информации, административных
услуг и снижение затрат по сделкам и „работу с правительством” (т.е. расходов
на соблюдение законодательства и отчетность);
продвижение иностранных инвестиции и интернационализации
МСБ.
Для достижения указанных целей необходимо:
выявление основных факторов, сдерживающих
развитие предпринимательства в Республике Казахстан, и путей их преодоления;
совершенствование основных направлений
приоритетной государственной поддержки малого предпринимательства в Республике
Казахстан: финансово-кредитного, налогового, нормативно-правового,
инфраструктурного, информационного, страхования субъектов предпринимательства
(далее - СМП);
устранение административных барьеров в сфере
предпринимательства.
Концепция включает в себя:
результаты анализа деятельности СМП, на основе
чего сделан вывод в Республике Казахстан сформирована система государственной
поддержки предпринимательства, разрабатываются ее новые направления. Развитие
малого предпринимательства относится к числу приоритетных
социально-экономических задач, при этом основными являются институциональные и
организационные механизмы ее решения.
необходимость разработки и реализации политики
государственной поддержки МСП органами местного самоуправления, подчеркивается
важность и указываются пути преодоления факторов, сдерживающих развитие
предпринимательства в Республике Казахстан.
приоритетные направления укрепления
взаимодействия общества, органов государственной власти и бизнеса [40].
Из этого следует, что свои регулирующие функции
государство выполняет посредством административных и экономических методов. Для
командной экономики характерно преобладание административных методов
регулирования. Система государственного регулирования рыночной экономики,
напротив, базируется на использовании экономических методов. Государственная поддержка малого предпринимательства в
Казахстане основывается на республиканском законодательстве. Регионам же
предоставляются небольшие возможности в рамках своей компетенции
конкретизировать общие установки, адаптировать их к региональным условиям
функционирования малого предпринимательства. В настоящее время регионы вправе
разрабатывать и принимать региональные программы развития малого бизнеса,
создавать специальные фонды для его поддержки, определять и изыскивать для них
дополнительные источники финансирования.
Заключение
Становление и развитие предпринимательства в
Казахстане происходило в сложных и не всегда благоприятных
социально-экономических условиях транзитного периода, на фоне серьезного
макроэкономического кризиса и снижения жизненного уровня людей. Процесс
формирования негосударственного сектора экономики и сейчас сталкивается с целым
рядом трудностей объективного и субъективного характера, препятствующих его
динамичному развитию.
В настоящее время многое говорится о возрождении
Казахстанского предпринимательства. Однако, если быть точным, то, что сегодня
происходит в социально-экономической жизни Казахстана, есть попытка вторичного
возрождения предпринимательства в нашей стране. Основа для становления и
развития предпринимательства была заложена еще в ходе реализации
государственных программ развития и поддержки предпринимательства, начиная с
1992 года. Сегодня предпринимательская деятельность в Казахстане бурно
развивается, основываясь на государственной поддержке ее роста. Решение
важнейших проблем, обеспечивающих развития предпринимательства заложено в
Государственной программе развития и поддержи предпринимательской деятельности,
утвержденной Указом Президента РК от 7 мая 2001г. №597. Одним их приоритетов,
обозначенных в Указе Президента РК «О мерах по реализации стратегии развития
Казахстана до 2030 года», «Стратегия - 2030», «Стратегическое планирование -
2020», а также в «Стратегии - 2050» является развитие инфраструктуры поддержки
предпринимательства в стране.
Развитие предпринимательства сталкивается со
множеством проблем, в частности это и информационные проблемы, и финансовые, и
институциональные, и образовательные, и государственные (бюрократизм,
коррупция), все эти проблемы решаемы, и я думаю, что в скором будущем наша
страна справится с поставленными перед ней задачами решения этих проблем.
Именно за счет этих решений и будет развиваться экономика нашей страны в целом.
В современных условиях на первый план выдвигается проблема выхода из
экономического кризиса и, на этой основе, ускорения социального и
экономического развития каждого предприятия, объединения, района, отрасли и
республики в целом.
Республика Казахстан вступила в такой переломный
период, когда все предприятия перешли к рыночным отношениям. Поэтому сейчас,
как никогда раньше нужно разрабатывать новые подходы к управлению
производственно-хозяйственной деятельности предприятий, чтобы способствовать
резкому повышению эффективности производства и тем самым обеспечить улучшение
жизни каждого человека и всего населения в целом. Эти положения важны сейчас
для всех отраслей народного хозяйства и предприятий и объединений, так как
проблемам управления деятельностью этих предприятий в условии рыночной
экономики до сих пор недостаточно было уделено внимания. Между тем без коренной
перестройки методов управления деятельностью предприятий в соответствии с
положениями рыночной экономики невозможно достичь больших
производственно-хозяйственных результатов, и в итоге не может быть и речи об
ускорении темпов экономики Республики Казахстан в целом. В разработку
теоретических и методических вопросов управления предпринимательской
деятельностью предприятий и объединений с помощью методов управления деятельностью
предприятий в соответствии с положениями рыночной экономики невозможно достичь
больших производственно-хозяйственных результатов, и в итоге не может быть и
речи об ускорении темпов экономики РК.
Развитию малого бизнеса как мы пронаблюдали, препятствует
несовершенная система налогообложения, отсутствие надежных правовых гарантий,
явная противоречивость отдельных нормативно-правовых актов, финансовые
трудности с получением банковского кредита для открытия предприятия, их
функционирования? Сложность с арендой и приобретением помещений? Их высокая,
нередко недоступная цена для высокого развития малого бизнеса? Для этого прежде
всего нужно:
установить правовой режим благоприятствования в
области налогообложения, так как влияет косвенным образом на формирования
прибыли и доходности субъектов малого бизнеса;
поиск и вовлечения в эти процессы новые
прогрессивные формы и методы организации финансовой поддержки (прямого
финансирования и бюджетного софинансирования);
важной формой государственной поддержки малого
бизнеса является их привлечение к системе гос. заказа;
для того чтобы стало больше производственных
предприятий необходимо стимулировать крупное предприятие к организации.
Из этого можно сделать вывод, что от развития
малого бизнеса будет зависеть процветание страны в целом. Поэтому нужно
подумать государству о поддержке малого бизнеса в Республике Казахстан и
осуществлять для этого законодательную основу. Если будет развиваться малый
бизнес значит Казахстан выйдет на мировую арену, как государство со стабильной
рыночной системой и граждане Казахстана будут жить в процветающей стране.
Видимо, было бы неверно соглашаться с распространенным тезисом о том, что
будущее Казахстана - за предпринимательством. Будущее Казахстана - за всеми
нами и во многом будет определяться нашей способностью выработать эффективную
концепцию бытоуложения. Но будущее Казахстана - и за предпринимателями. Поэтому
требуется профессиональный подход каждого, кто решил заняться этой формой
экономической деятельности, к исполнению своих предпринимательских функций.
В генезисе предпринимательства особую роль
приобретает её геоэкономический статус. Предпринимательство в системе
геоэкономики усиливает общие тенденции в развитии глобализации, что проявляется
в следующем:
– растущей интеграции бизнес-структур и
формировании на этой основе особой корпоративной сети взаимодействия;
– обеспечении укрепления рыночной модели
хозяйствования через продвижение и использование прогрессивных организационных
и финансовых инструментов;
– расширении информационного и
инвестиционного пространства для реализации интересов бизнес-структур.
Обобщение параметров развития сферы
предпринимательства в отечественной экономике позволяет констатировать, что в
современных условиях она заняла в ней весомое место. В то же время есть
достаточно широкий потенциал для её внутренней структуризации в русле освоения
новых технологий, повышающих конкурентоспособность отечественной продукции на
рынках товаров и услуг ближнего и дальнего зарубежья. Рационализация инновационно-предпринимательского
ресурса, на наш взгляд, является важным инструментом регулятивной среды,
адаптируя различные бизнес-структуры к новым стандартам хозяйствования.
Подводя итог вышесказанному следует отметить,
что отличительная черта в развитии предпринимательства в Республики Казахстан
то, что оно рассматривается как долговременный, один из ключевых факторов
развития экономики.
Список использованной литературы
1 Гайнутдинов Э.М. Основы
предпринимательства. Учебное пособие. - Минск. - Высшая школа. - 2000. - 352с.
Бусыгин А.В.
Предпринимательство. Основной курс т.1. - М. -Экономика. - 2004. - 291с.
Гамарник Г.Н. Управление
экономикой Казахстана. Учебное пособие. -Алматы. -Қазақ
әдебиеті. - 2002.
- 259с.
4 Кантарбаева
А.К.
Предпринимательство. Курс лекций. Институционально-эволюционный
подход. -Алматы. -Раритет. - 2000. - 185с.
Дабаев А. Законы страны и
развитие предпринимательства // Финансы Казахстана. - № 6. - 2000. - С.27-32.
6 Стратегия
индустриально-инновационного развития Республики Казахстан на 2003-2015гг. Указ
Президента Республики Казахстан от 17.05.03г. № 1096
7 Асаул А.Н. Организация
предпринимательской деятельности. Учебник. -Москва. -Изд. «Питер». -2005.
-421с.
Чапек В.П., Атаев М.К.,
Елоев Ю.Т. Экономика малого предпринимательства. Учебное пособие. - Москва. -
Изд. «Феникс». - 2009. - 381с.
Горфинкель В., Поляк Г.,
Швандара В.А. Организация предпринимательской деятельности. Учебник. - Москва.
- Изд. Юнити-Дана. - 2010. - 583с.
10 Войтов А.Г. Экономика. Общий
курс. - Москва. - Изд. Лидер. - 2009. - 256с.
Мамыров Н.К. Основы
предпринимательства. Учебное пособие. -Алматы. -Экономика. -Алматы. - 2002. -
176с.
12 Мукан Д. Проблемы развития
малого бизнеса и пути их решения // Экономика и статистика. - 2000. - № 4. -
С.74-82.
13 Под редакцией Булатова А.С.
Экономическая теория. Учебник, 2-е издание. - Москва. - Экономические науки. -
2003. - 482с.
14 Грачев И. Развитие малого
предпринимательства. Монография. - Москва. - Деньги и кредит. - Москва. - 2007.
- 246с.
15 Горфинкель В.Я. Предпринимательство.
- М. - Банки и биржи. - 1999. - 248с.
16 Сапаргалиев М.С. Малый бизнес
сегодня // Финансы Казахстана. - 2000. - №6. - С.14-20.
17 Усембаев К.Е. Современное
состояние малого бизнеса в РК // Экономика и статистика. - 2004. - №4. -
С.9-15.
Калиниченко И.А. Психология
предпринимательства. Курс лекций. - Москва. - Изд. Феникс. - 2010. - 219с.
19 Якуткина Р. Малый и средний
бизнес // Международный деловой журнал KAZAKHSTAN.
- 2008. - № 5. - С.25-31.
Окаев К.О., Смагулова Н.Т.
и др. Предпринимательство в Республике Казахстан. Учебное пособие.-Алматы.
-Экономика. - 2000. - 241с.
Кошанов А.К., Мухамеджанов
Б.Г., Бектемисова С.Т. Формирование частного предпринимательства в условиях
перехода к рынку. - Алматы. - Институт экономики НАН РК, Конгресс предпринимателей
Казахстана. - Алматы. - 1995. - 468с.
22 Кадзума Татеиси. Вечный дух
предпринимательства. Практическая философия бизнесмена. - Москва. -Деловая
литература. - 1997. - 319с.
23 Тукаев А. Анализ развития малого
бизнеса в Казахстан // Аль-Пари. - Алматы. - 2008. - №2. - С.54-61.
24 Хизрич Р., Питер М.
Предпринимательство, или как завести собственное дело и добиться успеха. -
Москва. -2001. - 145с.