Дипломная работа: Внедрение современных технологий на предприятиях нефтяной и газовой промышленности (на примере ООО "Газпром межрегионгаз")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
12
в большинстве случаев имеют худшие горно-геологические и
географические параметры, их разработка требует повышенных
капитальных, эксплуатационных и транспортных затрат, о чем
свидетельствуют данные таблицы 3. (Приложение 3) Для компенсации
падения добычи нефти на эксплуатируемых месторождениях необходимо
освоение как новых месторождений в регионах с неразвитой или
отсутствующей инфраструктурой, так и не вовлеченных в разработку
запасов худшего качества в освоенных регионах.
В качестве дополнительного негативного фактора следует отметить и
тот факт, что конъюнктура нефтегазового рынка оказывает существенное
влияние на финансовые показатели деятельности российских нефтегазовых
компаний. Рентабельность отрасли снизилась, инвестиции в новые проекты
падают, но долговая нагрузка российских мейджеров сохраняется на
приемлемом уровне.
Среди важных внутренних факторов, оказавших значительное
влияние на развитие отечественного НГК следует отметить тот факт, что
2016 г. в нефтяном секторе произошла консолидация государственных
активов в результате покупки государственной компанией «Роснефть»
контрольного пакета акций государственной компании «Башнефть». В связи
с этим рыночная доля «Роснефти» существенно выросла. В 2016 г. доля
«Роснефти» (включая «Башнефть») в общероссийской добыче нефти
достигла 38,6%. Соответственно увеличилась и доля на рынке крупнейших
ВИНК: на долю 5 крупнейших компаний («Роснефть», «ЛУКОЙЛ»,
«Сургутнефтегаз», «Газпром» и «Татнефть») в 2016 г. пришлось 80,4%
добычи нефти. Сектор малых и средних нефтедобывающих компаний
остается развитым относительно слабо. На компании с объемом добычи
нефти до 2,5 млн. т. в год (до 50 тыс. барр. в сутки) в России приходится
лишь 3% добычи (для сравнения: в США, где сектор малых и средних
нефтедобывающих компаний продемонстрировал свою эффективность,
13
доля компаний с объемом добычи до 50 тыс. барр. в сутки в общей добыче
нефти составляет 46%). [27, с. 30]
При этом по состоянию на 01.01.2017 г., количество организаций,
осуществляющих добычу природного и попутного нефтяного газа на
территории страны увеличилось на 11 до 268 организаций. Из них
16 предприятий - структуры группы Газпром, 85(+4) - входит в структуру
нефтяных ВИНК, 5(+1) - принадлежат ПАО «НОВАТЭК», 159(+6) -
являются независимыми производителями и 3 - работают на условиях
соглашения о разделе продукции (СРП).
Важной тенденцией развития отечественного НГК продолжает
оставаться рост доли государства. [26, с. 19]
Помимо изложенного, в числе существенных проблем нефтегазовой
отрасли России, как отмечают В.В. Калинов и Е.В. Бодрова, необходимо
также отметить:
- рост себестоимости добычи нефти на новых месторождениях;
- ухудшение качества запасов нефти, снижение объемов разведочного
и эксплуатационного бурения;
- низкий коэффициент извлечения нефти;
- высокую капиталоемкость поддержания и наращивания добычи, при
изымании значительной части прибыли от повышения цен на нефть;
- высокую степень износа трубопроводных мощностей. [16, с. 135]
В ряду негативных факторов значительная часть авторов указывает и
на недостаточную проработанность государственной политики
в нефтегазовой сфере.
Текущее состояние, проблемы и тенденции отечественного НГК
обуславливают и дальнейшие прогнозы, и перспективы его развития.
Во-первых, ряд авторов отмечает, что в условиях избыточного
предложения нефти в 2016-2017 гг., обусловленного в т.ч. ростом добычи
нетрадиционных запасов, падение цен на нефть ухудшило прибыльность
14
отрасли и привело к резкому сокращению новых инвестиций
в производство. [21, с. 119] Это усилит вероятность глобального кризиса
предложения нефти с 2018 года и далее. Более половины мировых запасов
нефти достигли своего пика добычи и в настоящее время являются
послепиковыми. Открытие нефтяных месторождений упало до рекордно
низкого уровня, поскольку компании продолжали сокращать расходы,
а прирост добычи за счет новых нефтяных проектов был самым низким за
последние 70 лет. ????
Во-вторых, в конце 2016 г. на СПбМТСБ состоялся запуск торгов
поставочными фьючерсными контрактами на российскую экспортную
нефть «Юралс». В 2017 г. торговля фьючерсами набирала дальнейшие
обороты. В перспективе, по мере признания контракта и на основе
привлеченной ликвидности, возможен запуск фьючерсов
с альтернативными валютами котировок: российский рубль, евро, юань.
[26, с. 29]
В-третьих, в перспективе мировой спрос на нефть будет расти, что
позволяет России сохранить и даже увеличить текущие объемы нефтяного
экспорта. При этом изменение географической структуры мирового спроса
на нефть делает необходимыми диверсификацию направлений экспорта
нефти, расширение инфраструктурных возможностей увеличения ее
поставок в восточном направлении.
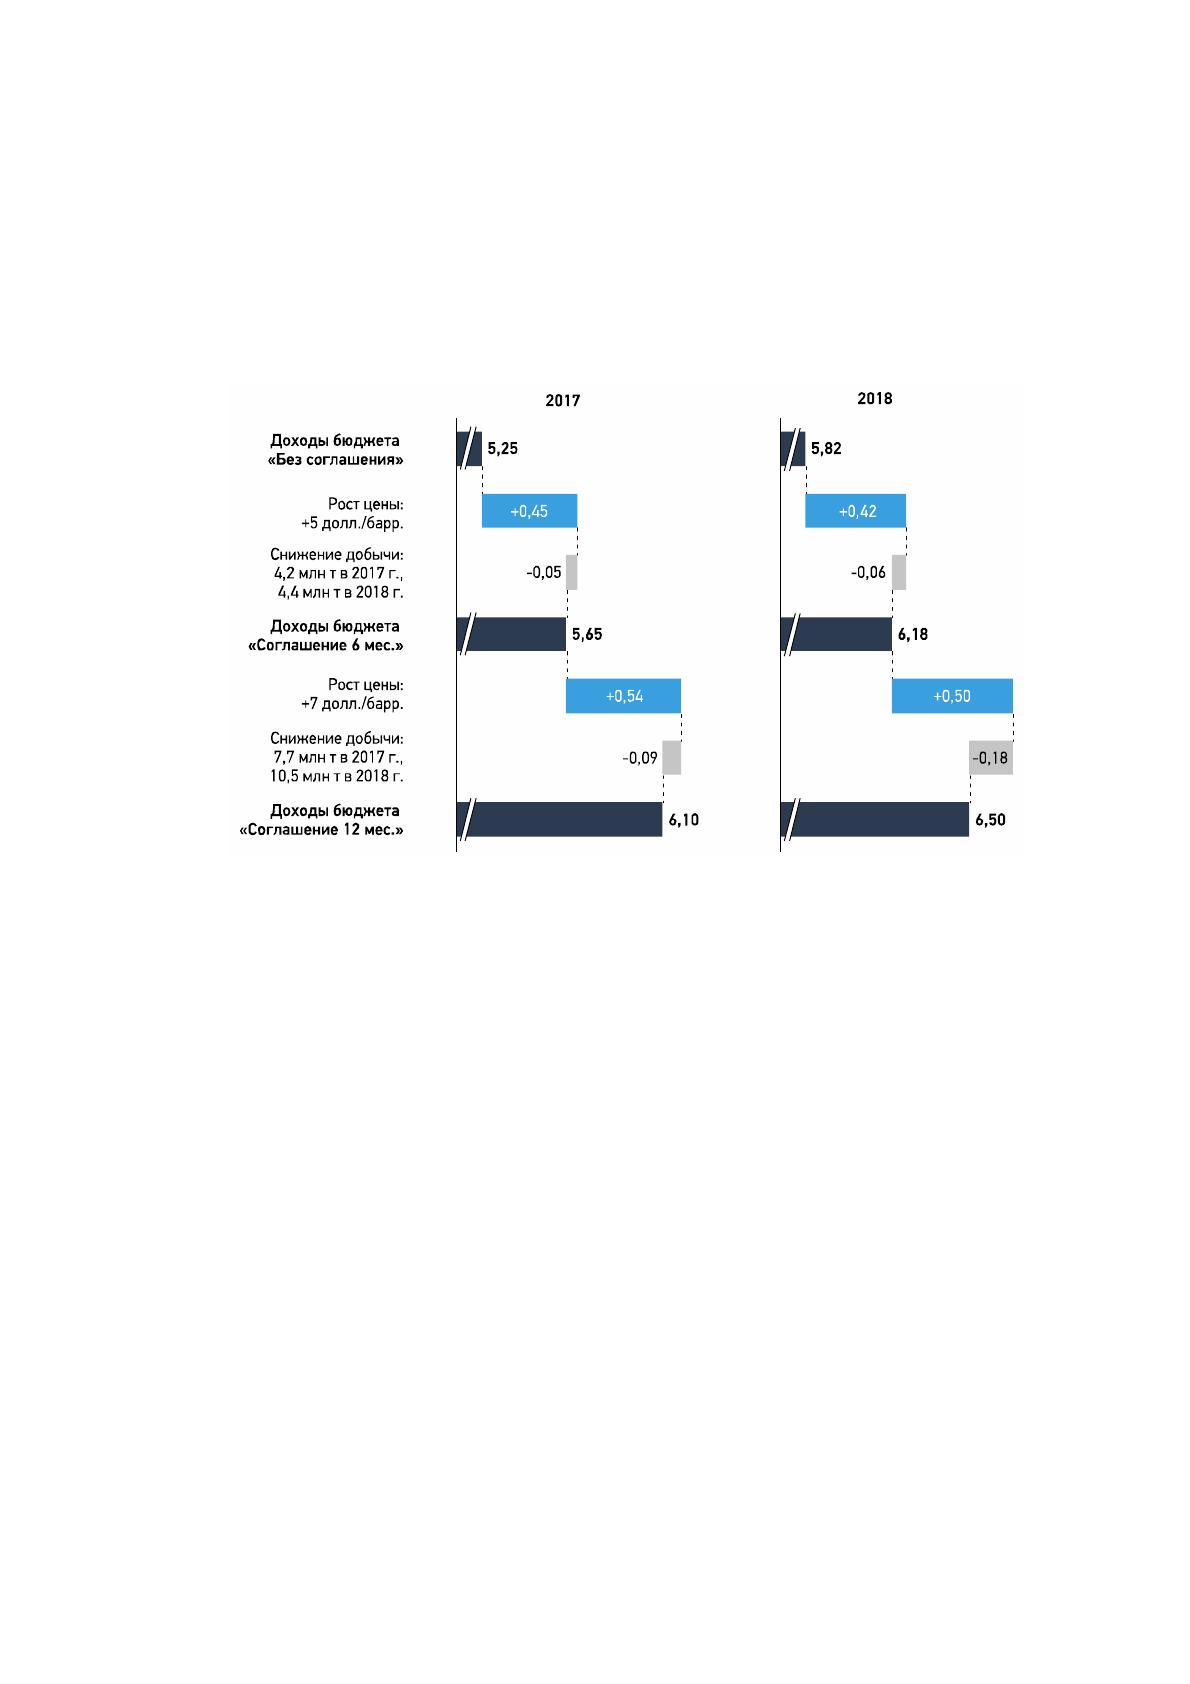
В-четвертых, в 2017 г. в сценарии «Соглашение 12 месяцев»
ожидается рост цены на нефть Brent до 55 долл./барр. (Urals до
53 долл./барр.), этот фактор определит рост доходов бюджета
на 1,9 трлн. руб., а укрепление рубля уменьшит этот эффект на 0,9 трлн.
руб. Таким образом, основным фактором увеличения нефтяных доходов
бюджета в 2018 г. является рост цены на нефть, который в значительной
степени обеспечен заключением соглашения с ОПЕК о сокращении объемов
производства.
15
В результате, по оценке ряда отечественных специалистов, как видно на
рис. 2, в 2018 г. доходы бюджета от соглашения с ОПЕК значительно
превысят потери от сокращения добычи. Однако, поскольку сокращение
будет больше, то и дополнительные доходы бюджета снизятся
по сравнению с 2017 г. [27, с. 52]
Рис. 2. Изменение доходов консолидированного бюджета в различных
сценариях соглашения с ОПЕК в 2017-2018 гг., трлн руб.
В-пятых, на взгляд целого ряда отечественных авторов, дальнейшее
развитие нефтяного сектора требует дальнейшего совершенствования
необходимых налоговых условий. [30, с. 229] Прежде всего, следует
завершить структурную реформу системы налогообложения этого сектора,
включающей поэтапное снижение экспортных пошлин на нефть
и нефтепродукты (вплоть до их полной отмены) и повышение НДПИ. Такая
реформа сократит субсидирование нефтеперерабатывающего сектора
и создаст реальные стимулы к его модернизации и повышению глубины
переработки нефти. Одновременно это сократит субсидирование Россией
других стран ЕАЭС и усилит стимулы к повышению эффективности
использования нефти внутри страны.
16
Для новых месторождений представляется целесообразным введение
специального налога на дополнительный доход (НДД), который обеспечит
как изъятие генерируемой природной ренты, так и необходимые условия
для инвестиций. В отличие от НДПИ и экспортной пошлины, основанных
на показателях валового дохода, НДД основывается на чистом доходе
и является существенно более гибким инструментом налогообложения.
НДД автоматически приводит налоговую нагрузку в соответствие
с условиями добычи нефти на каждом конкретном месторождении.
Тем самым создаются необходимые условия для инвестиций, в том числе
в разработку месторождений с повышенными производственными
затратами.
В-шестых, целесообразно также развитие сектора малых и средних
нефтедобывающих компаний, которые могут быть эффективны при
разработке относительно небольших низкодоходных месторождений и
трудноизвлекаемых запасов. Это требует формирования соответствующего
организационно-правового режима, включая существенное снижение
административных барьеров. [31, с. 205]
В-седьмых, в России в условиях низких цен на нефть возможности
вовлечения в разработку новых месторождений и нетрадиционных запасов
будут существенно ограничены, так как инвестиции в наиболее
высокозатратные проекты будут экономически неэффективны (в первую
очередь это относится к проектам освоения месторождений на арктическом
шельфе). В этих условиях основой дальнейшего развития российского
нефтяного сектора должны стать традиционные запасы нефти на суше.
Особое значение при этом приобретают углубленная разработка
действующих месторождений, повышение коэффициента извлечения нефти
(КИН). Возможности дополнительной добычи нефти на таких
месторождениях будут в значительной степени зависеть от
технологического прогресса в отрасли, развития импортозамещающих
Источник: https://baza.diplomsite.ru/previewfile/7455