Дипломная (вкр): Внешнеэкономические связи России и Белоруссии
лекарственных средств, расфасованных для розничной продажи, - на 16,9%. Наметившиеся в 2012-2013 гг. негативные тенденции проявились и в 2014 г. Так, по данным белорусской статистики, в январе-июле 2014 г. по сравнению с аналогичным периодом предыдущего года экспорт Беларуси сократился на 1,1%, импорт - на 4,4%, товарооборот - на 2,7%.
Уменьшение стоимостного объема экспорта товаров было обусловлено падением средних экспортных цен, импорта - как средних цен, так и физических объемов ввозимых товаров. Снижение общих показателей экспортно-импортных операций Беларуси было в значительной степени обусловлено сокращением стоимостных объемов торговли с Россией и Украиной, связанных как со снижением платежеспособного спроса на белорусские товары в этих странах, так и с девальвацией их валют. Так, на фоне роста экспорта Беларуси в страны за пределами ТС-ЕЭП на 1,8%, и в частности в ЕС - на 5,3%, в январе-июле 2014 г. экспорт республики в Россию в стоимостном выражении снизился на 5,9% (импорт - на 2,2%).
Положительный эффект на экспорт в Беларусь оказывает темп роста нефтяных цен, что, вероятно, связано с тем, что нефть выступает одной из главных экспортных статей России. Кроме того, положительный эффект оказывает динамика российского производства, что может быть обусловлено существенной ролью в промышленном производстве Беларуси ТЭКа (нефтепереработка), который также ориентируется на экспорт, и межотраслевым связями в обрабатывающих отраслях промышленности России и Беларуси (прежде всего в машиностроении). Белорусское производство выступает наиболее существенной объясняющей переменной. По-видимому, это связано с зависимостью белорусского производства от российского экспорта, в первую очередь это нефть и нефтепродукты, необходимые для машиностроительной и сельскохозяйственной отраслей белорусской экономики. Теперь рассмотрим экспорт Беларуси в Россию.
В первую очередь значимым показателем выступает сам экспорт в Россию, что может быть обусловлено наличием краткосрочных ожиданий относительно торговли с Россией. Во-вторых, реальный обменный курс белорусского рубля к российскому, рост которого, как и следовало ожидать, отрицательно влияет на белорусский экспорт в Россию.
Положительное влияние также оказывает и динамика нефтяных цен, что, вероятно, связано с ростом поставок нефтепродуктов в Россию. Кроме того, положительный эффект отмечается со стороны доходов населения в Беларуси и динамики инвестиций в основной капитал. Влияние роста доходов на экспорт в Россию достаточно необычно. С одной стороны, его можно рассматривать как движущую силу экономического роста в целом (в том числе в отраслях, нацеленных на экспорт) (своеобразный эффект дохода). С другой стороны, рост доходов может приводить к увеличению импортного потребления, что приводит к переключению части выпуска на внешние рынки (эффект замещения). Рост инвестиций в основной капитал позволяет наращивать производственные мощности, что в конечном итоге влияет и на выпуск экспортных отраслей.
Для российской экономики вполне ожидаемо сильное воздействие со стороны цен на нефть на торговый канал, что связано с высокой долей нефти и нефтепродуктов в товарной структуре экспорта. Что касается Беларуси, то здесь, по-видимому, существует влияние на нефтеперерабатывающую отрасль, а также с точки зрения улучшения экономического положения в России как основном внешнеторговом партнере.
В настоящее время актуальными являются проблемы, возникшие в сфере внешнеэкономических отношений России, поскольку в свете происходящих изменений в геополитической обстановке, экономических санкций, применяемых в отношении нашего государства, были затронуты и экономические взаимоотношения России и Беларуси. В частности, товарооборот между государствами в 2014 году снизился на 5 %, составив 37 млрд. долл. В результате этого, в рамках заседания Высшего госсовета Союзного государства России и Беларуси, прошедшего в Москве 3 марта 2015 г., стороны подписали межправительственный план мероприятий по созданию дополнительных условий для развития торгово-экономического сотрудничества. Новый план нацелен на создание дополнительных условий для развития торгово-экономического сотрудничества.
Проведенный анализ позволяет
констатировать, что специфика развития взаимной торговли России и Беларуси в
посткризисный период в значительной степени определялась эффектами,
обусловленными процессом формирования Таможенного союза России, Беларуси и
Казахстана, которые, однако, до настоящего времени носили среднесрочный или
краткосрочный характер. Фактически высокая положительная динамика взаимного
торгового взаимодействия России и Беларуси в первые годы после создания
Таможенного союза опиралась на экстенсивные факторы роста товарного обмена.
Вместе с тем продолжает оставаться актуальной задача создания надежного
фундамента для возникновения интеграционных эффектов в сфере торговли двух
стран, которая сопряжена с реализацией потенциала формирования полноценного
общего рынка, создания на нем стабильных условий для улучшения экономической
динамики, модернизации структуры хозяйства и развития глубоких форм
производственной кооперации.
.2 Кредитно-финансовые
отношения России и Белоруссии
Особенности денежно-кредитного регулирования в России определяются: структурой экономики; недостаточной интенсивностью процесса создания добавленной стоимости; соотношением экспорта и импорта; значительным вывозом капитала; вероятностью внешних шоков, прежде всего колебаний мировых цен на энергоносители. Указанные особенности оказывают непосредственного влияния на такие элементы монетарной политики, как формирование денежного предложения и процентных ставок, курсообразование, воздействие на ценовую динамику, управление золотовалютными резервами.
К специфике денежно-кредитного регулирования России следует отнести основную цель политики Центрального банка Российской Федерации (ЦБ РФ), состоящую в обеспечении ценовой стабильности, трактуемой как поддержка стабильно низких темпов инфляции. Эта цель установлена законодательно. Как известно, в большинстве развитых стран целями денежно-кредитной политики помимо низкой ценовой динамики являются обеспечение устойчивого экономического роста и высокая занятость. В настоящее время в качестве основного мотива отказа ЦБ РФ от активной поддержки национальной экономики обычно называется нециклический характер замедления хозяйственного развития России.
Как известно, к характерным явлениям циклического спада относятся рост безработицы и снижение темпов инфляционного процесса. Причем может наблюдаться даже падение цен, то есть дефляционные тенденции. В подобных условиях стандартным методом преодоления кризисных явлений считается монетарное стимулирование, то есть снижение процентных ставок при увеличении денежного предложения. И напротив, при преобладании в экономике структурных проблем считается, что поддержка платежеспособного спроса со стороны центрального банка способна вызвать инфляцию, но не повлиять на рост производства, то есть привести к стагфляции.
Отказ ЦБ РФ от активной политики стимулирования экономического роста также стремятся обосновать низкой безработицей и высокой степенью загрузки производственных мощностей. Действительно, при такой ситуации отсутствуют возможности по дальнейшему наращиванию выпуска мерами денежно-кредитной политики. Но низкий показатель официально зарегистрированных безработных сочетается в России со значительным числом самозанятых, особенно в малых городах и населенных пунктах.
Российская Федерация и Белоруссия имеют совместную историю кредитно-финансовых отношений. Примером тому является одобренный правительством России 27 марта 2015 г. кредит в размере 6,2 млрд. Кредит был предоставлен Белоруссии в соответствии с Соглашением между Правительством Республики Беларусь и Правительством Российской Федерации о предоставлении Беларуси государственного финкредита. Согласно этому Соглашению, погашение кредита со стороны Белоруссии начнется в 2019 г. и будет осуществляться ежегодно вплоть до 2025 г. посредством перечисления России двух траншей в год. Весомым в данном отношении является условие, согласно которому, во избежание рисков, связанных с колебанием валютных курсов, погашение и обслуживание долга будет производиться в российских рублях.
Анализ официальной статистики
ТС-ЕЭП (данные Евразийской экономической комиссии) позволяет констатировать,
что создание ТС-ЕЭП трех стран пока не привело к возникновению долговременных
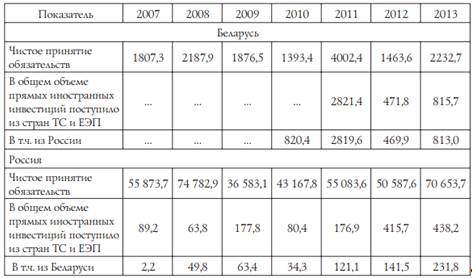
позитивных эффектов в сфере взаимного инвестирования (табл. 2, 3).
Таблица 2. Прямые иностранные инвестиции из России и Беларуси в 2007-2013 гг., млн долл.
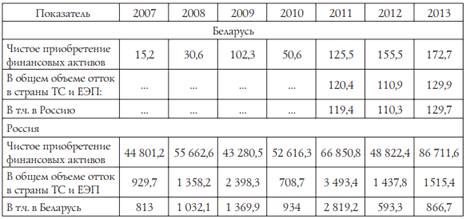
Таблица 3. Прямые иностранные инвестиции в Россию и Беларусь в 2007-2013 гг., млн долл.
Так, в 2010 г., то есть в первый год фактического функционирования Таможенного союза, отток прямых иностранных инвестиций из России в страны, ТС и в частности в Беларусь демонстрировал отрицательные темпы роста по сравнению с предыдущим годом, на фоне роста общего объема российских прямых иностранных инвестиций (далее - ПИИ) за рубеж на 21,6%. В 2011 г. ситуация улучшилась, однако уже в 2012 г. ПИИ России в страны ТС показали не только отрицательную динамику (падение почти на 60%), но и худшую, чем общий объем российских ПИИ (которая сократилась на 27%). При этом объем прямых российских инвестиций в Беларусь в 2012 г. по сравнению с 2011 г. упал почти на 80%.
По итогам 2013 г., отток ПИИ России в Беларусь возрос почти в 1,5 раза (на 46,1%), однако темпы его роста уступали аналогичному показателю для всех российских ПИИ (77,6%). В целом же можно констатировать, что динамика российских инвестиций в Беларусь в последние годы определялась главным образом сделкой по покупке "Газпромом" ОАО "Белтрансгаз" (современное название - "Газпром трансгаз Беларусь").
Прямые инвестиции Беларуси в российскую экономику в посткризисный период также демонстрировали неустойчивую динамику, находясь при этом на чрезвычайно низком уровне - от 110 до 130 млн долл. ежегодно. В 2012 г. по сравнению с предыдущим годом отток ПИИ Беларуси в Россию сократился на 7,6%, в 2013 г. - возрос на 17,6%. В данном контексте, однако, следует отметить существенные разночтения в статистике России и Беларуси. Так, по данным о поступлении ПИИ в Россию, приток прямых инвестиций в Россию из Беларуси в 2012 г. в годичном исчислении возрос на 16,8%, а в 2013 г. - на 63,8% (табл. 3).
Белорусские инвестиции в Россию на протяжении всех последних лет ограничивались реализацией отдельных проектов, весьма ограниченных по масштабам. Подавляющее число инвестиций Беларуси в Россию было связано с созданием товаропроводящих сетей, при этом объем таких инвестиций не превышал 1 млн долл. на сделку. Так, в 2009 г. с созданием товаропроводящих сетей было связано 27 сделок из 30; в 2010 г. - 26 из 27. Начиная с 2011 г. наблюдалось существенное сокращение белорусских ПИИ в товаропроводящие сети, которые в 2014 г. должны подвергнуться коренной трансформации. Первым действительно крупным капитальным вложением Беларуси в России стала покупка компанией "Белоруснефть-Сибирь" (дочерняя компания "Белоруснефти") в 2013 г. 100% акций нефтяной компании "Янгпур" в Ямало- Ненецком АО у банка ВТБ39. Стоимость сделки оценивается в 3,575 млрд руб.
Значимыми белорусскими инвестиционными проектами также выступают организация сборочного завода и сервисного центра в Брянской области (2009 г., инвестор - БелАЗ (дочерняя структура "Амкодор-Брянск"), оценочная стоимость на конец 2012 г. - 30 млн долл.) и создание логистического склада в Подмосковье (2011 г., инвестор - Санта Бремор (белорусско-немецкое СП), оценочная стоимость на конец 2012 г. - 17 млн. долл.)
Введение против России санкций, ограничивших доступ банков и корпораций с государственным участием к ресурсам международного финансового рынка, предопределяет необходимость ускоренного реформирования системы рефинансирования коммерческих банков, радикального расширения участия ЦБ РФ в кредитовании модернизации ведущих отраслей отечественной экономики.
Основным направлением такого реформирования должен стать переход к рефинансированию средне- и долгосрочных кредитов коммерческих банков и государственных институтов развития в инфраструктуру и инвестиционные проекты, обеспечивающие инновационное развитие отечественной экономики. В этой связи особое значение имеет превращение поддержки экономического роста и занятости в одну из целей денежно-кредитной политики Банка России. Это предполагает:
формирование денежного предложения (то есть денежных агрегатов) в значительной мере на основе рефинансирования средне- и долгосрочных кредитов банковских учреждений реальному сектору;
обеспечение связи между процентными ставками и рентабельностью бизнес-структур;
проведение курсовой политики с учетом интересов импортеров производственного оборудования;
оптимизацию золотовалютных резервов и их частичное размещение в национальной банковской системе.
Кроме того, стимулирование экономического роста предполагает тесную координацию денежно-кредитной политики с бюджетной политикой, в том числе при формировании процентных ставок, определяющих стоимость обслуживания правительственных заимствований, монетизации государственного долга, то есть скупки центральным банком правительственных облигаций, формировании золотовалютных резервов.
Обеспечение экономического роста и занятости как цели денежно-кредитной политики предполагает использование специфичного трансмиссионного механизма. Его основными каналами являются процентный и кредитный. Причем основное значение имеет регулирование средне- и долгосрочных процентных ставок и предоставление на такие же сроки кредитных ресурсов. Формирование золотовалютных резервов (ЗВР) России не осуществляется на традиционных для мировой практики подходах, таких как объем критического импорта и потребность в ресурсах для обслуживания внешнего долга.
Основной причиной скупки Банком России иностранной валюты является необходимость поддержки относительно стабильного курса рубля в условиях колебаний мировых цен на энергоносители. Кроме того, следует отметить, что в состав ЗВР ЦБ РФ как в актив его баланса автоматически входят учитываемые по пассиву баланса средства фондов, формируемых в составе федерального бюджета - Резервного и Национального благосостояния.
Но расходование по решениям Правительства РФ средств этих фондов не может осуществляться путем конвертации валюты в рубли, поскольку ЗВР размещены в иностранные активы на различные сроки. Поэтому при использовании Минфином РФ средств резервных фондов ЦБ РФ проводит рублевую эмиссию. В 2014 г. Минфин РФ планировал самостоятельно выходить на валютный рынок для формирования резервных фондов в иностранных валютах. Но такая практика, на наш взгляд, не способна улучшить ситуацию и лишь может создать дополнительные проблемы.
Во-первых, выход Минфина на валютный рынок только усилит волатильность курса и будет способствовать росту спекулятивной активности.
Во-вторых, в случае использования в кризисных условиях резервных фондов, размещенных в иностранной валюте, конверсионные операции Минфина РФ, состоящие в обмене валюты на рубли, будут приводить к изъятию рублевой ликвидности и тем самым усиливать ее дефицит с соответствующими негативными последствиями для макроэкономической ситуации в целом. В апреле 2014 г. Минфин РФ отказался от самостоятельного выхода на валютный рынок и возобновил покупку валют для пополнения Резервного фонда у Банка России.