Материал: 3647
имущество друг друга?
1.Одно юридическое лицо владеет в уставном капитале другого юридического лица более чем 5 процентами акции, паев или долей участия.
1.То же, но более 10% .
2.То же, но более 25% .
3.То же, но более 50% .
5.Одно юридическое лицо владеет акциями, обеспечивающими более 50% голосов акционеров другого юридического лица.
6.То же, но более 25% .
7.То же, но более 75% .
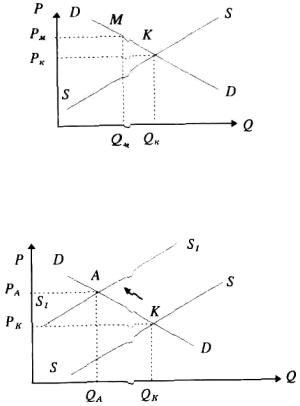
5.Прокомментируйте с помощью рисунка, как устанавливается монопольно высокая цена.
6.На рисунке показан спад производства за счет сдвига кривой предложения из положения S-S в положение S,-S,.
Можно ли данную ситуацию квалифицировать как следствие монопольного эффекта повышения цен? Обоснуйте ваш ответ.
7. Какие из перечисленных ниже методов относятся к методам увеличения числа покупателей, а какие - к методам увеличения числа поставщиков?
1.Диверсификация.
2.Конверсия.
3. Выделение самостоятельных предприятий из объединений предприятий.
4.Импорт взаимозаменяемых товаров.
5.Выделение самостоятельных независимых каналов товародвижения.
6.Создание конкурирующих производств путем нового строительства.
Практическое занятие № 8
Тема: Международные экономические отношения.
Система национальных |
счетов (СНС) представляет |
собой |
||
макростатистическую |
модель |
рыночной экономики, |
отвечающую |
|
потребностям экономико-статистического анализа результатов ее функционирования и оценки эффективности.
Система национальных счетов - основа национального счетоводства. Суть СНС сводится к формированию показателей развития экономики на различных стадиях воспроизводства и взаимной увязке этих показателей. Каждой стадии воспроизводства соответствует специальный счет или группа счетов. Счета используются для регистрации экономических операций, осуществляемых институциональными единицами (предприятиями, учреждениями, организациями, домашними хозяйствами) , являющимися резидентами данной страны. Отражаются также и операции между резидентами данной страны и нерезидентами.
Национальные счета - набор взаимосвязанных таблиц, имеющих вид балансовых построений. По методу построения национальные счета аналогичны бухгалтерским счетам. Каждый счет представляет собой баланс в виде двусторонней таблицы, в которой каждая операция отражается дважды: один раз - в ресурсах, другой - в использовании (табл.15).
Таблица 15 - Схема счетов
Использование |
|
Ресурсы |
|
Показатели |
|
(статьи) |
Показатели (статьи) ресурсов |
использования |
|
|
|
Сальдовая |
статья- |
итоги |
|
ресурсов |
|
|
|
Итого: использовано |
|
Итого: ресурсов |
|
Итоги операций на каждой стороне счета балансируются или по определению, или с помощью балансирующей статьи, которая является ресурсной статьей следующего счета.
Балансирующая статья счета, обеспечивающая баланс (равенство) его правой и левой частей, рассчитывается как разность между объемами ресурсов и их использованием. Иначе говоря, балансирующая статья предыдущего счета, отраженная в разделе «Использование», является исходным показателем раздела «Ресурсы» последующего счета (табл.16). Этим достигается увязка счетов между собой и образование СНС.
Таблица 16 - Балансирующие статьи национальных счетов
Наименование счета |
Балансирующая статья |
|
1.Счет производства |
Валовой внутренний продукт |
|
2.Счет образования доходов |
(ВВП) |
|
|
|
Валовая прибыль экономики и |
3.Счет |
распределения |
валовые смешанные доходы (ВПЭ) |
первичных доходов |
|
Валовой |
национальный |
4.Счет |
вторичного |
доход(сальдо |
первичных доходов) |
распределения доходов |
|
(ВНД) |
|
5.Счет использования доходов |
Валовой располагаемый доход |
||
|
|
(ВРД) |
|
|
|
Валовое сбережение (ВС) |
|
Система национальных счетов, реализуемая в РФ, основана на методологических положениях, разработанных совместно ООН, ОЭСР, Евростатом и принятых в 1993г. Эта система построена МВФ, Мировым банком с учетом специфики организации и функционирования экономики страны, находящейся на переходном этапе к рыночным отношениям. В ходе построения счетов использовались некоторые рекомендации новой версии Системы национальных счетов ООН, пересмотренной и принятой Статистической комиссией ООН в 1993 г. (СНС-93). Система национальных счетов в РФ включает в настоящее время следующие основные счета:
Счет товаров и услуг;
Счет производства;
Счет образования (первичных) доходов;
Счет распределения первичных доходов;
Счет вторичного распределения доходов;
Счет использования располагаемого дохода;
Счет операций с капиталом;
Финансовый счет.
Схемы основных счетов приведены в таблицах ниже.
Таблица 17 - Счет товаров и услуг
Использование |
Ресурсы |
Промежуточное потребление |
Выпуск продуктов и услуг в |
Расходы на конечное потребление |
рыночных ценах |
Валовое накопление |
Импорт товаров и услуг |
Экспорт товаров и услуг |
|
Статистическое расхождение |
|
Итого: |
Итого: |
Выпуск продуктов и услуг в рыночных ценах = Выпуску продуктов и услуг в основных ценах + Налоги на продукты и импорт – Субсидии на продукты и импорт.
Статистическое расхождение характеризует суммарную ошибку при построении всех счетов, которая не должна превышать 4-5% ВВП.
Таблица 18 - Счет производства.
Использование |
Ресурсы |
Промежуточное потребление (ПП) |
Валовой выпуск продуктов и услуг в |
Валовой внутренний продукт(ВВП) |
|
рыночных ценах (ВВ) |
Итого: |
|
Итого: |
ВВП=ВВ-ПП |
|
|
Таблица 19 - Счет образования доходов |
|
|
Использование |
|
Ресурсы |
Оплата труда наемных |
|
ВВП в рыночных ценах |
работников(ОТ) |
|
(на уровне всей экономики) |
Налоги на производство и импорт(Н) |
|
Валовая добавленная стоимость |
Субсидии на производство и |
|
(ВДС) – на уровне отдельного |
импорт(С) |
|
сектора или отрасли экономики |
Валовая прибыль экономики(ВП) |
|
|
и валовые смешанные доходы(ВСД) |
|
|
Итого: |
|
Итого: |
ВП/ВСД=ВВП-ОТ-Н+С. |
|
|
Таблица 20 - Счет распределения первичных доходов
Использование |
Ресурсы |
Доходы от собственности |
Валовая прибыль экономики и |
переданные (ДПр) |
валовые смешанные |
Валовой национальный доход(ВНД) |
доходы(ВП\ВСД) |
|
Оплата труда наемных |
|
работников(ОТ) |
|
Налоги на производство и импорт(Н) |
|
Субсидии на производство и |
|
импорт(С) |
|
Доходы от собственности |
|
полученные(ДПо) |
Итого: |
Итого: |
ВНД=ВП\ ВСД+ ОТ+ Н- С+ ДПоДПр Таблица 21Счет вторичного распределения доходов
Использование |
Ресурсы |
Текущие трансферты |
Валовой национальный доход |
переданные(ТТПр) |
(ВНД) |
Валовой национальный |
Текущие трансферты полученные |
располагаемый доход (ВНРД) |
(ТТПо) |
Итого: |
Итого: |
ВНРД=ВНД+ ТТПо – ТТПр. |
|
Таблица 22 - Счет использования располагаемого дохода
Использование |
Ресурсы |
Расходы на конечное потребление |
Валовой национальный |
(КП) |
располагаемый доход (ВНРД) |
Итого: |
Итого: |
ВС= ВНРДКП.
Таблица 23 - Счет операций с капиталом
Использование |
Ресурсы |
Валовое накопление основного |
Валовое сбережение(ВС) |
капитала(ВНОК) |
Капитальные трансферты |
Изменение запасов материальных |
полученные(КТПо) |
оборотных средств(ИЗМОб) |
Капитальные трансферты переданные |
Чистое приобретение |
(КТПр) |
ценностей(ЧПц) |
|
Чистое приобретение земли и |
|
нефинансовых непроизведенных |
|
активов(ЧПЗННА) |
|
Чистое кредитование(ЧК) |
|
Чистое заимствование(ЧЗ) |
|
И статистическое расхождение |
|
Итого |
Итого: |
ЧК\ЧЗ= ВС+ КТПо –КТПр-ВНОК- ИЗМОбЧПц- ЧПЗННА.
Все счета являются консолидированными, т.е. построенными для экономики в целом, и отражают, с одной стороны, отношения между национальной экономикой и другими странами, а с другой – взаимосвязь различных показателей системы счетов.
Для каждого сектора внутренней экономики предусматривается составление секторальных счетов экономики. В настоящее время построены также счета секторов «Домашние хозяйства», «Органы государственного управления» и «Остальной мир».
Задачи Задача 1. По следующим данным рассчитайте ВВП в рыночных ценах:
Таблица 24
Показатели |
млн.р. |
Выпуск товаров и услуг |
5000 |
Чистые налоги на продукты и на импорт |
200 |
Субсидии на продукты и на импорт |
50 |
Промежуточное потребление |
2300 |
Оплата труда работников |
1000 |