Материал: 5355
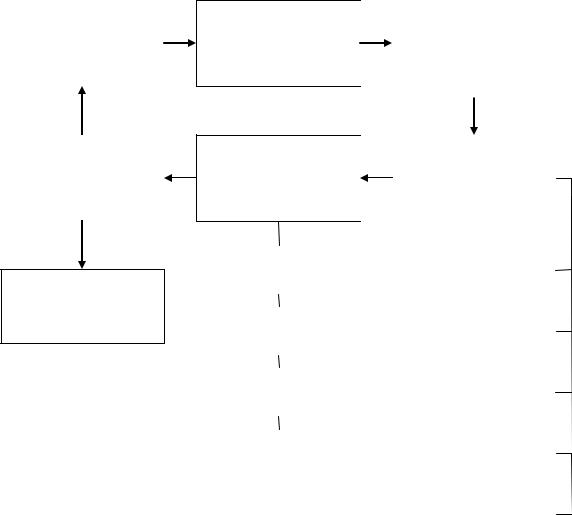
Существующие базовые элементы инфраструктуры рынка банковских услуг необходимо дополнить элементом, способствующим раскрытию информации о банках по принципу «единого окна». Как было отмечено, источники информации о банках разрознены, что не способствует принятию рациональных экономических решений потребителями банковских услуг.
Доступ к необходимой информации может предоставляться по сети Интернет через специальный информационный сервис, который назовем «Финансовый ассистент». Алгоритм работы данного сервиса показан на рисунке 10.
Формирование |
1 |
|
запроса |
||
финансовому |
|
|
ассистенту |
|
|
|
|
|
нет |
|
|
|
|
|
Принятие рационального |
5 |
|
потребительского решения |
||
|
||
относительно выбора банка |
|
|
|
|
да
Обращение в банк для получения необходимой услуги
Ввод условий |
|
Получение перечня |
|
|
|||
2 |
банков, предоставляющих |
||
(параметров) |
услуги на искомых |
||
банковской |
|
условиях по месту |
|
услуги в систему |
|
жительства клиента |
|
|
|
||
|
|
|
|
|
|
|
|
|
|
|
3 |
Запрос типовых форм |
|
|
|
4 |
Получение необходимой |
||
договоров для |
информации о банках, |
||
детального |
|
вошедших в перечень |
|
ознакомления |
|
|
|
|
|
|
|
|
|
|
|
Депозитный |
|
|
Виды лицензий, |
договор |
|
|
имеющихся у банка |
|
|
|
|
|
|
|
|
Кредитный |
|
|
Сведения об акционерах / |
договор |
|
|
собственниках |
|
|
|
|
|
|
|
|
Договор |
|
|
Публикуемая |
банковского счёта |
|
|
отчётность |
|
|
|
|
|
|
|
|
Прочие формы |
|
|
Рейтинги банка |
договоров |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Участие в системе стра- |
|
|
|
хования вкладов |
|
|
|
|
Рисунок 10 – Алгоритм работы информационного сервиса «Финансовый ассистент»
Работа сервиса предполагает дистанционный режим, то есть такой сервис может быть разработан и размещён на интернет-сайте ЦБ РФ.
136
Банк России, в силу выполняемых им по закону функций, проводит анализ денежно-кредитных отношений, публикует соответствующие материалы и статистические данные, то есть располагает всей необходимой информацией.
Статус Банка России как главного банка страны гарантирует достоверность и объективность информации. Это повысит информированность потребителей банковских услуг и будет способствовать развитию конкуренции через преодоление информационной асимметричности на рынке банковских услуг. В дальнейшем, в процессе институционального развития рынка банковских услуг, функция информационного сервиса «Финансовый ассистент» может быть передана регулятору рынка или другому государственному органу, например Федеральной службе по финансовым рынкам. Соответственно информационное поле «Финансового ассистента» может охватывать, помимо кредитных, другие финансовые организации.
В качестве информационной базы для разработки «Финансового ассистента» могут использоваться:
–формы отчётности, предоставляемой кредитными организациями в Банк России;
–данные рейтинговых агентств, имеющих аккредитацию Министерства финансов РФ. Для обеспечения единообразия рейтингов мы предлагаем использовать только один источник, отобранный Банком России в конкурсном порядке;
–дополнительные сведения (тарифы на банковское обслуживание, режим работы структурных подразделений банка, контактные телефоны и т.п.), предоставляемые банками на добровольной основе.
Преимуществом такого сервиса является сосредоточение всей необходимой для потребителя информации в едином информационном окне, что позволит существенно снизить материальные и временные издержки при осуществлении конкурентного выбора обслуживающего банка.
ЗАКЛЮЧЕНИЕ
137
Конкуренция является неотъемлемым элементом рыночной экономики. Рынок же в целом можно рассматривать как совокупность отдельных рынков, на которых осуществляется купля и продажа соответствующих товаров или услуг. Соответственно рынок банковских услуг представляет собой специфический сегмент национального рынка и подчиняется общим закономерностям развития рыночных и конкурентных отношений.
Современные рынки и рынок банковских услуг не являются исключением, представляют собой рынки несовершенной конкуренции, характеризующиеся высокой степенью монополизации и информационной асимметричности. Конкурентная среда на рынке банковских услуг, по нашему мнению, должна способствовать минимизации этих антиконкурентных тенденций и развитию рынка путём преодоления информационной асимметрии.
При анализе понятия «конкурентная среда» важно понимать, что конкурентная среда и конкуренция на рынке образуют диалектическое единство, поскольку без существования конкурентной среды невозможны конкурентные отношения, так как они опосредуются через эту среду, и, напротив, без конкуренции невозможно формирование конкурентной среды. Межбанковская конкуренция как одна из форм конкурентных отношений представляет собой экономически обусловленные отношения банков, складывающиеся в процессе предоставления ими банковских услуг и осуществляющиеся в форме соотнесения и корректировки используемых банками рыночных стратегий для достижения поставленных целей.
В структуре конкуренции выделяются пять базовых элементов: субъекты, объекты, предмет конкуренции, её методы и цели. Субъектами межбанковской конкуренции могут выступать не только коммерческие банки, но и небанковские кредитные организации, финансовые организации, нефинансовые предприятия и даже индивидуальные предприниматели, осуществляющие на основании лицензии деятельность на рынке финансовых услуг. Если рассматривать банк исключительно в качестве предприятия, оказывающего банковские услуги, можно выделить уровни банковской конкуренции:
138
–конкуренция между коммерческими банками (межбанковская конкуренция). Она разворачивается в плоскости осуществления исключительных банковских операций, то есть операций, которые могут осуществлять только банки;
–конкуренция между банками и небанковскими кредитными организациями (конкуренция в банковском секторе) по поводу осуществления специальных операций и сделок (то есть проводимых и банками, и небанковскими КО);
–конкуренция между банками и финансовыми организациями, предоставляющими услуги-заменители банковских услуг (конкуренция на рынке банковских услуг);
–конкуренция между банками и предприятиями нефинансового сектора экономики, оказывающими финансовые услуги или их субституты (заменители) (конкуренция на рынке финансовых услуг).
Признаками существования конкурентной среды на рынке банковских услуг считаются:
–наличие (или отсутствие) барьеров входа на рынок для потенциальных конкурентов, возможность их преодолимости;
–наличие (отсутствие) барьеров выхода с рынка для конкурентов, действующих на рынке;
–вертикальная и горизонтальная интеграция финансовых организаций и клиентов (потребителей), аффилированность участников рынка;
–адекватность информации (степень информационной доступности), источники информации).
Однако с учётом значимости для рынка банковских услуг инфраструктурной составляющей перечисленные признаки конкурентной среды необходимо дополнить ещё одним – наличием инфраструктуры для осуществления банковских операций. Используя все названные критерии, можно оценить конкурентную среду с точки зрения степени её воздействия на реальных или потенциальных конкурентов (благоприятная, нейтральная, агрессивная).
Объектом конкуренции можно назвать ту долю рынка, на которую претендует отдельный субъект. Для банков объектом конкуренции выступают
139
денежные средства граждан, организаций, органов государственной власти, а также часть их доходов, получаемых в форме процентов по кредитам или в форме комиссионных вознаграждений. Ключевым элементом в системе конкурентных отношений является товар (или услуга), который продаётся на данном рынке, выступающий предметом конкуренции. Предметом межбанковской конкуренции являются банковские услуги. На наш взгляд, банковскую услугу можно определить следующим образом: это комплекс действий кредитной организации, осуществляемых: 1) как правило, на платной основе; 2) направленных на удовлетворение заявленной клиентом потребности; 3) на основании лицензии Центрального банка на право проведения банковских операций.
Методы конкуренции на рынке банковских услуг делятся на ценовые и неценовые, однако использование ценовых методов банками в высшей степени ограничено целым рядом факторов:
1)государственным регулированием процентных ставок;
2)существованием «естественного минимума» – процента, ниже которого банк уже не будет получать прибыль;
3)высокой реактивностью финансового рынка и рынка банковских услуг как его сегмента на ценовые сигналы.
Цели конкуренции разделяются на экономические и неэкономические. От классического понимания цели как максимизации прибыли банки перешли к ориентации на поиск новых технологий предоставления услуг, минимизации риска, устойчивому развитию. В плоскости неэкономических целей лежат повышение качества обслуживания клиентов, безупречная репутация банка как члена социума.
В процессе исторического развития банковской системы конкурентная среда на рынке банковских услуг начинает трансформироваться: происходят институциональные изменения, меняются организационные условия. В результате исторических особенностей развития банковской системы России в структуре банковского сектора чётко выражены три крупных сегмента:
– банки с государственным участием;
140