Материал: 5636

использования. По времени использования различают: текущие резервы, которые могут быть использованы в течение года за счёт оргтехмероприятий без дополнительных инвестиций (капиталовложений); перспективные, связанные с изменениями в технике и технологии, организационно-техническом уровне в течение более продолжительного времени при соответствующих капиталовложениях. По месту возникновения различают: резервы, связанные с использованием материально-технической базы, организацией и уровнем механизации труда, организацией торгово-технологического процесса и формой продажи товаров и т. д. Их использование предусматривается в перспективных планах. Как те, так и другие резервы получают определенную количественную оценку, используемую при планировании роста производительности труда.
Для использования резервов на предприятиях разрабатываются планы организационно-технических мероприятий, в которых указываются виды резервов роста производительности труда, мероприятия по их реализации, планируемые затраты для этого, сроки проведения работ, ответственные исполнители.
3.4. Фонд оплаты труда и его состав
Все начисленные предприятием выплаты работникам являются его затратами на оплату труда и образуют фонд оплаты труда.
Фонд оплаты труда состоит из трех разделов — фонд заработной платы; выплаты социального характера; расходы, не относящиеся к фонду заработной платы и выплатам социального характера.
Фонд оплаты труда определяется в целом по предприятию независимо от источников выплаты денежных сумм. И в этом его отличие от статьи издержек обращения «Затраты на оплату труда». Раньше различия фонда оплаты труда и затрат на оплату труда, учитываемых в составе издержек обращения (себестоимости продукции), были незначительными. В основном это были премии и поощрения за счёт прибыли, средств специального назначения и других поступлений со стороны.
В настоящее время фонд заработной платы включает:
оплату за отработанное время, в том числе компенсационные выплаты, связанные с режимом и условиями труда (районные коэффициенты, доплаты за работу в праздничные и выходные дни) и т. д.;
46
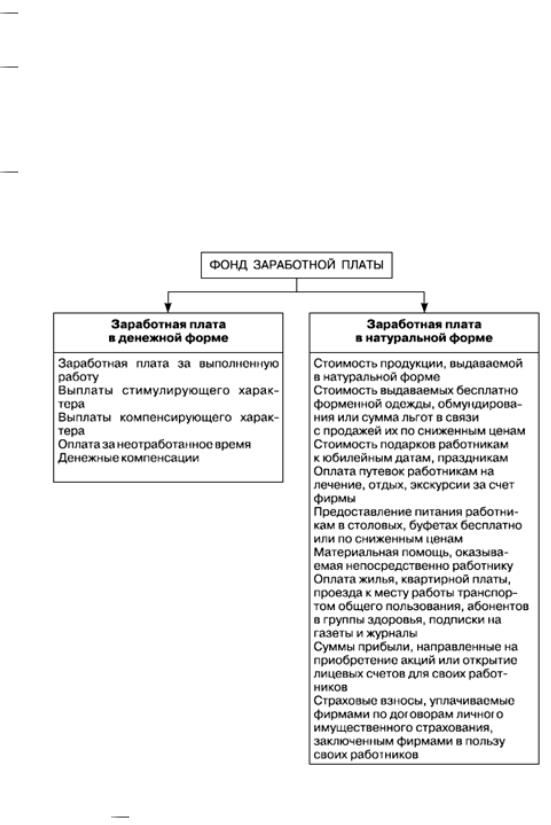
оплату за неотработанное время (отпуск, оплата простоев не по вине работника, выходное пособие и т. д.);
единовременные поощрительные выплаты, в том числе материальная помощь, предоставляемая большинству работников, премии независимо от источников их выплат, денежная компенсация за неиспользованный отпуск, единовременные поощрения, включая стоимость подарков;
выплаты на питание, жильё, топливо.
На рисунке 3.2 приведен состав фонда заработной платы торговой фирмы.
Рисунок 3.2 Состав фонда заработной платы торгового предприятия
Таким образом, фонд оплаты труда формируется за счёт двух источников — издержек производства и обращения, прибыли фирмы.
47
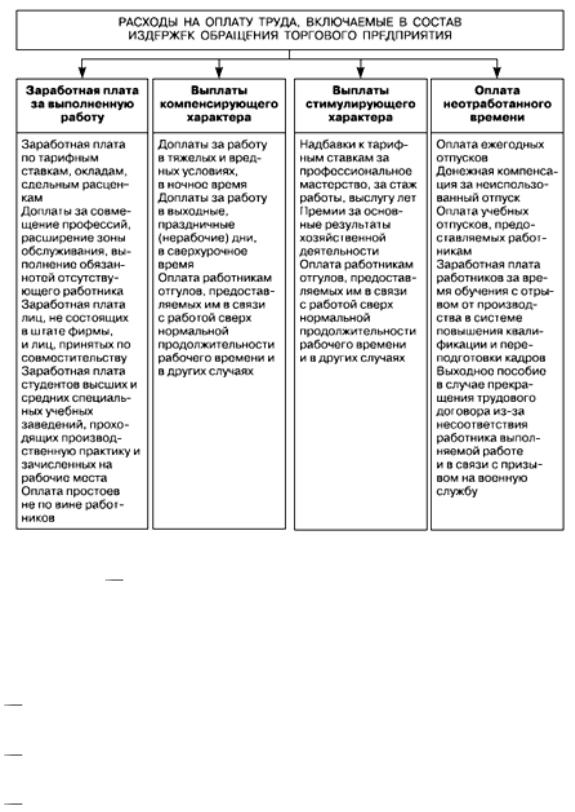
Состав затрат на оплату труда, учитываемых в издержках обращения, представлен на рисунок 3.3.
Рисунок 3.3 Состав расходов на оплату труда, включаемых в издержки обращения торговой организации
В издержки обращения не включаются следующие выплаты работникам фирмы, а также затраты, связанные с их содержанием:
материальная помощь, беспроцентная ссуда на улучшение жилищных условий;
оплата дополнительно предоставляемых по коллективному договору (сверх предусмотренных законодательством) отпусков работникам;
компенсационные выплаты в связи с повышением цен, производимых сверх индексации доходов по решениям Правительства Российской Федерации;
48
компенсация удорожания стоимости питания в столовых, буфетах, профилакториях, предоставление его по льготным ценам или бесплатно работникам, а также детям, находящимся в детских дошкольных учреждениях, санаториях и оздоровительных лагерях;
надбавки к пенсиям, единовременные пособия уходящим на пенсию ветеранам труда;
оплата путёвок на лечение и отдых, экскурсий и путешествий, занятий в спортивных секциях, кружках, клубах, посещение культурно-зрелищных и спортивных мероприятий;
другие виды оплат, не связанные непосредственно с оплатой труда.
В издержки обращения не включаются затраты, связанные с предоставлением работникам фирмы дополнительных льгот сверх нормативов, предусмотренных действующим законодательством и директивными и нормативными актами.
Эти затраты возмещаются за счёт прибыли, остающейся в распоряжении фирмы.
Вопросы для самопроверки
1.Какие факторы влияют на формирование кадрового состава предприятия?
2.По каким признакам классифицируют кадры предприятий торговли?
3.В чём заключается сущность эффективности и производительности труда в торговле?
4.Какие функции выполняет показатель производительности труда?
5.Какими показателями и методами измеряется производительность труда? Назовите их достоинства и недостатки.
6.Какие факторы влияют на рост производительности труда и как они группируются?
7.Что понимают под резервами роста производительности труда?
8.Какие факторы влияют на обеспеченность предприятия трудовыми ресурсами?
9.Какие функции выполняет заработная плата в рыночной экономике? Как они взаимосвязаны? Каково их влияние на размер заработной платы работников предприятия?
10.Какие основные факторы влияют на уровень оплаты труда работников предприятия?
11.Какие принципы и элементы заработной платы лежат в основе её организации?
12.Какие элементы входят в состав фонда заработной платы предприятия?
49
Тема 4. Розничный товарооборот – основа коммерческой деятельности торгового предприятия
4.1. Понятие и состав розничного товарооборота
Обмен товарами между продавцами и покупателями, осуществляемый посредством денежного эквивалента (денег), называется товарным обращением или товарооборотом (розничным или оптовым).
Розничный товарооборот представляет собой один из показателей процесса воспроизводства, так как характеризует заключительный этап движения товаров из сферы обращения в сферу потребления.
Розничный товарооборот — объём продажи товаров и оказания услуг населению для личного, семейного, домашнего использования юридическими и физическими лицами независимо от каналов их реализации. В состав розничного товарооборота включается и продажа товаров организациям (детским садам, яслям, больницам, санаториям и т.д.) для совместного потребления этих товаров.
Товарооборот (розничный) как экономическая категория выражает систему отношений между продавцами и покупателями по поводу цен, качества, культуры обслуживания; между торговыми предприятиями по поводу доли рынка, установления цен, конкурентной борьбы за покупателя; между торговыми предприятиями и государством по поводу налогообложения, таможенных пошлин, рестрикций (ограничений) и преференций (особых льгот).
Товарооборот — один из важных показателей экономической динамики предприятия, региона, отрасли и макроэкономики. По нему можно судить о динамичности не только торговли, но и производства.
Товарооборот — базовый показатель оценки деятельности торгового предприятия, торговли района, города, региона, всей национальной торговли (внутренней и внешней торговли).
Как экономическая категория товарооборот характеризуется наличием одновременно двух признаков:
а) товара как объекта продажи; б) продажи как формы движения товара от производителя к потребителю,
проявляющихся в совершении актов купли-продажи товаров.
Среди показателей, выражающих конечные результаты функционирования
50