Дипломная (вкр): Аналіз стану доходності банку та шляхи її підвищення
Проведений аналіз показників динаміки та структури балансового та позабалансового кредитного портфеля та портфеля резервів відшкодування кредитних ризиків в ПАТ КБ "Приватбанк" у 2007-2013 рр. показав:
при зростанні відносного розміру сегментів (1+2) класу мінімальних ризиків в балансовому та позабалансовому кредитному портфелі банку з рівня 48,3% від обсягу чистих активів валюти баланса у 2007 році до рівня 96,1% у 2014 році - рівень чистих процентних доходів, віднесених до чистих активів валюти балансу, зростає з рівня 10,3% у 2007 році до рівня 18,41% у 2014 році;
при зростанні відносного розміру сегменту 5 класу максимальних ризиків в балансовому та позабалансовому кредитному портфелі банку з рівня 2,3% від обсягу чистих активів валюти баланса у 2007 році до рівня 7,8% у 2014 році - рівень чистих сумарних операційних доходів, віднесених до чистих активів валюти балансу, знижується з рівня 5,56% у 2007 році до рівня 4,38% у 2014 році.
Отримані результати факторного аналізу використані при побудові економетричних моделей залежності рівня доходності банку від комбінації обсягів сегментів кредитів 1-5 класів ризику в кредитному портфелі банку.
В якості факторних ознак в побудованих ЕММ в дипломному проекті використані доступні звітні щоквартальні дані звітності ПАТ КБ "Приватбанк" щодо класифікаційного розподілення кредитного портфелю за 5 категоріями ризику та щоквартального рівня накопичених за звітний квартал доходів та витрат банку:
Відносний обсяг кредитів, класифікованих за 1-5 категорією ризику, віднесений до обсягів "чистих активів" валюти баланса, % (X1-X5).
В якості результативних ознак в дипломному проекті проаналізовані 2 параметра:
Y1(%) - відносний поквартальний рівень "чистих" процентних доходів, приведених до річної норми, віднесений до обсягів "чистих активів" валюти баланса, %;
Y2(%) - відносний поквартальний рівень сумарного чистого операцій-ного доходу (без резервів), приведений до річного рівня, % від чистих активів валюти баланса.
При побудові ЕММ проведений послідовний аналіз статистичної значущості коефіцієнтів лінійної багатофакторної регресійної моделі (БЛМР) на рівні довірчої ймовірності Р=90-95%, для чого об’єднувались чи виключались статистично незначимі фактори послідовно у моделях:
7) 6-факторні моделі
= f(X1,X2,X3,X4,Х5,Х6),= f(X1,X2,X3,X4,Х5,Х6);
) 4-факторні моделі
= f(X1+X2,X3+X4,Х5,Х6),= f(X1+X2,X3+X4,Х5,Х6);
) 3-факторні моделі
= f(X1+X2,Х5,Х6),= f(X1+X2,Х5,Х6).
Проведене економетричне моделювання показує:
. Зростання питомої ваги суми питомої ваги сегментів (Х1+Х2) ризико-вих класів кредитного портфеля статистично значуще на рівні довірчої ймовір-ності Р=0,95 веде до зростання результативних функцій доходності Y1 та Y2;
. Зростання питомої ваги питомої ваги сегментів Х5 та Х6 ризикових класів кредитного портфеля статистично значуще на рівні довірчої ймовірності Р=0,95 веде до падіння результативних функцій доходності Y1 та Y2;
5. Вплив питомої ваги сегментів (Х3+Х4) можна не враховувати.
6. Довірчі границі ймовірного відхилення моделі від номіналу (Р=95%):
- для моделі №3(Y1) з рівня 20% для 1 кв. 2010 зростають до рівня 100% для 1 кварталу 2015;
для моделі №3(Y2) з рівня 5% для 1 кв .2010 зростають до рівня 25% для 1 кварталу 2015, тобто модель Y2=f(X1-X6) є більш статистично стійкою на проаналізованій вибірці 18 кварталів діяльності банку.
Проведений в дипломному дослідженні аналіз досягнень і недоліків ПАТ кб "Приватбанк" в управлінні чистою операційною доходністю банку показав, що в умовах найбільш суттєвого в БС України відтоку депозитів з банку у 2014-2015 рр. за ризиком витратності на залучення депозитів у 1 кварталі 2015 року ПАТ КБ "Приватбанк" наблизився до групи надто ризикованих та нестійких банків.
Пропонуємим інструментом підняття маржевої доходності ПАТ КБ "Приватбанк" в дипломному дослідженні є вкладення активів банку на вторинному ринку державних облігацій внутрішнього займу (ОВДП).
Проведені в дипломному дослідженні розрахунки з врахуванням реальної біржової вартості ОВДП на вторинному ринку підтверджують можливості підвищення процентної дохідності активних операцій ПАТ КБ "Приватбанк" з 24-35% при кредитних операціях до рівня більше 60% при операціях викупу на біржовому ринку короткострокових державних ОВДП 2015 року погашення як з дисконтом, так і з премією при останньому відсоткового купону.
Практична цінність проведених дипломних досліджень полягає в
тому, що запропоновані та обгрунтовані шляхи запровадження операцій з
державними цінними паперами, в яких на сучасному вторинному ринку цінних
паперів України з ресурсами, залученими під середню ставку витратності - 26-28%
річних, процентна маржа операцій зросте з рівня процентної маржі кредитних операцій
у 1 кварталі 2015 року 4-5% до рівня процентної маржі в операціями з державними
ОВДП на біржовому вторинному ринку до рівня 15-30%, що, відповідно, приведе до
зростання чистих процентних доходів банку.
Список використаних джерел
1. Аналіз банківської діяльності [Текст]: Підручник / А.М. Герасимович, М.Д. Алексеєнко, І.М. Парасій-Вергуненко та ін.; За ред. А.М. Герасимовича. - Вид. 2-ге, без змін. - К.: КНЕУ, 2006. - 600 с.
. Банковское дело [Текст]: учебник / О.И. Лаврушин, И.Д. Мамонова, Н.И. Валенцева [и др.]; под ред. засл. деят. науки РФ, д-ра экон. наук, проф. О.И. Лаврушина. - 4-е изд., стер. - М.: КНОРУС, 2006. - 768 с.
. Борщ Л.М. Інвестування: теорія і практика: навч.посіб. - 2-ге вид., перероб. і доп. / Л.М. Борщ, С.В. Герасимова. - К.: Знання, 2007. - 685 с.
. Ван Хорн, Джеймс К.С. Основы финансового менеджмента / Джеймс С. Ван Хорн, Джон М. Вахович, мл.; [пер. с англ. О.Л. Пелявского; под ред. А.А. Старостиной]. - М.: Вильямс, 2010. - 1225 с.
. Васюренко О.В. Економічний аналіз діяльності комерційних банків: [Навчальний посібник] / О.В. Васюренко, К.О. Волохата - К.: Знання, 2006. - 463 с.
. Вовчак О.Д. Банківська справа [Текст]: навч. посіб. / О.Д. Вовчак, Н. М. Рущишин. - Львів: Новий Світ-2000, 2008. - 560 с.
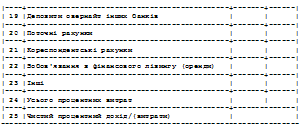
7. Гойхман М.І. Діагностичні підходи до аналізу проблемної ситуації збитковості банківської системи / М.І. Гойхман // Проблеми економіки №4, 2013. - С. 331-340 - <#"885109.files/image262.gif">
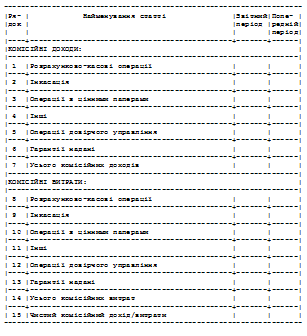
Таблиця Б.2 Примітка 32. Комісійні доходи та витрати (тис.грн.)
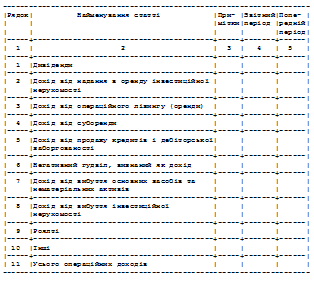
Таблиця Б.3 Примітка 33. Інші операційні доходи тис.грн.)
Додаток В
Макроекономічні чинники впливу на відсоткову ставку кредиту
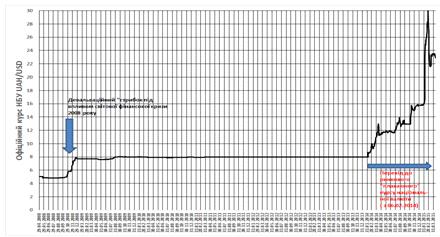
Рисунок В.1 - "Валютно-фінансові" кризи 2008-2009
рр. та 2014-2015 рр. у динаміці курсу національної валюти відносно долара США у
2008-2015 рр. (побудовано за даними НБУ [94])
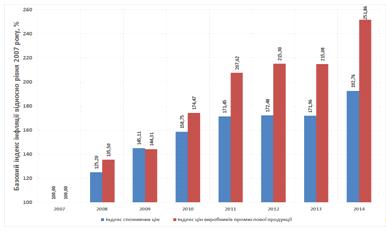
Рисунок В.2 - Динаміка споживчої та виробничої інфляції в
Україні у 2007-2014 рр. (побудовано за статистичними даними Держслужби
статистики [96])
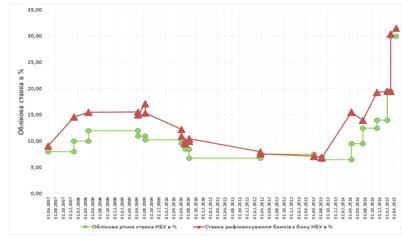
Рисунок В.3 - Динаміка облікової ставки та ставки
рефінансування Національного банку України у 2007-2015 рр. (побудовано за статистичними
даними НБУ [94])
Додаток Г
Динаміка середньоденних ставок по депозитам та кредитам в
банківській системі України у 2011-2014 рр.
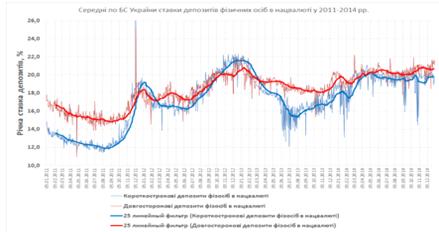
Рисунок Г.1 - Динаміка середньоденних по БС України ставок
депозитів фізичних осіб в національній валюті у 2011-2014 рр. (побудовано за
статистичними даними НБУ [94])
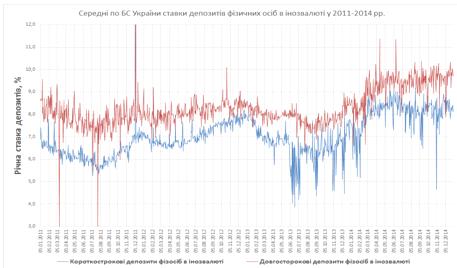
Рисунок Г.2 - Динаміка середньоденних по БС України ставок
депозитів фізичних осіб в іноземній валюті у 2011-2014 рр. (побудовано за
статистичними даними НБУ [94])
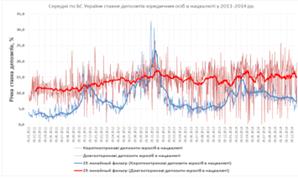
Рисунок Г.3 - Динаміка середньоденних по БС України ставок
депозитів юридичних осіб в національній валюті у 2011-2014 рр. (побудовано за
статистичними даними НБУ [94])
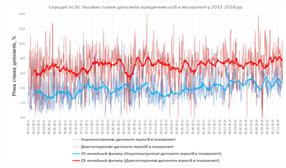
Рисунок Г.4 - Динаміка середньоденних по БС України ставок
депозитів фізичних осіб в іноземній валюті у 2011-2014 рр. (побудовано за
статистичними даними НБУ [94])
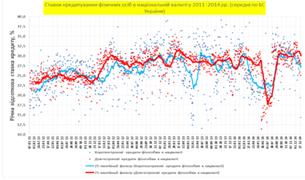
Рисунок Г.5 - Динаміка середньоденних по БС України ставок
кредитів, наданих фізичним особам в національній валюті у 2011 - 2014 рр.
(побудовано за статистичними даними НБУ [94])
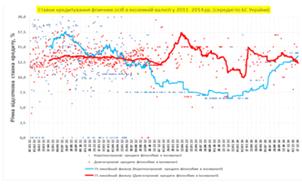
Рисунок Г.6 - Динаміка середньоденних по БС України ставок
кредитів, наданих фізичним особам в іноземній валюті у 2011-2014 рр.
(побудовано за статистичними даними НБУ [94])
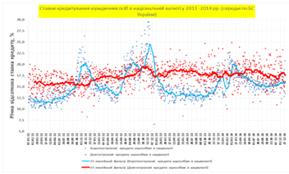
Рисунок Г.7 - Динаміка середньоденних по БС України ставок
кредитів, наданих юридичним особам в національній валюті у 2011-2014 рр.
(побудовано за статистичними даними НБУ [94])
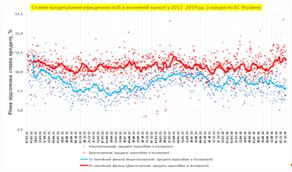
Рисунок Г.8 - Динаміка середньоденних по БС України ставок
кредитів, наданих юридичним особам в іноземній валюті у 2011-2014 рр.
(побудовано за статистичними даними НБУ [94])
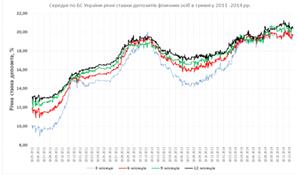
Рисунок Г.9 - Динаміка середніх по БС України ставок
депозитів фізичних осіб в національній валюті в залежності від строку депозиту
у 2011-2014 рр. (побудовано за статистичними даними НБУ [94])
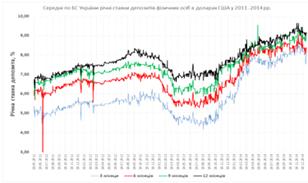
Рисунок Г.10 - Динаміка середніх по БС України ставок
депозитів фізичних осіб в доларах США в залежності від строку депозиту у
2011-2014 рр. (побудовано за статистичними даними НБУ [94])
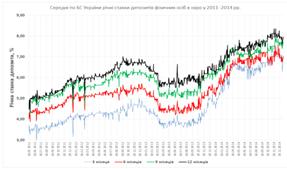
Рисунок Г.11 - Динаміка середніх по БС України ставок
депозитів фізичних осіб в євро в залежності від строку депозиту у 2011-2014 рр.
(побудовано за статистичними даними НБУ [94])
Додаток Д
Порівняльний аналіз доходності банківської системи України
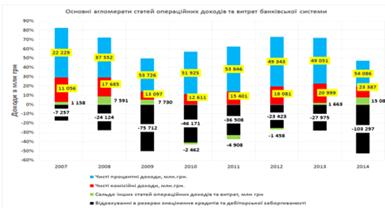
Рисунок Д.1 - Динаміка абсолютних рівней та структури
основних статей доходності в БС України у 2007-2014 рр.
("горизонтально-вертикальний аналіз" - побудовано за даними [94])
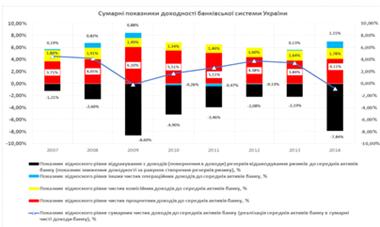
Рисунок Д.2 - Динаміка відносних рівней основних статей
масштабованих показників доходності в банківській системі України в 2007-2014
рр. ("горизонтально-вертикальний аналіз" - побудовано за даними [94])
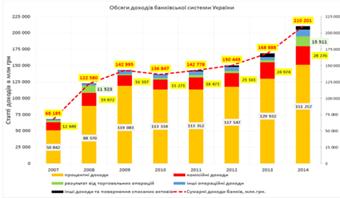
Рисунок Д.3 - Динаміка обсягів основних статей та сумарних
доходів банківської системи України у 2007-2014 рр. ( побудовано за даними
[94])
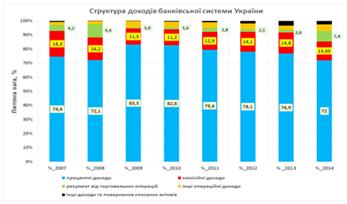
Рисунок Д.4 - Динаміка питомої ваги основних статей в
сумарних доходах банківської системи України у 2007-2014 рр. (побудовано за
даними [94])
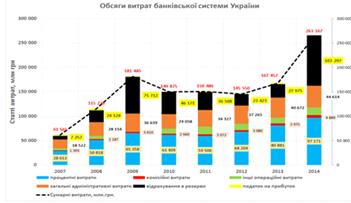
Рисунок Д.5 - Динаміка обсягів основних статей та сумарних
витрат банківської системи України у 2007-2014 рр. (побудовано за даними [94])
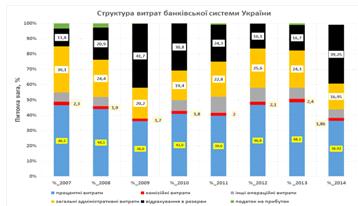
Рисунок Д.6 - Динаміка питомої ваги основних статей в
сумарних витратах банківської системи України у 2007-2014 рр. (побудовано за
даними [94])
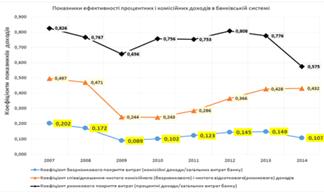
Рисунок Д.7 - Динаміка середнього рівня коефіцієнтів
поточного ризика доходності діяльності в БС України за 2007-2014 рр.
(розраховано та побудовано за даними [94])
Додаток Е
Аналіз доходності ПАТ КБ "Приватбанк"
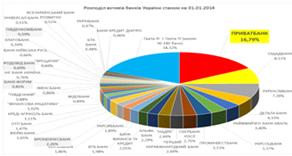
Рисунок Е.1 - Структура розподілу активів в банківській
системі України станом на 01.01.2014 р. (розраховано та побудовано за даними
[94])
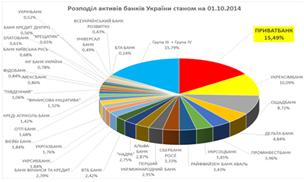
Рисунок Е.2 - Структура розподілу активів в банківській
системі України станом на 01.10.2014 р. (розраховано та побудовано за даними
[94])
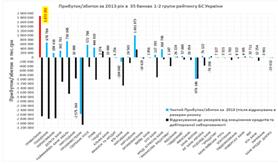
Рисунок Е.3 - Обсяги чистого прибутку/збитку в 1-2 рейтингових групах банківської системи України станом на 01.01.2014 р. ( побудовано за даними [85])
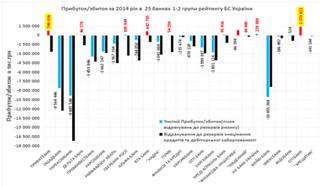
Рисунок Е.4 - Обсяги чистого прибутку/збитку в 1-2
рейтингових групах банківської системи України станом на 01.01.2015 р.
(побудовано за даними [86])
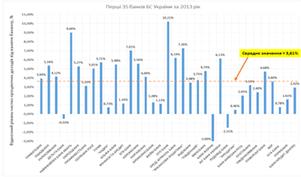
Рисунок Е.5 - Динаміка рентабельності активів по чистим
процентним доходам в перших 35 банках БС України у 2013 році (побудовано за
даними [85])
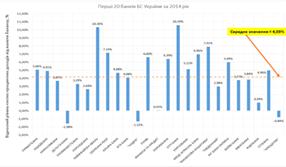
Рисунок Е.6 - Динаміка рентабельності активів по чистим
процентним доходам в перших 25 банках БС України у 2014 році (побудовано за
даними [86])
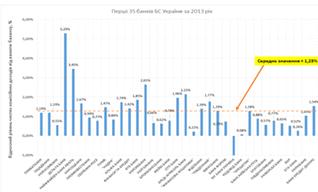
Рисунок Е.7 - Динаміка рентабельності активів по чистим
комісійним доходам в перших 35 банках БС України у 2013 році (побудовано за
даними [85])
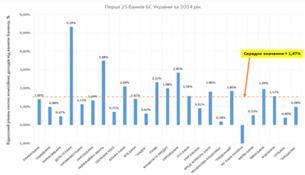
Рисунок Е.8 - Динаміка рентабельності активів по чистим
комісійним доходам в перших 25 банках БС України у 2014 році (побудовано за
даними [86])
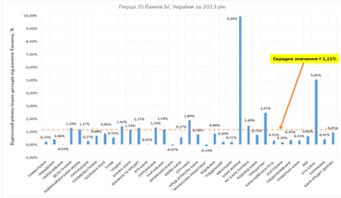
Рисунок Е.9 - Динаміка рентабельності активів по іншим
доходам в перших 35 банках БС України у 2013 році (побудовано за даними [85])
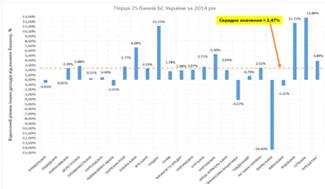
Рисунок Е.10 - Динаміка рентабельності активів по іншим
доходам в перших 25 банках БС України у 2014 році (побудовано за даними [86])
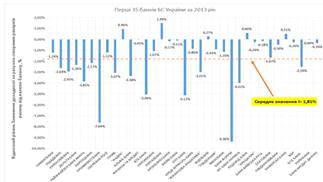
Рисунок Е.11 - Динаміка рівней зниження рентабельності
активів за рахунок створення резервів ризику активів в перших 35 банках БС
України у 2013 році (побудовано за даними [85])
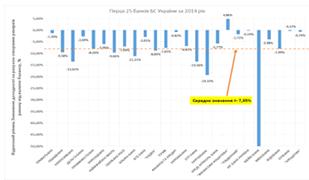
Рисунок Е.12 - Динаміка рівней зниження рентабельності
активів за рахунок створення резервів ризику активів в перших 25 банках БС
України у 2014 році (побудовано за даними [86])
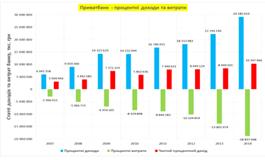
Рисунок Е.13 - Динаміка рівней процентних доходів, процентних
витрат та чистих процентних доходів в ПАТ КБ "Приватбанк" у 2007-2014
рр. (побудовано за даними [64-71])
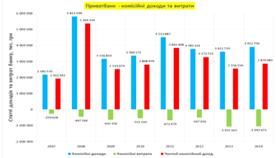
Рисунок Е.14 - Динаміка рівней комісійних доходів, комісійних
витрат та чистих комісійних доходів в ПАТ КБ "Приватбанк" у 2007-2014
рр. (побудовано за даними [64-71])
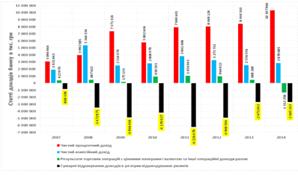
Рисунок Е.15 - Динаміка рівней чистих процентних та
комісійних витрат, торгівельних і інших доходів та резервів на відшкодування
ризиків активних операцій в ПАТ КБ "Приватбанк" у 2007-2014 рр.
(побудовано за даними [64-71])