Дипломная работа: Анализ бухгалтерской отчетности организации ООО "ВЕСТА"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
53
К
З/С 2013
= (73747 + 1245) / 3693 = 20,306
К
З/С 2014
= (96144 + 1597) / 229 = 426,816
К
З/С 2015
= (102743+ 1869) / 12193 = 8,580
Данный коэффициент показывает, сколько заемных средств приходится на
единицу собственных источников. Если в 2013 г. на 1 руб. собственного капи-
тала в ООО «Веста» приходилось 20,31 руб. заемного, то в 2015 г. это превы-
шение сократилось до 8,58 раз. В составе заемного капитала преимущественно
находится кредиторская задолженность, поэтому в организации отчасти можно
прогнозировать неустойчивое развитие.
5. Коэффициент соотношения мобильных и иммобилизованных средств:
К
М/И
= ТА/ ПА = стр. 1200 / стр. 1100 баланса (20)
где К
М/И
- коэффициент соотношения мобильных и иммобилизованных
средств;
ТА – текущие активы;
ПА – постоянные активы.
Коэффициент соотношения мобильных и иммобилизованных средств по
годам составил:
К
М/И 2013
= 58115 / 20570 = 2,825
К
М/И 2014
= 78120 / 19850 = 3,935
К
М/И 2015
= 76655 / 40150 = 1,909
Данный коэффициент показывает, сколько оборотных средств приходится
на 1 руб. внеоборотных активов. На конец 2015 г. этот показатель составил
1,909 руб., а его дальнейшее снижение может привести к появлению проблем в
деятельности ООО «Веста».
6. Индекс постоянного актива:
И
Пост.А
= ПА / СК = стр.1100 / стр. 1300 баланса (21)
где И
Пост.А
- индекс постоянного актива;
ПА – постоянные активы;
СК – собственный капитал.
Индекс постоянного актива по годам составил:
54
И
Пост.А 2013
= 20570 / 3693 = 5,570
И
Пост.А 2014
= 19850 / 229 = 86,681
И
Пост.А 2015
= 40150 / 12193 = 3,293
Данный коэффициент показывает за счет каких источников финансирова-
лись постоянные активы. В 2013-2015 гг. индекс постоянного актива в ООО
«Веста» был более 1, поэтому для финансирования внеоборотных и части обо-
ротных активов привлекался заемный капитал.
7. Коэффициент имущества производственного назначения:
К
ИП
= (ПА + З) / ВБ = (стр. 1100 + стр. 1210) / стр. 1600 баланса (22)
где К
З/С
- коэффициент имущества производственного назначения;
ПА – постоянные активы;
З – запасы;
ВБ – валюта баланса.
К
ИП 2013
= (20570 + 48000) / 78685 = 0,871
К
ИП 2014
= (19850 + 64000) / 97970 = 0,856
К
ИП 2015
= (40150 + 53000) / 116805 = 0,797
Нормативное значение данного коэффициента ≥ 0,5. Таким образом, рас-
считанные значения коэффициента имущества производственного назначения
для ООО «Веста» на протяжении 2013-2015 гг. удовлетворяют этому нормати-
ву.
8. Коэффициент прогноза банкротства:
К
Пб
= СОС / ВБ = (стр. 1300 – стр.1100) / стр. 1600 баланса (23)
где К
Пб
- коэффициент прогноза банкротства;
СОС - собственные оборотные средства;
ВБ – валюта баланса.
Коэффициент прогноза банкротства по годам составил:
К
Пб 2013
= (3693 – 20570) / 78685 = -0,214
К
Пб 2014
= (229 – 19850) / 97970 = -0,200
К
Пб 2015
= (12193 – 40150) / 116805 = -0,239
Отрицательные значения данного коэффициента в ООО «Веста» свиде-
55
тельствует о том, что данное предприятие испытывает серьезные финансовые
затруднения.
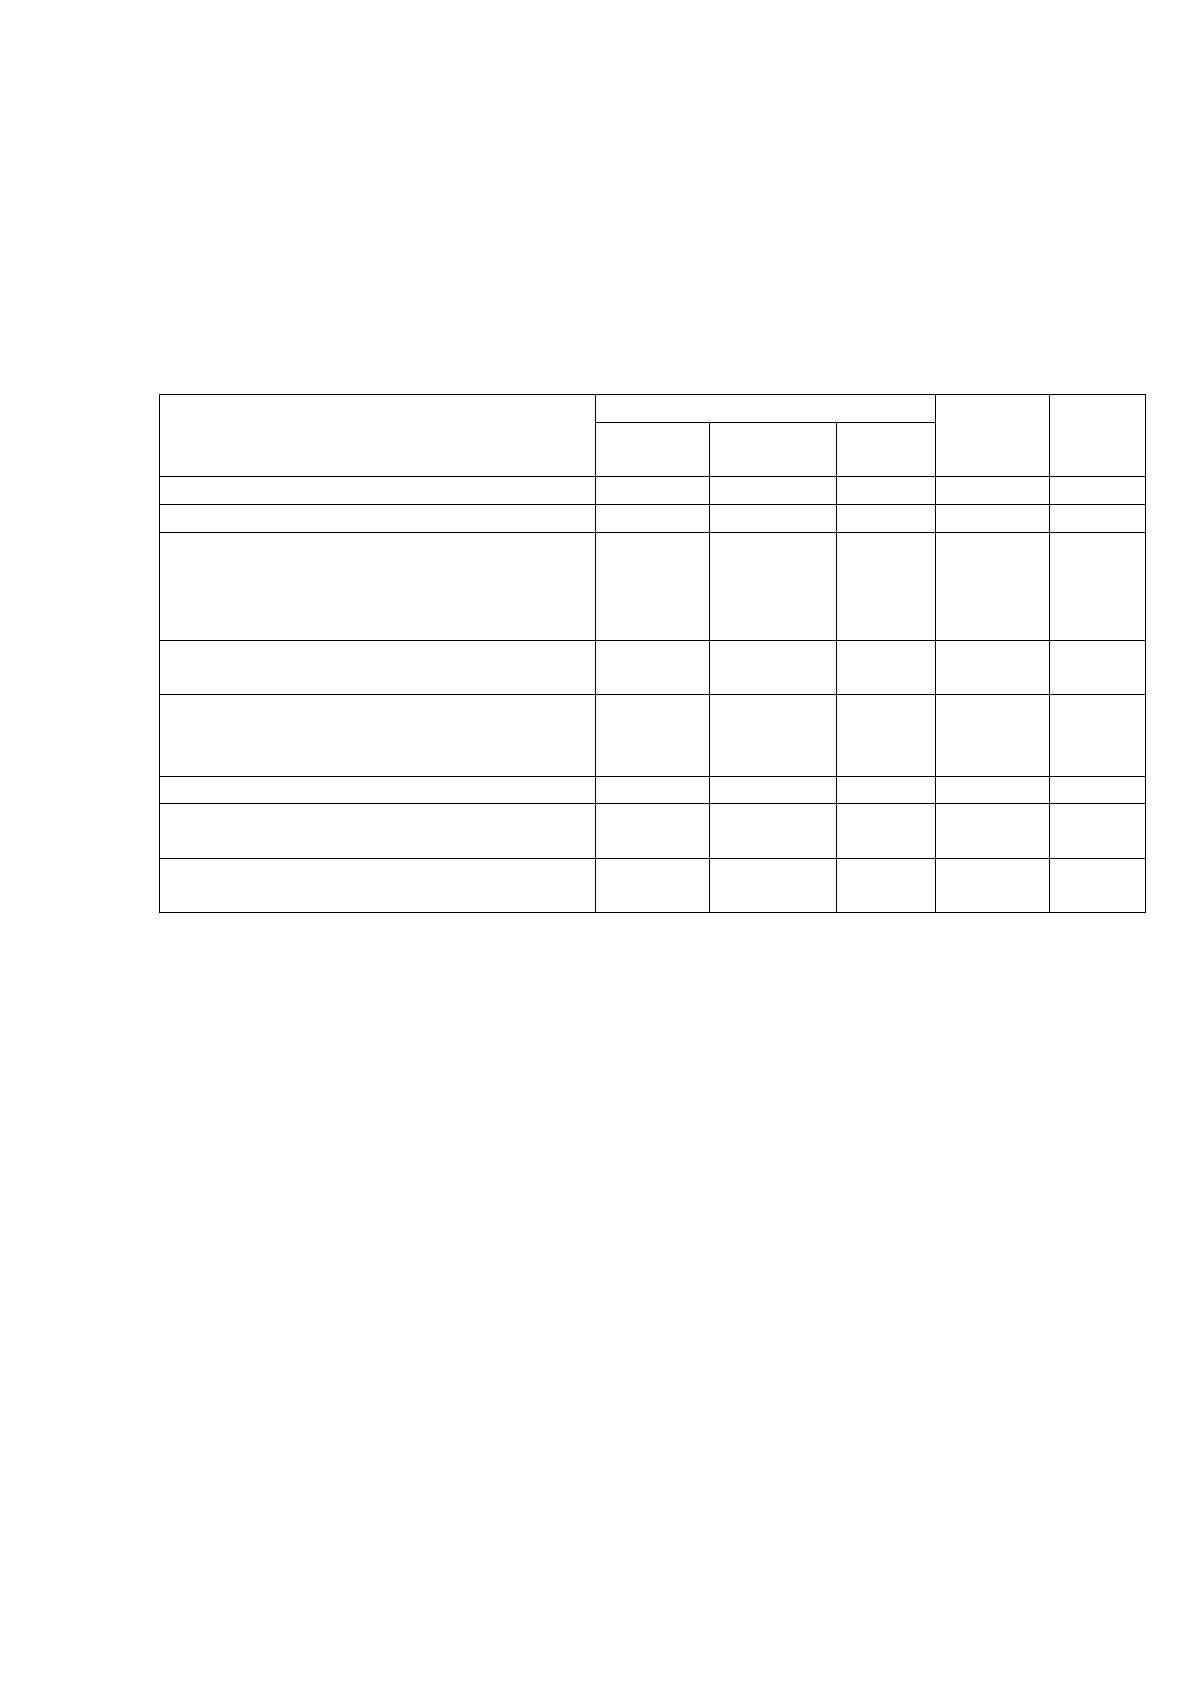
Показатели, характеризующие финансовую устойчивость в обобщенном
виде представлены в таблице 20.
Таблица 20
Динамика показателей финансовой устойчивости ООО «Веста» за
2013-2015 гг.
Показатели
Период
Дина-
мика
(+,-)
Нор-
ма-
тивы
2013
г
2014
г
2015
г
1. Коэффициент автономии
0,047
0,002
0,104
+0,057
≥ 0,5
2. Коэффициент маневренности
-0,312
-0,272
-0,389
= 0,5
3. Коэффициент обеспеченно-
сти текущей деятельности соб-
ственными оборотными сред-
ствами
-0,428
-0,362
-0,740
-0,258
0,6-
0,8
4. Коэффициент соотношения
заемных и собственных средств
20,306
426,816
8,580
-11,726
≥ 1.
5. Коэффициент соотношения
мобильных и иммобилизован-
ных средств
2,825
3,935
1,909
-0,916
-
6. Индекс постоянного актива
5,570
86,681
3,293
-2,277
≤ 1
7. Коэффициент имущества
производственного назначения
0,871
0,856
0,797
-0,074
≥ 0,5
8. Коэффициент прогноза
банкротства
-0,214
-0,200
-0,239
-0,025
-
Таким образом, динамика финансовых коэффициентов подтверждает ранее
сделанный вывод о наличии проблем в финансовой деятельности ООО «Веста».
Далее проведем анализа прибыльности предприятия на основании отчета
о финансовых результатах.
Абсолютным показателем финансового результата деятельности коммер-
ческого предприятия является прибыль (убыток). Прибыль предприятия явля-
ется важнейшей экономической категорией и традиционно считается основной
целью деятельности любой коммерческой организации.
Главной составляющей финансового результата является прибыль от
продаж - показатель, характеризующий результат основной деятельности пред-
приятия. Расчет данного показателя осуществляется по следующей формуле:
П
пр
= (В
пр
- НДС - А) — С
пр
- С
ком
-С
упр
(24)
56
где П
пр
- прибыль от продаж;
В
пр
– выручка-брутто от продажи продукции;
НДС – налог на добавленную стоимость;
А – акцизы;
(В
пр
- НДС - А) - выручка-нетто от продаж;
С
пр
- себестоимость проданных товаров, работ, услуг;
С
ком
- коммерческие расходы - затраты по сбыту продукции;
С
упр
- управленческие расходы.
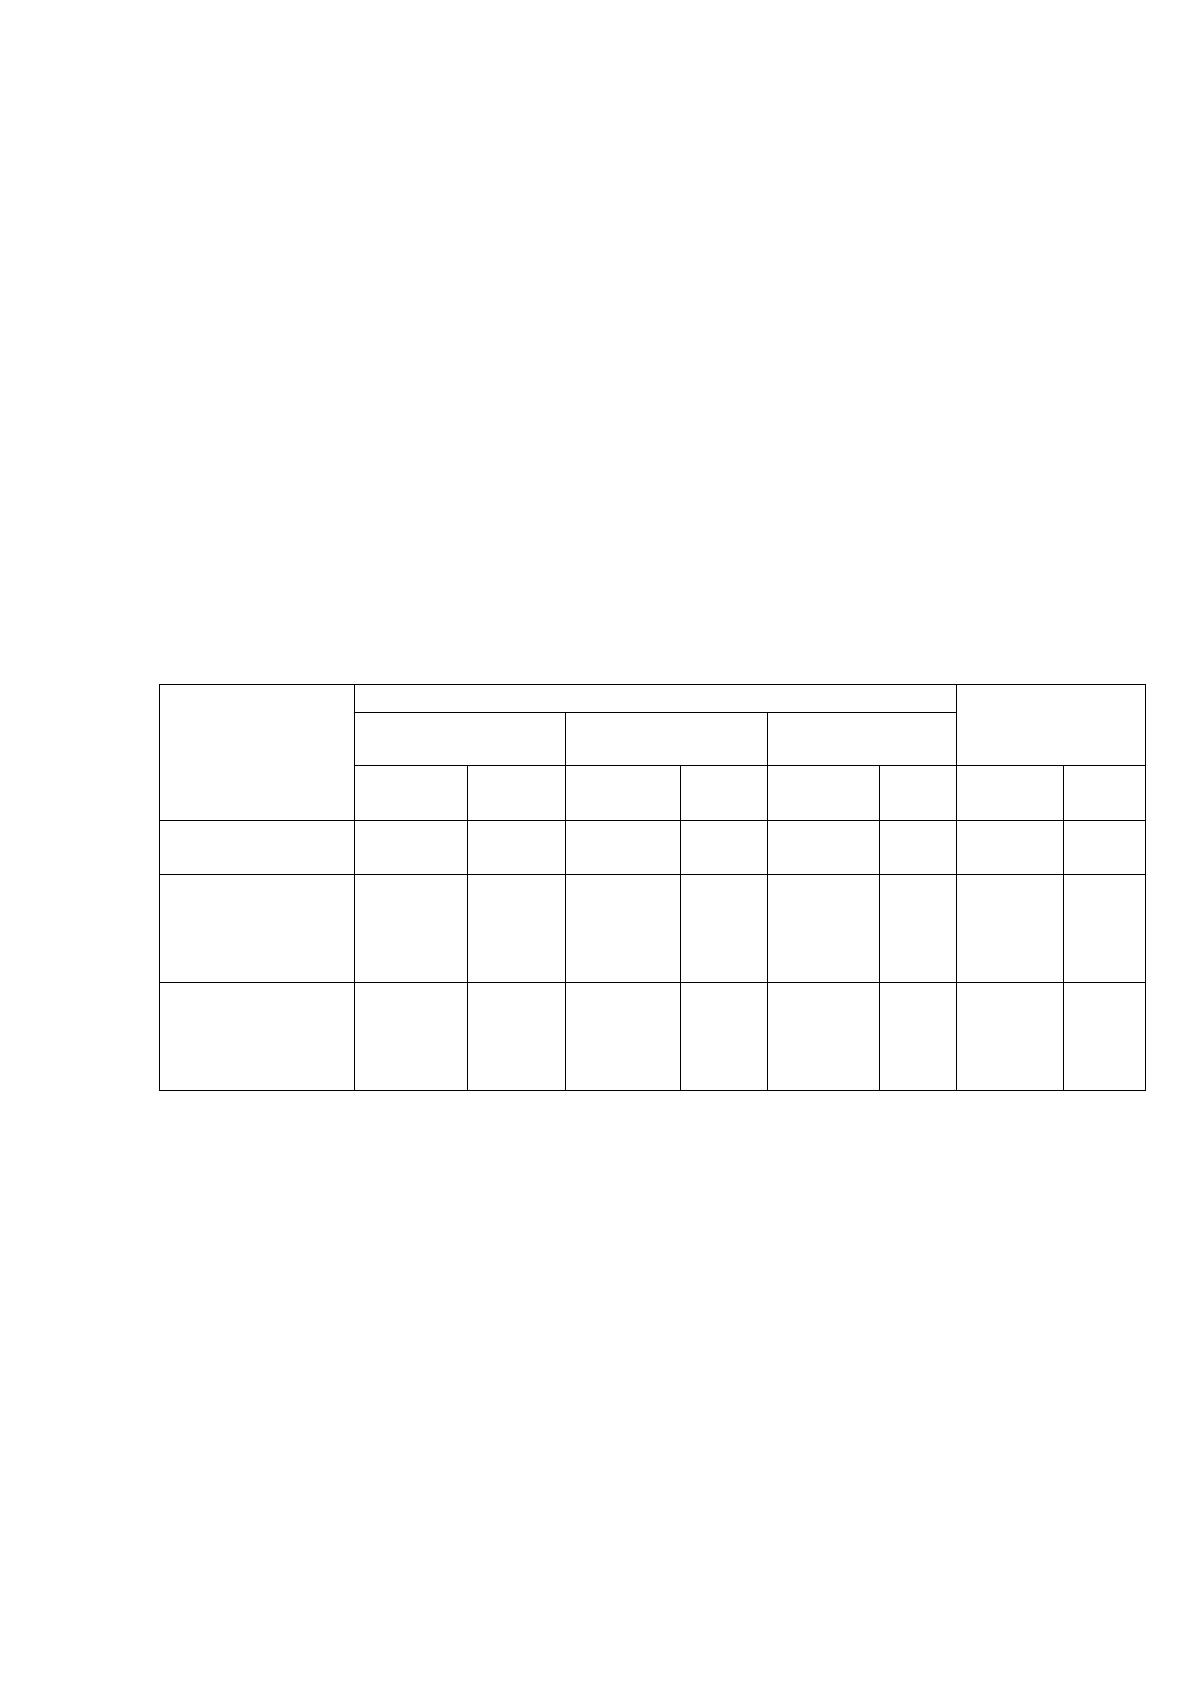
Данные для анализа финансовых результатов от продаж на предприятии
за 2013-2015 г.г. представлены в таблице 21.
Таблица 21
Динамика финансовых результатов от продаж ООО «Веста» за
2013-2015 гг.
Показатели
Годы
Отклонения
2015 г. к
2013 г.
2013 г.
2014 г.
2015 г.
тыс.
руб.
%
тыс.
руб.
%
тыс.
руб.
%
тыс.
руб.
%
Выручка от
продажи
126489
100
150499
100
173783
100
47294
-
Себестои-
мость реали-
зованной
продукции
133185
105,3
153231
101,8
160159
92,2
26974
-13,1
Прибыль
(убыток) от
продажи
продукции
-6696
-5,3
-2732
-1,8
13624
7,8
20320
13,1
Как следует из данных таблицы 21, на предприятии отмечается рост при-
были от реализации продукции за исследуемый период на 20320 тыс. руб., обу-
словленный большим ростом выручки от продажи продукции, чем ее себестои-
мости – выручка возросла на 47294 тыс. руб., а затраты на ее производство уве-
личились на 26974 тыс. руб.
Доля прибыли в выручке от продажи продукции на предприятии за 2013-
2015 г.г. увеличилась на 13,1 процентных пункта и составляет на конец периода
7,8%, что обусловлено снижением (с 105,3 до 92,2%) доли себестоимости.
57
Результат деятельности, которая не является основной для предприятия,
является прибылью или убытком от прочих операций, которая определяется как
разность между общей суммой полученных доходов от прочих операций (Д
по
) и
расходов на их получение (Р
оп
):
П
по
= Д
по
– Р
по
(25)
где П
по
– прибыль от прочих операций;
Д
по
– прочие доходы;
Р
по
– прочие расходы.
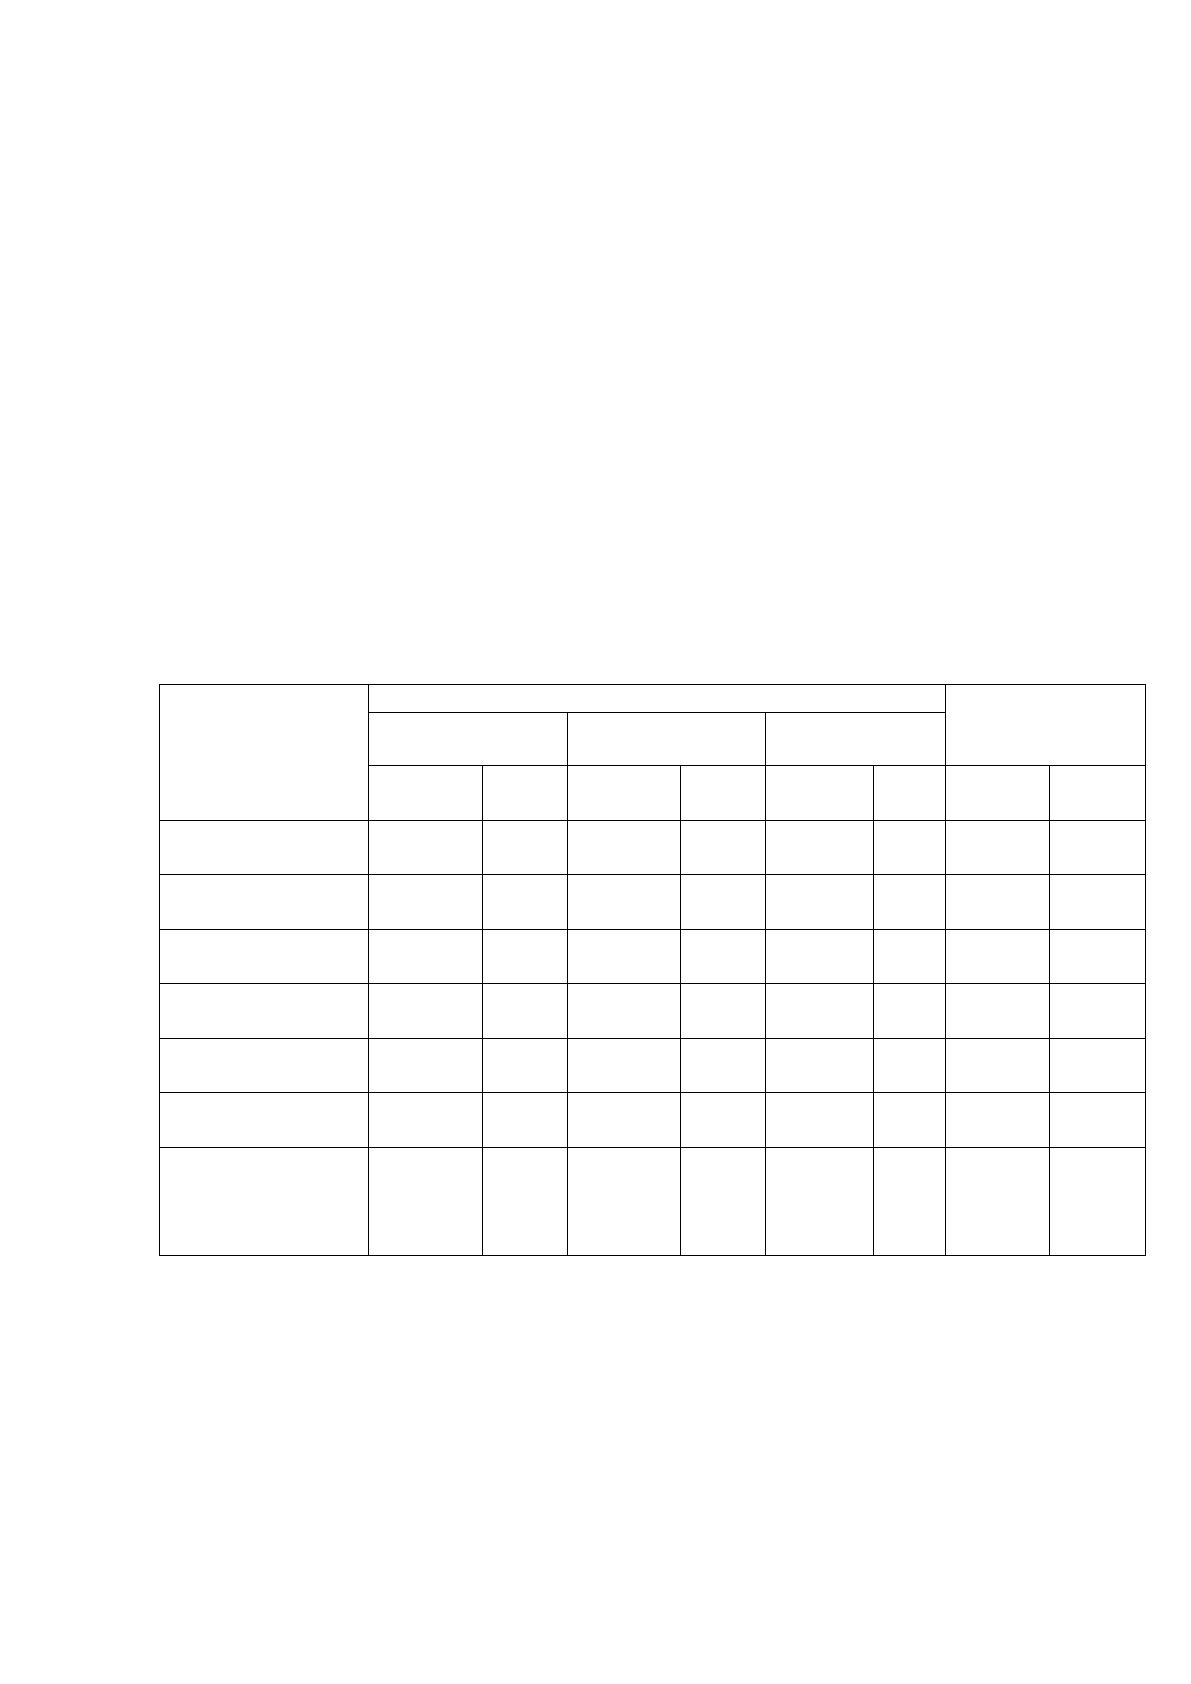
Данные для анализа динамики прибыли от прочих операций в ООО «Ве-
ста» за 2013-2015 гг. представлены в таблице 22.
Таблица 22
Динамика прибыли от прочих операций в ООО «Веста» за 2013-
2015 гг.
Показатели
Годы
Отклонения
2015 г. к
2013 г.
2013 г.
2014 г.
2015 г.
тыс.
руб.
%
тыс.
руб.
%
тыс.
руб.
%
тыс.
руб.
%
Прочие дохо-
ды
34565
99,7
23983
99,4
23983
98,8
-10582
-0,9
Проценты к
получению
101
0,3
149
0,6
300
1,2
199
0,9
Итого прочих
доходов
34666
100
24132
100
24283
100
-10383
-
Прочие рас-
ходы
23335
67,3
21330
88,4
21239
87,5
-2096
20,2
Проценты к
уплате
121
0,4
97
0,4
91
0,4
-30
-
Итого прочих
расходов
23456
67,7
21427
88,8
21330
87,9
-2126
20,2
Прибыль
(убыток) от
прочих опе-
раций
11210
32,3
2705
11,2
2953
12,1
-8257
-20,2
Как следует из данных таблицы 22, величина прибыли от прочих опера-
ций на предприятии снизилась на 8257 тыс. руб., в результате снижения суммы
прочих доходов на 10582 тыс. руб. (за исключением процентов к получению,
размер которых увеличился на 199 тыс. руб.).
Общая величина расходов по прочим операциям также снизилась на 2126
Источник: https://baza.diplomsite.ru/previewfile/2822