Дипломная работа: Анализ бухгалтерской отчетности организации ООО "ВЕСТА"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
48
ных средств.
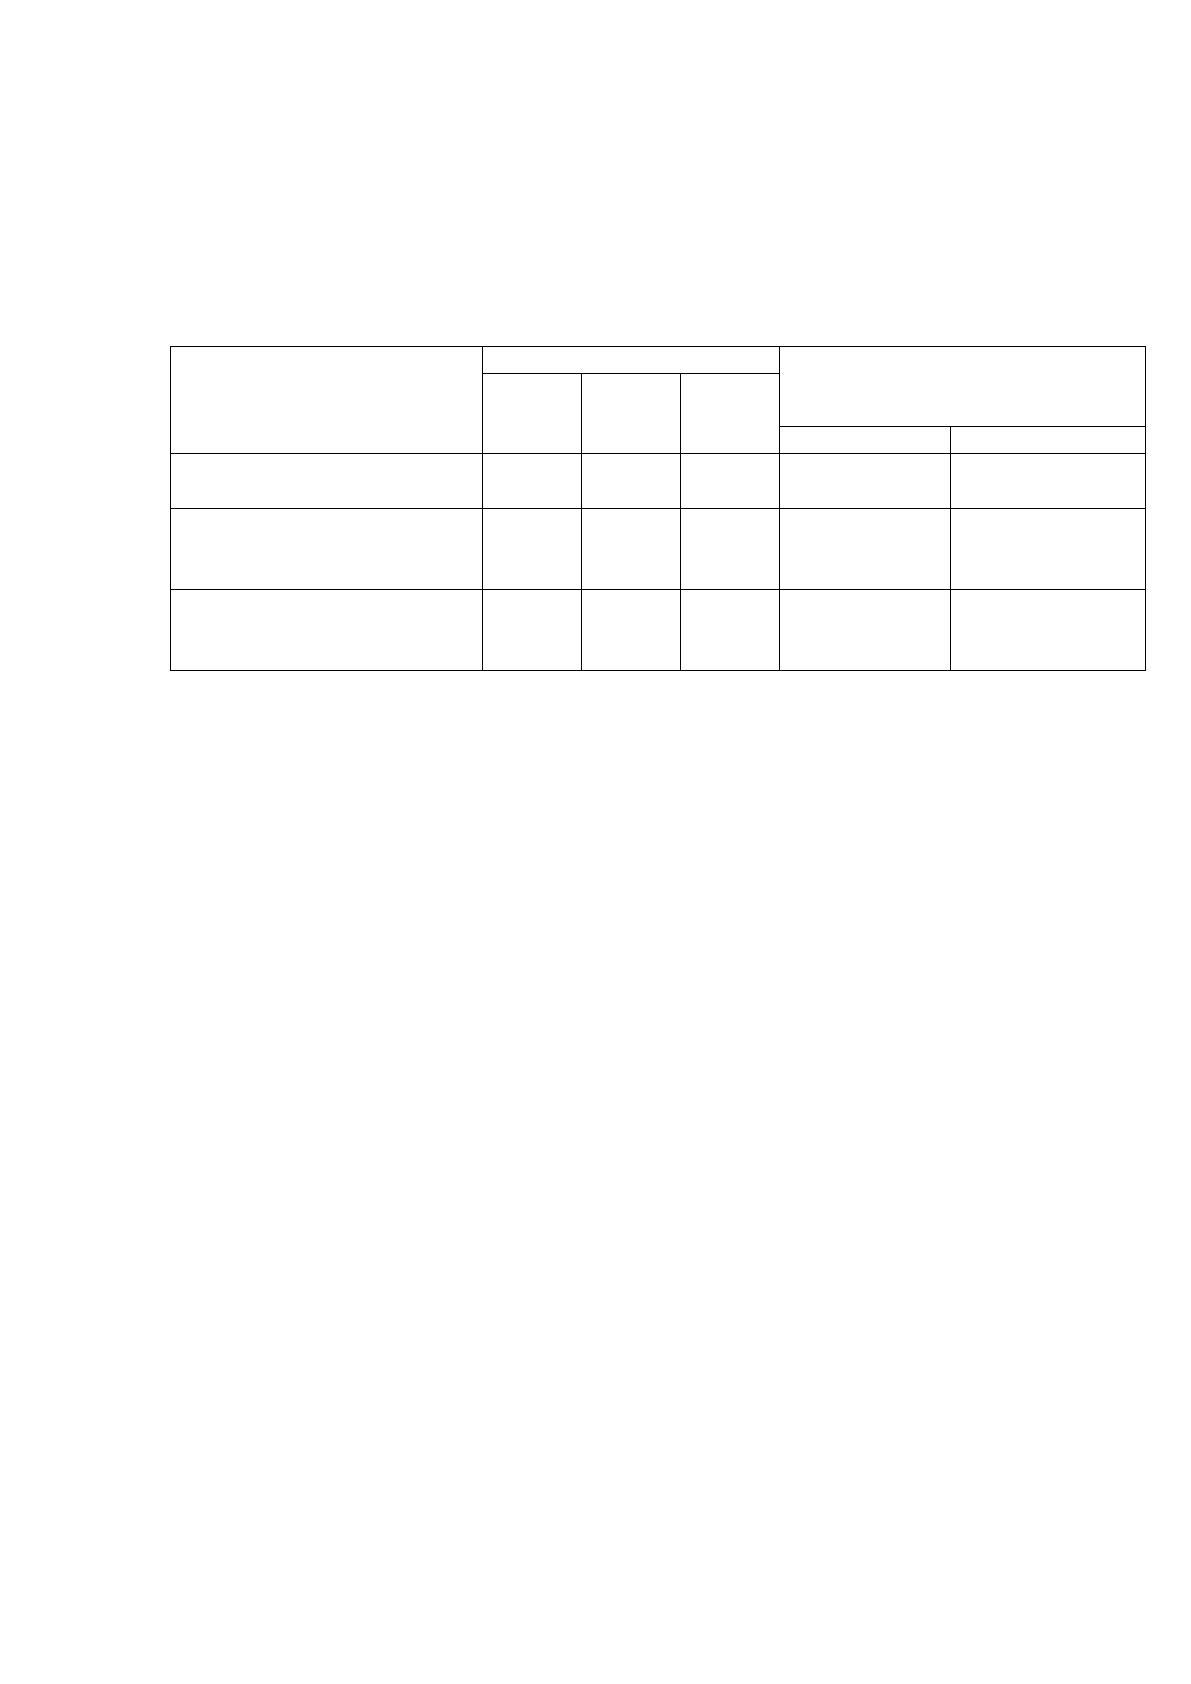
Показатели, характеризующие платежеспособность в обобщенном виде
представлены в таблице 18.
Таблица 18
Динамика показателей платежеспособности ООО «Веста» за 2013-
2015 гг.
Показатели
Период
Нормативы
2013
г
2014
г
2015
г
Отеч.станд.
Межд. станд.
1. Коэффициент об-
щей ликвидности
0,790
0,814
0,748
2
1,5-2,5
2. Коэффициент те-
кущей (промежуточ-
ной) ликвидности
0,233
0,237
0,344
1
0,7-0,8
3. Коэффициент аб-
солютной ликвидно-
сти
0,096
0,117
0,182
0,2
0,2-0,3
Данные таблицы свидетельствуют также о несопоставимости фактиче-
ских значений коэффициентов платежеспособности предприятия нормативам
международных стандартов ISO.
В целом можно сказать, что ООО «Веста» характеризуется достаточно
низкой платежеспособностью.
Далее необходимо выявить тип финансовой устойчивости предприятия.
Финансовая устойчивость характеризуется обеспечением формирования
запасов и затрат источниками.
Показателями, характеризующими степень охвата разными видами ис-
точников формирования запасов и затрат, являются:
1. Собственные источники формирования запасов и затрат:
СОС = СК – ВОА = стр. 1300 – стр.1100 баланса (тыс. руб.) (12)
где СОС - собственные оборотные средства;
СК – собственный капитал;
ВОА – внеоборотные активы.
СОС
2013
= 3693 - 20570 = -16877 тыс. руб.
СОС
2014
= 229 - 19850 = -19621 тыс. руб.
49
СОС
2015
= 12193 - 40150 = -27957 тыс. руб.
2. Собственные источники и долгосрочные кредиты и займы:
СДИ = СОС + ДКЗ = СОС + стр. 1410 баланса (тыс. руб.) (13)
где СДИ – собственные и долгосрочные заемные источники финансиро-
вания запасов;
СОС - собственные оборотные средства;
ДКЗ – долгосрочные кредиты и займы.
СДИ
2013
= -16877 + 1245 = -15632 тыс. руб.
СДИ
2014
= -19621 + 1597 = -18024 тыс. руб.
СДИ
2015
= -27957 + 1869 = -26088 тыс. руб.
3. Общая величина основных источников формирования запасов:
ОИЗ = СДИ + ККЗ = СДИ + стр. 1510 баланса (тыс. руб.) (14)
где ОИЗ - общая величина основных источников формирования запасов;
СДИ – собственные и долгосрочные заемные источники финансирования
запасов;
ККЗ - краткосрочные кредиты и займы.
ОИЗ
2013
= -15632 + 41500 = 25868 тыс. руб.
ОИЗ
2014
= -18024 + 55000 = 36976 тыс. руб.
ОИЗ
2015
= -26088 + 65000 = 38912 тыс. руб.
Величину запасов рассчитывают за вычетом готовой продукции:
З = СВЗ – ГП = стр. 1210 – стр. 1212 баланса (тыс. руб.) (15)
где З – запасы;
СВЗ – совокупная величина запасов;
ГП – готовая продукция.
З
2013
= 48000 - 8548 = 39452 тыс. руб.
З
2014
= 64000 - 9822 = 54178 тыс. руб.
З
2015
= 53000 - 15245 = 37755 тыс. руб.
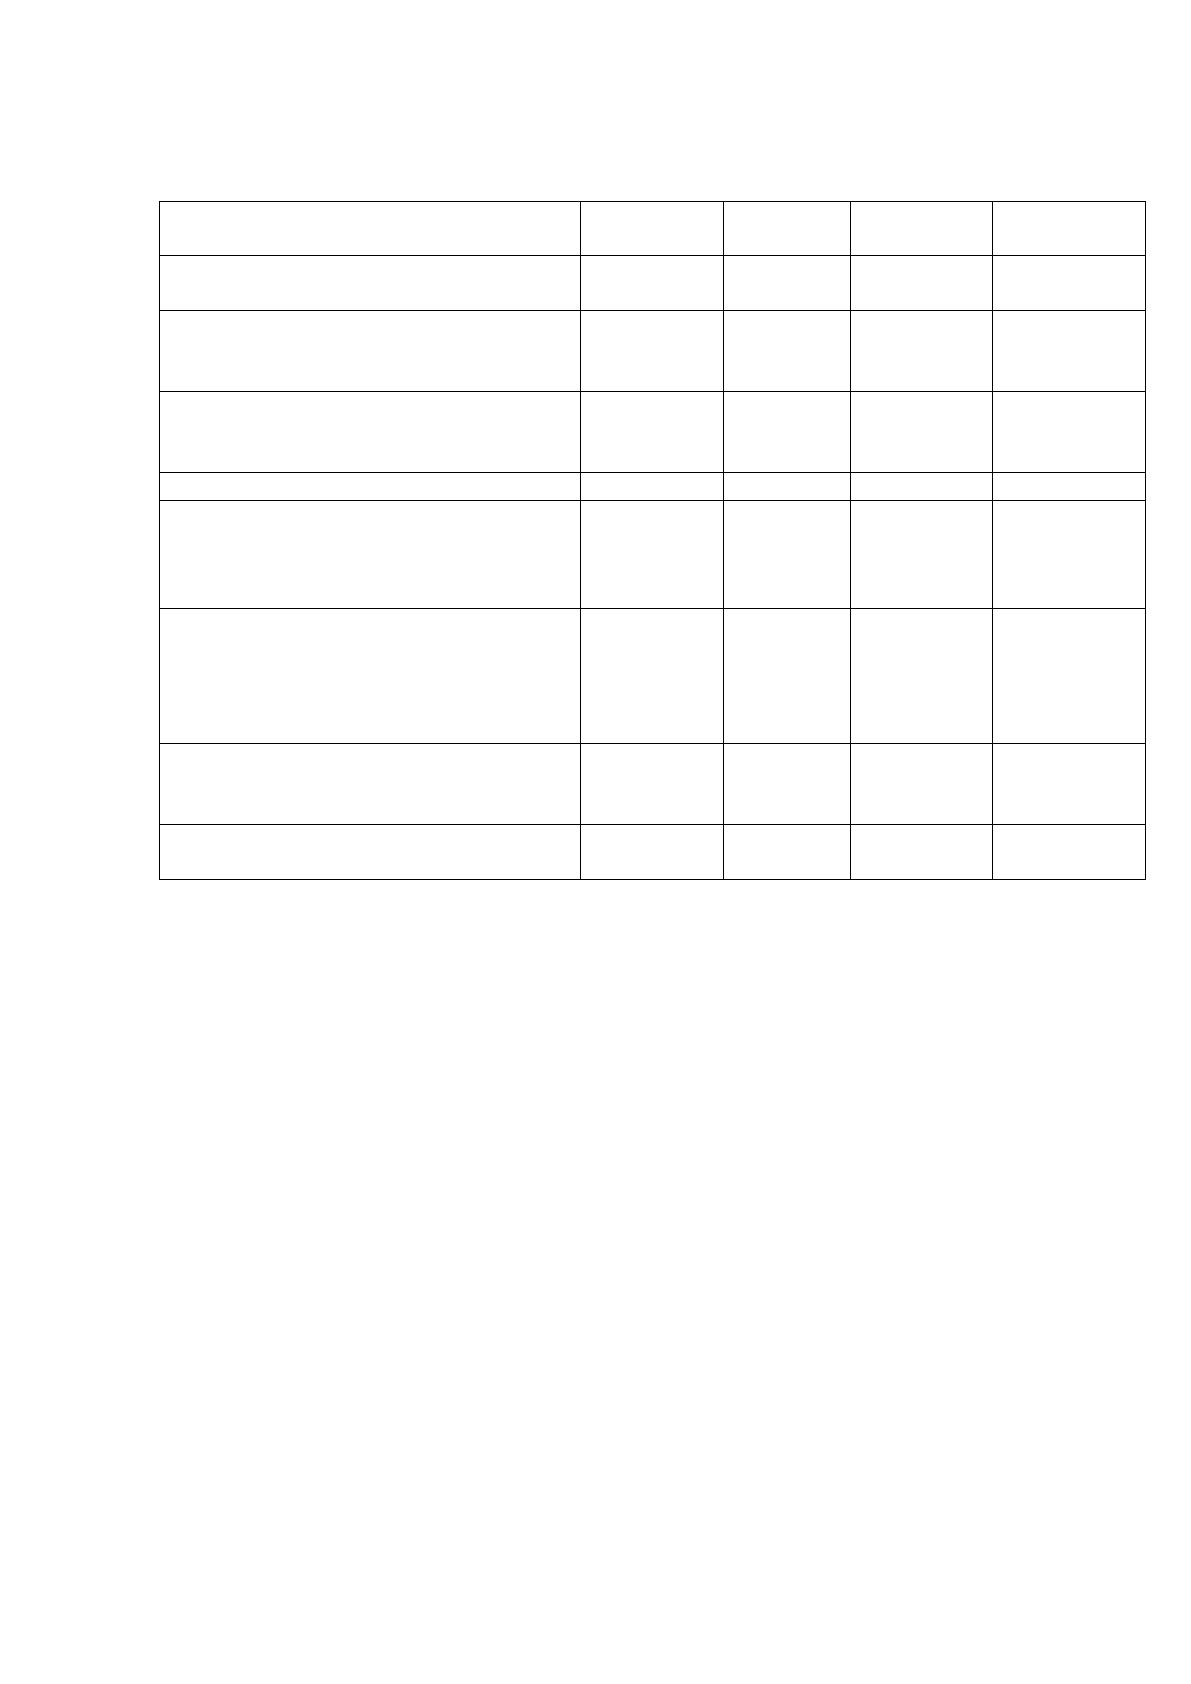
Динамика абсолютных показателей финансовой устойчивости ООО «Ве-
ста» представлена в таблице 19.
50
Таблица 19
Оценка достаточности источников финансирования запасов и за-
трат ООО «Веста» за 2013-2015 гг., тыс.руб.
Показатели
2013 г
2014 г
2015 г
Отклоне-
ния (+/-)
1. Собственные оборотные
средства
-16877
-19621
-27957
-11080
2. Собственные и долгосроч-
ные заемные источники фи-
нансирования запасов
-15632
-18024
-26088
-10456
3. Общая величина основных
источников формирования за-
пасов
25868
36976
38912
+13044
4. Запасы
39452
54178
37755
-1697
5. Излишек (дефицит) соб-
ственных оборотных средств
для финансирования запасов
и затрат
-56329
-73799
-65712
-9383
6. Излишек (дефицит) соб-
ственных оборотных средств и
долгосрочных источников фи-
нансирования запасов и за-
трат
-55084
-72202
-63843
-8759
7 Излишек (дефицит) общих
источников финансирования
запасов и затрат
-13584
-17202
1157
+14741
8.Тип финансовой ситуации
кризис
кризис
неустой-
чивое
-
Как следует из данных таблицы, обеспеченность формирования запасов и
затрат их источниками в ООО «Веста» в 2013-2015 гг. находилась в кризисном
состоянии. Этот тип финансовой устойчивости характеризовал организацию
как находящуюся на грани банкротства.
На протяжении анализируемого периода ситуация улучшилась и данная
организация стала более устойчивой, однако в ООО «Веста» по-прежнему не-
достаточно собственных оборотных средств для финансирования запасов и за-
трат. В целом размещение финансовых средств в имуществе ООО «Веста» в
настоящее время по активу и в источниках по пассиву имеет предкризисную
финансовую устойчивость.
Для оценки относительных показателей финансовой устойчивости ООО
«Веста» рассчитаем следующие коэффициенты:
1. Коэффициент автономии:
51
К
АВ
= СК / ВБ = стр.1300 / стр. 1700 баланса (16)
где К
АВ
– коэффициент автономии;
СК – собственный капитал;
ВБ – валюта баланса.
Коэффициент автономии по годам составил:
К
АВ 2013
= 3693 / 78685 = 0,047
К
АВ 2014
= 229 / 97970 = 0,002
К
АВ 2015
= 12193 / 116805 = 0,104
Нормальное значение коэффициента автономии оценивается на уровне 0,5.
Значение коэффициента автономии в ООО «Веста» свидетельствует о том, что
данная организация на протяжении 2013-2015 гг. работала полностью зависимо
от внешних источников финансирования, хотя за последние 3 года эта зависи-
мость несколько сократилась.
2. Коэффициент маневренности:
К
М
= (СК – ПА – ДО) / ТА =
= (стр. 1300 – стр. 1100 – стр. 1400) / стр. 1200 баланса (17)
где К
М
– коэффициент маневренности;
СК – собственный капитал;
ПА – постоянные активы;
ДО – долгосрочные обязательства;
ТА – текущие активы.
Коэффициент маневренности по годам составил:
К
М 2013
= (3693 - 20570 - 1245) / 58115 = -0,312
К
М 2014
= (229 - 19850 - 1597) / 78120 = -0,272
К
М 2015
= (12193 - 40150 - 1869) / 76655 = -0,389
Анализируя коэффициент маневренности, необходимо отметить, что чем
больше значение данного показателя, тем более маневренно предприятие с точ-
ки зрения возможности его переориентирования в случае изменения рыночной
инфраструктуры. Отрицательные на протяжении всего рассматриваемого пери-
ода значения коэффициента маневренности в ООО «Веста» свидетельствуют о
52
том, что данная организация не способна реагировать на изменение рыночной
инфраструктуры.
3. Коэффициент обеспеченности запасов собственными источниками фи-
нансирования:
К
ОЗ
= (СК – ВОА) / (СВЗ – ГП) =
= (стр. 1300 – стр.1100) / (стр. 1210 – стр. 1212) баланса (18)
где К
ОЗ
- коэффициент обеспеченности запасов собственными источниками
финансирования;
СК – собственный капитал;
ВОА – внеоборотные активы;
СВЗ – совокупная величина запасов;
ГП – готовая продукция.
Коэффициент обеспеченности запасов собственными источниками финан-
сирования по годам составил:
К
ОЗ 2013
= (3693 – 20570) / (48000 - 8548) = -0,428
К
ОЗ 2014
= (229 – 19850) / (64000 - 9822) = -0,362
К
ОЗ 2015
= (12193 – 40150) / (53000 - 15245) = -0,740
Значение коэффициента обеспеченности запасов собственными источни-
ками финансирования в ООО «Веста» в 2013-2015 гг. были отрицательными и
не соответствовали нормативам. Поэтому можно сделать вывод о том, что в
ООО «Веста» обеспеченность запасов собственными источниками финансиро-
вания низкая, а снижение величины данного коэффициента является отрица-
тельной тенденцией.
4. Коэффициент соотношения заемных и собственных средств:
К
З/С
= ЗК/ СК = (стр. 1500 + стр. 1400) / стр. 1300 баланса (19)
где К
З/С
- коэффициент соотношения заемных и собственных средств;
ЗК – заемный капитал;
СК – собственный капитал.
Коэффициент соотношения заемных и собственных средств по годам со-
ставил:
Источник: https://baza.diplomsite.ru/previewfile/2822