Дипломная работа: Анализ бухгалтерской отчетности предприятия ООО "Эмили Сервис"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
53
Положительным моментом является снижение кредиторской
задолженности на 860 тыс. руб.
Оборачиваемость оборотных средств ООО «Эмили Сервис» за 2015 год
ускорилась на 128,3 дня – с 202,8 до 74,5 дней. Это привело к увеличению
коэффициента оборачиваемости средств на 3,1 оборота – с 1,8 до 4,9
оборота. В 2015 г. улучшилось использование оборотных активов.
Таким образом, ООО «Эмили Сервис» можно охарактеризовать, как
платежеспособное, неликвидное и финансово-зависимое предприятие.
54
Глава 3. Направления совершенствования подготовки и
анализа бухгалтерской отчетности предприятия
3.1. Пути улучшения подготовки и анализа бухгалтерской отчетности
предприятия
В настоящее время повышается самостоятельность предприятий, и их
экономическая и юридическая ответственность. Резко возрастает значение
финансовой устойчивости субъектов хозяйствования. Все это увеличивает
роль анализа бухгалтерской отчетности деятельности предприятий.
Деятельность любого предприятия начинается с постановки и ответа на
следующие три ключевые вопроса:
- Каковы должны быть величина и оптимальный состав активов
предприятия, позволяющие достичь поставленные перед предприятием цели
и задачи?
- Где найти источники финансирования и каков должен быть их
оптимальный состав?
- Как организовать текущее и перспективное управление финансовой
деятельностью, обеспечивающее платежеспособность и финансовую
устойчивость предприятия?
Решаются эти вопросы в рамках финансового менеджмента, экономики
и анализа, являющихся одним из ключевых подсистем общей системы
управления предприятием. Организационная структура системы управления
финансами хозяйствующего субъекта, а также ее кадровый состав могут быть
построены различными способами в зависимости от размеров предприятия и
вида его деятельности.
В разделе финансового менеджмента, освещающего вопросы оценки
финансового состояния, разработано достаточное количество методик и
рейтинговых оценок, а так же приняты государственными структурами
нормативные акты, которые приведены в таблице 16.
55
Таблица 16
Оценка полезности и достаточности нормативных актов,
освещающих вопросы оценки финансового состояния
предприятия
Наименование
документа
Степень
полезности
документа
для целей
анализа
отчетности
Степень
достаточности
информации,
содержащейся в
документе
Комментарии к документу
1
2
3
4
1. «Методи-
ч7еские
положения по
оценке
финансового
состояния
предприятий по
установлению
неудовлетворит
ельной
структуры
баланса»
3
+-
1) Завышено нормативное
значение коэффициента
текущей ликвидности (>2),
хотя нормальным будет
значение от 1 до 2, то есть
если активов предприятия
хватает только на покрытие
его краткосрочных
обязательств.
2) Необходима отраслевая
дифференциация
показателей, нормативных
значений, например, в
организациях с
операционным циклом более
года
2. «Методика
проведения
Федеральной
налоговой
службой учета
и анализа
финансового
состояния и
платежеспособн
ости
стратегических
предприятий и
организаций»
3
+
1) Необходим при
рассмотрении угрозы
банкротства
2) Рассматриваются те же
показатели что и в
«Методическом положении
по оценке финансового
состояния» (пн. 3), в данном
случае нормативное
значение коэффициента
текущей ликвидности
принимается больше или
равно 1
3. «Правило
проведения
арбитражным
управляющим
финансового
анализа»
4
+
1) В достаточной мере
охватывает все сферы
анализа, с подробным
описанием коэффициентов,
но без привидения их
оптимальных значений.
Рекомендуемо на
предприятии проводить
ежеквартальный и
ежегодный отчет в
соответствии с данным
правилом.
56
Степень достаточности информации оценивается с точки:
соответствия нормативного акта целям внутреннего контроля;
документы и их положения регулируют формирование
отчетности, то есть частично курируют задачи анализа финансовой
отчетности;
правовая информация устарела, не целесообразно ее
использование в ходе проведения анализа.
Рассматривая документы, регулирующие анализ бухгалтерской
отчетности, в которых собрано всевозможное многообразие коэффициентов,
нет определенной группировки, методики.
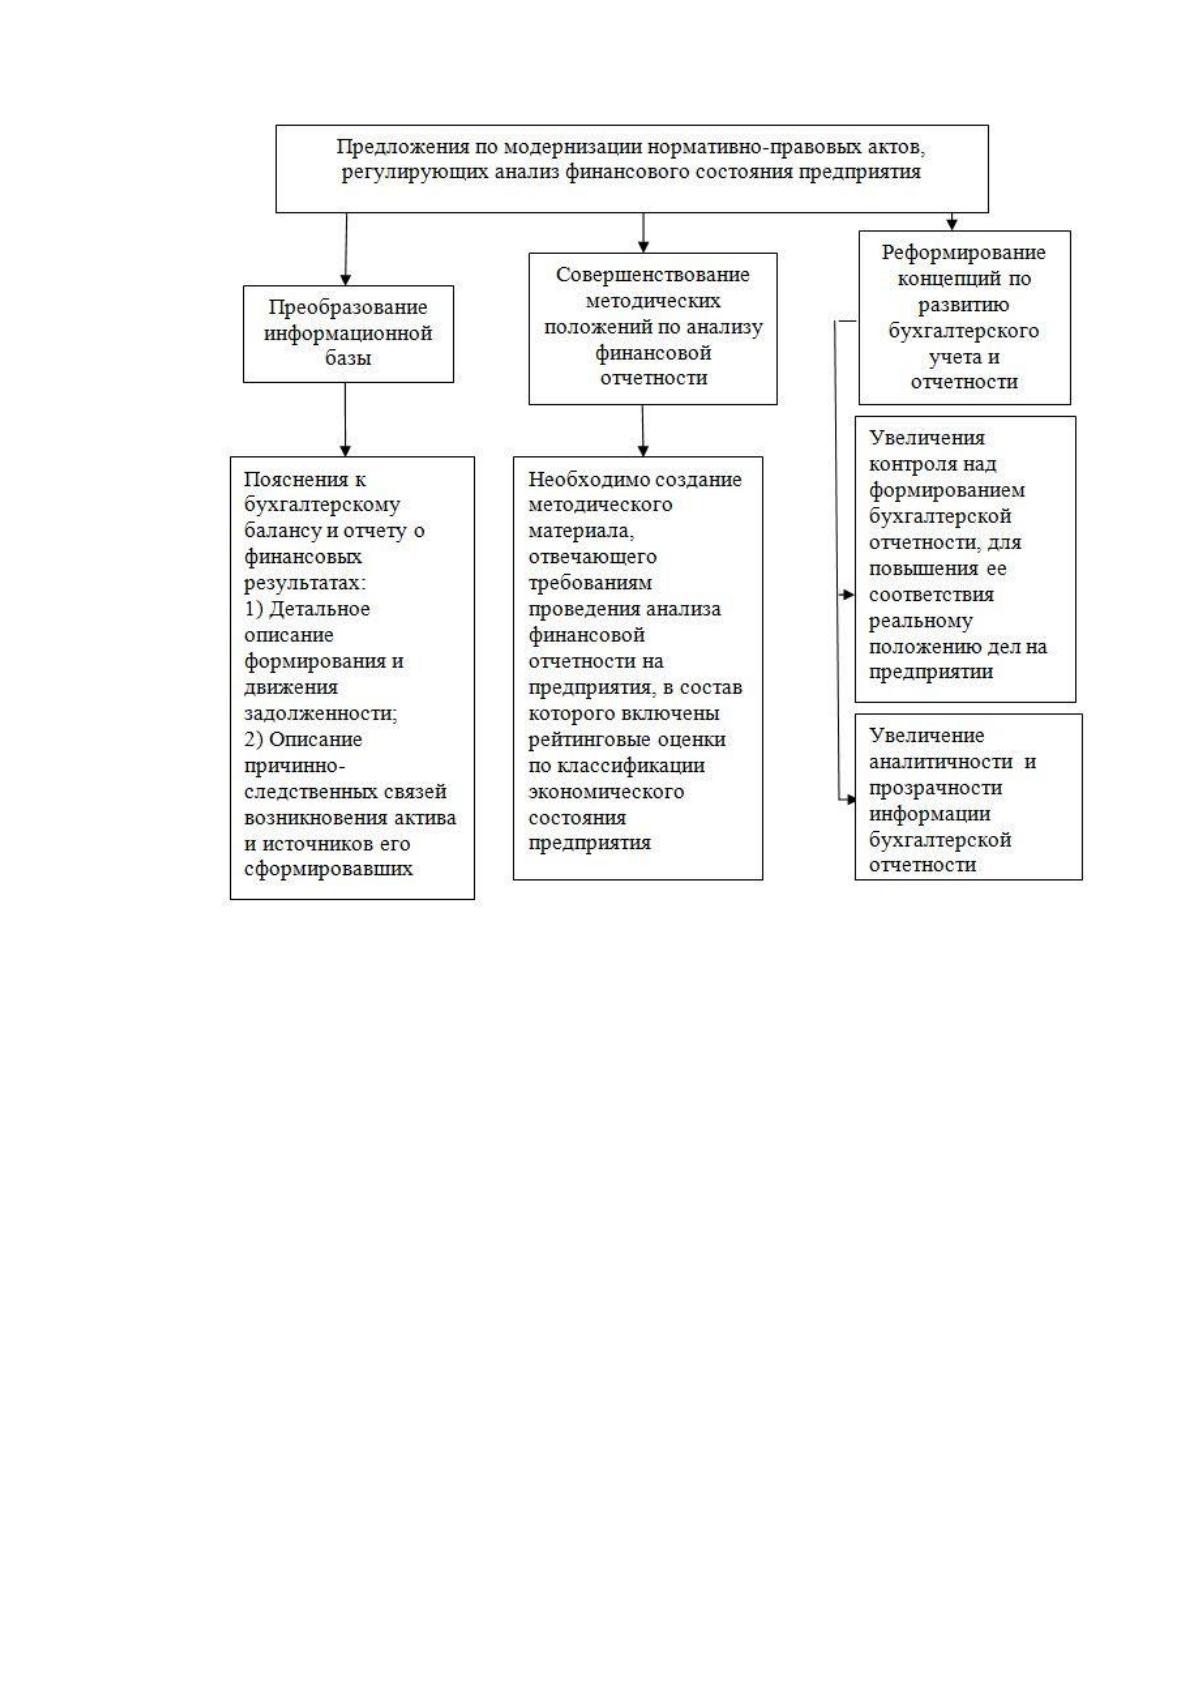
В результате проведенного анализа во второй главе данной работы
разработаны рекомендации по модернизации нормативно-правовых актов,
регулирующих анализ финансового состояния предприятия, которые
представлены на рисунке 9.
Так же проблемой всей бухгалтерской отчетности является
невозможность на ее основе определить, из каких источников был
сформирован актив. Стороннему пользователю, не имеющему доступа к
внутренней информации, сложно будет составить полную картину движения
денежных средств, да и не всегда истинное положение дел известно
специалисту, менеджеру.
57
Рисунок 9. Система предложений по совершенствованию
нормативно-правовой информации для целей повышения
эффективности проведения анализа финансовой отчетности
Нельзя не отметить взаимосвязь все уровней проведения анализа, от
начала сбора информации, переходу к выбору показателей и приведению
выводов претворение их в жизнь, то есть реализация на практике. Видя
цепочку стадий действия аналитика, не трудно сделать вывод о значимости
информации для успешного развития предприятия и не только. То есть в
первую очередь все зависит от информационной базы, регулируют которую
законы. Необходима концепция развития бухгалтерской отчетности,
направленная на повышение качества информации, ее аналитичности,
переход на международные стандарты, контроль достоверности информации,
отраженной в бухгалтерской отчетности.
Источник: https://baza.diplomsite.ru/previewfile/2832