Дипломная работа: Анализ дебиторской и кредиторской задолженности организации (на примере ООО "Селена")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
80
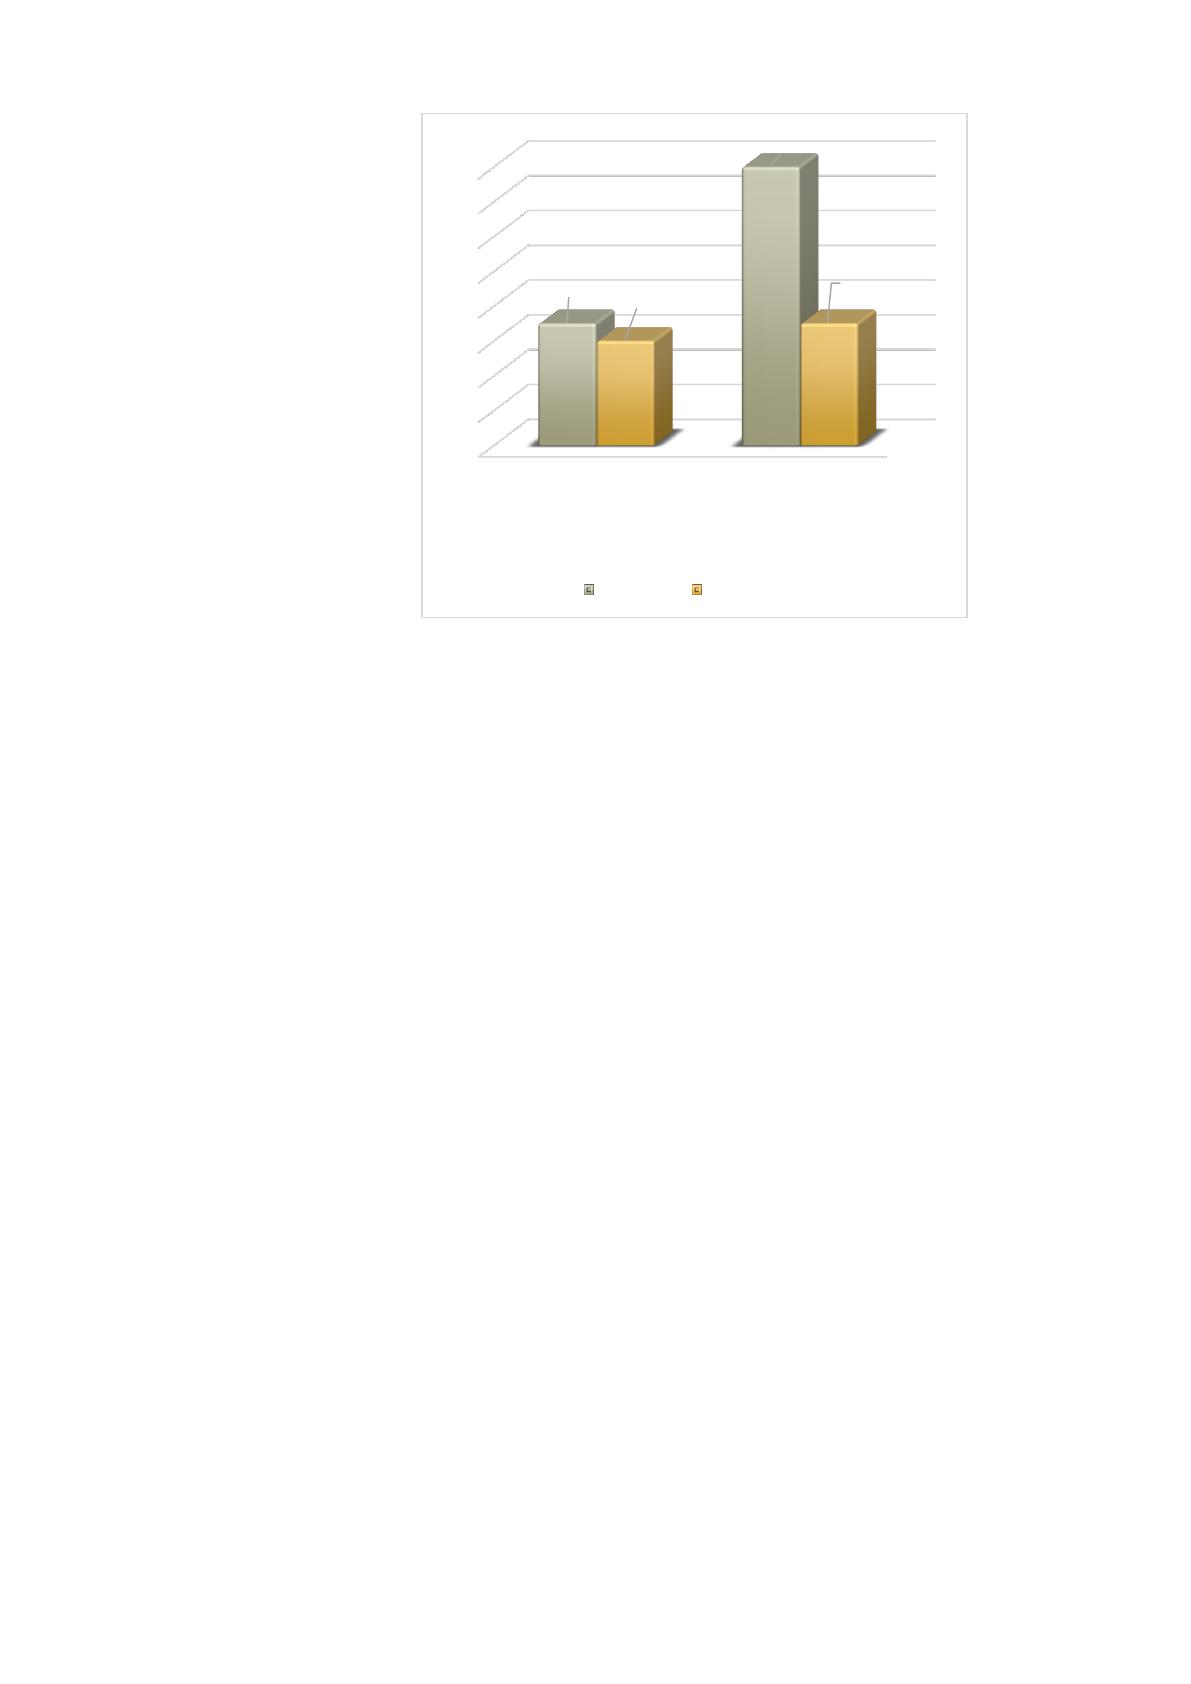
Рис. 21. Динамика числа дней оборотов дебиторской и
кредиторской задолженности ООО «Селена» после реализации
предложенных мероприятий.
В результате предложенных мероприятий удалось достичь улучшения
показателей:
сократилась дебиторская и кредиторская задолженность на 2 тысячи
рублей и 399 тысяч рублей соответственно;
увеличилась оборачиваемость дебиторской задолженности на 1,88,
кредиторской задолженности – на 31,45;
ускорился период оборота дебиторской задолженности на 1 день,
кредиторской задолженности - на 9 дней.
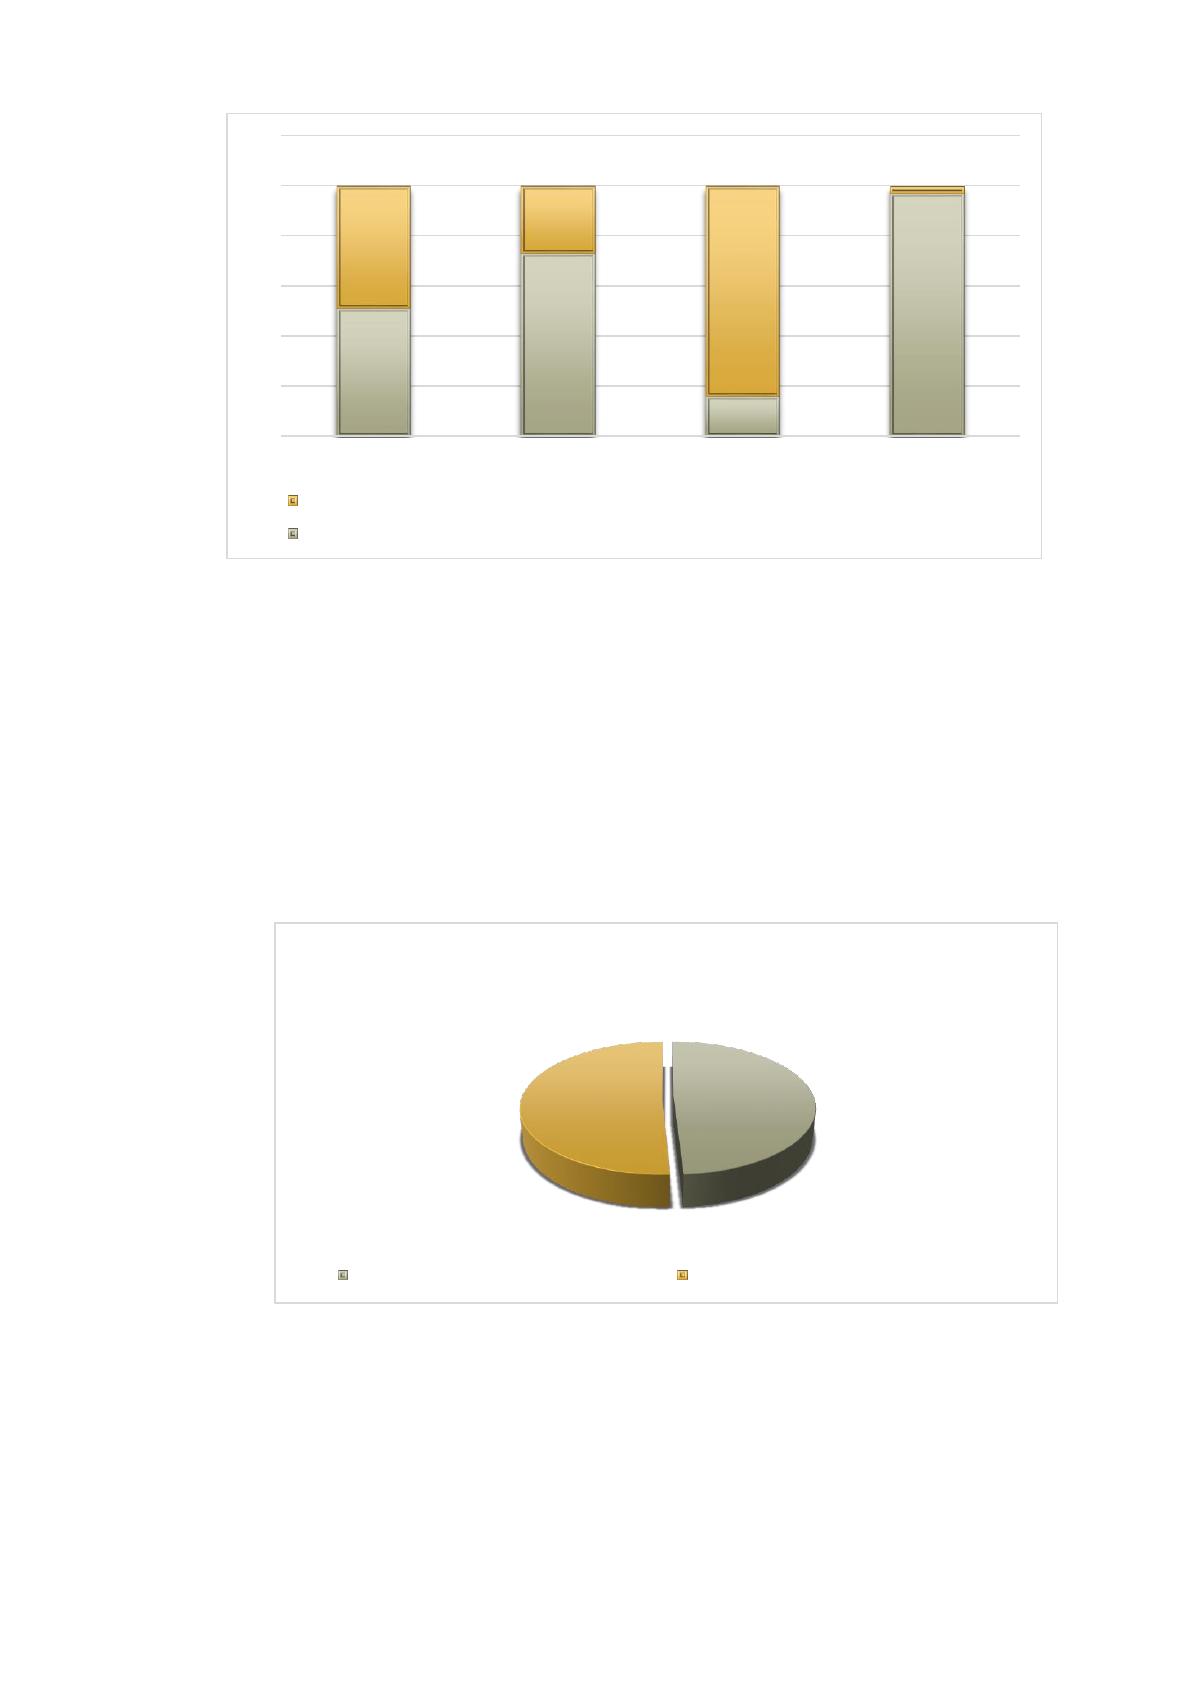
Коэффициент соотношения дебиторской и кредиторской задолженности
составил:
в 2016 году- 0,51;
в 2017 году – 0,73;
в 2018 году – 0,16;
в прогнозе - 290/ 300 = 0,97 и приблизился к оптимальному своему
значению близкому к единице. Динамика коэффициентов представлена на
рисунке 22.
0
2
4
6
8
10
12
14
16
Период оборота
дебиторской
задолженности,
дней
Период оборота
кредиторской
задолженности,
дней
7
16
6
7
2018 год Прогнозный
81
Рис. 22. Динамика коэффициентов соотношения ООО «Селена»
после реализации предложенных мероприятий.
Потребность увеличения коэффициента соотношения дебиторской и
кредиторской задолженности максимально снижена.
Удельный вес дебиторской задолженности в общей сумме составил 49
процентов, кредиторской задолженности - 51 процент. Графически
соотношение представлено на рисунке 23.
Рис. 23. Доля дебиторской и кредиторской задолженности в общей
сумме задолженности ООО «Селена» после проведенных
мероприятий.
Таким образом, в результате проведенных мероприятий расчет
показателей подтвердил эффективность предложений и рекомендаций по
усовершенствованию системы дебиторской и кредиторской задолженности.
0,51
0,73
0,16
0,97
0,49
0,27
0,84
0,03
0
0,2
0,4
0,6
0,8
1
1,2
2016 год 2017 год 2018 год Прогнозный
Потребность увеличения до оптимального коэффициента-1
Коэффициент соотношения дебиторской и кредиторской задолженности
Дебиторская
задолженность
49%
Кредиторская
задолженность
51%
Доля дебиторской и кредиторской
задолженности
Дебиторская задолженность 49% Кредиторская задолженность 51%
82
ЗАКЛЮЧЕНИЕ
Исследование темы выпускной квалификационной работы выражено в
трех взаимосвязанных группах теоретических, методических и практических
вопросов.
Теоретические вопросы связаны с рассмотрением основ учета и анализа
дебиторской и кредиторской задолженности. В процессе исследования
выяснено, что дебиторская и кредиторская задолженности являются значимой
областью в процессе хозяйственной деятельности организации. Понятия, учет и
анализ дебиторской и кредиторской задолженности имеют во многом схожую
природу, поскольку суть одна – это долг той или иной стороны, образованный в
результате возникновения отношений - как юридических, так и физических
лиц.
Дебиторская и кредиторская задолженность являются источниками
денежных средств организации, и поэтому в данной работе были подробно
рассмотрены виды и классификация, нормы законодательства, регулирующие
бухгалтерский учет и анализ, методология бухгалтерского учета и отражения
задолженностей в отчетности организации.
Финансовый успех организации во многом зависит от эффективного
управления системой дебиторской и кредиторской задолженности. И в данной
работе были рассмотрены методы, цели, задачи и этапы управления. Выявлена
тесная взаимосвязь дебиторской и кредиторской задолженности, влияние друг
на друга и в целом на финансовые показатели платежеспособности
организации.
Определена потребность организации в регулярном проведении анализа
показателей дебиторской и кредиторской задолженности, а также ее
соотношения. И во многом это задача совместной работы менеджеров и
бухгалтерской службы.
В процессе исследования выявлено, что будущее организации, ее
финансовое состояние, устойчивость и перспективное развитие зависит от
83
правильно выбранной кредитной политики и качества работы с дебиторами и
кредиторами. Такие показатели, как коэффициент оборачиваемости и период
оборота дебиторской и кредиторской задолженности, позволяют оценить
эффективность применения методов управления, и поэтому возникает
необходимость регулярного проведения анализа и расчета необходимых
показателей.
В данной работе установлено, что сущность управления дебиторской и
кредиторской задолженностями заключается в первую очередь в оптимизации
их размера и соотношения, а также обеспечением своевременного их
погашения. Кредитная политика организации по отношению к покупателям
формирует алгоритмы эффективного использования средств и оказывает
существенное влияние на наличие денежных средств компании, необходимых
для погашения обязательств перед кредиторами.
Базой для выполнения оценочных и прогнозных расчетов является
совокупность исходных и составляющих значений дебиторской и кредиторской
задолженности, а также других показателей финансовой отчетности. Поэтому
важно обеспечить полноту и достоверность отражения информации по счетам
учета, и особенно в бухгалтерской отчетности, учитывая специфику
деятельности организации. В качестве основного источника для анализа
дебиторской и кредиторской задолженности, является бухгалтерская
отчетность: Бухгалтерский баланс и Отчет о прибылях и убытках, оборотно-
сальдовые ведомости по счетам учета. В данной работе для оценки анализа
финансовой устойчивости раскрыто содержание каждой формы бухгалтерской
отчетности.
Методические вопросы, рассмотренные в данной работе связаны с
изучением алгоритмов проведения анализа на примере анализа дебиторской и
кредиторской задолженности ООО «Селена».
Оценка экономической характеристики организации ООО «Селена»,
основным видом деятельности которой, является оптовая торговля показала
перспективную ликвидность баланса, свидетельствующую о
84
платежеспособности на основе сравнения будущих поступлений и платежей.
При этом выявлен недостаток наиболее ликвидных активов и средств для
абсолютного покрытия наиболее срочных обязательств. По сравнению с 2017
годом в целом наблюдается ухудшение финансовой устойчивости организации.
Баланс стал в 2018 году не ликвидным, показатели свидетельствуют о
неплатежеспособности организации на ближайший к рассматриваемому
моменту промежуток времени. И причиной стало значительное превышение
краткосрочных пассивов над стоимостью оборотных активов.
Более детальный анализ показал наличие ошибки отражения
долгосрочных обязательств в составе краткосрочной задолженности, снижения
доли авансов в составе дебиторской и кредиторской задолженности и
нарушения соотношения и оптимального их значения.
В целом в 2018 году по сравнению с 2017 годом дебиторская и
кредиторская задолженность значительно снизились за счет уменьшения
авансов от покупателей и в счет предстоящих поставок поставщикам. Но
превышение краткосрочных обязательств над дебиторской задолженность
значительно увеличилось и привело к еще большему ухудшению показателей
анализа платежеспособности организации.
Анализ дебиторской задолженности показал наличие незначительной
суммы просроченной задолженности и необходимости проработки вопросов по
претензионной работе. Показатели оценки дебиторской задолженности
улучшились: коэффициент оборачиваемости вырос, а период оборота
сократился.
Результаты анализа кредиторской задолженности показали улучшение
показателей оборачиваемости и положительную динамику эффективного
использования краткосрочной кредиторской задолженности и появление
значительной суммы долгосрочной кредиторской задолженности, срок
погашения которой превышает 12 месяцев, а счет вложения в
труднореализуемые активы.
Источник: https://baza.diplomsite.ru/previewfile/3012