Отчет по практике: Анализ экономики организаций различных форм собственности на примере ИП Божко Е.Ю.
Анализ экономики организаций различных форм собственности на примере ИП Божко Е.Ю.
Оглавление
Введение
. Организационно-экономическая характеристика ИП Божко Е.Ю.
. Анализ финансовой отчетности и комплексный анализ финансово-хозяйственной деятельности ИП Божко Е. Ю.
Заключение
Список использованной литературы
Приложения
Введение
Главным элементом в системе менеджмента рыночных условиях является качество разработки и принятия управленческих решений с целью сохранения приемлемых уровней показателей рентабельности и финансовой устойчивости хозяйственной деятельности организации. Данную работу на высоком уровне можно сделать лишь при применении финансового анализа в качестве метода оценки и прогнозирования текущего и будущего финансового состояния предприятия.
Финансовый анализ, являясь частью экономического анализа, является системой конкретных знаний, которая связанна с исследованием финансового состояния предприятия, ее финансовых результатов, которые формируются под влиянием ряда объективных и субъективных факторов.
Основная цель финансового анализа - выявление и оценка тенденций развития финансовых процессов на предприятии.
Производственная практика проходила в ИП Божко Е. Ю..
Цель прохождения практики - закрепление теоретических и практических навыков, полученных по специальным дисциплинам, предусмотренным учебным планом специальности.
В период прохождения практики решались следующие задачи:
. Закрепление и углубление знаний, полученных при изучении профилирующих дисциплин (экономика организаций, экономический анализ, бухгалтерский учет);
. Приобретение практических навыков работы в финансовых службах предприятий, организаций и учреждений различных форм собственности;
. Проведение предварительной оценки финансового состояния хозяйствующего субъекта и прогноз его дальнейшего развития.
1. Организационно-экономическая характеристика
ИП Божко Е. Ю.
Индивидуальный Предприниматель Божко Евгений Юрьевич (далее - ИП Божко Е. Ю.) является юридическим лицом и действует на основании Устава и законодательства РФ.
Индивидуальный предприниматель зарегистрирован 08 августа 2012 года за основным государственным регистрационным номером (ОГРН) -312632022100018, идентификационный номер (ИНН) - 632100750060, по адресу: 445028, г. Тольятти, Б-р Королева, 13, офис 325
Консалтинговый бизнес в Самарской области является весьма молодой и интенсивно развивающейся отраслью услуг. Высокая динамичность данного бизнеса связана сразу с двумя основными причинами - с недостаточно развитой системой консалтинга, а также и с высокой потребностью в консалтинговых услугах, создавшейся в условиях развития российской экономики.
Среди ключевых услуг, оказываемых консалтинговыми компаниями можно назвать аудит, налоговое и финансовое консультирование, юридические услуги, управленческий консалтинг, другие консультационные услуги, обеспечивающие возможность ведения цивилизованной рыночной деятельности.
Основными видами деятельности ИП Божко Е. Ю. являются:
) услуги управленческого консалтинга для субъектов бизнеса;
) услуги аудита кадрового делопроизводства;
)услуги аудита отделов продаж
)услуги аудита рекламных материалов
)проведение семинаров и тренингов
)издание книг, буклетов, брошюр, других публикаций.
Таким образом, ИП Божко Е. Ю. оказывает содействие в развитии бизнеса индивидуальных предпринимателей и юридических лиц. Услуги Общества имеют широкий спектр и направлены на всестороннюю помощь субъектов предпринимательской деятельности.
В ИП Божко Е. Ю. в настоящее время работает 10
человек. Организационная структура Общества представлена на рисунке 1.
Рис.1 - Организационная структура ИП Божко Е. Ю.
Рассмотрим организационно-штатную структуру. В отделе аудита отдела продаж работает 3 человека, в отделе проведения аудита рекламных материалов - 2 человека, в отделе отвечающем за проведение семинаров и тренингов- 2 человека. Специалисты по управленческому консультированию и по аудиту кадрового делопроизводства - по одной штатной единице каждой должности.
Таким образом, ИП Божко Е. Ю. является фирмой,
оказывающей поддержку экономическим субъектам в наиболее сложных аспектах их
деятельности: в финансовой, кадровой и управленческой сферах.
Таблица 1 - Основные финансово-экономические показатели деятельности ИП Божко Е. Ю. за 2011-2013 гг.
|
Показатели |
Абсолютные показатели, тыс. руб. |
Абсолютные изменения, тыс. руб. |
Относительные изменения, % |
||||
|
|
2011 г. |
2012 г. |
2013 г. |
2012 г. /2011 г. |
2013 г. /2012 г. |
2012 г. /2011 г. |
2013 г. /2012 г. |
|
1. Выручка |
2807 |
2 939 |
4 106 |
132 |
1 167 |
104,70 |
139,71 |
|
2.Себестоимость продаж |
2435 |
1 775 |
3 071 |
-660 |
1 296 |
72,90 |
173,01 |
|
3.Валовая прибыль |
372 |
1 164 |
1 035 |
792 |
-129 |
312,90 |
88,92 |
|
4.Чистая прибыль (убыток) |
135 |
765 |
103 |
630 |
-662 |
566,67 |
13,46 |
|
5. Дебиторская задолженность |
226 |
278 |
415 |
52 |
137 |
123,01 |
149,28 |
|
6. Кредиторская задолженность |
305 |
77 |
277 |
-228 |
200 |
25,25 |
359,74 |
Выручка по основной деятельности ИП Божко Е. Ю. за 2011-2013 гг. увеличилась с 2 807 тыс. руб. до 4 106 тыс. руб. Темпы ее роста равны 104,70% и 139,71% в 2012 и 2013 гг.
Себестоимость услуг в 2012 г. по сравнению с 2011 г., как и выручка, увеличивалась (темп ее роста равен 72,90%), при этом в 2013 г. по сравнению с 2012 г. рост составил 173,01%.
Можно отметить, что уровень себестоимости продукции достаточно высок, однако в течение рассматриваемого периода он уменьшился с 86,75% до 74,79%.
Рост валовой прибыли напрямую связан с
увеличением объемов деятельности. Прирост прибыли в 2012 г. составил 792 тыс.
руб., что на 312,9% выше уровня 2011 года, однако в 2013 году произошло
снижение валовой прибыли на 129 тыс. руб. по сравнению с 2012 годом. Чистая
прибыль ИП Божко Е. Ю. в 2011 г. составила 135 тыс. руб. и снизилась в 2013 г.
до 103 тыс. руб.
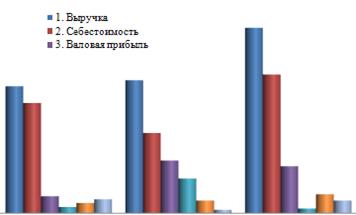
Рис. 2 - Основные экономические показатели ИП
Божко Е. Ю.
Таким образом, ИП Божко Е. Ю. - фирма, которая оказывает поддержку экономическим субъектам в наиболее сложных аспектах деятельности, а именно:
в финансовой,
кадровой
и управленческой сферах.
. Анализ финансовой отчетности ИП Божко Е. Ю.
По итогам 2011-2013 гг. ИП Божко Е. Ю. имело активное сальдо задолженности, т.е. дебиторская задолженность превышала кредиторскую. Для этого используется коэффициент соотношения дебиторской и кредиторской задолженности, показывающий, сколько дебиторской задолженности приходится на 1 рубль кредиторской. Данный коэффициент демонстрирует способность предприятия погасить кредиторскую задолженность при условии благоприятных расчётов с предприятием его дебиторов. Рекомендуемое значение - не более 1.
Анализ соотношения дебиторской и кредиторской
задолженности в 2011-2013 гг. представлен в таблице 2.
Таблица 2 - Анализ соотношения дебиторской и кредиторской задолженности
|
Год |
Показатели на начало года, тыс. руб. |
Показатели на конец года, тыс. руб. |
||||||
|
|
Дебиторская задолженность, тыс. руб. |
Знак соотношения |
Кредиторская задолженность, тыс. руб. |
коэффициент соотношения дебиторской и кредиторской задолженности |
Дебиторская задолженность, тыс. руб. |
Знак соотношения |
Кредиторская задолженность, тыс. руб. |
коэффициент соотношения дебиторской и кредиторской задолженности |
|
2011 г. |
- |
|
- |
- |
226 |
> |
305 |
0,74 |
|
2012 г. |
226 |
< |
305 |
0,74 |
278 |
> |
77 |
3,61 |
|
2013 г. |
278 |
> |
77 |
3,61 |
415 |
> |
277 |
1,50 |
Из данных таблицы 2 можно сделать следующие выводы: на конец 2011 г. - 0,74 руб. кредиторской на 1 рубль дебиторской задолженности приходилось, на конец 2012 г. - 3,61 руб. кредиторской на 1 рубль дебиторской задолженности приходилось, на конец 2013 г. - 1,50 руб. кредиторской на 1 рубль дебиторской задолженности приходилось.
То есть, ИП Божко Е. Ю. не следит за сроками погашения данных обязательств.
Активное сальдо задолженности свидетельствует о
том, что ИП Божко Е. Ю. выдавало своим покупателям коммерческий кредит.
Проведем горизонтальной анализ бухгалтерского баланса ИП Божко Е. Ю.
Таблица 3 - Горизонтальной анализ бухгалтерского баланса ИП Божко Е. Ю.
|
Показатель |
Остатки по балансу |
Абсолютные отклонения |
Темп роста, ед. |
|
||||
|
|
2011 |
2012 |
2013 |
2012 |
2013 |
2012 г. / 2011 г. |
2013г. / 012г. |
|
|
АКТИВ |
|
|||||||
|
I. Внеоборотные активы |
|
|||||||
|
Основные средства |
2 100 |
3 280 |
3 375 |
1 180 |
95 |
56 |
3 |
|
|
Итог по разделу I |
2 100 |
3 280 |
3 375 |
1 180 |
95 |
56 |
3 |
|
|
II. Оборотные активы |
||||||||
|
Запасы |
0 |
2 |
0 |
2 |
-2 |
|
-100 |
|
|
Дебиторская задолженность |
226 |
278 |
415 |
52 |
137 |
23 |
49 |
|
|
Денежные средства |
185 |
155 |
129 |
-30 |
-26 |
-16 |
-17 |
|
|
Итог по разделу II |
411 |
435 |
544 |
24 |
109 |
7 |
-67 |
|
|
БАЛАНС |
2 511 |
3 715 |
3 919 |
1 204 |
204 |
63 |
-65 |
|
|
ПАССИВ |
||||||||
|
III. Капитал и резервы |
||||||||
|
Уставной капитал |
40 |
40 |
40 |
0 |
0 |
0 |
0 |
|
|
Нераспределенная прибыль |
2 166 |
2 303 |
2 446 |
137 |
143 |
6 |
6 |
|
|
Итог по разделу III |
2 206 |
2 343 |
2 486 |
137 |
143 |
6 |
6 |
|
|
IV. Долгосрочные обязательства |
||||||||
|
Заемные средства |
0 |
1 295 |
1 156 |
1 295 |
-139 |
|
-11 |
|
|
Итог по разделу IV |
0 |
1 295 |
1 156 |
1 295 |
-139 |
0 |
-11 |
|
|
V. Краткосрочные обязательства |
||||||||
|
Кредиторская задолженность |
305 |
77 |
277 |
-228 |
200 |
-75 |
260 |
|
|
Итог по разделу V |
305 |
77 |
277 |
-228 |
200 |
-75 |
260 |
|
|
БАЛАНС |
2 511 |
3 715 |
3 919 |
1 204 |
204 |
-68 |
255 |
|
Проведенный горизонтальный анализ позволяет говорить о том, что:
за анализируемый период валюта баланса ИП Божко Е. Ю. увеличилась на 5 123 тыс. руб.;
наибольший рост в активе баланса имеется по сроке «Основные средства». Данная строка увеличилась на 1 275 тыс. руб., что говорит о вложении во внеоборотные средства;
в пассиве баланса наибольшее увеличение произошло по статье «Долгосрочные обязательства» на 1 156 тыс. руб.
Проведем вертикальный анализ бухгалтерского
баланса ИП Божко Е. Ю..
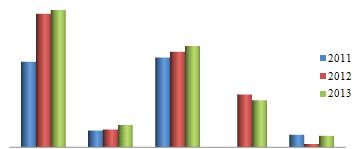
Рисунок 3 - Динамика статей бухгалтерского
баланса ИП Божко Е. Ю.
Таблица 4 - Вертикальный анализ бухгалтерского баланса ИП Божко Е. Ю.
|
Показатель |
Остатки по балансу |
Доля в % |
||||
|
|
2011 |
2012 |
2013 |
2011 |
2012 |
2013 |
|
АКТИВ |
||||||
|
I. Внеоборотные активы |
||||||
|
Основные средства |
2 100 |
3 280 |
3 375 |
84 |
88 |
86 |
|
Итог по разделу I |
2 100 |
3 280 |
3 375 |
84 |
88 |
86 |
|
II. Оборотные активы |
||||||
|
Запасы |
0 |
2 |
0 |
0 |
0 |
0 |
|
Дебиторская задолженность |
226 |
278 |
415 |
9 |
7 |
11 |
|
Денежные средства |
185 |
155 |
129 |
7 |
4 |
3 |
|
Итог по разделу II |
411 |
435 |
544 |
16 |
12 |
14 |
|
БАЛАНС |
2 511 |
3 919 |
100 |
100 |
100 |
|
|
ПАССИВ |
||||||
|
III. Капитал и резервы |
||||||
|
Уставной капитал |
40 |
40 |
40 |
2 |
1 |
1 |
|
Нераспределенная прибыль |
2 166 |
2 303 |
2 446 |
86 |
62 |
62 |
|
Итог по разделу III |
2 206 |
2 343 |
2 486 |
88 |
63 |
63 |
|
IV. Долгосрочные обязательства |
||||||
|
Заемные средства |
0 |
1 295 |
1 156 |
0 |
35 |
29 |
|
Итог по разделу IV |
0 |
1 295 |
1 156 |
0 |
35 |
29 |
|
V. Краткосрочные обязательства |
||||||
|
Кредиторская задолженность |
305 |
77 |
277 |
12 |
2 |
7 |
|
Итог по разделу V |
305 |
77 |
277 |
12 |
2 |
7 |
|
БАЛАНС |
2 511 |
3 715 |
3 919 |
100 |
100 |
100 |