Отчет по практике: Анализ экономики организаций различных форм собственности на примере ИП Божко Е.Ю.
Анализ структуры бухгалтерского баланса ИП Божко Е. Ю. позволяет сделать следующие выводы:
в активе баланса доминируют основные средства, доля которых составляла: в 2011- 84%, в 2012 - 88%, в 2013 - 86%
удельный вес дебиторской задолженности увеличился на с 9% до 11%,
удельный вес нераспределенной прибыли снизился с 86% до 62%,
удельный вес долгосрочных обязательств увеличился с 0 до 29%.
Проведем комплексный анализ финансово-хозяйственной деятельности (ФХД) ИП Божко Е. Ю..
Ликвидность баланса определяется как степень покрытия обязательств предприятия его активами, срок превращения которых в деньги соответствует сроку погашения обязательств.
Группировка текущих активов и пассивов по
степени ликвидности ИП Божко Е. Ю. представлена в таблице 5.
Таблица 5 - Группировка текущих активов и пассивов по степени ликвидности
|
Годы |
А1 |
А2 |
А3 |
А4 |
П1 |
П2 |
П3 |
П4 |
|
2011 г. |
185 |
226 |
0 |
2100 |
305 |
- |
0 |
2206 |
|
2012 г. |
155 |
278 |
2 |
3280 |
77 |
- |
1295 |
2343 |
|
2013 г. |
129 |
415 |
0 |
3375 |
277 |
- |
1156 |
2486 |
финансовый дебиторский кредиторский экономический
Неравенство А1 ≥ П1 соблюдается в 2012 г.
Неравенство А4 < П4 соблюдается в 2011 г.
Неравенство А2 ≥ П2 соблюдается во всех периодах.
Таким образом, бухгалтерский баланс ИП Божко Е. Ю. не является абсолютно ликвидным в анализируемом периоде.
Проанализируем платежеспособность организации на основе расчета относительных показателей:
коэффициента текущей (общей) ликвидности,
коэффициента быстрой ликвидности,
коэффициента абсолютной ликвидности.
Коэффициент общей (текущей) ликвидности (Ктл) показывает степень покрытия оборотными активами оборотных пассивов и рассчитывается как отношение всей суммы оборотных активов, включая запасы, к общей сумме краткосрочных обязательств :Ктл = ОА / КО, где ОА - оборотные активы;КО - краткосрочные обязательства.
Ктл (2011 г.) = 411 / 305 = 1,35;
Ктл (2012 г.) = 435 / 77 = 5,65;
Ктл (2013 г.) = 544 / 277 = 1,96.
Коэффициент общей (текущей) ликвидности:
на конец 2012 года равен 5,65, что говорит об увеличении оборотных активов, способных своевременно погасить текущие обязательства. Показатель находится вне интервала рекомендуемых значений (1,0 < Ктл < 2,0).
на конец 2013 года показатель снизился до 1,96, т.е. вошел в интервал рекомендуемых значений.
Коэффициент срочной ликвидности (Ксл) рассчитывается как отношение совокупности денежных средств, краткосрочных финансовых вложений и краткосрочной дебиторской задолженности, платежи по которой ожидаются в течение 12 месяцев после отчетной даты, к сумме краткосрочных финансовых обязательств. Рекомендуемое значение Ксл > 0,7.
Ксл = (А1 + А2) / (П1 + П2), где А1 - высоколиквидные активы (денежные средства и краткосрочные финансовые вложения); А2 - быстроликвидные активы (краткосрочная дебиторская задолженность, т.е. задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты); П1 - наиболее срочные обязательства (кредиторская задолженность); П2 - краткосрочные пассивы (краткосрочные займы и кредиты).
Ксл (2011 г.) = (411- 0 - 0) / 305 = 1,35;
Ксл (2012 г.) = (435 - 2 - 0) / 77 = 5,62;
Ксл (2013 г.) = (544 - 0 - 0) / 277 = 1,96.
Коэффициент срочной ликвидности к концу 2012 года увеличился до 5,62, что характеризуется высокими прогнозируемыми платежными возможностями ИП Божко Е. Ю. при условии своевременного проведения расчетов с дебиторами.
В 2013 году коэффициент снизился до 1,96. На протяжении анализируемого периода коэффициент был в интервале рекомендуемых значений.
Коэффициент абсолютной ликвидности (Кабл) определяется отношением денежных средств и краткосрочных финансовых вложений ко всей сумме краткосрочных долгов предприятия. Рекомендуемое значение 0,2 < Кабл <1,0. Кабл = А1 / (П1 + П2).
Кабл (2011 г.) = (185 + 0) / 305 = 0,61;
Кабл (2012 г.) = (155 + 0) / 77 = 2,01;
Кабл (2013 г.) = (129 + 0) / 277 = 0,47.
На конец 2012 года коэффициент поднялся до 2,01, т.е. ИП Божко Е. Ю. способно при необходимости погасить краткосрочные обязательства единовременно за счет имеющихся денежных средств и их эквивалентов в виде рыночных ценных бумаг и депозитов.
В 2013 году коэффициент снизился до уровня 0,47,
что негативным образом характеризует деятельность ИП Божко Е. Ю..
Таблица 6 - Коэффициенты платежеспособности за 2011-2013 гг.
|
Показатель |
2011 г. |
2012 г. |
2013 г. |
Динамика (+,-) |
|
|
|
|
|
|
2012 г. / 2011 г. |
2013 г. / 2012 г. |
|
Коэффициент общей ликвидности |
1,35 |
5,65 |
1,96 |
4,30 |
-3,69 |
|
Коэффициент срочной ликвидности |
1,35 |
5,62 |
1,96 |
4,28 |
-3,66 |
|
Коэффициент абсолютной ликвидности |
0,61 |
2,01 |
0,47 |
1,41 |
-1,55 |
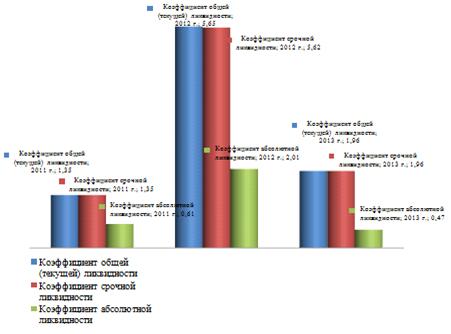
Рисунок 4 - Коэффициенты ликвидности ИП Божко Е.
Ю.
Анализ коэффициентов ликвидности показал, что ИП Божко Е. Ю. к 31.12.2013 снизило способность к немедленному погашению текущих обязательств за счет денежных средств.
При этом ИП Божко Е. Ю. способно погашать краткосрочные и срочные обязательства в предусмотренные договорами и соглашениями сроки.
Данный факт подтверждает высокую степень платежеспособности и возможность ИП Божко Е. Ю. эффективно управлять своим финансовым состоянием.
Проанализируем абсолютные показатели финансовой
устойчивости ИП Божко Е. Ю..
Таблица 7 - Абсолютные показатели финансовой устойчивости ИП Божко Е. Ю. в 2011-2013 гг.
|
Показатель |
2011г |
2012 г. |
2013 г. |
Динамика, тыс. руб. |
||
|
|
|
|
|
2012-2011 |
2013-2012 |
2013-2011 |
|
1. Источники собственных средств, Ис = [стр. 1300 + стр. 1530,1540 пассива баланса] |
2 206 |
2 343 |
2 486 |
137 |
143 |
280 |
|
2. Основные средства и вложения, Ос = [стр. 1100 «Внеоборотные активы»] |
2 100 |
3 280 |
3 375 |
1 180 |
95 |
1 275 |
|
3. Наличие собственных оборотных средств Ес= Ис-Ос |
106 |
-937 |
-889 |
-1 043 |
48 |
-995 |
|
4. Долгосрочные кредиты и заемные средства Кд =[стр. 1400 «Долгосрочные обязательства»] |
0 |
1 295 |
1 156 |
1 295 |
-139 |
1 156 |
|
5. Наличие собственных оборотных средств и долгосрочных источников для формирования запасов и затрат Ед=Ес + Кд |
106 |
358 |
267 |
252 |
-91 |
161 |
|
6. Краткосрочные кредиты и займы Кк= [стр. 1510 раздела V баланса «Краткосрочные обязательства»] |
0 |
0 |
0 |
0 |
0 |
0 |
|
7. Общая величина основных источников средств для формирования запасов и затрат Есум. = Eд+Kк |
106 |
358 |
267 |
252 |
-91 |
161 |
|
8. Общая величина запасов и затрат, З= [стр. 1210+ стр. 1220 раздела II баланса «Оборотные активы»] |
0 |
2 |
0 |
2 |
-2 |
0 |
|
9. Излишек (+) или недостаток (-) собственных оборотных средств ДЕс= Ес-3 |
106 |
-939 |
-889 |
-1 045 |
50 |
-995 |
|
10. Излишек (+) или недостаток (-) собственных оборотных средств и долгосроч-ных заемных средств для формирования запасов и затрат ДЕд= Ед-3 |
0 |
1 297 |
1 156 |
1 297 |
-141 |
1 156 |
|
11. Излишек (+) или недостаток (-) общей величины основных источников средств для формирования запасов и затрат ДЕсум= Eсум-3 |
106 |
356 |
267 |
250 |
-89 |
161 |
В ИП Божко Е. Ю. снизился показатель собственных средств в 2012 году по сравнению с 2011 годом на 1 043 тыс. руб., в 2013 г. по равнению с 2012 наблюдается рост показателя на 48 тыс. руб.
В ИП Божко Е. Ю. увеличились вложения во внеоборотные активы, в частности в основные средства на 1 275 тыс. руб.
В 2012 и 2013 годах отмечен недостаток
собственных оборотных средств. Остальные показатели показали имеющиеся излишки.
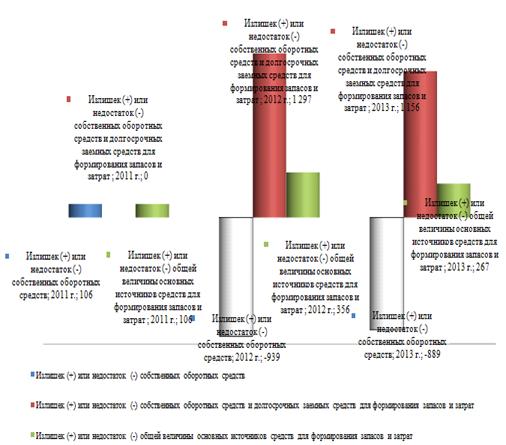
Рисунок 5 - Излишек / недостаток собственных
оборотных средств ИП Божко Е. Ю.
На основе данных таблицы 7 определим тип финансовой устойчивости ИП Божко Е. Ю. в 2011-2013 гг.
. Абсолютная устойчивость финансового состояния предприятия определяется следующими условиями:
={1; 1; 1}, т. е. ДЕс > 0, ДЕт > 0, ДЕсум
> 0.
. Нормальная финансовая устойчивость определяется условиями
={0; 1; 1}, т. е. ДЕс < 0, ДЕт > 0, ДЕсум
> 0.
. Неустойчивое финансовое состояние определяется условиями
={0;0; 1}, т. е. ДЕс < 0, ДЕт < 0, ДЕсум
> 0.
. Кризисное (критическое) финансовое состояние определяется
= {0; 0; 0}, т. е. ДЕС < 0, ДЕт < 0, ДЕсум
< 0.
В 2012-2013 г. финансовое положение ИП Божко Е.
Ю. характеризовалось нормальной финансовой устойчивостью.
Таблица 8 - Относительные показатели финансовой устойчивости ИП Божко Е. Ю. в 2011-2013 гг.
|
Показатель |
2011 г. |
2012 г. |
2013г. |
Описание показателя и его нормативное значение |
|
1. Коэффициент автономии |
7,96 |
30,43 |
8,97 |
Отношение собственного капитала к общей сумме капитала. Рекомендованное значение: >0,5 (обычно 0,6-0,7) (стр. 1300 / стр. 1500) |
|
2. Финансовый леверидж |
0,14 |
0,59 |
0,58 |
Отношение заемного капитала к собственному. Оптимальное значение: 1. (стр. 1400 + стр. 1500) / стр. 1300 |
|
3. Коэффициент покрытия инвестиций |
0,88 |
0,98 |
0,93 |
Отношение соб-го капитала и долгосрочных обязательств к общей сумме капитала. Нормальное значение в мировой практике: 0,9; критическое - <0,75. (стр. 1300 + стр. 1400) / стр. 1700 |
|
4. Коэффициент маневренности собственного капитала |
0,05 |
-0,26 |
-0,24 |
Отношение соб-х оборотных средств к источникам собственных и долгосрочных заемных средств. Отношение должно быть, как минимум, положительное. Ес / (стр. 1300 + стр. 1400) |
|
5. Коэффициент мобильности оборотных средств |
0,16 |
0,12 |
0,14 |
Отношение оборотных средств к стоимости всего имущества. стр.1200 / стр.1700 |
|
6. Коэффициент обеспеченности текущих активов |
0,04 |
-0,25 |
-0,23 |
Отношение собственных оборотных средств к текущим активам. Нормативное значение: не ниже 0,1 (стр. 1300 - стр. 1100) / стр. 1700 |
|
7. Коэффициент концентрации привлеченного капитала |
-0,12 |
0,33 |
0,22 |
Отношение привлеченного капитала к общей сумме капитала Нормативное значение: 0,5 (стр. 1400 - стр. 1500) / стр. 1700 |
Коэффициент автономии предприятия на конец
2011 г. составил 7,96,
2012 г. составил 30,43,
2013 г. составил 8,97.
Расчетная величина говорит, что доля собственного капитала в общем капитале предприятия находится выше границ нормальных значений (>50%) для данного коэффициента.
Финансовый леверидж ИП Божко Е. Ю. ниже норматива.
Значение коэффициента покрытия инвестиций на 31.12.2013 равно 0,93, что соответствует нормальному его значению.
Значение коэффициента маневренности собственного капитала на 31.12.2013 г. составило - -0,24, что говорит о недостатке собственного капитала для обеспечения стабильного финансового положения ИП Божко Е. Ю..
Коэффициент концентрации привлеченного капитала не принимает рекомендуемое значение и равен 0,22.
Рассчитанные показатели говорят о снижении уровня финансовой устойчивости и независимости ИП Божко Е. Ю..
Рассчитаем коэффициент оборачиваемости
дебиторской задолженности баланс финансовый устойчивость
Таблица 9 - Анализ ликвидности (оборачиваемости) дебиторской задолженности
|
Показатели |
2011 г. |
2012 г. |
2013 г. |
|
Выручка от реализации продукции и оказания услуг |
4 106 |
2 939 |
2 807 |
|
Величина дебиторской задолженности |
226 |
278 |
415 |
|
Оборачиваемость дебиторской задолженности |
18,17 |
10,57 |
6,76 |
|
Срок погашения дебиторской задолженности |
20,09 |
34,53 |
53,96 |
Обдз 2011 = 4 106 / 226 = 18,17
Обдз 2012= 2 939 / 278 = 10,57
Обдз 2013 = 2 807 / 415 = 6,76
Рассчитаем срок погашения дебиторской задолженности. В 2013 году срок погашения дебиторской задолженности был равен:
Срдз=
В 2012 году срок погашения дебиторской задолженности был равен:
В 2013 году срок погашения дебиторской задолженности был равен:
Срдз=
В 2011 году оборачиваемость дебиторской задолженности была равна 18,17, в 2012 году этот показатель снизился до 10,57, в 2013 году он продолжил снижение и на 31.12.2013 составил 6,76.
Срок погашения дебиторской задолженности:
в 2013 году равен 20 дней
в 2012 году равен 34 дня,
в 2013 году равен 54 дня.
Рост данного показателя говорит о
негативных тенденциях в расчетах за оказанные услуги.
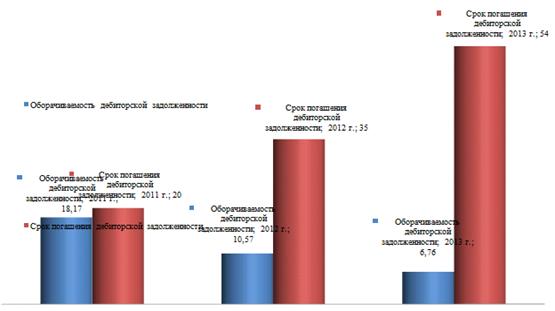
Рисунок 6 - Показатели
оборачиваемости дебиторской задолженности ИП Божко Е. Ю.
Таблица 10 - Показатели оборачиваемости кредиторской задолженности ИП Божко Е. Ю. за 2013-2013 годы
|
Показатели |
2011 г. |
2012 г. |
2013 г. |
|
Выручка от реализации продукции и оказания услуг |
4 106 |
2 939 |
2 807 |
|
Величина кредиторской задолженности |
305 |
77 |
277 |
|
Оборачиваемость кредиторской задолженности |
13,46 |
38,17 |
10,13 |
|
Срок погашения кредиторской задолженности |
27,11 |
9,56 |
36,02 |