Отчет по практике: Анализ экономики организаций различных форм собственности на примере ИП Божко Е.Ю.
Данные таблицы 10 показывают, что состояние перед кредиторами по сравнению с 2013 годом несколько ухудшилось.
Оборачиваемость кредиторской задолженности снизилась с 13,46 на конец 2012 года до 10,13 раза и на конец 2013 года.
Увеличился и средний срок погашения кредиторской
задолженности, который составил 36,02 дней. Увеличение данного показателя
сказывается положительно на репутации компании.
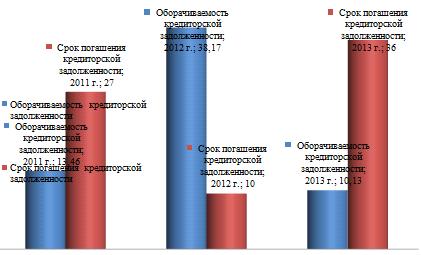
Рисунок 7 - Показатели оборачиваемости
кредиторской задолженности ИП Божко Е. Ю.
Из проведенного анализа финансово-хозяйственной деятельности ИП Божко Е. Ю. можно сделать вывод, что сложившиеся платежно-расчетные отношения организации с ее дебиторами и кредиторами не представляет серьезной угрозы для стабильности финансового состояния. Проведем анализ деловой активности ИП Божко Е. Ю. в 2011-2013 годах.
Рентабельность активов (Ra) (чистая прибыль 2400 / активы 1700*100%):(2011 г.) = 135 / 2 511 * 100 = 5,37%;(2012 г.) = 675 / 3 715 * 100 = 18,17%;(2013 г.) = 103 / 3 919 * 100 = 2,63%.
Значение данного показателя свидетельствует о невысокой эффективности управления активами. Негативная динамика показателя говорит о значительном снижении рентабельности чистых активов ИП Божко Е. Ю..
Рентабельность оборотных активов (Rоа) (чистая прибыль 2400 /оборотные активы 1200 *100%):оа (2011 г.) = 135 / 411 * 100 = 32,85%;оа (2012 г.) = 675 / 435 * 100 = 155,17%;оа (2013 г.) = 103 / 544 * 100 = 18,93%.
ИП Божко Е. Ю. в 2011 г. со 100 рублей стоимости оборотных активов получило 32,85 рублей чистой прибыли. Значение рентабельности оборотных активов в 2013 г. сокращается, следовательно, сокращается эффективность использования оборотных средств.
Рентабельность собственного капитала (чистая прибыль стр. 2400 /собственный капитал стр.1300*100%):ск (2011 г.) = 135 / 2 206 * 100 = 6,12%;ск (2012 г.) = 675 / 2 343 * 100 = 28,81%;ск (2013 г.) = 103 / 2 486 * 100 = 4,14%.
Собственный капитал предприятия в период 2011-2013 годов являлся рентабельным. В 2013 г. по сравнению с 2011 г. рентабельность собственного капитала снизилась до 4,14%, что связано со значительными темпами сокращения чистой прибыли по сравнению с темпами роста собственного капитала.
Рентабельность реализованной продукции (прибыль от продаж стр. 2200 /себестоимость стр.2120 *100%):
г.: 272 / 2 435 * 100 = 11,17%;
г.: 1 074 / 1 775 * 100 = 60,51%;
г.: 454 / 3 071 * 100 = 14,78%
То есть, со 100 рублей, вложенных в производство и реализацию продукции (услуг), ИП Божко Е. Ю. получило в 2011 г. 11,17 руб. прибыли, в 2012 г. - 60,51 руб. В 2013 г. рентабельность реализованной продукции сократилась до 14,78%.
Рентабельность продаж (чистая прибыль стр. 2400 /выручка стр. 2100 *100%):пр (2011 г.) = 135 / 2 807 * 100 = 5,66%;пр (2012 г.) = 675 / 2 939 * 100 = 22,97%;пр (2013 г.) = 103 / 4 106 * 100 = 2,51%.
В 2011 г. со 100 руб. выручки от продаж
предприятие получило 5,66 руб. чистой прибыли, в 2012 г. - 22,97 руб., а в 2013
- 2,51, что говорит о снижении эффективности продаж компании, данный показатель
является низким, продажи ИП Божко Е. Ю. малорентабельны.
Таблица 11 - Анализ показателей рентабельности ИП Божко Е. Ю.
|
Показатель |
Годы |
Динамика (+;-) |
|||
|
|
2011 |
2012 |
2013 |
2012 от 2011 |
2013 от 2012 |
|
Рентабельность активов, % |
5,37 |
18,17 |
2,63 |
12,80 |
-15,54 |
|
Рентабельность оборотных активов, % |
32,85 |
155,17 |
18,93 |
122,32 |
-136,24 |
|
Рентабельность собственного капитала, % |
6,12 |
28,81 |
4,14 |
22,69 |
-24,67 |
|
Рентабельность реализованной продукции, % |
11,17 |
60,51 |
14,78 |
49,34 |
-45,73 |
|
Рентабельность продаж, % |
5,66 |
22,97 |
2,51 |
17,31 |
-20,46 |
Рассчитанные показатели рентабельности в целом
сигнализируют о недостаточной эффективности деятельности ИП Божко Е. Ю. в
2011-2013 годах.(Приложение А)
Заключение
Финансовое состояние зависит от всех сторон деятельности предприятия: выполнения производственных планов, снижения себестоимости продукции и увеличения прибыли, роста эффективности производства, а также от факторов, действующих в сфере обращения и связанных с организацией оборота товарных и денежных фондов, - улучшения взаимосвязей с поставщиками сырья и материалов, покупателями продукции, совершенствования процессов реализации и расчетов.
ИП Божко Е. Ю. - фирма, которая оказывает поддержку экономическим субъектам в наиболее сложных аспектах деятельности, а именно в финансовой, бухгалтерской, налоговой, юридической, кадровой и управленческой сферах.
Выручка по основной деятельности ИП Божко Е. Ю. за 2011-2013 гг. увеличилась с 2 807 тыс. руб. до 4 106 тыс. руб. Темпы ее роста равны 104,70% и 139,71% в 2012 и 2013 гг.
Себестоимость услуг в 2012 г. по сравнению с 2011 г., как и выручка, увеличивалась (темп ее роста равен 72,90%), при этом в 2013 г. по сравнению с 2012 г. рост составил 173,01%.
Можно отметить, что уровень себестоимости продукции достаточно высок, однако в течение рассматриваемого периода он уменьшился с 86,75% до 74,79%.
Рост валовой прибыли напрямую связан с увеличением объемов деятельности. Прирост прибыли в 2012 г. составил 792 тыс. руб., что на 312,9% выше уровня 2011 года, однако в 2013 году произошло снижение валовой прибыли на 129 тыс. руб. по сравнению с 2012 годом.
Чистая прибыль ИП Божко Е. Ю. в 2011 г. составила 135 тыс. руб. и снизилась в 2013 г. до 103 тыс. руб.
Проведенный горизонтальный анализ позволяет говорить о том, что:
за анализируемый период валюта баланса ИП Божко Е. Ю. увеличилась на 5 123 тыс. руб.;
наибольший рост в активе баланса имеется по сроке «Основные средства». Данная строка увеличилась на 1 275 тыс. руб., что говорит о вложении во внеоборотные средства;
в пассиве баланса наибольшее увеличение произошло по статье «Долгосрочные обязательства» на 1 156 тыс. руб.
Анализ структуры бухгалтерского баланса ИП Божко Е. Ю. позволяет сделать следующие выводы:
в активе баланса доминируют основные средства, доля которых составляла: в 2011- 84%, в 2012 - 88%, в 2013 - 86%
удельный вес дебиторской задолженности увеличился на с 9% до 11%,
удельный вес нераспределенной прибыли снизился с 86% до 62%,
удельный вес долгосрочных обязательств увеличился с 0 до 29%. Проведем комплексный анализ ФХД ИП Божко Е. Ю..
Анализ коэффициентов ликвидности показал, что ИП Божко Е. Ю. к 31.12.2013 снизило способность к немедленному погашению текущих обязательств за счет денежных средств.
При этом ИП Божко Е. Ю. способно погашать краткосрочные и срочные обязательства в предусмотренные договорами и соглашениями сроки.
Данный факт подтверждает высокую степень платежеспособности и возможность ИП Божко Е. Ю. эффективно управлять своим финансовым состоянием.
Расчет показателей финансовой устойчивости показал, что в ИП Божко Е. Ю. снизился показатель собственных средств в 2012 году по сравнению с 2011 годом на 1 043 тыс. руб., в 2013 г. по равнению с 2012 наблюдается рост показателя на 48 тыс. руб.
В ИП Божко Е. Ю. увеличились вложения во внеоборотные активы, в частности в основные средства на 1 275 тыс. руб.
В 2012 и 2013 годах отмечен недостаток собственных оборотных средств. Остальные показатели показали имеющиеся излишки.
Из проведенного анализа финансово-хозяйственной деятельности ИП Божко Е. Ю. можно сделать вывод, что сложившиеся платежно-расчетные отношения организации с ее дебиторами и кредиторами не представляет серьезной угрозы для стабильности финансового состояния.
Рассчитанные показатели рентабельности в целом
сигнализируют о недостаточной эффективности деятельности ИП Божко Е. Ю. в
2011-2013 годах.
Список использованной литературы
1. Баканов М.И., Шеремет А.Д. Теория анализа хозяйственной деятельности: Учебник. - М.: Финансы и статистика, 2011. - 315 с.
. Балабанов И.Т. Финансовый менеджмент: Учебник - М.: Финансы и статистика, 2012. - 224с.
. Бердникова Т.Б. Анализ и диагностика финансово-хозяйственной деятельности предприятия. - М.: КноРус, 2011. - 217с.
. Бернстайн Л.А. Анализ финансовой отчетности: теория, практика и интерпретация: пер. с англ./ науч. ред. перевода И.И. Елисеева; гл. редактор проф. Я.В. Соколов. - М.: Финансы и статистика, 2012. - 624с.
5. Бланк И.А. Финансовый менеджмент: Учебный курс. - М.: Эльга <#"817810.files/image011.jpg">